Bitcoin thường được mô tả là một tài sản “không tương quan” với thị trường truyền thống. Nói đơn giản, điều đó có nghĩa là BTC không nhất thiết tăng giảm giống cổ phiếu, trái phiếu hay vàng. Đây là một phần quan trọng trong câu chuyện đầu tư dài hạn của Bitcoin.
Nhưng thực tế phức tạp hơn. Trong những lúc thị trường bình thường, BTC có thể vận động khá riêng. Tuy nhiên, khi hệ thống tài chính gặp cú sốc lớn, nhà đầu tư thường bán mọi tài sản rủi ro để lấy tiền mặt. Khi đó, BTC có thể giảm cùng cổ phiếu.
Báo cáo “Small Allocation, Big Impact” của Binance Research đặt ra một câu hỏi thực tế: nếu BTC vẫn có thể chịu ảnh hưởng từ các cú sốc vĩ mô, liệu một phần nhỏ danh mục có thể được dùng để mua bảo hiểm cho rủi ro đó không? Câu trả lời của báo cáo là có — thông qua quyền chọn trên các tài sản truyền thống như SPY và vàng.
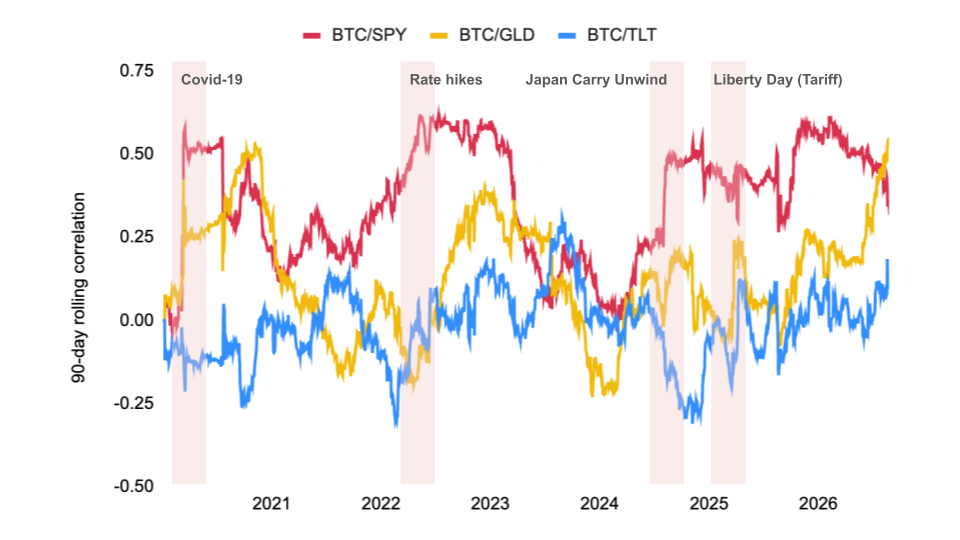
Tương quan 90 ngày của Bitcoin với SPY thường tăng mạnh trong các giai đoạn thị trường căng thẳng. Nguồn: Binance Research, dữ liệu tới 01/09/2026.
1 · Khi khủng hoảng xảy ra, BTC có thể giảm giống tài sản rủi ro
Điểm đầu tiên của bài không phải là “BTC luôn giống cổ phiếu”. Thông điệp đúng hơn là: trong các giai đoạn thị trường căng thẳng, BTC có thể trở nên nhạy hơn với biến động của thị trường chứng khoán.
Ví dụ, trong cú sập COVID-19 tháng 3/2020 hoặc đợt tháo chạy liên quan đến Japan Carry Trade tháng 8/2024, tương quan giữa BTC và S&P 500 đã tăng rõ rệt. Nói dễ hiểu: bình thường mỗi tài sản có thể đi một hướng, nhưng khi hoảng loạn xuất hiện, chúng có thể cùng bị bán.
Báo cáo dùng hai công cụ chính: SPY, quỹ ETF đại diện cho chỉ số S&P 500 của thị trường chứng khoán Mỹ; và GLD, quỹ ETF đại diện cho vàng. SPY giúp phản ánh chu kỳ cổ phiếu, còn vàng có thể đóng vai trò tài sản trú ẩn trong một số giai đoạn khủng hoảng.
2 · Quyền chọn là gì, và vì sao không nên chỉ chọn loại rẻ nhất?
Quyền chọn có thể hiểu đơn giản là một loại “vé cược có giới hạn lỗ”. Người mua quyền chọn trả trước một khoản phí. Nếu thị trường đi đúng hướng, quyền chọn có thể tăng giá mạnh. Nếu thị trường không đi đúng hướng, khoản lỗ tối đa thường chỉ là số phí đã bỏ ra.
Đặc điểm này khiến quyền chọn phù hợp để làm công cụ phòng thủ: nhà đầu tư biết trước mình có thể mất tối đa bao nhiêu, nhưng vẫn có cơ hội nhận payout lớn nếu biến động mạnh xảy ra.
Tuy nhiên, báo cáo nhấn mạnh một lỗi phổ biến: mua các quyền chọn quá xa giá hiện tại chỉ vì chúng rẻ. Trong tài chính, đây thường gọi là quyền chọn OTM — tức là quyền chọn chưa có giá trị thực tại thời điểm mua và cần tài sản cơ sở di chuyển khá xa mới bắt đầu có tác dụng.
Ví dụ, nếu SPY thường tăng khoảng 2% mỗi quý, nhưng nhà đầu tư mua quyền chọn mua ở mức giá cao hơn hiện tại 5%, thì SPY phải tăng hơn 5% chỉ để quyền chọn bắt đầu có giá trị thực. Nếu tính thêm phí mua quyền chọn, điểm hòa vốn còn xa hơn nữa.
Vì vậy, báo cáo chuyển sang dùng quyền chọn ATM — tức là quyền chọn có giá thực hiện gần với giá thị trường hiện tại. Loại này đắt hơn, nhưng dễ tham gia vào biến động thực tế của thị trường hơn. Với một chiến lược phòng thủ định kỳ, điều quan trọng không chỉ là phí rẻ, mà là công cụ đó có đủ khả năng phát huy tác dụng hay không.
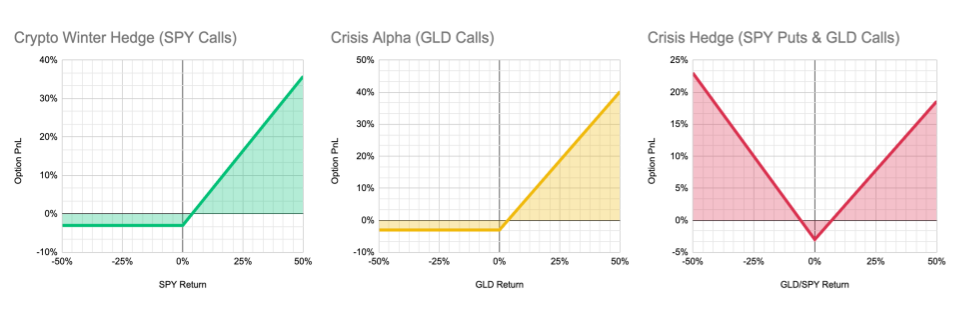
Mua quyền chọn trên các tài sản khác nhau có thể giúp danh mục có thêm lớp bảo vệ trước những sự kiện ngoài dự kiến, trong khi khoản lỗ tối đa được giới hạn ở phí mua quyền chọn. Nguồn: Binance Research, dữ liệu tới 01/09/2026.
3 · Ba cách dùng quyền chọn để bổ sung cho danh mục BTC
Báo cáo thử nghiệm ba cấu hình chính. Cả ba đều dùng chiến lược mua quyền chọn, không bán quyền chọn không có tài sản đảm bảo. Điều này giúp người mua tránh rủi ro bị gọi ký quỹ. Nói đơn giản, nhà đầu tư biết trước khoản lỗ tối đa của mình là phí đã trả.
Ba cấu hình này không giống nhau. Quyền chọn mua SPY phù hợp hơn với kịch bản cổ phiếu tăng nhưng crypto yếu. Quyền chọn mua vàng phù hợp hơn với kịch bản tiền chảy vào tài sản trú ẩn. Còn quyền chọn bán SPY kết hợp quyền chọn mua vàng là cách phòng thủ cân bằng hơn khi thị trường rủi ro bước vào giai đoạn xấu.
4 · “Phòng thủ miễn phí” thật ra không miễn phí
Một vấn đề lớn của quyền chọn gần giá hiện tại là phí mua thường cao. Để giải quyết chuyện này, báo cáo đưa ra một cách tài trợ: dùng lợi suất từ sản phẩm BTC covered call như BTCY để trả phí mua quyền chọn.
Covered call có thể hiểu đơn giản là chiến lược bán quyền mua trên lượng BTC mà nhà đầu tư đang nắm giữ. Đổi lại, nhà đầu tư nhận được một khoản phí hoặc lợi suất. Khoản lợi suất này có thể được dùng để mua quyền chọn bảo vệ ở tài sản khác.
Nghe có vẻ giống “phòng thủ miễn phí”, nhưng thực tế không phải vậy. Khi bán quyền mua trên BTC, nhà đầu tư có thể bị giới hạn lợi nhuận nếu BTC tăng quá mạnh. Nghĩa là chi phí không nằm ở tiền mặt bỏ ra ngay, mà nằm ở phần lợi nhuận có thể bị bỏ lỡ trong một đợt tăng nóng của BTC.
Báo cáo cũng lưu ý rằng lợi suất từ các sản phẩm kiểu BTCY không ổn định. Khi thị trường ít biến động, lợi suất có thể giảm rất thấp, thậm chí gần bằng 0. Vì vậy, đây là một cơ chế tài trợ có điều kiện, không phải nguồn tiền chắc chắn trong mọi giai đoạn.
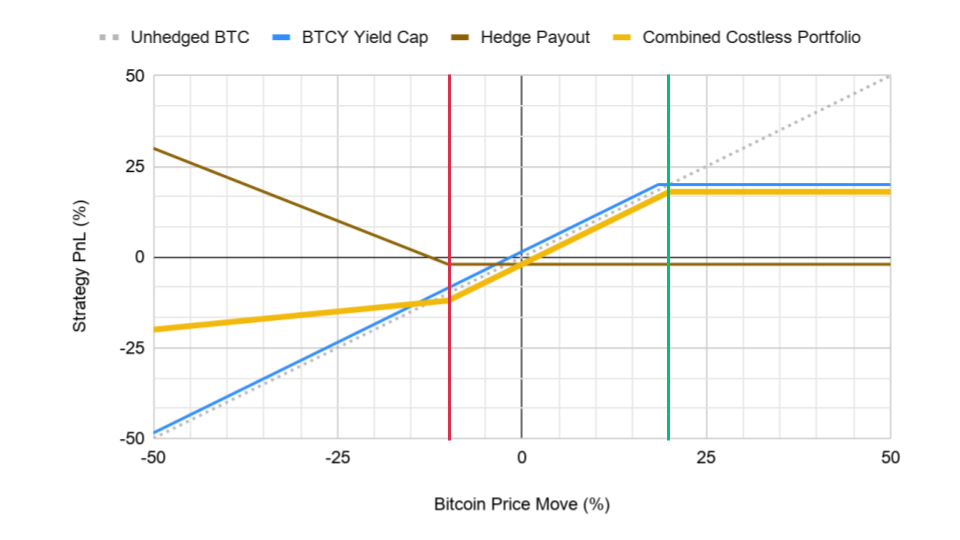
Cấu trúc dùng lợi suất từ sản phẩm bán quyền mua BTC để tài trợ phí mua quyền chọn phòng thủ. Chiến lược này có thể giúp giảm chi phí tiền mặt, nhưng đổi lại có thể giới hạn lợi nhuận khi BTC tăng quá mạnh. Nguồn: Binance Research, dữ liệu tới 01/09/2026.
5 · Mô phỏng: lớp phòng thủ nhỏ có giúp danh mục tốt hơn không?
Để kiểm tra hiệu quả, báo cáo chạy mô phỏng từ năm 2020 đến 2026. Trong mô phỏng này, nhà đầu tư không dùng lợi suất từ sản phẩm BTCY, mà trực tiếp lấy một phần nhỏ danh mục để mua quyền chọn. Cụ thể, mỗi quý dành 3% danh mục cho quyền chọn, còn 97% vẫn nắm BTC.
Quyền chọn được dùng có kỳ hạn 90 ngày và giá thực hiện gần với giá thị trường tại thời điểm mua. Vị thế được thay mới khoảng 30 ngày trước khi đáo hạn để tránh giai đoạn quyền chọn mất giá nhanh nhất theo thời gian.
Kết quả so với danh mục 100% BTC như sau:
| Cấu hình danh mục | Lợi nhuận năm hóa | Hiệu quả lợi nhuận/rủi ro | Mức sụt giảm tối đa |
| 100% BTC | 44,5% | 0,74 | 76,6% |
| 97% BTC / 3% quyền chọn mua SPY | 49,4% | 0,81 | 77,7% |
| 97% BTC / 3% quyền chọn mua vàng | 55,3% | 0,90 | 77,6% |
| 97% BTC / 1,5% quyền chọn bán SPY / 1,5% quyền chọn mua vàng | 51,2% | 0,83 | 73,3% |
Dù vậy, kết quả này không có nghĩa là quyền chọn xóa được rủi ro của BTC. Ngay cả các cấu hình có lớp phòng thủ vẫn ghi nhận mức sụt giảm rất lớn. Lý do là quyền chọn trên SPY hoặc vàng chủ yếu giúp xử lý rủi ro vĩ mô. Chúng không bảo vệ đầy đủ trước các cú sốc riêng của thị trường crypto, chẳng hạn sàn giao dịch gặp sự cố, làn sóng thanh lý đòn bẩy, khủng hoảng tín dụng trong ngành hoặc rủi ro pháp lý.
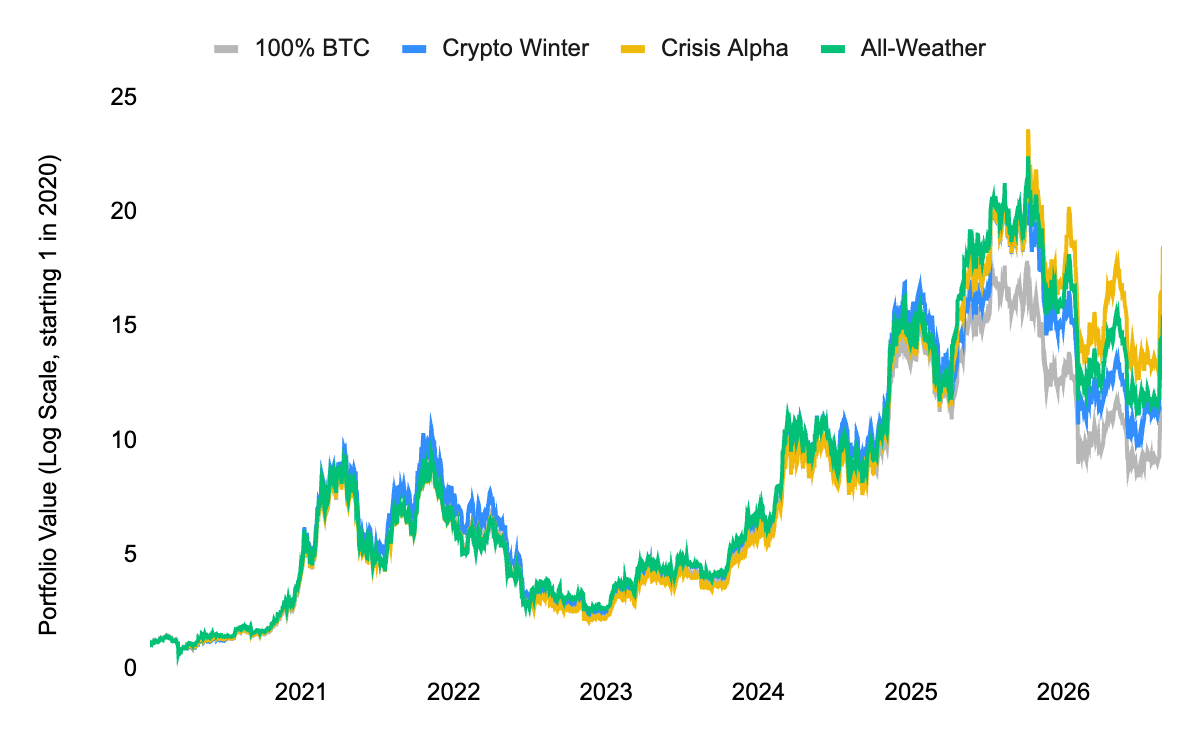
Mô phỏng cho thấy một phần phân bổ nhỏ vào quyền chọn có thể cải thiện hiệu quả lợi nhuận sau khi tính rủi ro trong dài hạn. Nguồn: Binance Research, dữ liệu tới 01/09/2026.
6 · Điều chiến lược này làm được và không làm được
Giá trị lớn nhất của chiến lược không nằm ở việc dự đoán chính xác khi nào thị trường sập. Giá trị của nó nằm ở cấu trúc: bỏ ra một khoản phí giới hạn, đổi lấy khả năng nhận được khoản bù đắp lớn nếu biến động mạnh xảy ra đúng hướng.
• Giúp danh mục có cơ hội nhận bù đắp khi thị trường vĩ mô căng thẳng.
• Có thể cải thiện hiệu quả lợi nhuận sau khi tính rủi ro.
• Vẫn giữ phần lớn cơ hội tăng giá dài hạn của BTC.
• Không bảo vệ đầy đủ trước khủng hoảng riêng của thị trường crypto.
• Không đảm bảo quyền chọn luôn tạo lợi nhuận.
• Không thực sự miễn phí nếu dùng lợi suất covered call để tài trợ.
Vì vậy, đây không phải là công thức “mua quyền chọn là thắng”. Cách hiểu đúng hơn là: nếu nhà đầu tư đã chấp nhận nắm BTC dài hạn, một lớp bảo vệ nhỏ có thể giúp danh mục bớt phụ thuộc vào một kịch bản duy nhất.
Nếu triển khai thật, cần chú ý gì?
Báo cáo có nhắc đến Binance Stock Options như một kênh có thể tiếp cận các quyền chọn mua và quyền chọn bán trên cổ phiếu hoặc ETF Mỹ, tùy điều kiện sản phẩm, khu vực, thanh khoản và giờ giao dịch.
Tuy nhiên, trước khi giao dịch quyền chọn, nhà đầu tư cần hiểu rõ cách sản phẩm vận hành: quyền chọn đáo hạn khi nào, được thanh toán ra sao, có thể bị tự động xử lý vị thế trước đáo hạn hay không, chênh lệch giá mua bán có rộng không, và thanh khoản có đủ tốt trong lúc thị trường biến động mạnh hay không.
Điểm hay nhất của bài không phải là công thức cụ thể “mua SPY hay mua vàng”. Điểm hay nằm ở tư duy danh mục: BTC có thể vẫn là tài sản cốt lõi, nhưng danh mục nắm BTC không nhất thiết phải chịu toàn bộ biến động của BTC một cách thụ động.
Một khoản phòng thủ nhỏ, nếu được thiết kế đúng, có thể giúp danh mục có thêm nguồn bù đắp trong những giai đoạn xấu. Nhưng đây vẫn là chiến lược cần hiểu kỹ, vì quyền chọn có thể mất toàn bộ phí đã bỏ ra và hiệu quả trong quá khứ không đảm bảo lặp lại trong tương lai.
Bài viết được biên tập lại từ báo cáo “Small Allocation, Big Impact” của Binance Research, chỉ nhằm mục đích thông tin và giáo dục, KHÔNG phải lời khuyên đầu tư hay khuyến nghị mua bán bất kỳ tài sản nào. Quyền chọn có rủi ro mất toàn bộ phí đã bỏ ra. Hiệu quả mô phỏng trong quá khứ không đảm bảo kết quả trong tương lai. NFA, DYOR.


 Facebook Comments Plugin