Nút Thắt Compute: AI Đang Khát Điện, Data Center Và GPU
Nhu cầu tính toán AI tăng không ngừng đang chạm phải giới hạn vật lý, vốn và chính trị của hạ tầng. Bên hưởng lợi bền vững có thể không phải mô hình AI chiến thắng, mà là những doanh nghiệp sở hữu công suất compute đã được cấp điện.
Nguồn tham khảo: Grayscale Research, “Investing for the Compute Bottleneck”, 2026.
Điểm Nhấn Chính
Luận điểm trung tâm
- Nút thắt mở rộng AI đang chuyển từ huấn luyện mô hình sang inference — chạy mô hình liên tục cho người dùng và các AI agent.
- Đầu ra AI là kỹ thuật số, nhưng chuỗi cung ứng compute lại phụ thuộc vào điện, kết nối lưới, giấy phép, data center, bộ nhớ, chip và hệ thống làm mát.
- Nguồn cung bị hạn chế có thể giữ giá compute ở mức cao và tạo lợi nhuận kinh tế cho chủ sở hữu công suất đã được cấp điện.
- Cơ hội đầu tư trải từ hyperscaler, tín dụng AI, nhà vận hành data center, neocloud đến các công ty đào Bitcoin sở hữu kết nối điện có thể chuyển đổi.
1 Luận điểm: tài sản khan hiếm là công suất compute đã được cấp điện
AI đang tác động tới thị trường chứng khoán, lao động, giá điện và cả nguồn nước địa phương. Grayscale vẫn lạc quan về sức mạnh biến đổi của công nghệ, nhưng thực tế đầu tư nằm ở phía vật lý: nhu cầu compute có thể gần như vô hạn, còn nguồn cung chỉ có thể mở rộng theo tốc độ của lưới điện, giấy phép và xây dựng.
Chuỗi cung ứng compute sẽ liên tục xuất hiện các điểm thiếu hụt — từ GPU và bộ nhớ đến máy biến áp. Một số nhà cung cấp đầu vào có thể hưởng biên lợi nhuận cao trong từng giai đoạn. Tuy nhiên, giá trị bền vững nhất có thể tích tụ ở chủ sở hữu công suất compute đã được cấp điện: nhà sản xuất điện, nhà vận hành data center và nhà cung cấp AI cloud biến năng lượng thành khả năng tính toán.
Compute đã được cấp điện không chỉ là GPU. Đó là tổ hợp hoàn chỉnh gồm điện, kết nối lưới, đất, giấy phép, tòa nhà, làm mát, mạng và phần cứng sẵn sàng hoạt động.
2 Từ huấn luyện khổng lồ đến inference khổng lồ
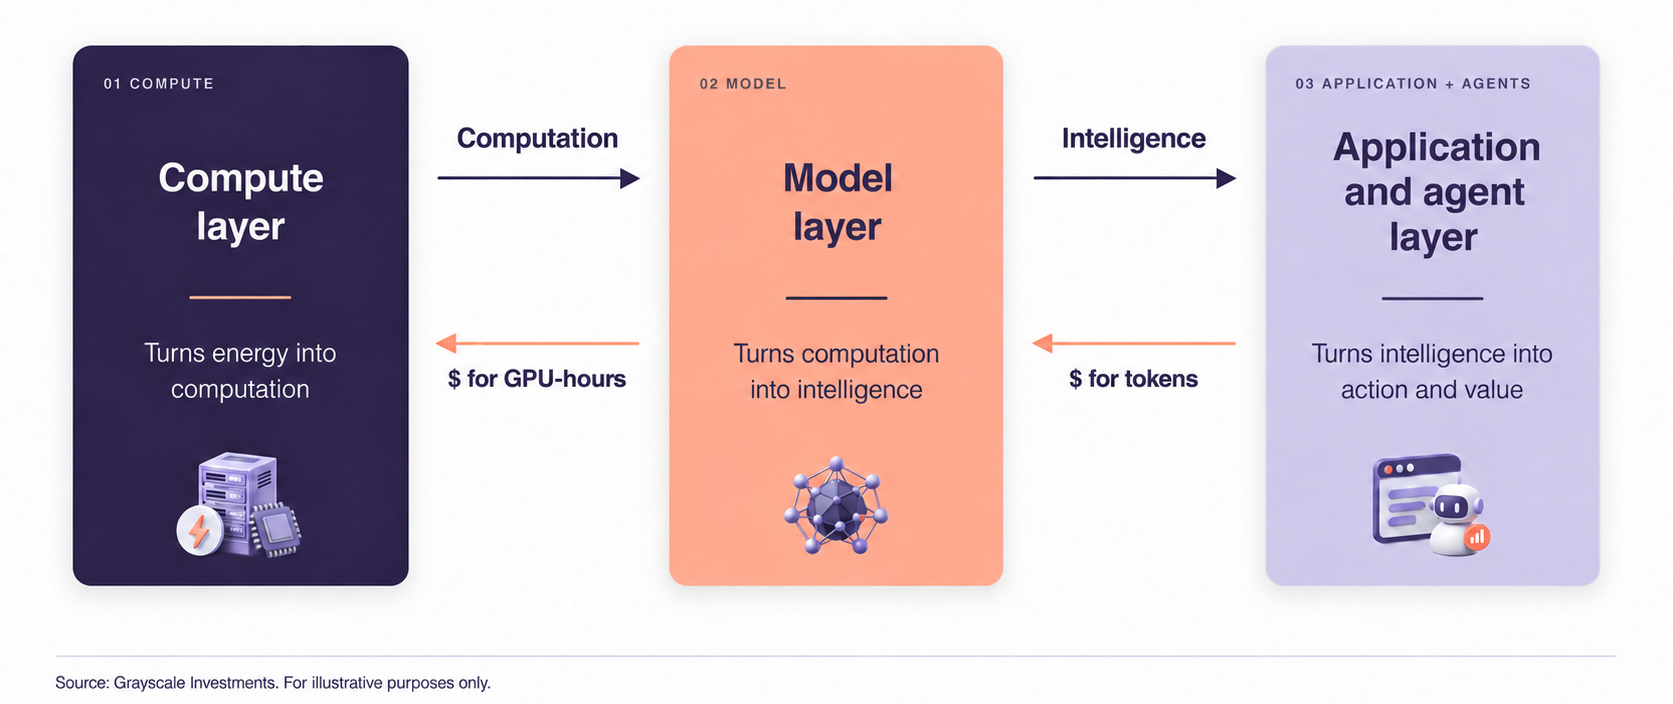
Có thể hình dung ngành AI theo ba lớp. Lớp compute biến năng lượng thành tính toán; lớp mô hình biến tính toán thành trí tuệ; lớp ứng dụng và agent biến trí tuệ thành hành động và giá trị. Nhu cầu ở lớp trên cùng luôn truyền xuống lớp hạ tầng phía dưới.
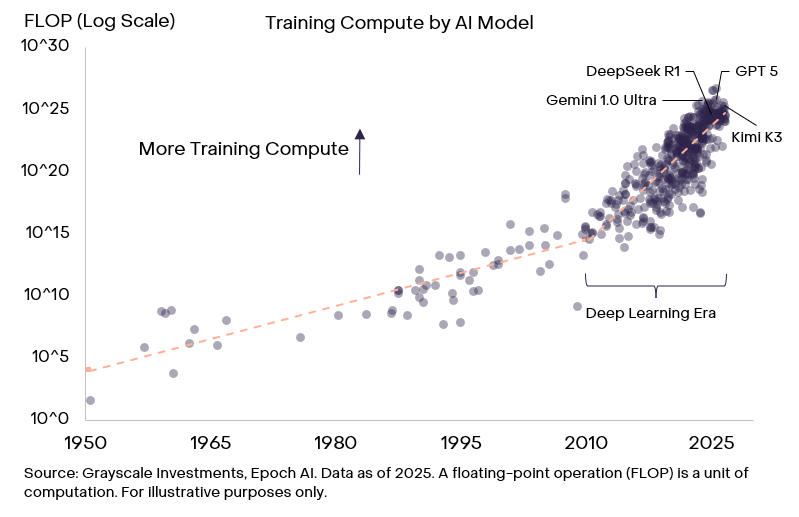
Từ khoảng 2010–2012, ngành AI phát hiện quy mô là yếu tố quyết định: mô hình lớn hơn, dữ liệu nhiều hơn và compute huấn luyện cao hơn thường tạo ra năng lực tốt hơn. Vì vậy, thách thức mở rộng đầu tiên đến từ training.
Khoảng một nửa nhu cầu compute AI hiện vẫn liên quan đến training, nhưng cán cân đang đổi. Các mô hình open-weight như DeepSeek đã tiến gần biên năng lực với chi phí thấp hơn, gây áp lực giảm giá token trên toàn ngành.
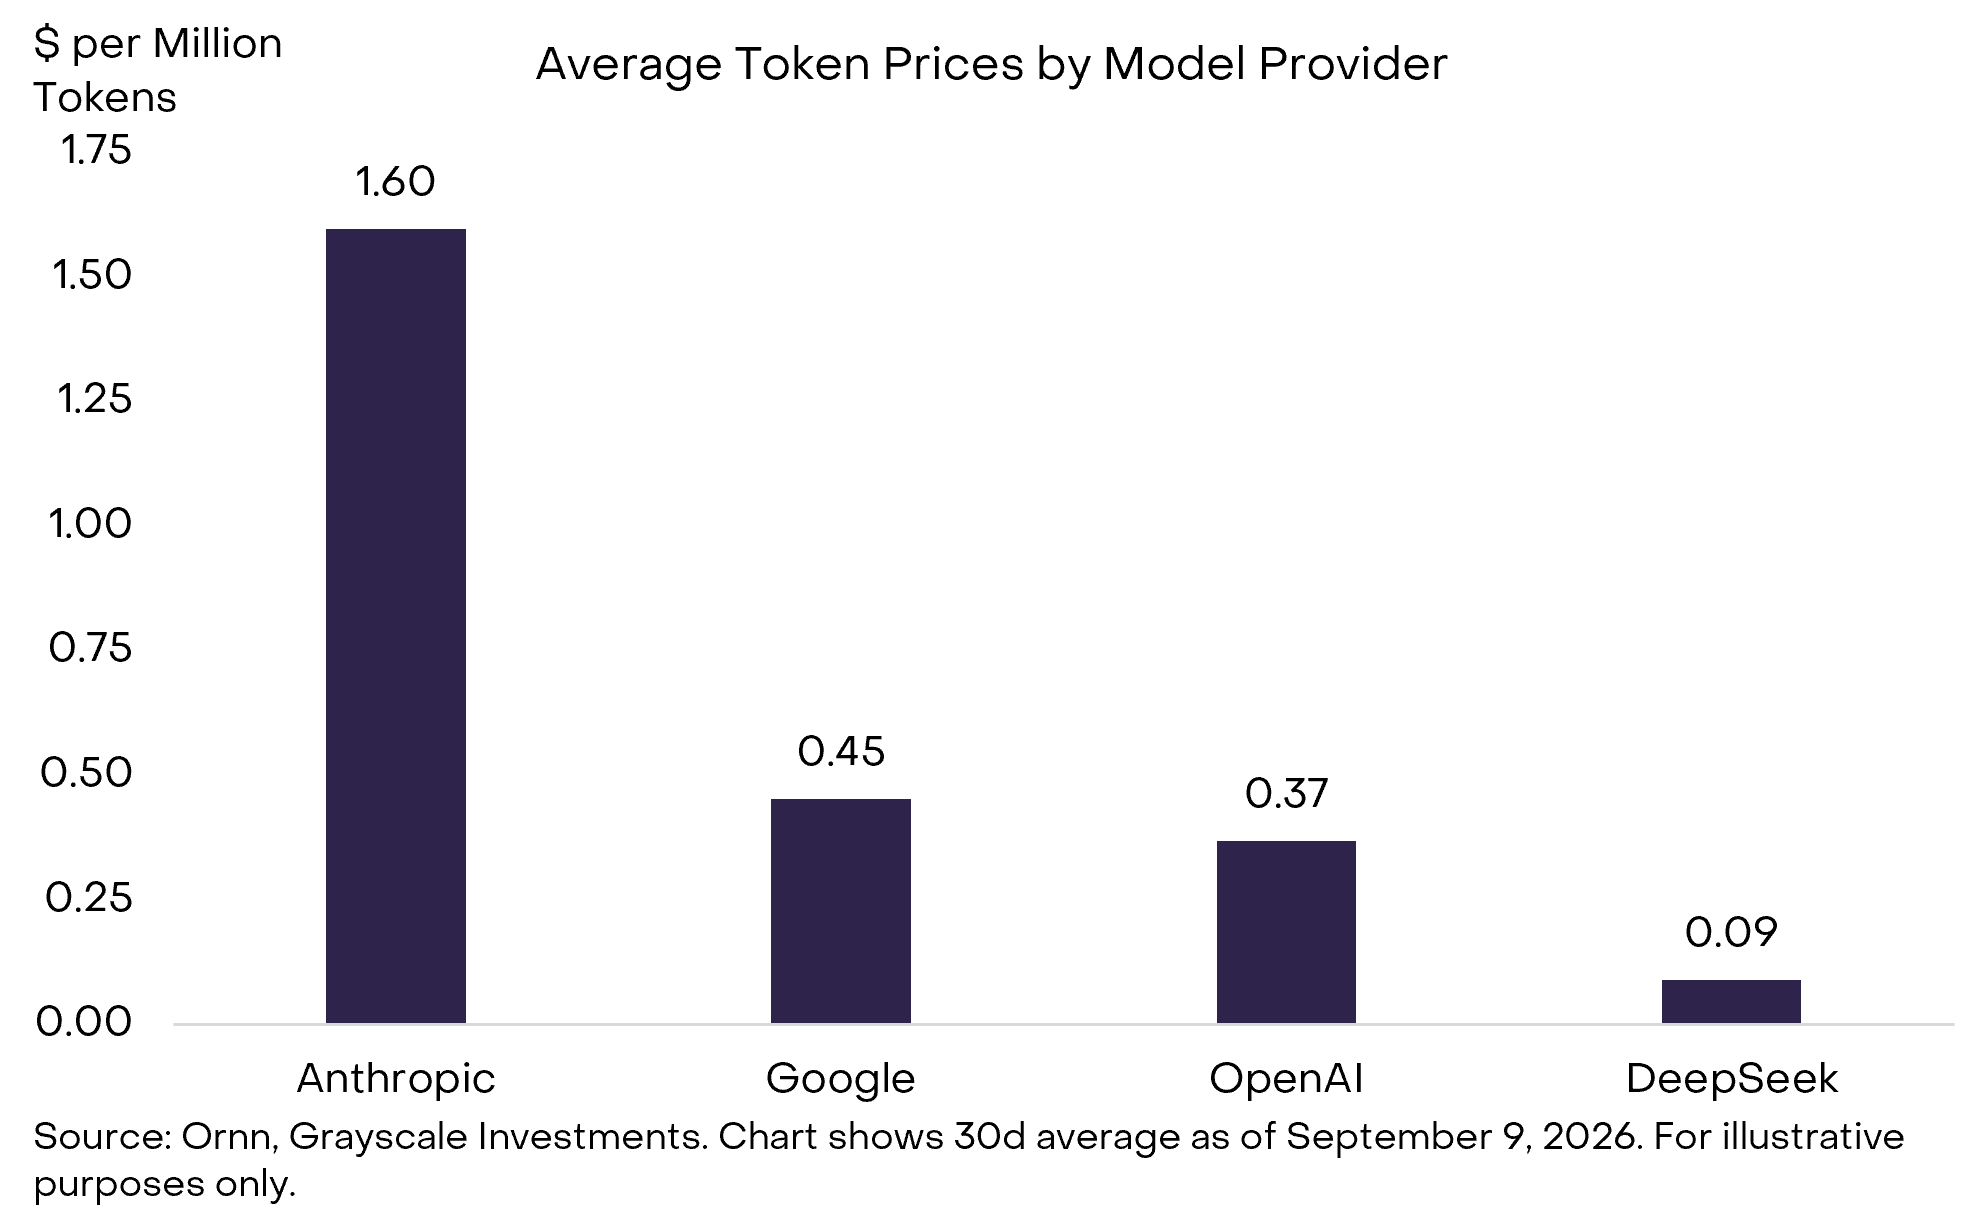
Token rẻ hơn làm giảm chi phí cho ứng dụng và agent. Nhưng agent không chỉ trả lời một câu hỏi; chúng thực hiện quy trình nhiều bước, có thể dùng lượng token gấp 5–50 lần chatbot và đôi khi phải hoạt động liên tục. Goldman Sachs dự báo tiêu thụ token tăng 24 lần đến 2030, chủ yếu nhờ agent.
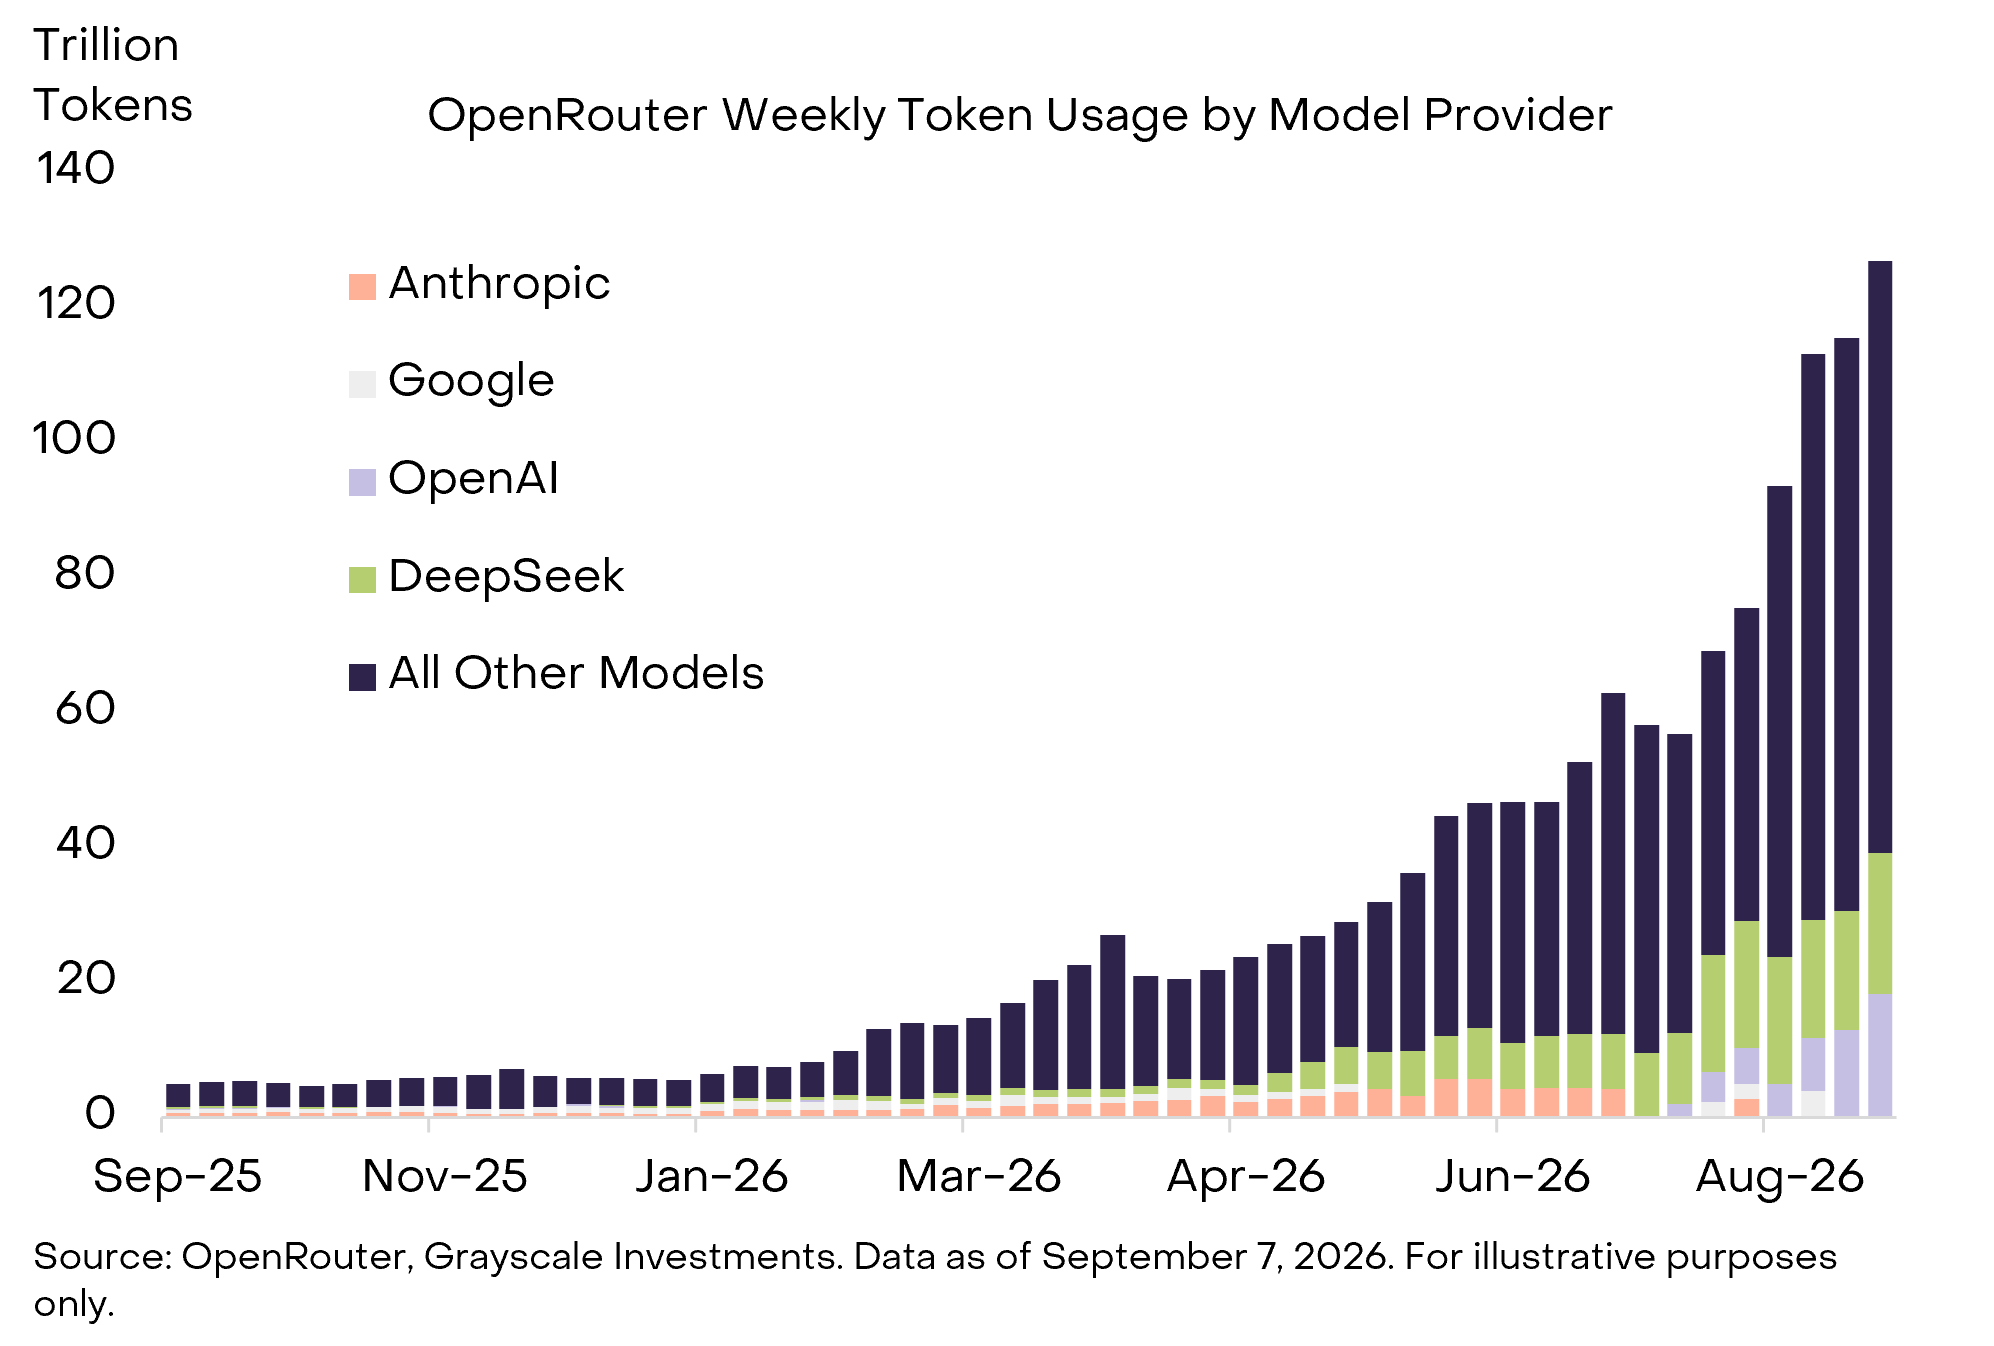
Giá trị có thể dịch chuyển giữa phòng lab mô hình và ứng dụng, nhưng cả hai đều cần compute. Vì vậy, khi inference tăng theo cấp số nhân, lớp hạ tầng phía dưới vẫn phải tiếp tục mở rộng.
3 Chuỗi công suất compute và bốn nút thắt lớn
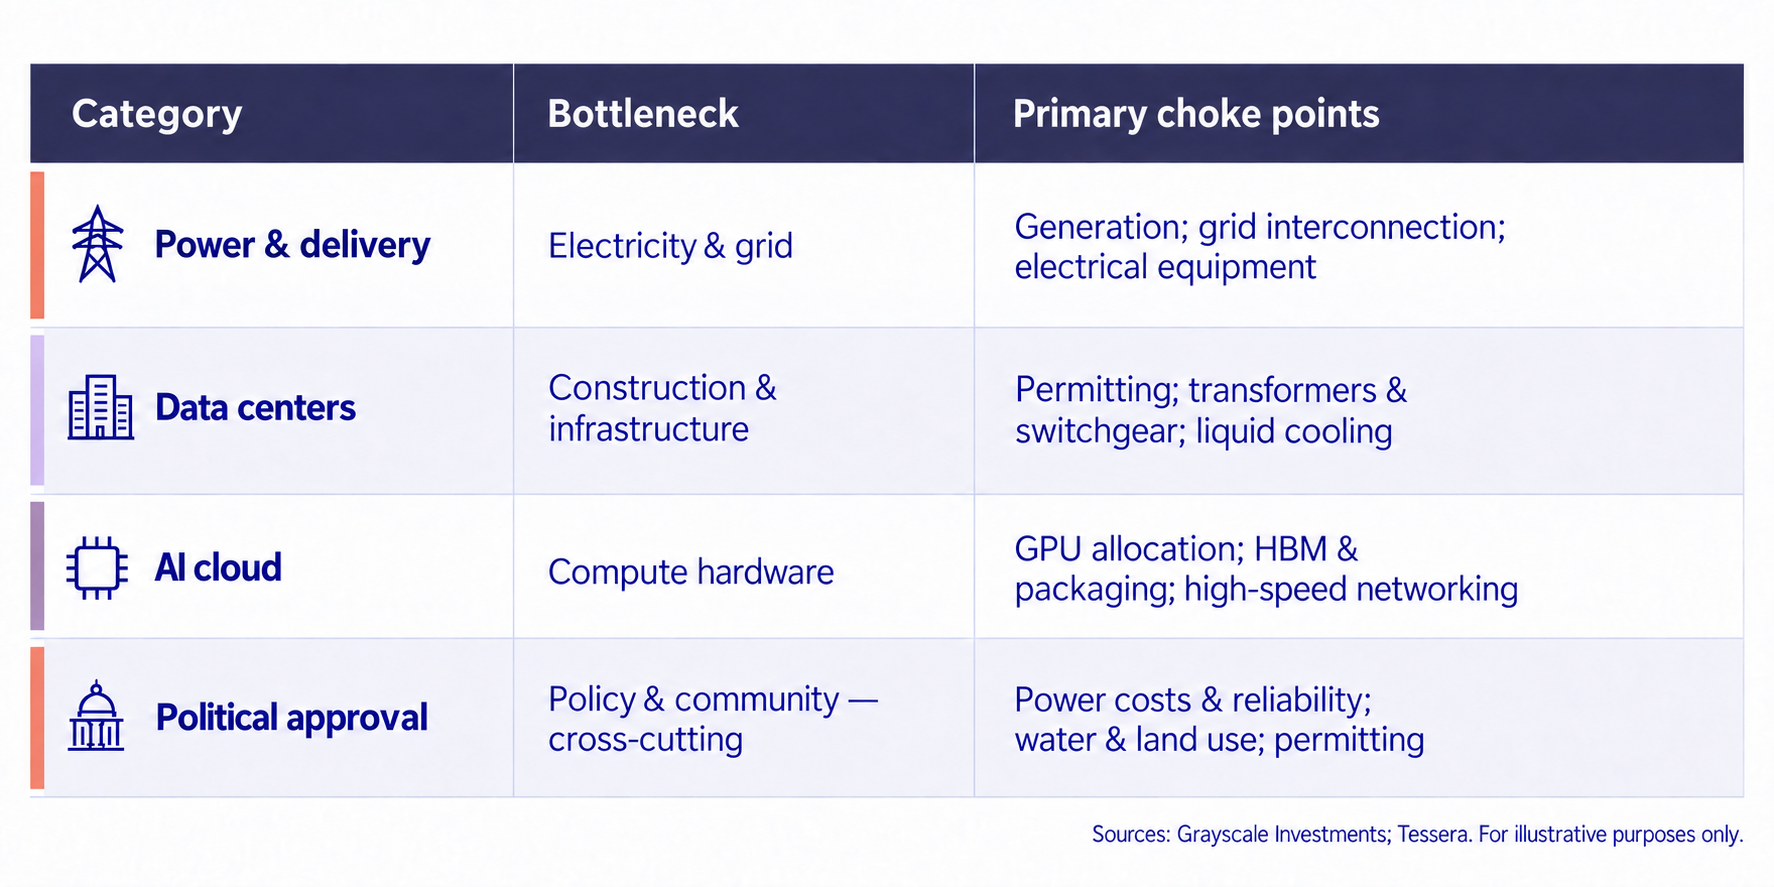
AI có đầu ra kỹ thuật số nhưng hạ tầng hoàn toàn vật lý. Giống băng chuyền, mọi mắt xích phải sẵn sàng thì hệ thống mới hoạt động. Chỉ một đầu vào thiếu hụt cũng có thể làm chậm toàn bộ công suất mới.
Sản xuất và đưa điện tới cơ sở; khách hàng trả theo MWh.
Cung cấp điện, làm mát và kết nối; khách hàng thuê công suất theo MW.
Vận hành GPU và bán dịch vụ tính toán theo GPU-giờ.
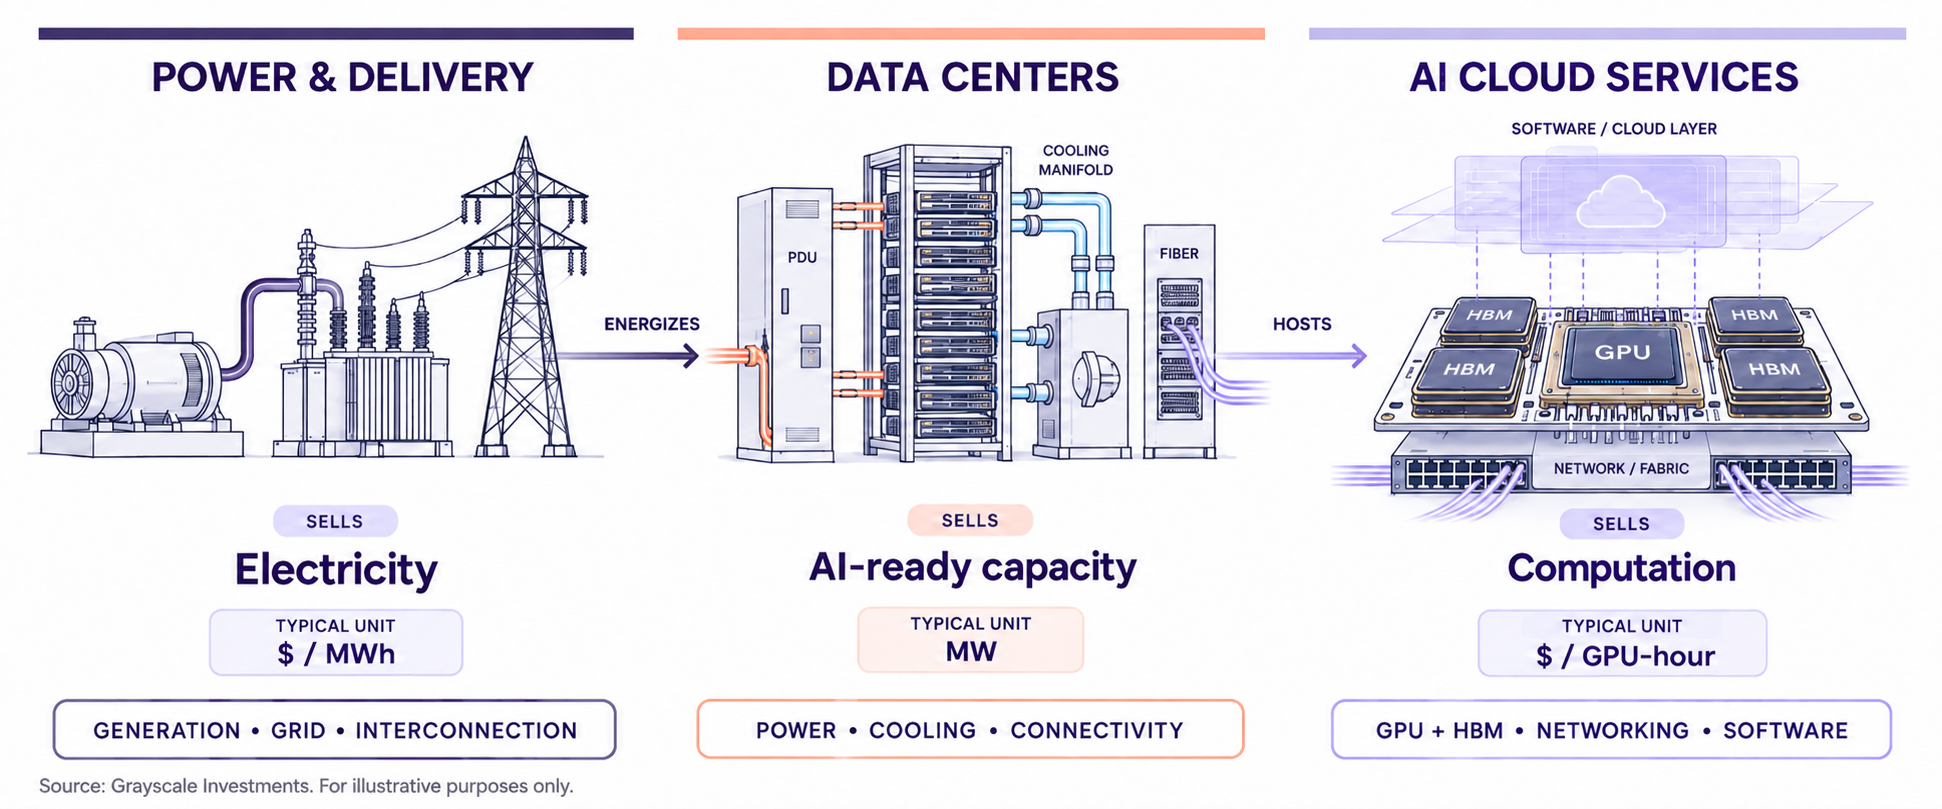
McKinsey ước tính nhu cầu compute do AI sẽ đòi hỏi hơn 5 nghìn tỷ USD đầu tư toàn cầu đến 2030. Nhưng vốn không thể lập tức giải quyết những giới hạn vật lý và hành chính.
1. Điện và kết nối lưới
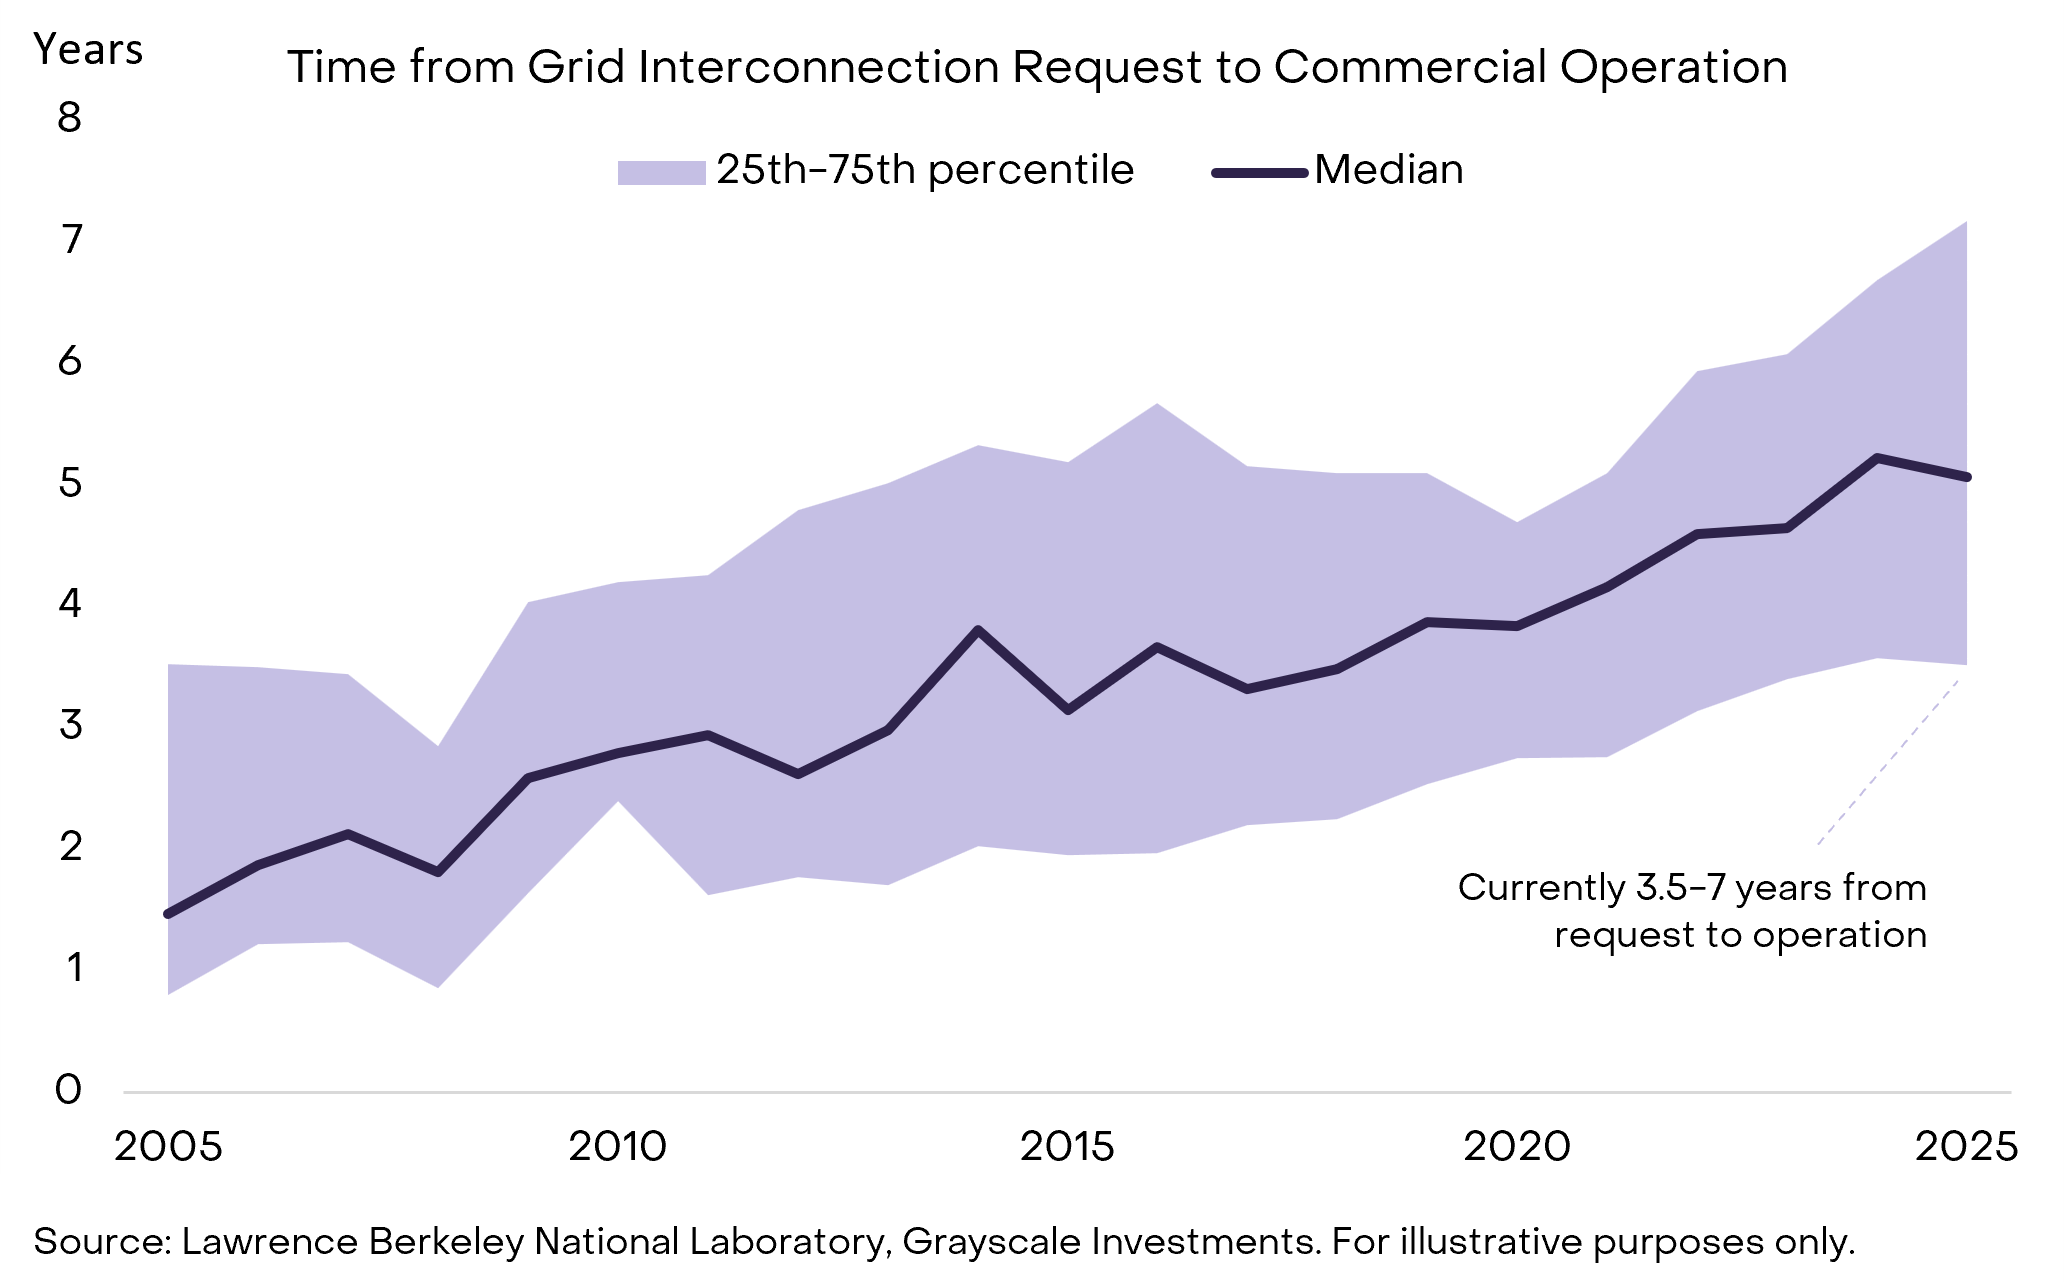
Một campus AI có thể tiêu thụ điện ngang một thành phố nhỏ. Data center dự kiến chiếm khoảng một nửa mức tăng nhu cầu điện của Mỹ đến 2030. Hàng chờ đấu nối kéo dài khiến có đất và dự án chưa đồng nghĩa với có điện.
2. Xây dựng data center
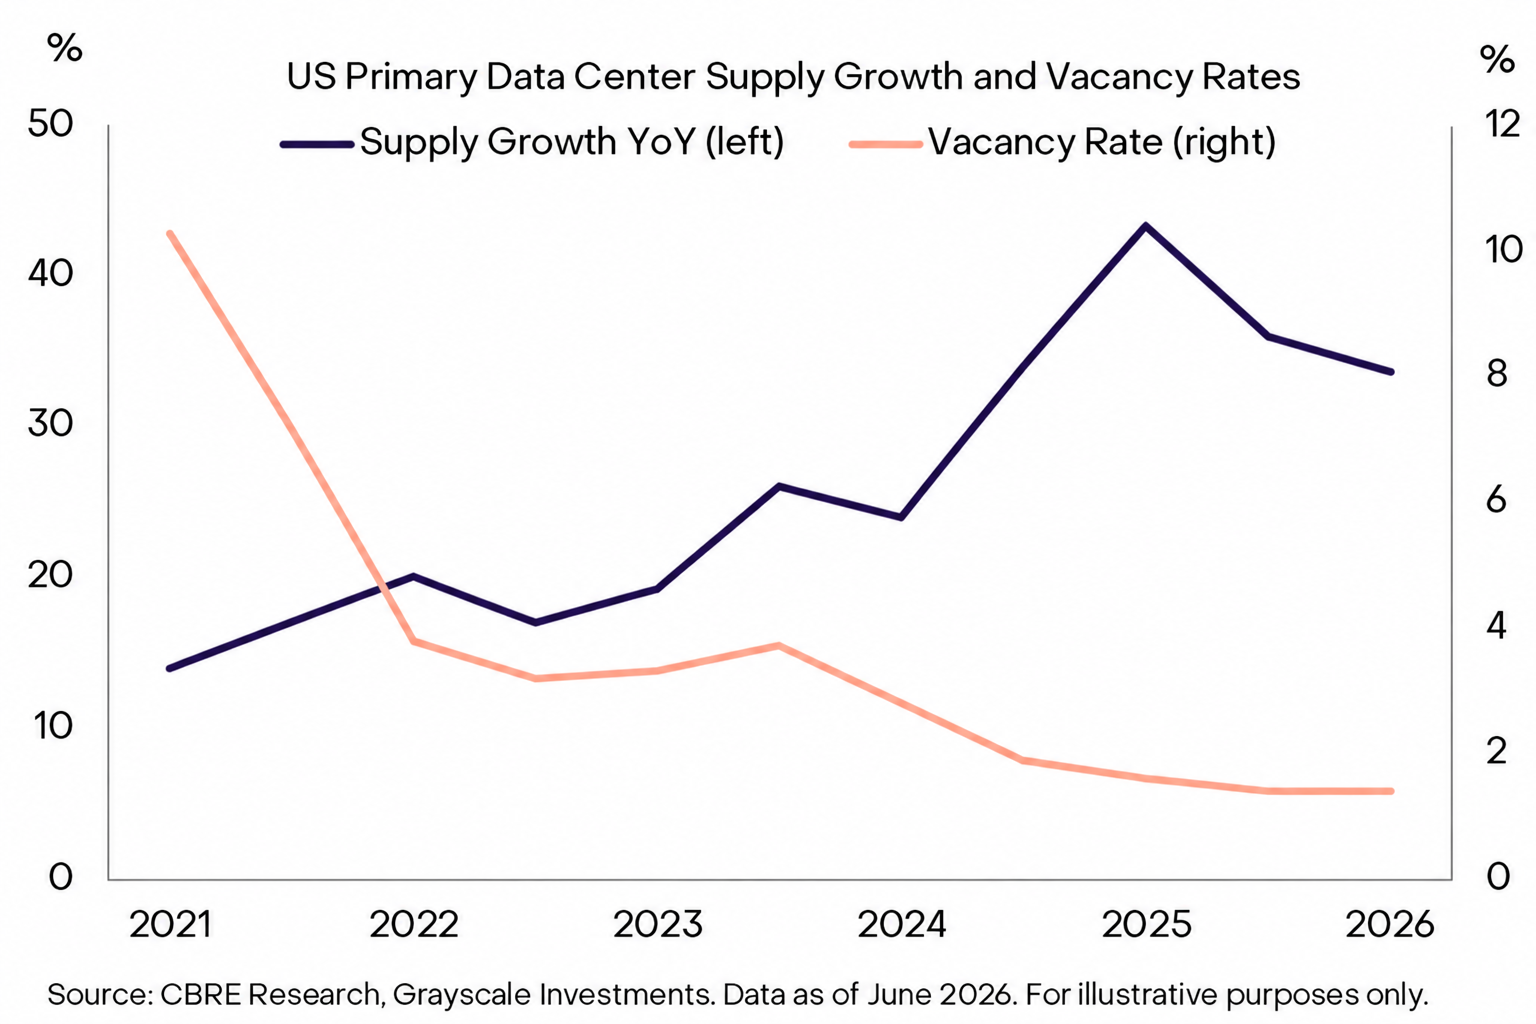
Sau khi có điện, dự án vẫn cần giấy phép, lao động chuyên môn, trạm biến áp, máy biến áp, switchgear và làm mát. Thời gian giao một số máy biến áp đã vượt ba năm; một linh kiện nhỏ có thể trì hoãn cả campus.
3. Phần cứng AI cloud
Một tòa nhà có điện vẫn chỉ là vỏ rỗng nếu thiếu GPU, HBM, đóng gói tiên tiến và mạng tốc độ cao. SK hynix dự báo thiếu bộ nhớ hiệu năng cao có thể kéo dài tới sau 2030.
4. Chấp thuận chính trị
Lo ngại về hóa đơn điện, độ ổn định lưới, nước và đất đang biến thành phản đối chính trị. Khoảng 98 tỷ USD dự án data center tại Mỹ từng bị chặn hoặc trì hoãn chỉ trong ba tháng; New York đã áp dụng lệnh tạm dừng cấp phép hyperscale trên toàn bang.
4 Compute có thể trở thành hàng hóa giao dịch
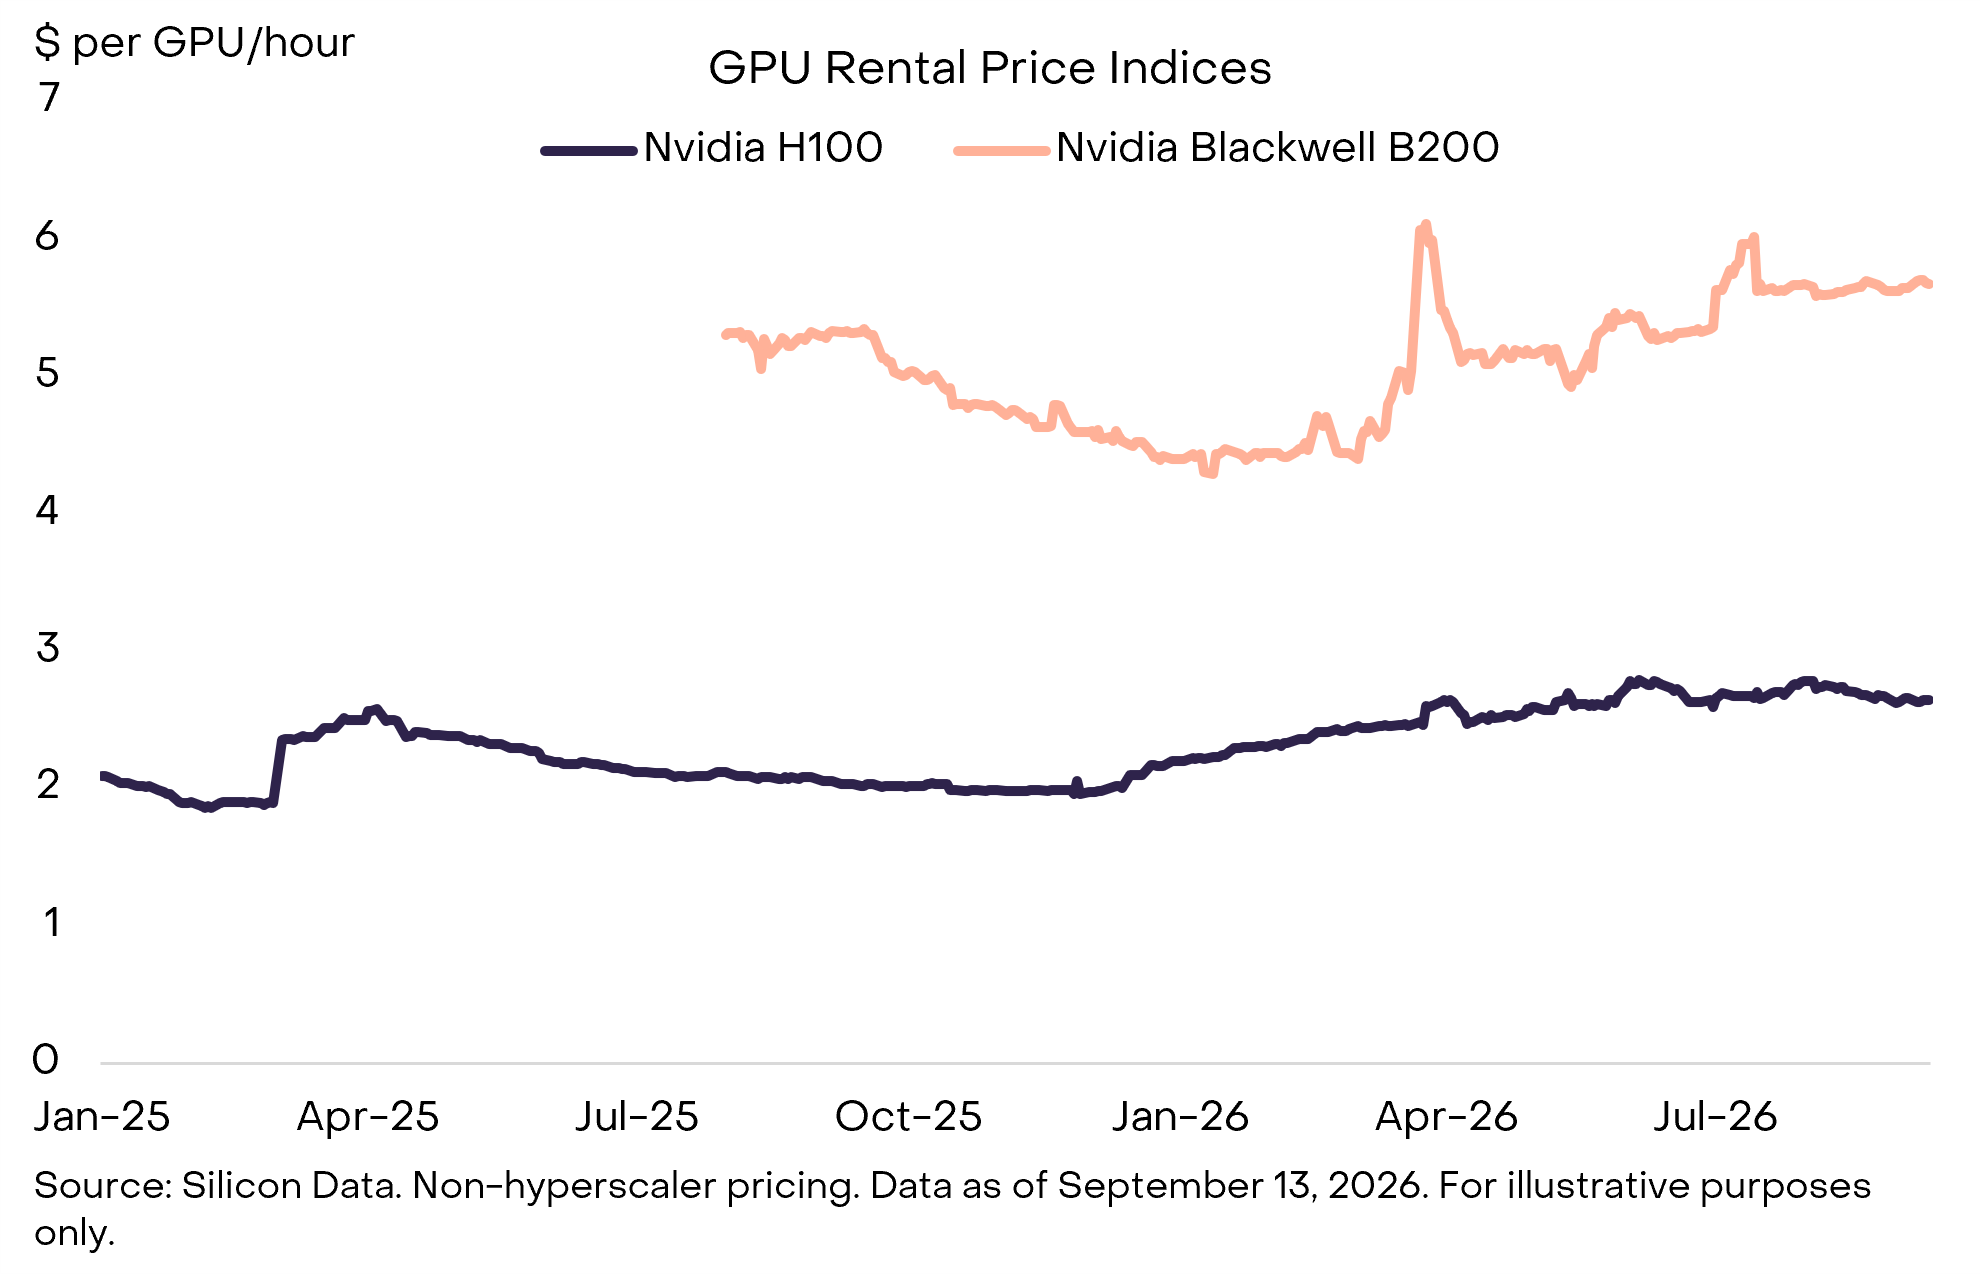
Nguồn cung thắt chặt có thể giữ giá compute ở mức cao. CME Group và Silicon Data dự kiến ra mắt hai hợp đồng tương lai compute vào tháng 10/2026, chờ phê duyệt pháp lý. Giống dầu hay khí tự nhiên, hợp đồng này có thể dùng để phòng hộ hoặc đầu cơ trực tiếp vào giá compute.
Dịch vụ AI cloud thường được định giá theo GPU-giờ. Do mỗi chip và nhà cung cấp có đặc tính khác nhau, hợp đồng tương lai sẽ dựa trên chỉ số chuẩn hóa. CME dự kiến niêm yết hợp đồng cho Nvidia H100 và Blackwell B200.
5 Ai đang tài trợ cho cuộc xây dựng hạ tầng?
Với nhà đầu tư dài hạn, cơ hội lớn hơn có thể nằm ở doanh nghiệp sở hữu công suất đã được cấp điện. Hợp đồng tương lai cho tiếp cận trực tiếp giá compute; cổ phiếu và tín dụng cho phép tham gia tăng trưởng công suất và nhu cầu vốn.
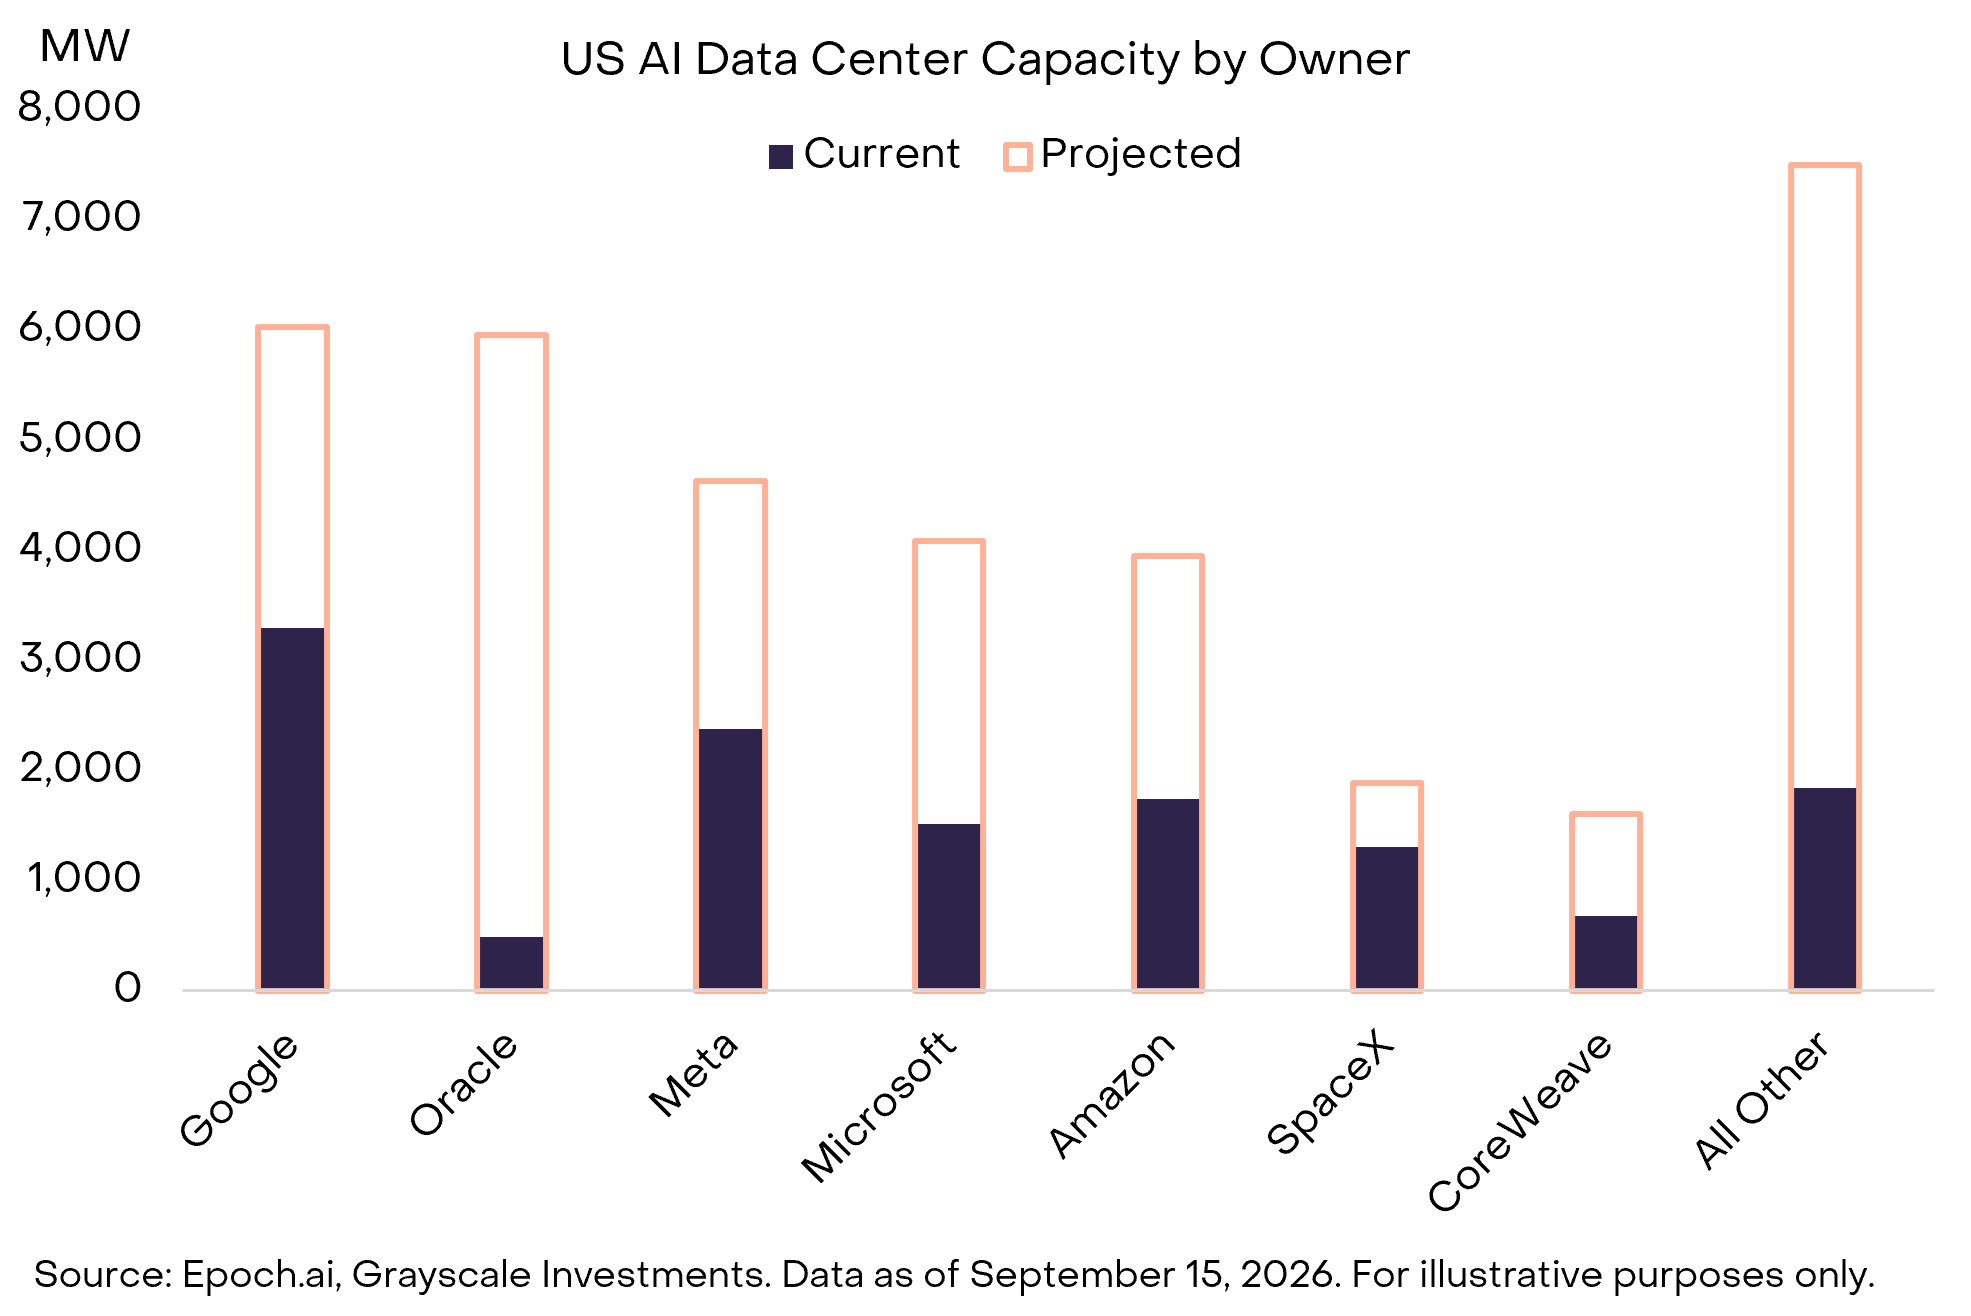
Google, Microsoft, Amazon, Meta và Oracle đang vận hành khoảng 70% công suất compute toàn cầu. Quy mô, dòng tiền định kỳ và bảng cân đối hạng đầu tư giúp họ trở thành trụ cột tự nhiên của chu kỳ xây dựng AI.
Năm 2026, các hyperscaler lớn được dự báo tạo hơn 830 tỷ USD EBITDA và chi khoảng 730 tỷ USD CAPEX. Tuy nhiên, cổ phiếu hyperscaler chỉ mang lại tiếp cận “pha loãng” với hạ tầng AI vì họ còn sở hữu quảng cáo, phần mềm, thương mại điện tử và sản phẩm tiêu dùng.
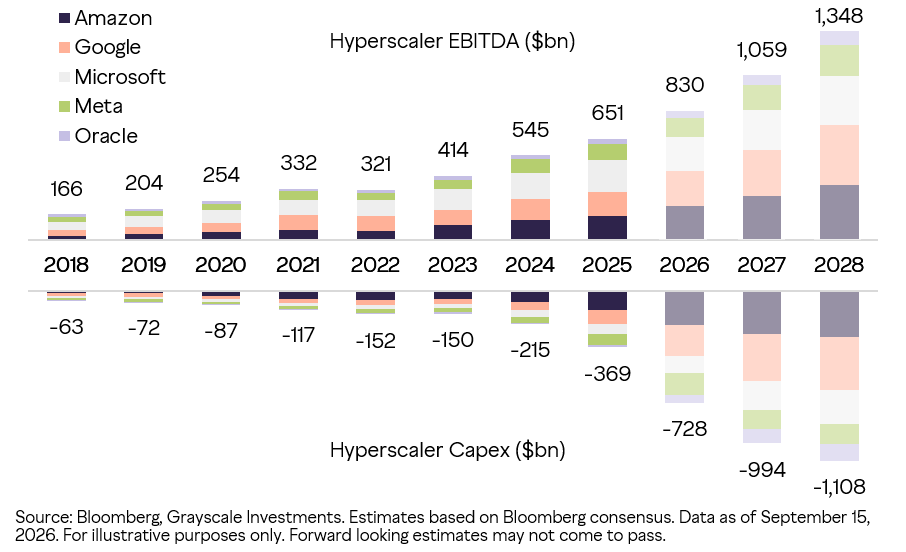
Thị trường nợ tạo ra quyền đòi hỏi trực tiếp hơn đối với dòng tiền của chu kỳ AI. Morgan Stanley dự báo phát hành nợ liên quan AI toàn cầu vượt 570 tỷ USD trong 2026, gồm trái phiếu doanh nghiệp, leveraged loan, chứng khoán bảo đảm bằng tài sản và công cụ cấu trúc.
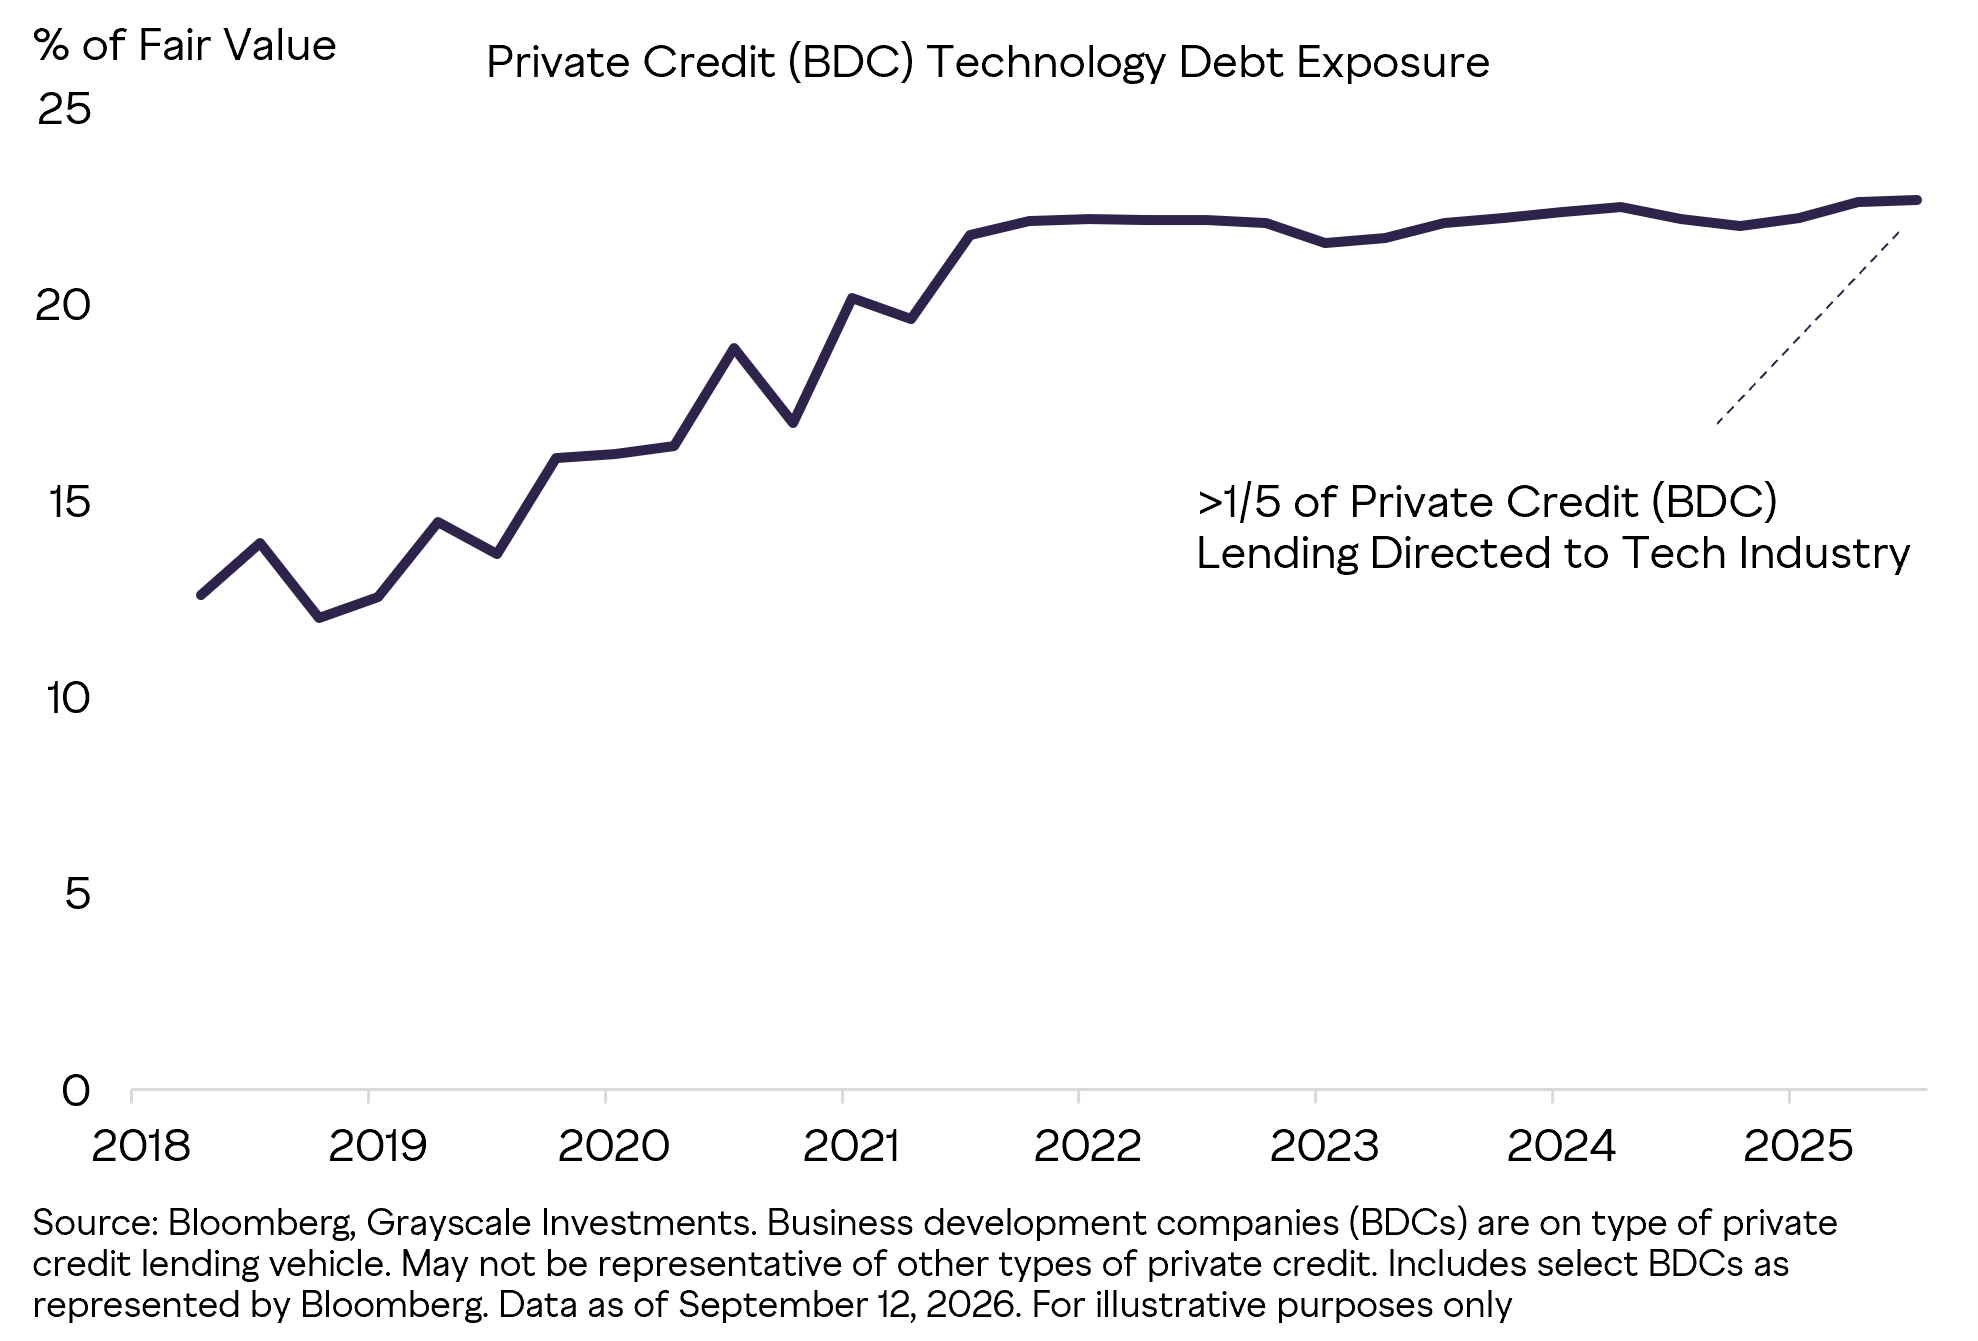
Vốn tư nhân cũng ngày càng quan trọng. Tín dụng công nghệ trong thị trường leveraged credit có thể đã vượt 500 tỷ USD. Khi nhu cầu vốn vượt khả năng bảng cân đối và dự án cần cấu trúc riêng, private credit có thể tài trợ data center, nhà cung cấp compute và hạ tầng điện.
6 Các chuyên gia compute AI: tiếp cận trực diện hơn, rủi ro cao hơn
So với tập đoàn công nghệ lớn, doanh nghiệp chuyên biệt về compute AI nhỏ hơn và rủi ro hơn, nhưng mang lại mức tiếp cận trực tiếp hơn với mất cân bằng cung–cầu. Mô hình chung là giành quyền sử dụng lượng điện lớn tại một địa điểm, xây cơ sở chạy thiết bị tính toán và bán quyền sử dụng theo hợp đồng dài hạn.
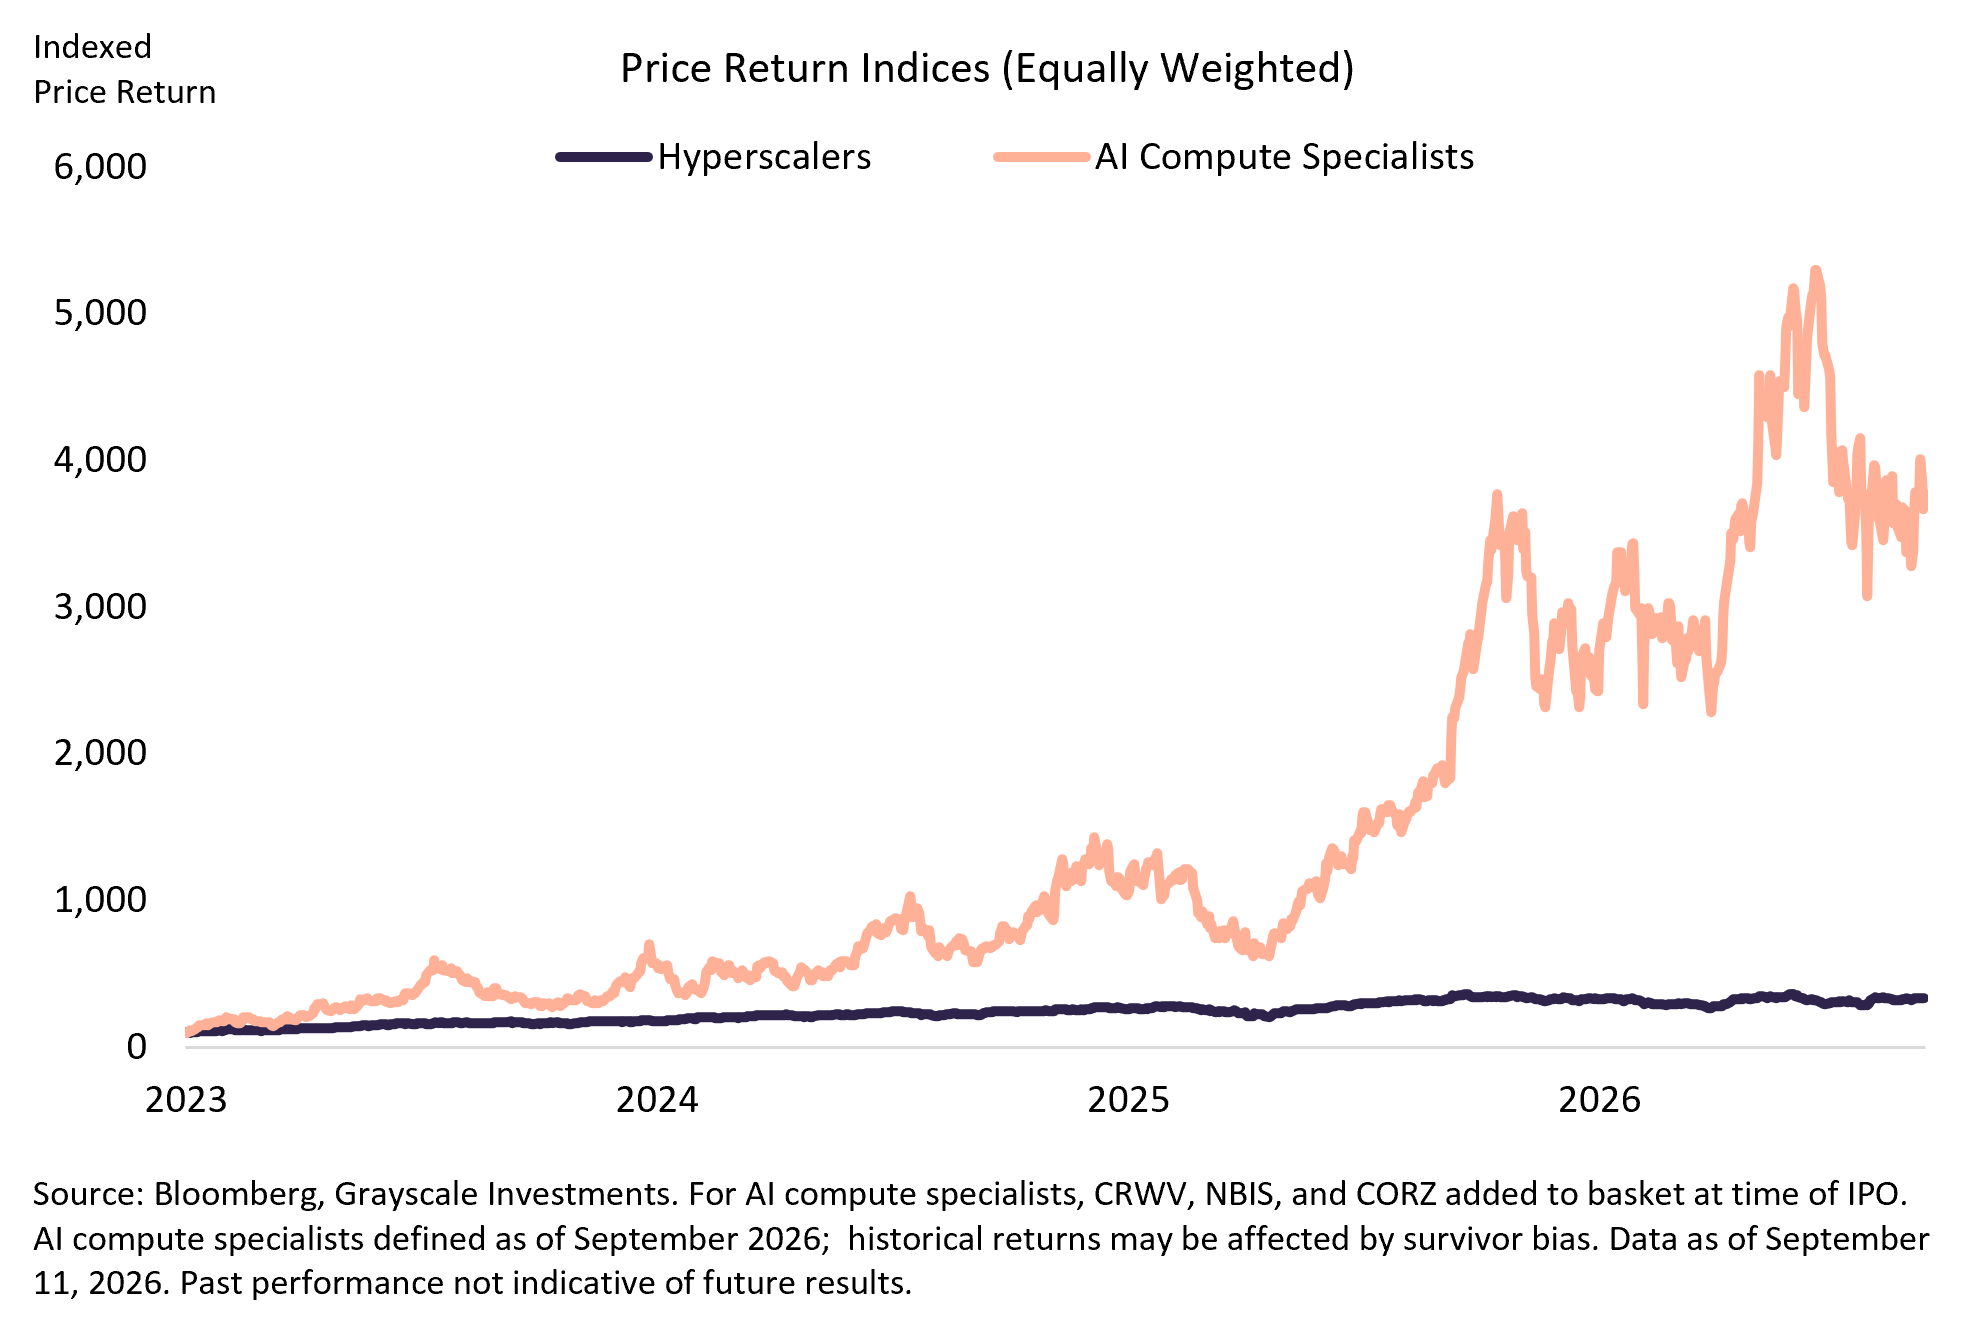
Grayscale xác định 11 công ty niêm yết Mỹ thuộc nhóm này. Tài sản khan hiếm cốt lõi không chỉ là GPU mà là kết nối lưới điện. Do hàng chờ đấu nối dài, doanh nghiệp đưa công suất có điện vào vận hành nhanh hơn có thể chốt mức giá hợp đồng hấp dẫn.
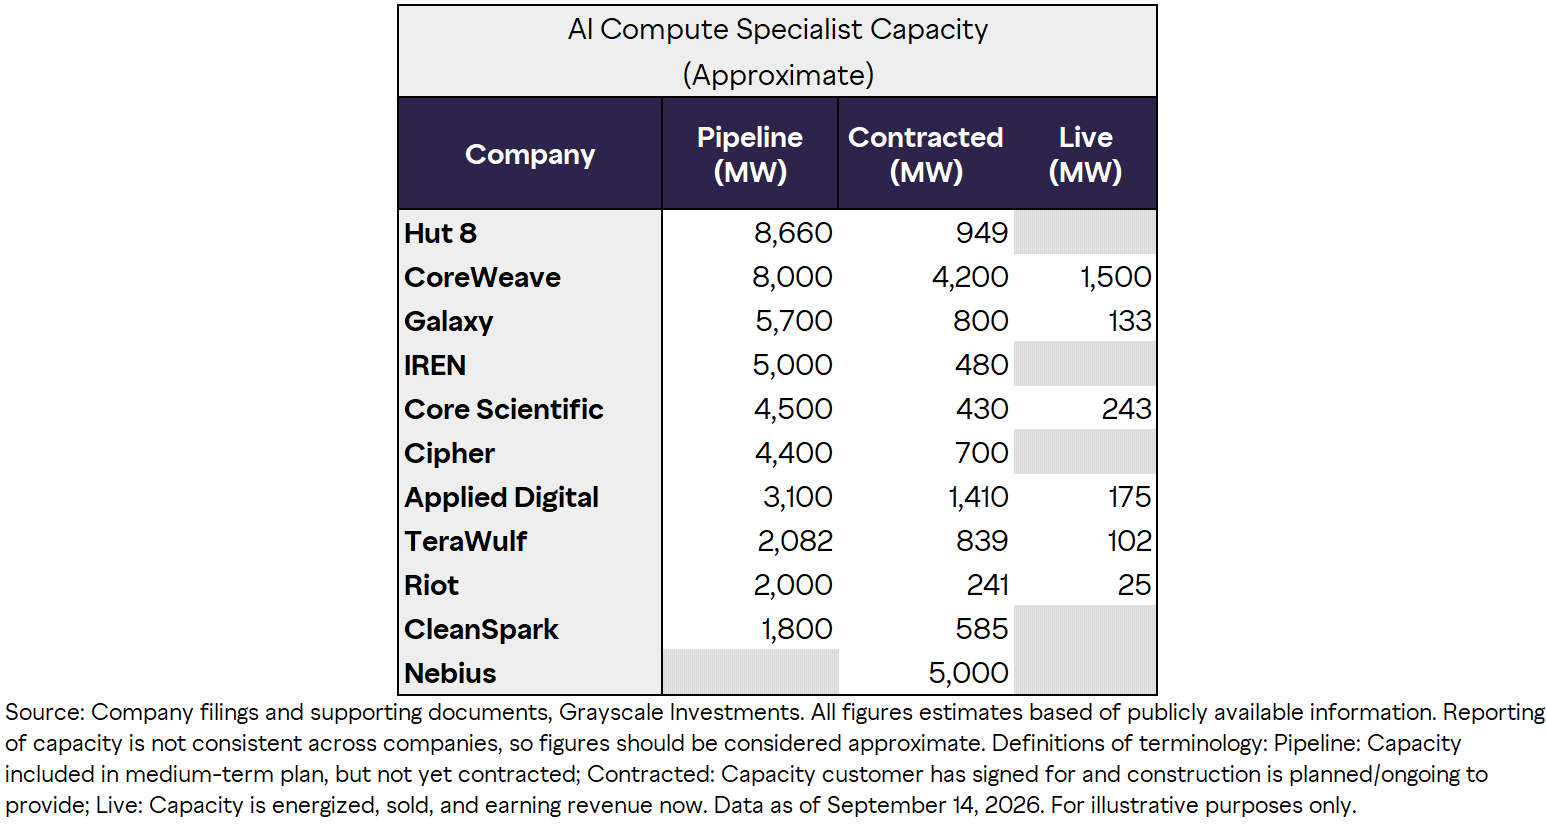
Chủ data center
Sở hữu quyền tiếp cận điện và cho thuê không gian khoảng 10–15 năm.
Neocloud
Mua, lắp GPU và bán quyền truy cập theo hợp đồng khoảng 1–3 năm.
Đây thường là doanh nghiệp tăng trưởng cao, CAPEX lớn và đang thua lỗ. Phần lớn có công suất kế hoạch cao nhưng công suất đã bàn giao thấp. Luận điểm đầu tư phụ thuộc vào khả năng giao đúng hạn, đúng ngân sách, duy trì giá khi ký mới hoặc gia hạn, và chất lượng tín dụng của khách hàng.
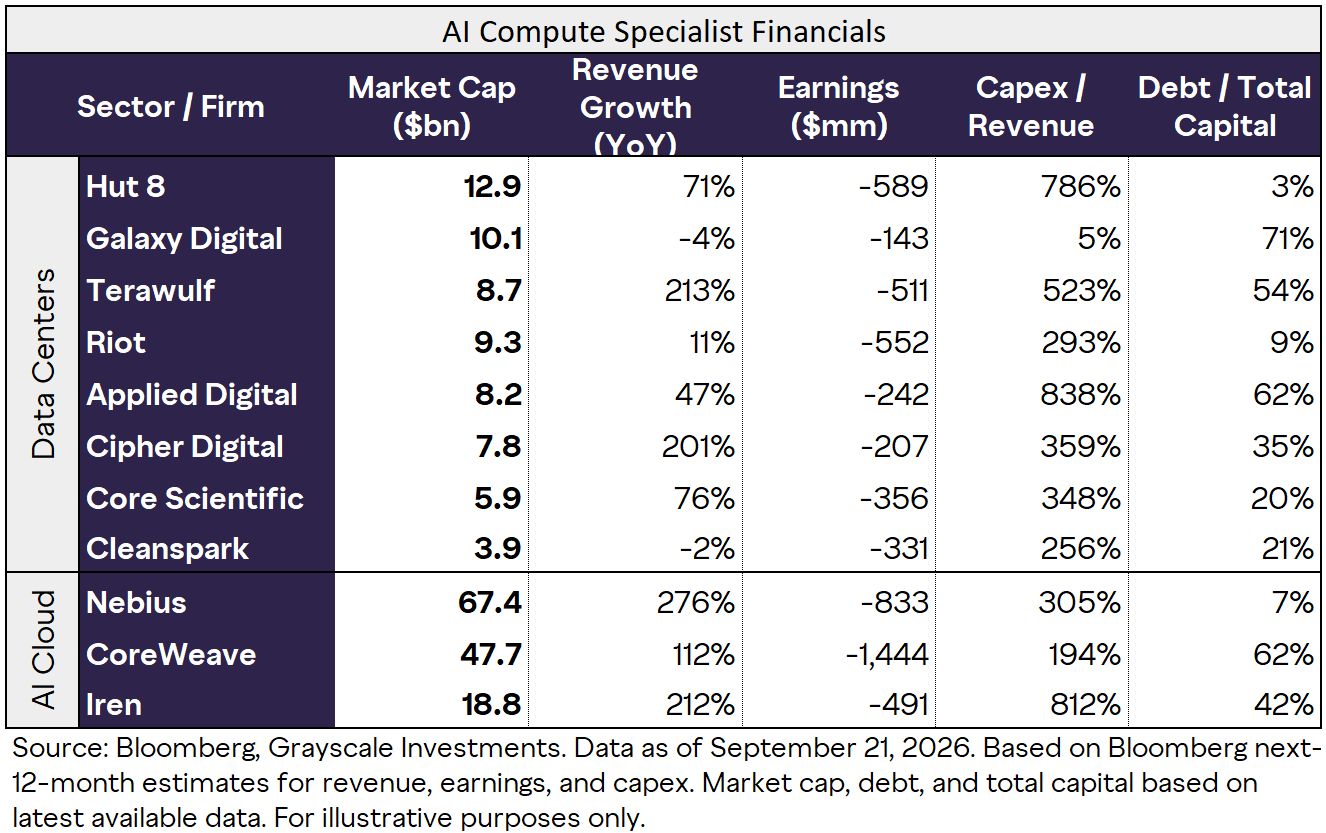
7 Công ty đào Bitcoin: quyền chọn đối với giá trị kết nối điện
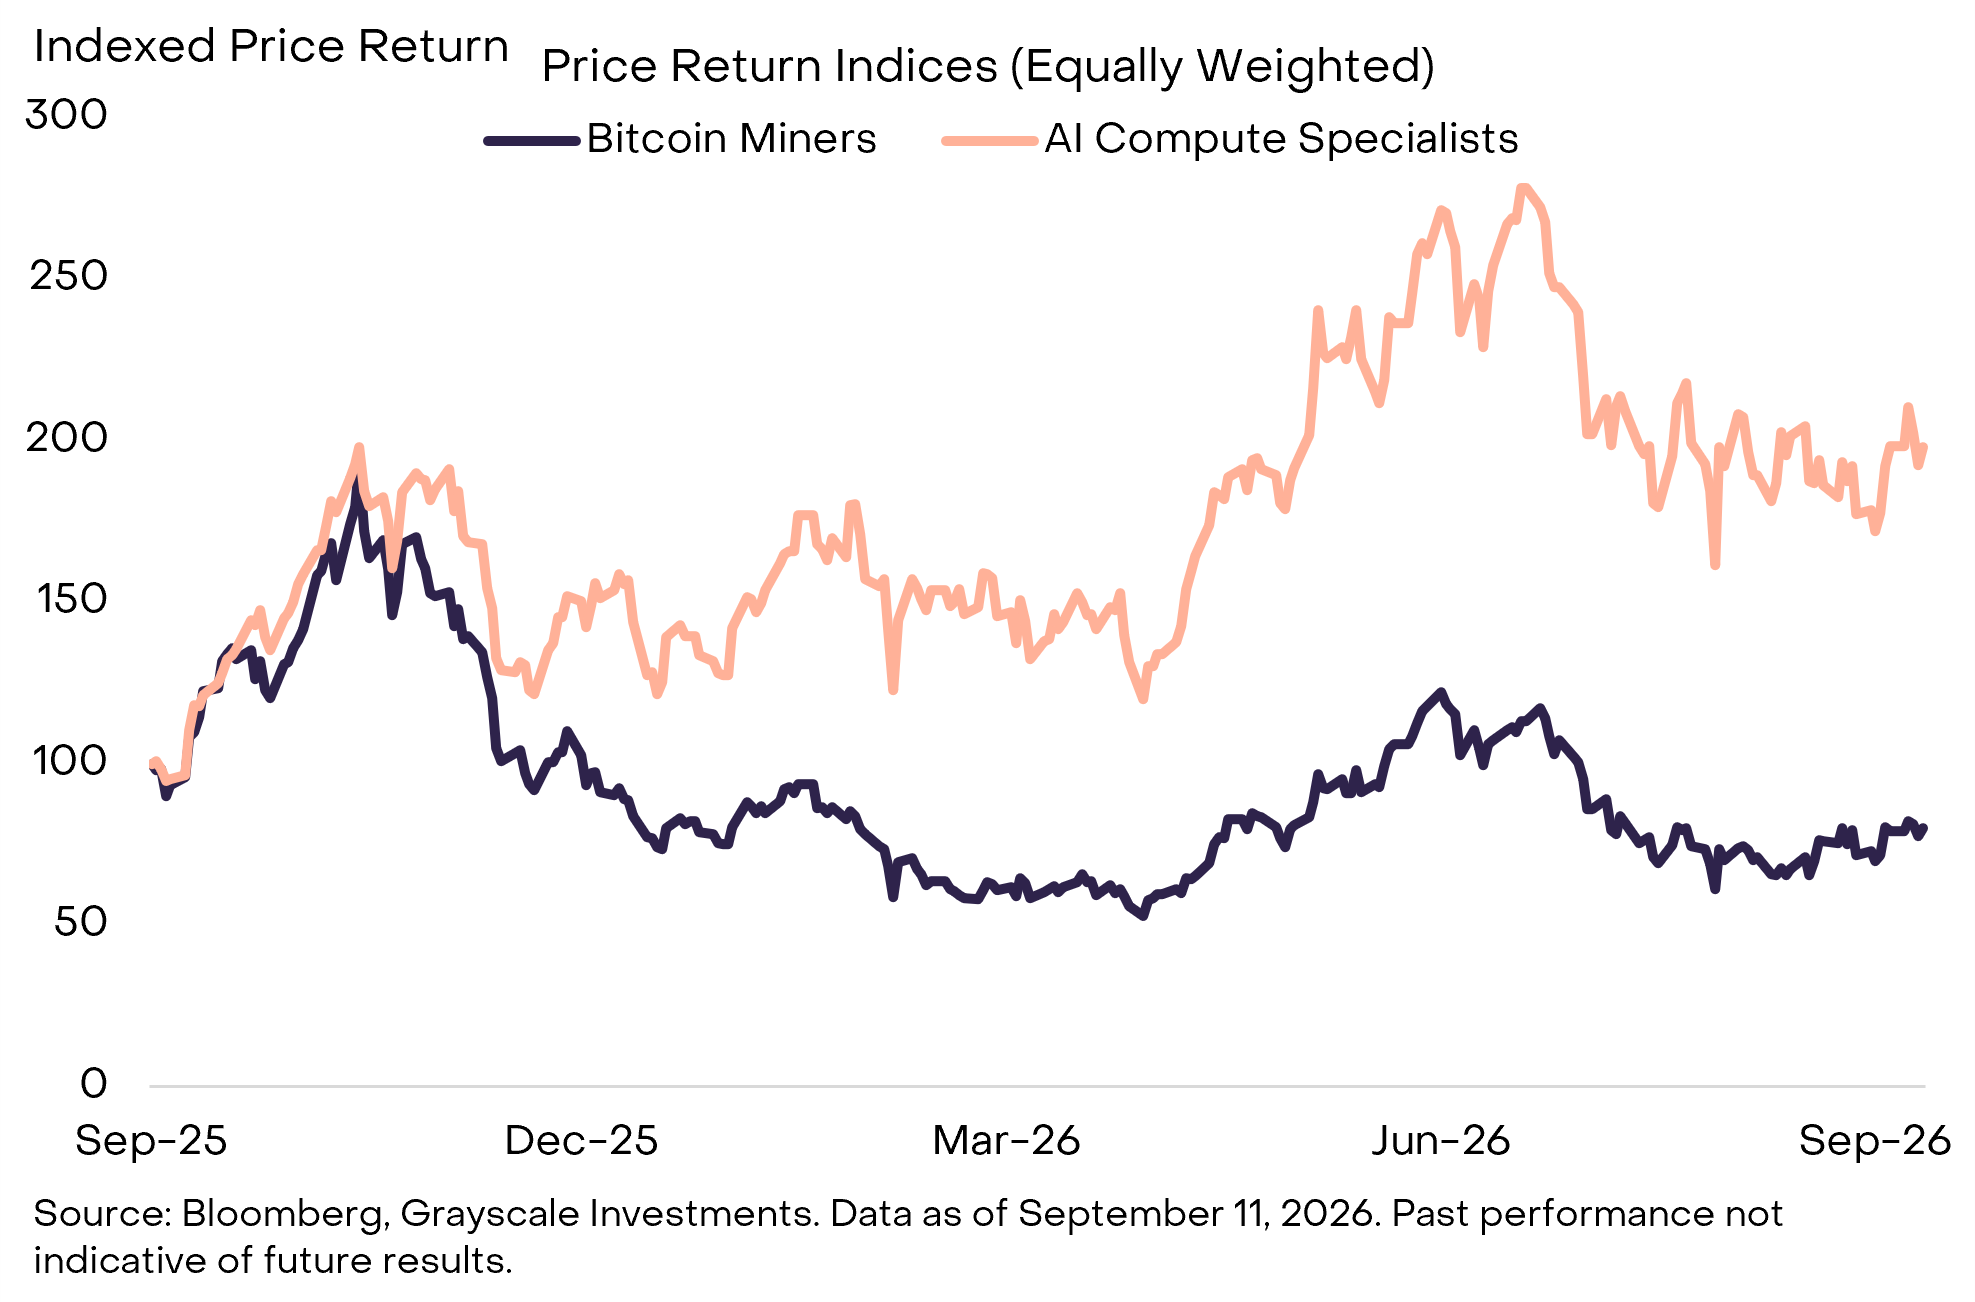
Trong 11 chuyên gia compute AI niêm yết Mỹ, chín công ty đang hoặc từng đào Bitcoin; CoreWeave từng đào Ethereum. Chỉ Nebius không có nguồn gốc khai thác crypto.
Đào Bitcoin và AI compute có cấu trúc tương đồng. Miner dùng điện chạy ASIC để tạo hash rồi chuyển thành Bitcoin. AI compute dùng điện chạy GPU để tạo GPU-giờ, cuối cùng tạo token AI. Vì đào Bitcoin tiêu thụ điện lớn, các miner đã sở hữu thứ thị trường AI cần nhất khi cơn sốt xuất hiện: kết nối lưới.
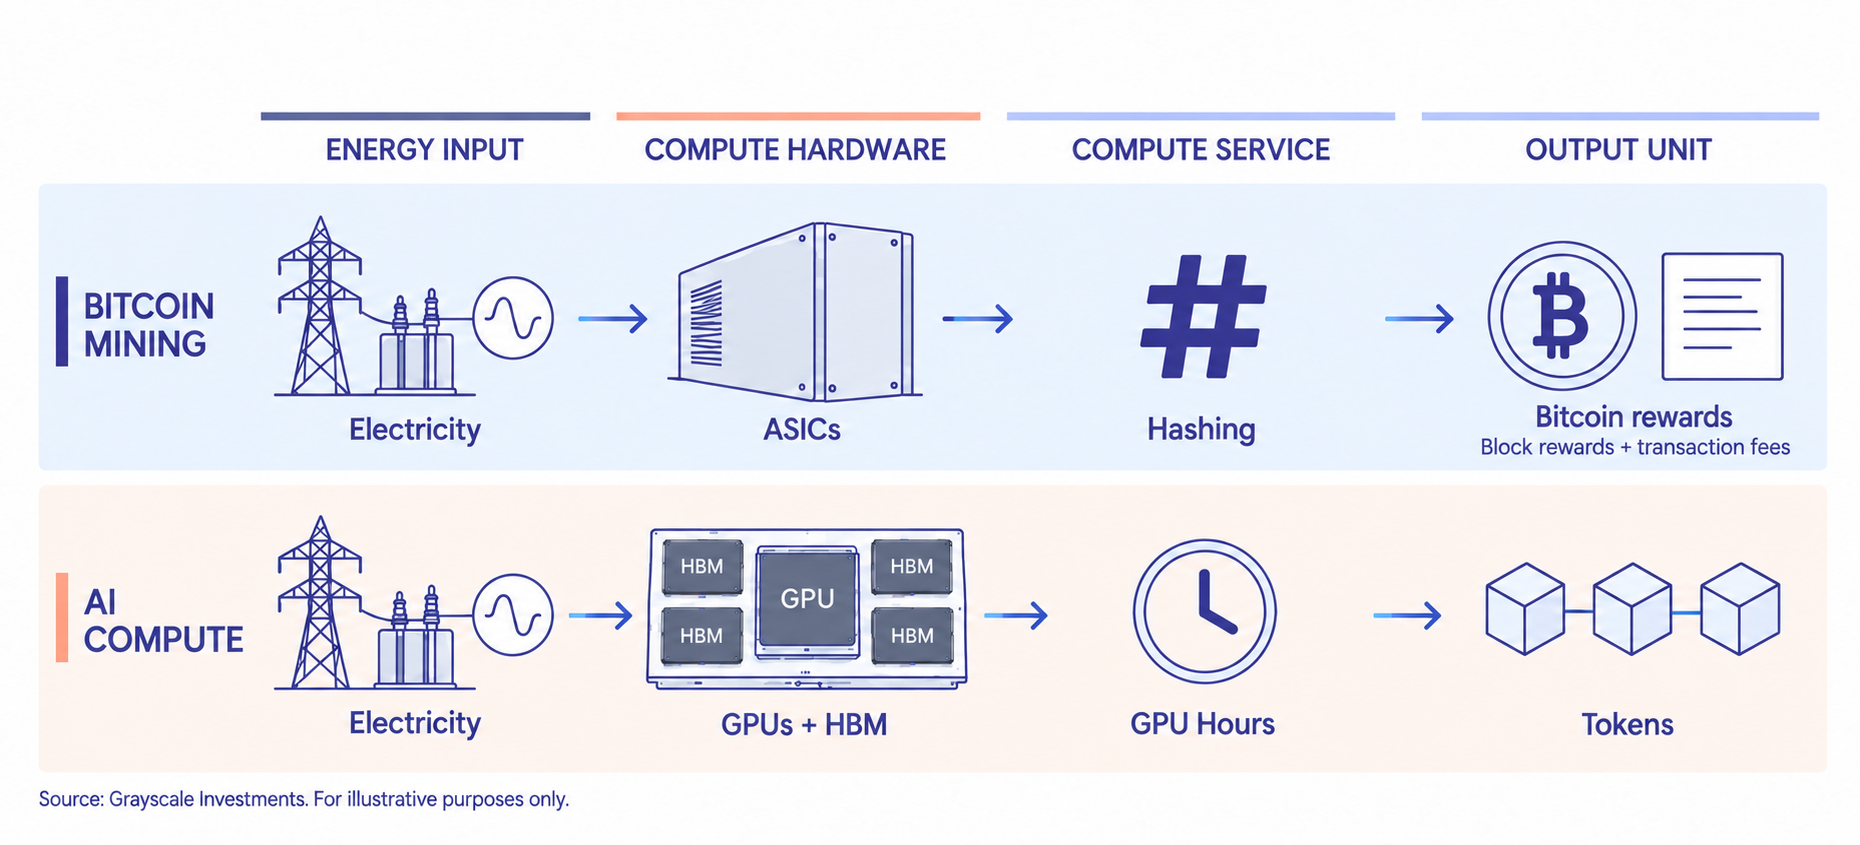
AI/HPC tạo doanh thu trung bình trên mỗi MWh cao khoảng gấp hai lần đào Bitcoin. Vì vậy, hầu hết miner niêm yết đã chuyển đổi hoặc công bố kế hoạch dành một phần công suất điện cho AI/HPC. Cipher, Core Scientific, Applied Digital và Galaxy đã chuyển hoàn toàn trong nhóm chuyên gia được nêu.
Đầu tư vào miner chưa chuyển đổi hoàn toàn có thể được xem như mua quyền chọn trên giá trị kết nối điện. Tuy nhiên, không phải địa điểm nào cũng phù hợp: AI cần độ tin cậy, cáp quang, làm mát và cấu hình nguồn điện cao hơn đáng kể.
8 Những cách khác để đầu tư vào chuỗi xây dựng
Ngoài chuyên gia compute và miner chuyển đổi, nhà đầu tư có thể tiếp cận luận điểm thiếu hụt qua hạ tầng truyền thống, công ty tăng trưởng mới và mạng phi tập trung.
- Hạ tầng truyền thống: Digital Realty cung cấp data center đa dạng và dòng tiền thuê định kỳ; Bloom Energy hỗ trợ phát điện tại chỗ; Vertiv cung cấp điện và hệ thống làm mát.
- Chip tối ưu inference: Etched phát triển phần cứng chạy mô hình nhanh và hiệu quả hơn.
- Năng lượng thay thế: Panthalassa kết hợp compute với năng lượng sóng biển; Valar Atomics phát triển lò phản ứng hạt nhân mô-đun nhỏ.
- Truyền tải và làm mát: Veir dùng vật liệu siêu dẫn; Madrone dùng làm mát điểm sương để giảm điện và nước.
- Crypto và hạ tầng phi tập trung: Bittensor, Akash, quyền inference token hóa như DIEM và tín dụng GPU on-chain như USD.AI.
9 Rủi ro đối với luận điểm nút thắt compute
Rủi ro lớn nhất là nguồn cung bắt kịp nhanh hơn dự kiến. GPU được sản xuất nhanh hơn, data center mới đi vào hoạt động, mô hình hiệu quả hơn, chip tùy chỉnh và edge computing có thể làm giảm khan hiếm, từ đó gây áp lực lên mức sử dụng, giá và biên lợi nhuận.
- Hiệu quả mô hình tăng nhanh
- Chip lỗi thời
- Dịch chuyển sang edge computing
- Quá cung data center
- Tập trung khách hàng
- Nợ cao và chi phí vốn
- Trễ tiến độ, vượt ngân sách
- Công suất không được cấp điện hoặc cho thuê
Trong kịch bản xấu, nhóm dễ tổn thương nhất là neocloud đòn bẩy cao, nhà phát triển có pipeline lớn nhưng chưa có điện và công ty được định giá dựa trên giả định giao công suất đúng hạn. Miner được định giá nhờ khả năng chuyển đổi AI cũng có thể giảm mạnh nếu cơ sở thiếu độ tin cậy, cáp quang hoặc làm mát phù hợp.
Hyperscaler nhìn chung có khả năng hấp thụ áp lực tốt hơn, dù xây dựng quá mức vẫn có thể kéo giảm dòng tiền tự do và lợi nhuận trên vốn đầu tư.
10 Kết luận: đừng chỉ đoán mô hình thắng cuộc
AI có thể là sản phẩm kỹ thuật số, nhưng việc sản xuất trí tuệ vẫn phụ thuộc vào chuỗi hạ tầng vật lý. Khi ngành chuyển từ training khổng lồ sang inference khổng lồ, nhu cầu vẫn phải đi qua điện, data center, chip, bộ nhớ, làm mát và cloud.
Thay vì cố dự đoán mô hình hoặc ứng dụng nào chiến thắng, Grayscale cho rằng cơ hội bền vững hơn nằm ở chủ sở hữu công suất compute đã được cấp điện — hạ tầng khan hiếm mà nhiều mô hình và ứng dụng thành công đều phải phụ thuộc.
FINVENTURE VIEW
1. Điện đã trở thành “đất nền” của nền kinh tế AI
GPU có thể được sản xuất thêm, nhưng vị trí có điện, giấy phép, cáp quang và làm mát không thể xuất hiện ngay lập tức. Trong chu kỳ này, kết nối lưới giống quyền sử dụng đất ở vị trí chiến lược: nó quyết định dự án nào có thể thực sự đi vào vận hành.
2. Inference khiến nhu cầu compute bền hơn nhưng cũng khó dự báo hơn
Training diễn ra theo từng dự án lớn, còn agent có thể tạo nhu cầu liên tục và phân tán. Điều này hỗ trợ mức sử dụng dài hạn cho hạ tầng, nhưng doanh thu sẽ phụ thuộc vào tốc độ phổ cập ứng dụng, giá token và mức hiệu quả của mô hình.
3. Miner là quyền chọn, không phải mọi kết nối điện đều là data center AI
Nguồn gốc crypto giúp miner sở hữu điện sớm, nhưng chuyển đổi đòi hỏi vốn, độ ổn định, mạng quang và làm mát. NĐT cần phân biệt rõ công suất “có điện” với công suất “AI-ready”, tránh định giá toàn bộ MW đào Bitcoin như MW compute cao cấp.
4. Đòn bẩy tài chính có thể là điểm gãy của chu kỳ
Nút thắt kéo dài giúp giá cao, nhưng cũng khuyến khích vay nợ và xây dựng ồ ạt. Khi công suất mới giao trễ hoặc giá compute giảm, neocloud và nhà phát triển đòn bẩy cao có thể chịu rủi ro lớn hơn hyperscaler. Vì vậy, hợp đồng đầu ra, chất lượng khách hàng và lịch đáo hạn nợ quan trọng không kém quy mô pipeline.
MIỄN TRỪ TRÁCH NHIỆM: Bài viết này do FinVenture tổng hợp và biên soạn lại từ Grayscale Research nhằm mục đích cung cấp thông tin và giáo dục thị trường, không phải dự báo hay tư vấn đầu tư. Các doanh nghiệp hạ tầng AI, data center, neocloud và khai thác crypto có thể chịu rủi ro cao về vốn, nợ, xây dựng, công nghệ, khách hàng, pháp lý và biến động giá. Số liệu phản ánh thời điểm nguồn được công bố và có thể thay đổi. Người đọc cần tự thẩm định và tự chịu trách nhiệm cho quyết định của mình.
Khoa Nam
Chuyên viên phân tích tài chính tại FinVenture


 Facebook Comments Plugin