Bài viết nhằm mục đích thông tin và giáo dục tài chính. Các số liệu và nhận định cần được đối chiếu với tài liệu gốc, quy định áp dụng và điều khoản sản phẩm trước khi sử dụng cho quyết định tài chính.
1 · Stablecoin đã trở thành hạ tầng thanh toán
Trong giai đoạn đầu, stablecoin chủ yếu được dùng trong hệ sinh thái crypto như một dạng thanh khoản chờ. Nhà đầu tư giữ token neo giá USD để chuyển đổi nhanh giữa các tài sản số hoặc di chuyển vốn giữa các nền tảng.
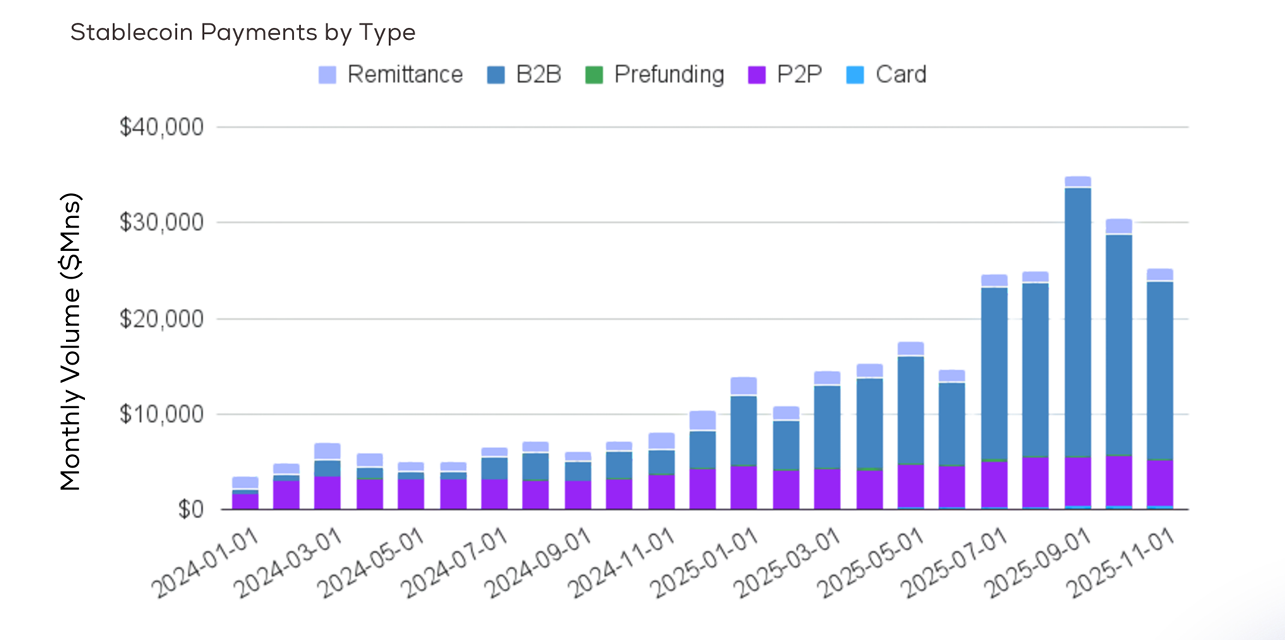
Cách nhìn đó hiện không còn đủ. Nguồn cung stablecoin đã mở rộng mạnh so với cuối năm 2020, trong khi hoạt động sử dụng mới xuất hiện ở thanh toán xuyên biên giới, thanh toán B2B và các luồng tiền cần được đối soát gần như liên tục.
Khi stablecoin đóng vai trò lớp trung chuyển giữa doanh nghiệp, ví điện tử, sàn giao dịch và hệ thống fiat, chúng bắt đầu chạm vào những nguồn thu vốn thuộc về ngân hàng: tiền gửi, phí chuyển tiền, ngoại hối và quan hệ thanh toán với khách hàng doanh nghiệp.

của người gửi
làm lớp trung chuyển
quốc gia người nhận
2 · Vì sao ngân hàng bắt đầu tham gia ngay lúc này?
Trong nhiều năm, ngân hàng phải cân nhắc stablecoin trong một vùng xám về pháp lý: đó là công cụ thanh toán, tài sản số, chứng khoán hay một dạng tiền gửi mới? Khi các khung quy định tại Mỹ và châu Âu trở nên rõ hơn, bài toán được chuyển từ “có được phép hay không?” sang “nếu không tham gia, ngân hàng sẽ mất gì?”.
Nếu doanh nghiệp dùng token để thanh toán nhà cung cấp, giữ vốn lưu động hoặc chuyển tiền quốc tế, ngân hàng có thể mất đồng thời số dư tiền gửi, quan hệ thanh toán và phí giao dịch.
Stablecoin có thể rút ngắn thời gian thanh toán và giảm một số lớp trung gian. Tuy nhiên, lợi ích thực tế phụ thuộc vào thanh khoản, khả năng đổi ngoại tệ và năng lực thanh toán tại đầu cuối.
3 · Stablecoin ngân hàng khác gì stablecoin độc lập?
Stablecoin do ngân hàng phát hành có thể tạo cảm giác an tâm hơn vì gắn với một tổ chức quen thuộc, hệ thống tuân thủ và quan hệ tài khoản hiện hữu. Tuy nhiên, khả năng sử dụng thực tế không chỉ phụ thuộc vào tên tuổi nhà phát hành.
• Lợi thế là mạng lưới chấp nhận được xây dựng theo thời gian.
• Rủi ro tập trung ở dự trữ, quản trị, pháp lý và khả năng đổi ra fiat.
• Phù hợp với thanh toán tổ chức hoặc hành lang được kiểm soát.
• Rủi ro lớn là bị giới hạn trong hệ sinh thái phát hành.
Do đó, câu hỏi quan trọng không phải chỉ là ngân hàng nào phát hành token. Câu hỏi quan trọng hơn là token đó có thể được chấp nhận ở đâu, chuyển đổi với chi phí nào và có thể đi đến giao dịch cuối hay không.
4 · Điều này ảnh hưởng đến bạn như thế nào?
Với giao dịch xuyên biên giới, lợi ích rõ nhất là tốc độ quay vòng vốn. Một khoản tiền dùng để thanh toán có thể được chuyển trên blockchain trong vài phút thay vì nằm chờ nhiều ngày. Doanh nghiệp không nhất thiết phải chuyển toàn bộ số dư sang stablecoin; họ chỉ nên sử dụng token cho phần vốn thực sự cần di chuyển.
Stablecoin ngân hàng có thể không được bảo hiểm như tiền gửi, không hưởng lãi theo cơ chế tiền gửi và có thể bị đóng băng hoặc hủy theo điều khoản phát hành. Quyền lợi cụ thể phụ thuộc vào cấu trúc pháp lý, hợp đồng sản phẩm và quốc gia nơi khách hàng cư trú.
• Giảm một số lớp trung gian và chi phí đối soát.
• Hoạt động 24/7 và hỗ trợ tự động hóa.
• Khả năng đổi sang fiat và mức phí liên quan.
• Quyền đóng băng, hủy hoặc hạn chế chuyển toke
5 · Bài toán lớn nhất: coin có thể rời ngân hàng không?
Một liên minh ngân hàng có thể tạo ra token riêng cho từng thành viên. Nhưng nếu stablecoin của Ngân hàng A không thể chuyển mượt sang Ngân hàng B, ví điện tử, blockchain công khai hoặc tài sản số khác, hệ thống mới sẽ chỉ là phiên bản số hóa của hệ thống thanh toán phân mảnh hiện tại.
Khó khăn không chỉ nằm ở công nghệ. Ngân hàng đối thủ phải sẵn sàng nhận token của nhau; quy trình KYC của bên gửi có thể không được chấp nhận ở bên nhận; còn mỗi quốc gia lại có một bộ quy tắc khác nhau.
hợp pháp
và đổi fiat
chấp nhận
cuối
và dự trữ
và ví
thanh khoản
địa phương
6 · Người dùng nên kiểm tra điều gì?
Thứ nhất, token có thể sử dụng ở đâu? Nếu token chỉ hoạt động trong một ứng dụng, giá trị thanh toán sẽ thấp hơn đáng kể so với một stablecoin có mạng lưới chấp nhận rộng.
Thứ hai, cơ chế đổi ra tiền pháp định thế nào? Cần biết ai cung cấp thanh khoản, thời gian xử lý, phí, tỷ giá và điều gì xảy ra khi dịch vụ tạm dừng.
Thứ ba, quyền lợi pháp lý là gì? “Ổn định theo giá USD” không đồng nghĩa với “được bảo hiểm như tiền gửi”. Cần đọc điều khoản về bảo hiểm, lãi suất, quyền đóng băng và quyền hủy token.
Thứ tư, stablecoin có thực sự cải thiện giao dịch của bạn không? Với một khoản thanh toán nội địa vốn đã nhanh và rẻ, stablecoin có thể không tạo ra lợi ích đủ lớn để bù cho rủi ro mới.
Kết luận · Ngân hàng không muốn đứng ngoài đường ray thanh toán mới
Các ngân hàng quan tâm đến stablecoin vì token đã tiến hóa từ một công cụ giao dịch crypto thành một lớp hạ tầng cho dòng tiền. Khi doanh nghiệp dùng token để thanh toán xuyên biên giới, ngân hàng có nguy cơ mất tiền gửi, phí giao dịch và quan hệ khách hàng.
Với khách hàng, lợi ích tiềm năng là có thật: tiền có thể di chuyển nhanh hơn, phí có thể thấp hơn và hoạt động thanh toán có thể chạy 24/7. Nhưng tốc độ không miễn phí. Người dùng có thể phải đánh đổi bảo hiểm tiền gửi, lãi suất, khả năng rút tiền và sự linh hoạt khi token bị giới hạn trong một hệ sinh thái.
Vì vậy, câu hỏi đáng theo dõi không chỉ là ngân hàng nào phát hành stablecoin đầu tiên. Câu hỏi lớn hơn là token đó có thể đi xa đến đâu. Nếu các bank coin kết nối được với nhau và với hệ thống thanh toán hiện hữu, chúng có thể tạo ra một lớp hạ tầng mới.
Bài viết chỉ nhằm mục đích thông tin và giáo dục, không phải lời khuyên đầu tư. Stablecoin, token tiền gửi và các hệ thống thanh toán blockchain có thể chịu rủi ro pháp lý, thanh khoản, vận hành, đối tác và công nghệ.


 Facebook Comments Plugin