- Strategy nắm giữ 843.775 BTC, đối ứng với 6,71 tỷ USD trái phiếu chuyển đổi và 15,24 tỷ USD cổ phiếu ưu đãi — tổng mệnh giá nghĩa vụ ~21,95 tỷ USD.1,3
- Mô hình định giá mọi nghĩa vụ trên một kịch bản tham chiếu duy nhất: BTC tăng 10%/năm, biến động 40%, với giá tham chiếu 63.701 USD.1
- Hai chỉ số khung: BTC Breakeven ARR 3,24% (mức tăng BTC tối thiểu để tự nuôi toàn bộ cổ tức & lãi vĩnh viễn) và BTC Hurdle ARR ~10,8% (chi phí vốn thực để tạo tín dụng hạng đầu tư).1,4
- Theo mô hình, giá sàn của toàn bộ nợ chuyển đổi nằm trong khoảng 369–2.456 USD và của cổ phiếu ưu đãi trong khoảng 3.983–20.587 USD — đều nằm rất sâu dưới giá giao ngay ~63.700 USD.1
- Dưới giả định đó, chỉ STRD bị xếp vào vùng lợi suất cao (174 bps); toàn bộ phần còn lại đạt hạng đầu tư (≤150 bps). BTC hiện thấp hơn ~49% so với đỉnh 126.080 USD và dưới giá vốn trung bình ~75.476 USD.1,2,3
Vì sao Strategy tự xây dựng thang xếp hạng tín dụng cho chính mình
Không tổ chức xếp hạng lớn nào (Moody’s, S&P, Fitch) hiện chấm điểm cho trái phiếu chuyển đổi hay cổ phiếu ưu đãi của Strategy. Khoảng trống đó buộc thị trường phải định giá các công cụ này như một dạng “tài sản đại diện cho Bitcoin” mập mờ, thay vì như những khoản tín dụng có kỳ hạn, thứ tự ưu tiên và mức đảm bảo rõ ràng.
Bảng điều khiển tại Strategy.com/credit lấp khoảng trống đó bằng cách áp một khung định lượng thống nhất lên toàn bộ cấu trúc vốn: mỗi công cụ nhận một xếp hạng nội bộ, một mức chênh lệch tín dụng tính bằng điểm cơ bản (bps) và một mức giá sàn Bitcoin. Cách trình bày này đưa cấu trúc của Strategy về đúng ngôn ngữ mà một nhà quản lý quỹ trái phiếu vẫn dùng để so sánh rủi ro giữa các khoản tín dụng.1,2
Bảng điều khiển là bước mở rộng của những gì Strategy khởi động từ tháng 07/2026, khi báo cáo quý 2 lần đầu giới thiệu chỉ số BTC Hurdle ARR 10,8% — mức lợi nhuận kép hằng năm mà Bitcoin cần đạt để chi phí vốn của cấu trúc tín dụng được “hoàn vốn” ở chuẩn hạng đầu tư.4
Bảng điều khiển tín dụng gốc
Toàn bộ số liệu trong bài được trích trực tiếp từ ảnh chụp bảng điều khiển chính thức dưới đây, với bộ giả định BTC Price 63.701 USD, độ biến động 40% và ARR tham chiếu 10%.
Bảng điều khiển tín dụng Bitcoin của Strategy tại giả định BTC 63.701 USD, biến động 40%, ARR 10%. Nguồn: Strategy.com/credit.1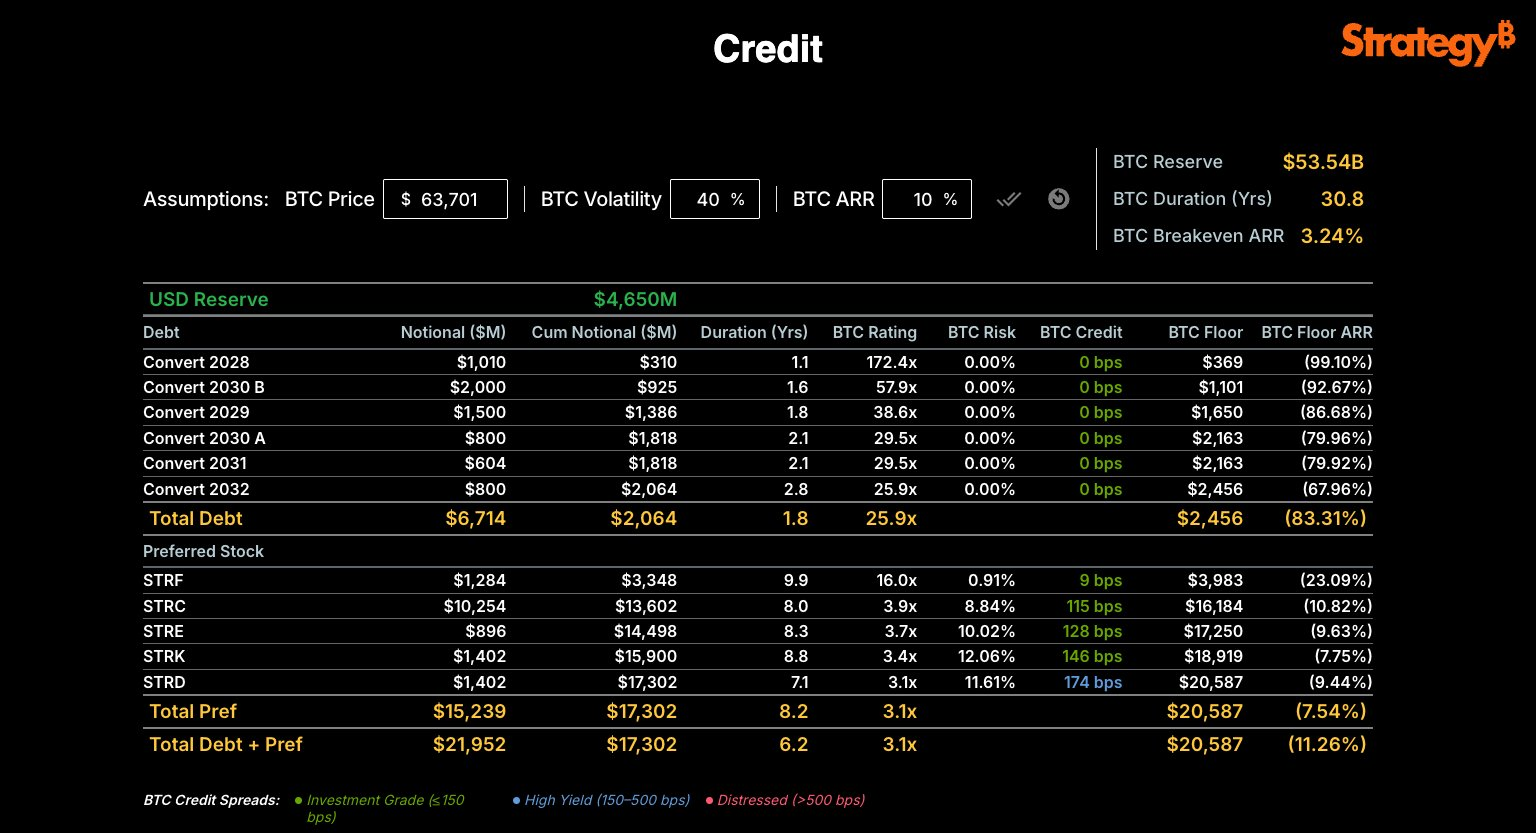
Lớp nợ ưu tiên nhất: trái phiếu chuyển đổi
Trái phiếu chuyển đổi đứng ở lớp ưu tiên cao nhất của cấu trúc vốn. Dưới kịch bản tham chiếu, cả sáu lô đều nhận chênh lệch tín dụng 0 bps và xếp hạng đảm bảo (BTC Rating) từ 25,9x đến 172,4x — nghĩa là mỗi USD nợ được “phủ” bởi nhiều lần giá trị Bitcoin. Giá sàn tương ứng nằm rất thấp, chỉ 369–2.456 USD.
| Nợ chuyển đổi | Mệnh giá ($M) | Kỳ hạn (năm) | BTC Rating | Chênh lệch | Giá sàn BTC | Floor ARR |
|---|---|---|---|---|---|---|
| Convert 2028 | 1.010 | 1,1 | 172,4x | 0 bps | 369 $ | (99,10%) |
| Convert 2030 B | 2.000 | 1,6 | 57,9x | 0 bps | 1.101 $ | (92,67%) |
| Convert 2029 | 1.500 | 1,8 | 38,6x | 0 bps | 1.650 $ | (86,68%) |
| Convert 2030 A | 800 | 2,1 | 29,5x | 0 bps | 2.163 $ | (79,96%) |
| Convert 2031 | 604 | 2,1 | 29,5x | 0 bps | 2.163 $ | (79,92%) |
| Convert 2032 | 800 | 2,8 | 25,9x | 0 bps | 2.456 $ | (67,96%) |
| Tổng nợ chuyển đổi | 6.714 | 1,8 | 25,9x | — | 2.456 $ | (83,31%) |
Thứ tự ưu tiên thanh toán và lớp cổ phiếu ưu đãi
Bên dưới nợ chuyển đổi là bốn (nay là năm) lớp cổ phiếu ưu đãi, xếp theo thứ tự ưu tiên giảm dần. Càng xuống thấp, mức đảm bảo càng mỏng, chênh lệch tín dụng càng rộng và giá sàn càng cao — nghĩa là công cụ đó “chạm đáy” sớm hơn khi Bitcoin giảm.
| Cổ phiếu ưu đãi | Mệnh giá ($M) | Kỳ hạn (năm) | BTC Rating | BTC Risk | Chênh lệch | Giá sàn BTC | Floor ARR |
|---|---|---|---|---|---|---|---|
| STRF · Strife | 1.284 | 9,9 | 16,0x | 0,91% | 9 bps | 3.983 $ | (23,09%) |
| STRC · Stretch | 10.254 | 8,0 | 3,9x | 8,84% | 115 bps | 16.184 $ | (10,82%) |
| STRE · Euro Stretch | 896 | 8,3 | 3,7x | 10,02% | 128 bps | 17.250 $ | (9,63%) |
| STRK · Strike | 1.402 | 8,8 | 3,4x | 12,06% | 146 bps | 18.919 $ | (7,75%) |
| STRD · Stride | 1.402 | 7,1 | 3,1x | 11,61% | 174 bps | 20.587 $ | (9,44%) |
| Tổng ưu đãi | 15.239 | 8,2 | 3,1x | — | — | 20.587 $ | (7,54%) |
| Tổng Nợ + Ưu đãi | 21.952 | 6,2 | 3,1x | — | — | 20.587 $ | (11,26%) |
Bốn chỉ số để đọc sức khỏe cấu trúc vốn
Đặt cạnh nhau, các chỉ số cho thấy một logic khép kín: dự trữ Bitcoin 53,54 tỷ USD phủ khoảng 2,4 lần tổng nghĩa vụ 21,95 tỷ USD ở giá hiện tại, và mô hình chỉ cần BTC tăng 3,24%/năm để tự trang trải mọi khoản chi trả. Khoảng cách giữa mức 3,24% đó và ngưỡng hạng đầu tư 10,8% chính là “biên an toàn tín dụng” mà Strategy muốn thị trường nhìn thấy.1,4
Sơ đồ mô phỏng
Sơ đồ dưới đây mô phỏng vị trí từng “giá sàn” trên thang giá Bitcoin từ 0 đến đỉnh lịch sử 126.080 USD. Điểm đáng chú ý: mọi giá sàn — kể cả của lớp ưu đãi junior nhất là STRD (20.587 USD) — đều nằm sâu dưới giá giao ngay hiện tại (~63.700 USD), hàm ý một “đệm” đáng kể theo mô hình. Cần lưu ý đệm này phụ thuộc vào giả định BTC tăng 10%/năm và biến động 40%.
3.983 – 20.587 USD
~63.700
126.080
369 – 2.456 USD
~75.476
Bối cảnh giá: dưới đỉnh ~49% và dưới giá vốn
Bitcoin lập đỉnh ~126.080 USD ngày 06/10/2025, rồi điều chỉnh sau cú “flash crash” ngày 10/10 xóa khoảng 19 tỷ USD vị thế đòn bẩy. Đến giữa tháng 8/2026, giá quanh 63.700 USD — thấp hơn đỉnh gần 49% và nằm dưới giá vốn trung bình ~75.476 USD của Strategy, khiến khoản đầu tư Bitcoin ở trạng thái lỗ trên giấy.2,3
STRC
STRC (Stretch) là lớp ưu đãi lớn nhất tính theo mệnh giá — 10,25 tỷ USD, tương đương gần hai phần ba toàn bộ lớp ưu đãi — nên diễn biến của nó có trọng số lớn nhất lên “sức khỏe tín dụng” tổng thể. Đây là chứng khoán trả lãi suất thả nổi với mệnh giá 100 USD; trong tháng 8/2026 STRC giao dịch dưới mệnh giá, quanh vùng 86–94 USD.6,7
Để bảo vệ mốc mệnh giá, Strategy đã triển khai chương trình mua lại và sử dụng nguồn quỹ dự trữ. Công ty bán một phần Bitcoin trong tháng 8 để tài trợ cho việc mua lại STRC, đồng thời Saylor giữ quan điểm STRC sẽ trở về 100 USD. Việc bán tài sản đảm bảo để chống đỡ một lớp junior hơn là điểm cần theo dõi về mặt kỷ luật vốn.7,8
Với chênh lệch 115 bps, STRC vẫn nằm trong vùng hạng đầu tư theo mô hình, nhưng BTC Risk 8,84% và giá sàn 16.184 USD là cao nhất trong nhóm ưu đãi có quy mô lớn. Vì trọng số mệnh giá áp đảo, bất kỳ sự trượt giá kéo dài nào của STRC cũng kéo chỉ số tín dụng gộp của cả cấu trúc đi xuống nhanh hơn các lớp nhỏ.1,6
Minh bạch: con dao hai lưỡi
Việc công khai giá sàn vừa là công cụ truyền thông vừa là cam kết chịu trách nhiệm. Trước đây, một số ý kiến cho rằng các chỉ số “thu nhập từ Bitcoin” của Strategy có phần tô hồng hiệu quả thực. Ngược lại, giá sàn công khai chính xác ranh giới mà từng lớp trong cấu trúc vốn mất đảm bảo — một dạng minh bạch mà ít công ty tự nguyện đưa ra.9
- Cho phép so sánh trực tiếp với tín dụng truyền thống.
- Định lượng rõ mức đảm bảo của từng lớp.
- Giảm mức “chiết khấu mập mờ” mà thị trường áp lên các công cụ.
- Giá sàn trở thành mốc tâm lý để thị trường soi.
- Mọi chỉ số phụ thuộc giả định ARR 10% và biến động 40%.
- Công khai chính xác điểm gãy của cấu trúc vốn.
Rủi ro và điều cần theo dõi
| Yếu tố theo dõi | Vì sao quan trọng |
|---|---|
| Giả định ARR & biến động | Toàn bộ xếp hạng, chênh lệch và giá sàn thay đổi nếu bỏ giả định BTC +10%/năm hoặc biến động 40%. |
| Trọng số STRC | Chiếm ~67% lớp ưu đãi; giá STRC dưới mệnh giá kéo chỉ số tín dụng gộp đi xuống. |
| Bán BTC để trả cổ tức/mua lại | Dùng tài sản đảm bảo để chống đỡ lớp junior làm mỏng dần lớp đệm dài hạn. |
| Dự trữ tiền mặt 4,65 tỷ$ | Đủ chi trả cổ tức & lãi khoảng 2 năm; sau đó phụ thuộc phát hành mới hoặc bán BTC. |
| Thiếu xếp hạng độc lập | Thang điểm do chính công ty xây dựng; chưa được tổ chức xếp hạng lớn kiểm chứng. |
Kết luận
Bảng tín dụng của Strategy là một nỗ lực chuẩn hóa: nó dịch một cấu trúc vốn phức tạp sang ngôn ngữ xếp hạng, chênh lệch và giá sàn quen thuộc với thị trường trái phiếu. Dưới kịch bản tham chiếu BTC +10%/năm, phần lớn cấu trúc đạt hạng đầu tư, dự trữ Bitcoin phủ ~2,4 lần nghĩa vụ, và mọi giá sàn nằm sâu dưới giá giao ngay.
Nhưng chính sự phụ thuộc vào một bộ giả định duy nhất là ranh giới của mô hình: thay giả định, các con số sẽ đổi. Điểm căng thẳng gần nhất vẫn là STRC — lớp lớn nhất, đang dưới mệnh giá, và là nơi công ty đang chủ động can thiệp. Với nhà quan sát trung lập, giá trị lớn nhất của bảng điều khiển không nằm ở kết luận “an toàn hay không”, mà ở chỗ nó đặt sẵn những mốc số để mọi tranh luận về sau đều dựa trên cùng một dữ liệu.1,4,9
- Strategy — Bitcoin Credit Model (bảng điều khiển tín dụng). strategy.com/credit
- BeInCrypto (Phil Haunhorst) — “MicroStrategy ra mắt mô hình tín dụng kèm bảng điều khiển rủi ro Bitcoin”. bản gốc BeInCrypto / Yahoo Finance
- Strategy — Kết quả tài chính quý 2/2026. strategy.com/press · Q2 2026
- CoinDesk — “Saylor and Team Overhaul Strategy’s Bitcoin Metrics as Bear Market Persists”. coindesk.com
- SpendNode — “Saylor’s Strategy Public Bitcoin Credit Model (August 2026)”. spendnode.io/blog
- Strategy — STRC & STRD (thông tin công cụ). strategy.com/strc/learn · strategy.com/strd/learn
- BeInCrypto — Strategy bán Bitcoin trong tháng 8 để mua lại STRC. vn.beincrypto.com
- BeInCrypto — STRC bị định giá sai ~13% & mục tiêu về 100 USD. strc-mispriced · strc-100-target
- BeInCrypto — Tranh luận về chỉ số “thu nhập từ Bitcoin” & khả năng STRC tồn tại đến 2026. btc-gain · strc-survive-2026


 Facebook Comments Plugin