Gọi Vốn Crypto Tháng 8/2026: Dòng Tiền Rời Khỏi Các Chuỗi
Tổng vốn gọi được giữ mặt bằng chung, nhưng chỉ nhờ một thương vụ duy nhất. Bên dưới con số tổng, số vòng gọi vốn và số nhà đầu tư đều rơi xuống đáy nhiều năm và phần lớn dòng tiền chảy vào các doanh nghiệp bán quyền truy cập được cấp phép, không phải vào các blockchain.
Nguồn tham khảo: CryptoRank, “Crypto Fundraising in August 2026”, 03/09/2026. Số liệu dựa trên dữ liệu CryptoRank. Biên soạn & phân tích: FinVenture.
Điểm Nhấn Chính
Tóm tắt nhanh
- Vốn giữ mặt bằng, cấu trúc suy yếu: các dự án crypto gọi được 1,58 tỷ USD có công bố qua 28 vòng, tăng 5,4% so với tháng 7 nhưng số vòng giảm 22,2% — mức thấp nhất trong lịch sử hai năm.
- Một thương vụ giữ cả mặt bằng: Polymarket chiếm 1 tỷ USD (63,4% tổng công bố) ở định giá 21 tỷ USD. Loại vòng lớn nhất khỏi mỗi tháng, tháng 8 chỉ gọi được 578,5 triệu USD so với 1,10 tỷ USD của tháng 7 — giảm 47,3%.
- Mọi giai đoạn cùng rút lui: Seed và Pre-Seed giảm 57,5%, Series A trở lên giảm 56,7%, Strategic giảm 71,4%; tháng này chỉ có 3 vòng định danh theo chữ cái so với 13 của tháng 7.
- Tiền không vào các chuỗi: ngoài Polymarket, 90,7% vốn mạo hiểm công bố chảy vào các công ty không gắn với chuỗi nào; toàn bộ hệ sinh thái chuỗi gốc cộng lại chỉ gọi được 54 triệu USD.
- Nhà đầu tư rút nhanh hơn thương vụ: 131 tổ chức tham gia ít nhất một thương vụ, giảm 17,1% so với tháng 7 trong khi số bản ghi vốn mạo hiểm chỉ giảm 9,3%. Sự tham gia thu hẹp nhanh hơn dòng thương vụ.
- M&A hạ nhiệt: chỉ sáu thương vụ được công bố, ít nhất kể từ tháng 4; ba trong số đó công bố giá trị, tổng 290,5 triệu USD.
1 Hai Câu Trả Lời Cho Cùng Một Câu Hỏi
Tháng 8/2026 đưa ra hai câu trả lời cho cùng một câu hỏi. Tổng vốn mạo hiểm có công bố đạt 1,58 tỷ USD, nhỉnh hơn tháng 7 một chút — thoạt nhìn giống một thị trường đang giữ vững mặt bằng. Nhưng cấu trúc bên dưới lại đi theo chiều ngược lại: số công ty gọi được vốn thấp hơn bất kỳ tháng nào trong hai năm qua, số nhà đầu tư rót vốn thấp hơn bất kỳ tháng nào trong mười hai tháng qua, và một thương vụ duy nhất đóng góp gần hai phần ba tổng vốn.
Thương vụ đó là vòng 1 tỷ USD của Polymarket, công bố ngày 31/8 tại mức định giá 21 tỷ USD, do 1789 Capital dẫn dắt. Nếu loại nó ra, tháng 8 chỉ gọi được 578,5 triệu USD qua 27 vòng; trên cùng cách tính, tháng 7 gọi được 1,10 tỷ USD qua 35 vòng. Thị trường không hề tự giữ được mặt bằng — chỉ một thương vụ đã giữ nó.
Phần còn lại của dòng tiền đi về đâu mới là câu chuyện thứ hai, và cũng là câu chuyện bền vững hơn. Nó không chảy vào các hệ sinh thái blockchain, mà chảy vào các nhà môi giới, công ty thanh toán bù trừ, công ty thanh toán và đơn vị lưu ký — những doanh nghiệp đứng phía trên các chuỗi và bán quyền truy cập được cấp phép vào chúng.
Hoạt động gọi vốn: số thương vụ chạm đáy lịch sử
Số lượng thương vụ là nơi tháng 8 phá vỡ chính lịch sử của mình. Tháng này ghi nhận 28 vòng có công bố giá trị, so với 36 vòng của tháng 7 và 67 vòng của tháng 5; không tháng nào trong lịch sử hai năm thấp hơn. Hình 1 đặt số vòng này bên cạnh tổng vốn mạo hiểm công bố trong mười hai tháng gần nhất.
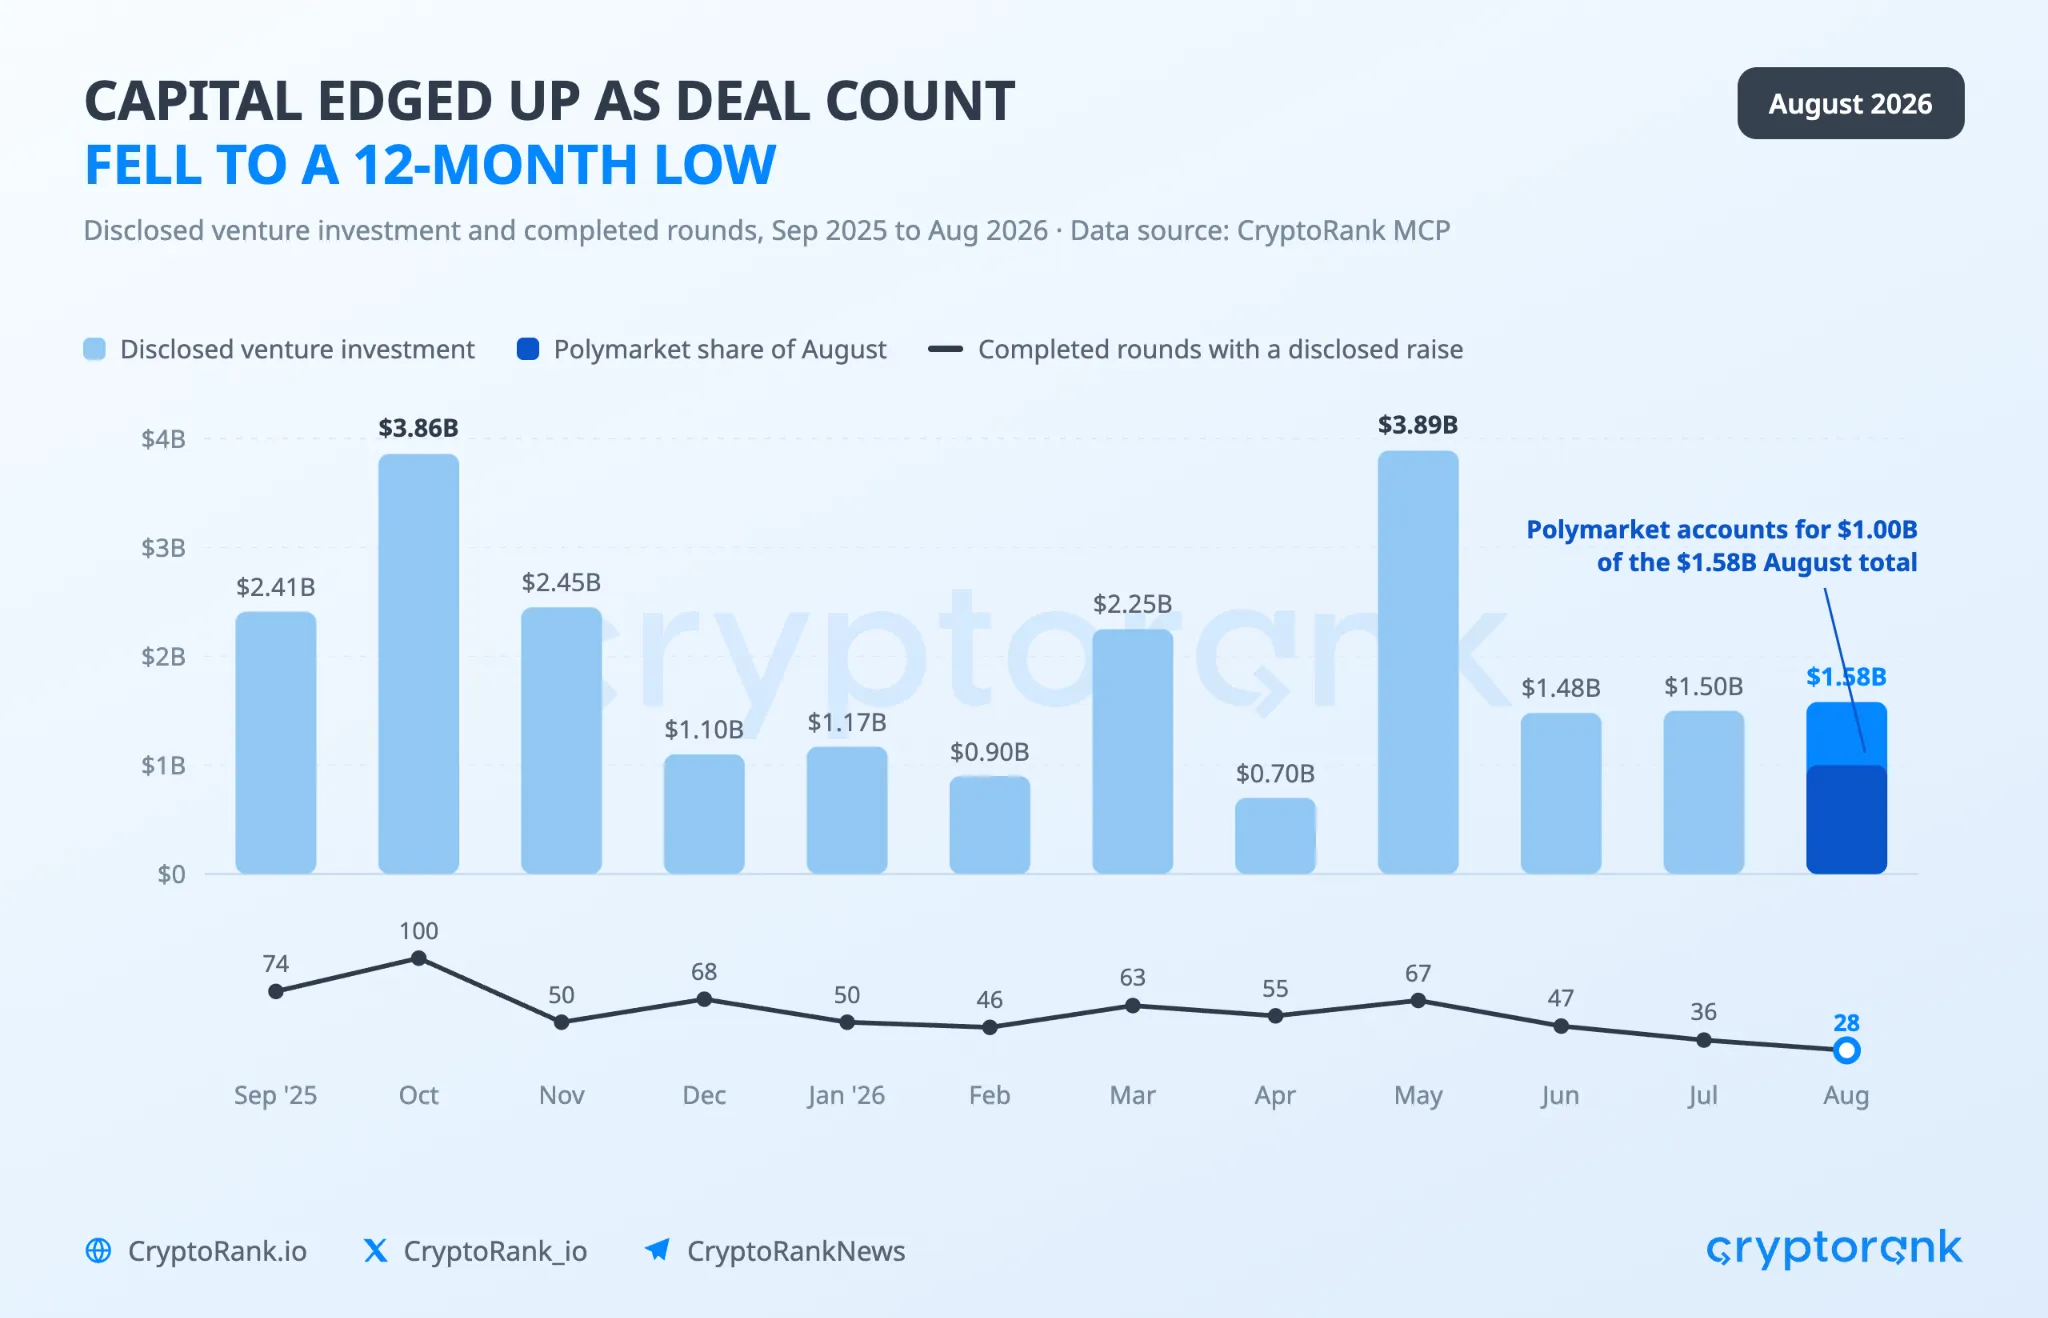
Nguồn: CryptoRank MCP
Vốn thì không đi xuống theo. Ở mức 1,58 tỷ USD, tháng 8 nằm dưới đỉnh mười hai tháng là 3,89 tỷ USD (tháng 5) và cao hơn hẳn đáy 700 triệu USD (tháng 4), sát mức 1,48 và 1,50 tỷ USD của tháng 6 và tháng 7. Giữ được vốn đi ngang khi số vòng ít hơn một phần tư đòi hỏi các thương vụ lớn hơn — và tháng 8 chỉ có đúng một. Quy mô vòng trung bình tăng lên 56,4 triệu USD từ 41,6 triệu, trong khi trung vị giảm còn 5,2 triệu từ 8,5 triệu — đó là dấu vết một ngoại lệ đơn lẻ để lại trên mẫu nhỏ, chứ không phải diện mạo một thị trường lành mạnh hơn.
Một khối hoạt động được tách riêng
Ngày 25/8, YZi Labs công bố lứa tham gia chương trình residency: 22 công ty, mỗi công ty nhận 500 nghìn USD trên cùng điều khoản. Chính mức rót vốn đồng nhất là lý do chúng được tách khỏi mọi con số trong báo cáo. Hai mươi hai khoản đầu tư 500 nghìn USD giống hệt nhau, công bố cùng một ngày, là một quyết định chương trình thực hiện một lần, không phải 22 vòng thương lượng riêng lẻ. Tính gộp vào sẽ đẩy tháng 8 lên 50 vòng với tổng công bố 1,59 tỷ USD, và ngụ ý một mức độ giao dịch mà tháng này không thực sự có. Dù vậy, xét riêng thì đây vẫn là đợt giải ngân đơn lẻ lớn nhất tháng tính theo số công ty — và cho thấy hỗ trợ giai đoạn sớm đang dịch chuyển khỏi các vòng định giá, hướng sang những chương trình rót cùng một mức vốn cho mọi bên.
2 Vốn Mạo Hiểm Chỉ Là Nửa Nhỏ Của Thị Trường
Vốn đầu tư trực tiếp vào công ty (primary funding) chỉ là phần thiểu số trong tháng 8. Trên tất cả các loại giao dịch được ghi nhận, tháng này tạo ra 5,58 tỷ USD giá trị công bố, và gọi vốn mạo hiểm chỉ chiếm 28,3%. Hai đợt huy động Post-IPO của Strategy đạt 2,33 tỷ USD, tức 41,8% — lớn hơn toàn bộ thị trường vốn mạo hiểm. Hình 2 trình bày cơ cấu này.

Nguồn: CryptoRank MCP
Một thương vụ PIPE bổ sung 1 tỷ USD, tài trợ nợ (debt) đóng góp 375 triệu USD và M&A 290,5 triệu USD. Các giao dịch không công bố giá trị bị loại khỏi những tổng này thay vì tính bằng 0 — điều làm giảm quy mô M&A nhiều nhất, vì ba trong sáu thương vụ tháng 8 không nêu con số. Hình dạng của tháng là một thị trường luân chuyển tiền qua bảng cân đối và quỹ dự trữ nhiều hơn là qua việc hình thành công ty mới.
3 Không Có Sự Xoay Vòng, Tất Cả Cùng Rút Lui
Khi vốn giảm ở một giai đoạn nhưng tăng ở giai đoạn khác, thị trường thường đang dịch chuyển khẩu vị rủi ro chứ không rút lui. Tháng 8 không như vậy. Vòng Seed và Pre-Seed gọi được 42,5 triệu USD so với 100,1 triệu tháng 7, giảm 57,5%. Series A trở lên giảm từ 796 triệu xuống 344,4 triệu, giảm 56,7%, với số vòng định danh theo chữ cái rơi từ mười ba xuống ba. Đầu tư Strategic giảm 71,4%, từ 545 triệu xuống 156 triệu. Hình 3 đặt hai tháng cạnh nhau.
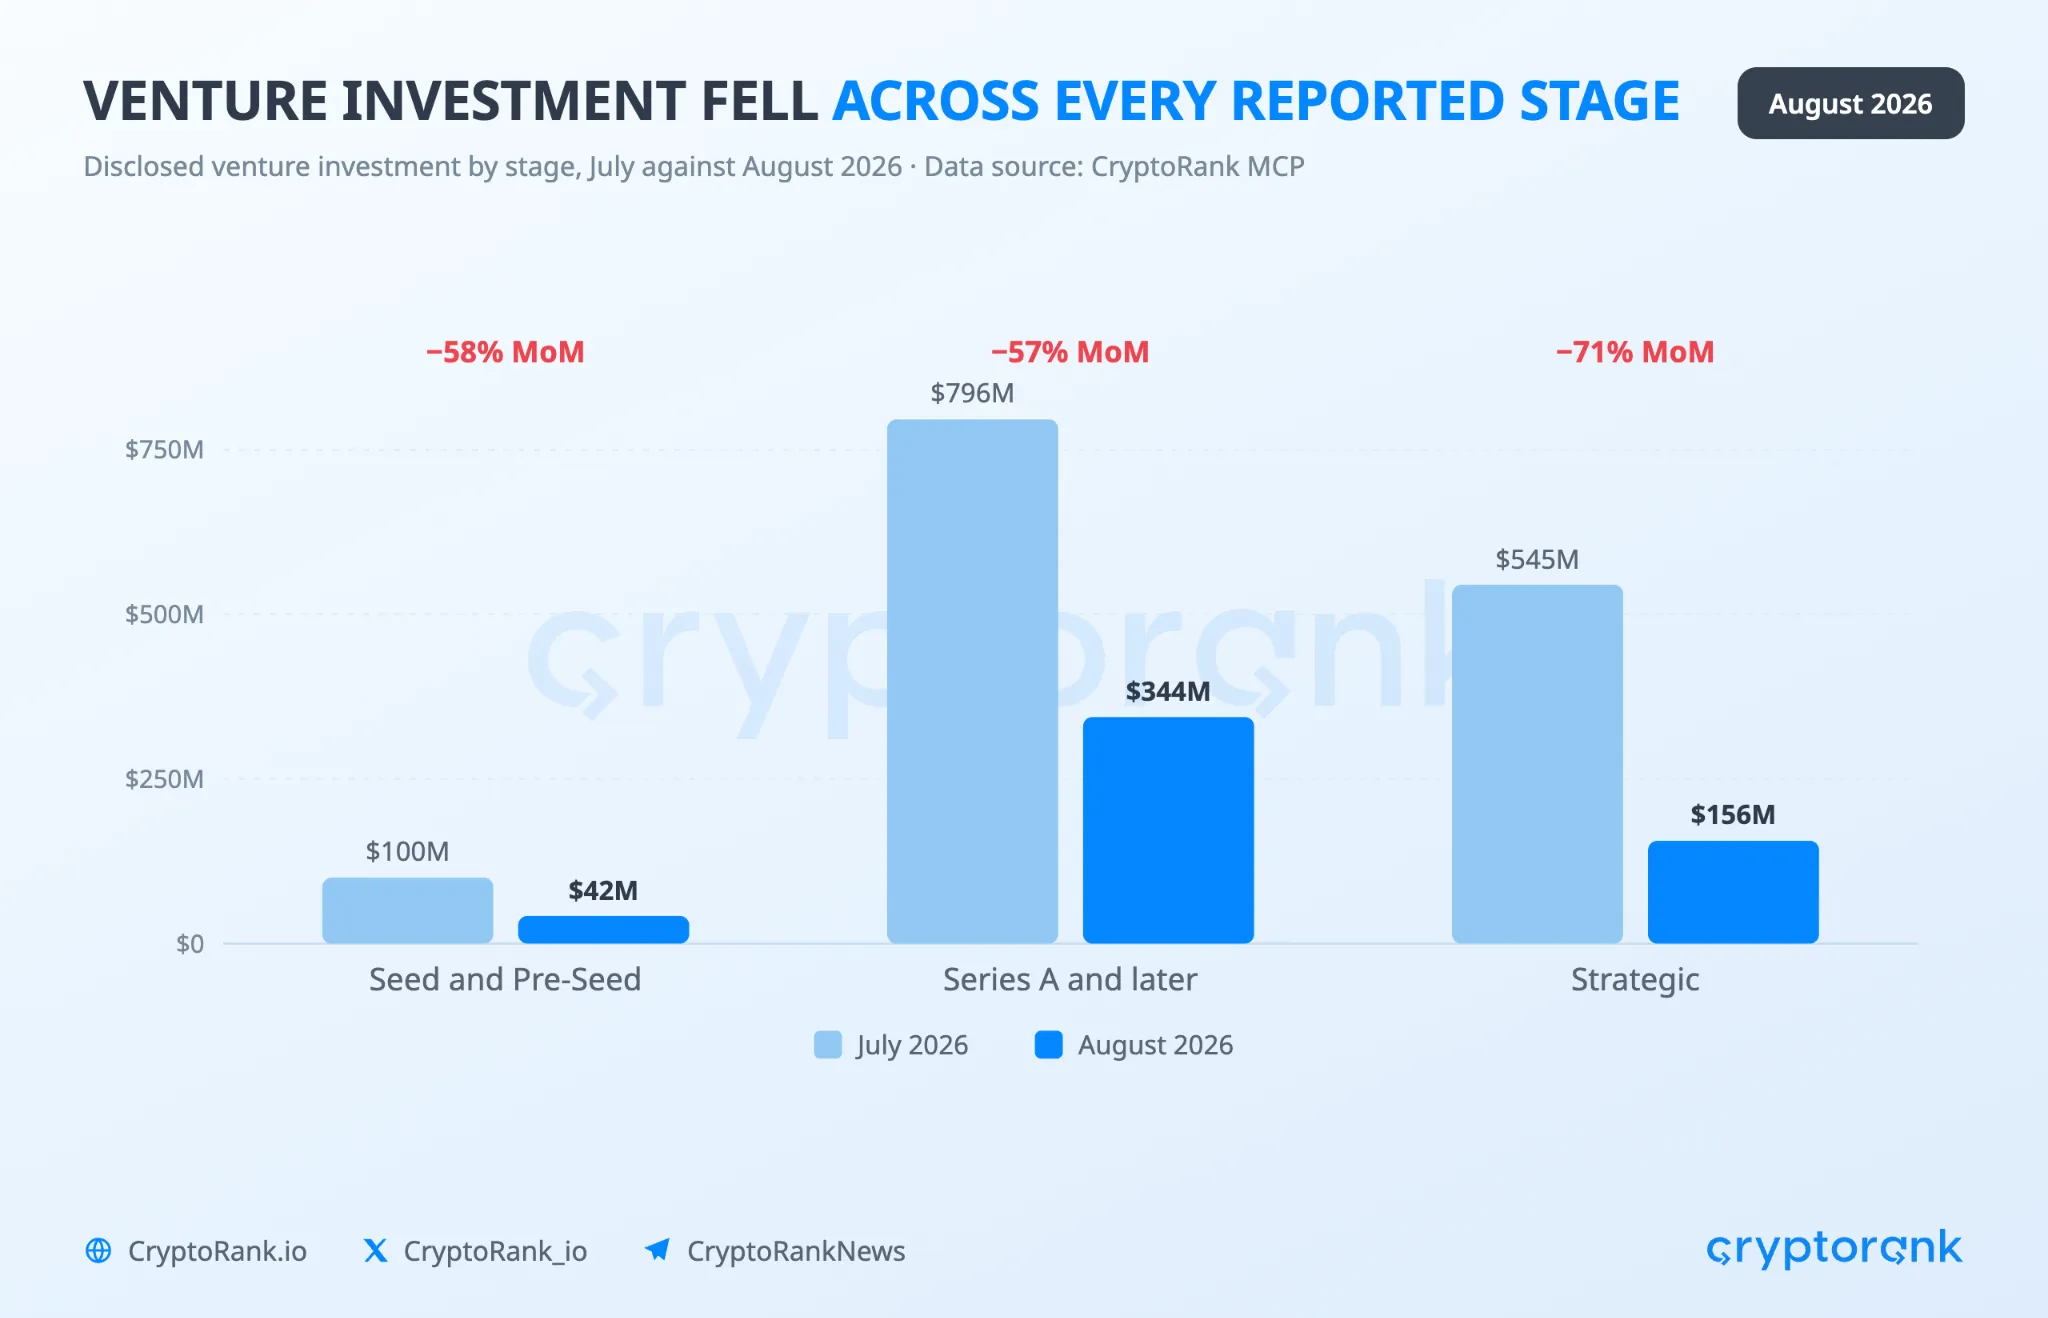
Nguồn: CryptoRank MCP
Ba vòng định danh theo chữ cái là con số mang nhiều ý nghĩa nhất. Một vòng định danh theo chữ cái (Series A, B, C…) là vòng đi kèm thẩm định, một mức định giá được ấn định và một ghế trong hội đồng quản trị — cơ chế biến một lứa dự án seed thành nhóm công ty có hậu thuẫn từ tổ chức. Tháng 8 chỉ tạo ra ba vòng như vậy: Series C trị giá 270 triệu USD của Ajaib Group, Series C trị giá 68 triệu USD của Fasset và Series B mở rộng trị giá 6,35 triệu USD của JPYC. Cả ba đều thuộc về các công ty bán sản phẩm tài chính được cấp phép — một nhà môi giới bán lẻ Indonesia, một ngân hàng số và một đơn vị phát hành stablecoin đồng yên — và không cái nào là một protocol.
4 Phân Tích Theo Danh Mục
Prediction Markets (thị trường dự đoán) dẫn đầu về vốn với 1 tỷ USD, tương đương 63,4% tổng công bố, và đạt con số đó chỉ trong một vòng. Thương vụ Prediction Markets thứ hai của tháng — vòng Pre-Series A của Fortune Protocol — đóng lại mà không công bố con số, nên tổng của danh mục này thực chất đo lường một giao dịch duy nhất chứ không phải cả hai. Hình 4 thể hiện vốn công bố theo danh mục cùng số vòng đứng sau mỗi con số.

Nguồn: CryptoRank MCP
Brokerage (môi giới) đứng thứ hai với 278,5 triệu USD từ hai vòng, cả hai đều công bố giá trị, trong đó lớn hơn là vòng Series C trị giá 270 triệu USD của Ajaib Group. SBI Holdings xuất hiện trong vòng đó và dẫn dắt vòng Series C trị giá 68 triệu USD của Fasset trong cùng tháng, đưa một tập đoàn tài chính Nhật Bản đứng sau 338 triệu USD vốn của tháng 8 — nhiều hơn bất kỳ danh mục nào ngoài Prediction Markets. Payments (thanh toán) và RWA ngang nhau về số vòng, năm mỗi bên, nhưng Payments công bố giá trị ở cả năm vòng còn RWA chỉ ở ba, nên khoảng cách giữa 117 triệu và 94 triệu USD của hai nhóm nằm ở mức độ công bố nhiều ngang với chênh lệch vốn thực.
5 Các Vòng Lớn Nhất, Đọc Như Những Doanh Nghiệp
Chín vòng trong tháng 8 công bố từ 10 triệu USD trở lên, cùng nhau chiếm 95,9% tổng vốn mạo hiểm công bố. Bảng 1 liệt kê chúng theo thứ tự quy mô.
| Dự án | Vốn gọi được | Giai đoạn | Nhà đầu tư tiêu biểu | Danh mục |
|---|---|---|---|---|
| Polymarket | 1 tỷ USD | Không công bố | 1789 Capital (dẫn dắt) | Prediction Markets |
| Ajaib Group | 270 triệu USD | Series C | SBI Holdings | Brokerage |
| RQD* Clearing | 74 triệu USD | Strategic | Bain Capital Tech Opportunities (dẫn dắt), Nyca Partners, ABN AMRO Clearing | RWA |
| Fasset | 68 triệu USD | Series C | SBI Holdings (dẫn dắt) | Payments |
| Yellow Card | 40 triệu USD | Strategic | Polychain Capital, Blockchain Capital, Sony Innovation Fund, SC Ventures | Payments |
| InvestiFi | 20 triệu USD | Strategic | Vibe Credit Union (dẫn dắt), BankTech Ventures, Idaho Central Credit Union | Infrastructure |
| Hivemind Digital Group | 17 triệu USD | Strategic | M&G Investments (dẫn dắt), FalconX, Sonic Boom Ventures | RWA |
| entropy | 14 triệu USD | Không công bố | Ribbit Capital (dẫn dắt) | Exchange |
| NeoSoul | 11 triệu USD | Pre-Series A | Amber Group, ArkStream Capital, MH Ventures | AI |
Bảng 1: Các vòng gọi vốn công bố từ 10 triệu USD trở lên trong tháng 8. Nguồn: CryptoRank MCP
Đọc như một danh sách doanh nghiệp thay vì một danh sách con số, đây là một tháng bất thường với crypto. Vòng Infrastructure lớn nhất chỉ 20 triệu USD, và không thương vụ DeFi hay Blockchain nào vượt 4 triệu USD. Sáu trong chín cái tên bán dịch vụ tài chính được cấp phép: một nhà môi giới bán lẻ, một công ty thanh toán bù trừ, hai công ty thanh toán, một nền tảng phục vụ các quỹ tín dụng và một công ty quản lý tài sản. Hai thương vụ lớn nhất tháng, Polymarket và Ajaib Group, đều là các nền tảng giao dịch cho người dùng cuối. Vốn chảy về nơi crypto gặp khách hàng và cơ quan quản lý, không phải nơi crypto được xây dựng.
Dưới ngưỡng 10 triệu USD, tháng này hoàn toàn không tập trung. Mười chín vòng công bố giá trị dưới ngưỡng đó và trải rộng trên mười hai danh mục, chỉ Payments và Launchpad chạm mốc ba vòng — nghĩa là độ rộng ít ỏi của tháng 8 nằm ở chính những khoản rót vốn nhỏ nhất.
6 Dòng Tiền Rời Khỏi Các Chuỗi
Sắp xếp tháng theo chuỗi mà mỗi công ty xây dựng trên đó cho bức tranh sắc nét nhất về nơi vốn tháng 8 chảy đến. Polygon dẫn đầu với 1 tỷ USD — và đó là riêng Polymarket. Khi loại nó ra, 524,5 triệu trong 578,5 triệu USD còn lại chảy vào các công ty không gắn với một chuỗi cụ thể nào: các nhà môi giới, công ty thanh toán bù trừ, mạng thanh toán và đơn vị lưu ký mà sản phẩm vận hành như nhau bất kể tài sản được thanh toán ở đâu. Đó là 90,7% mọi khoản gọi được ngoài vòng lớn nhất. Hình 5 thể hiện sự phân tách này.
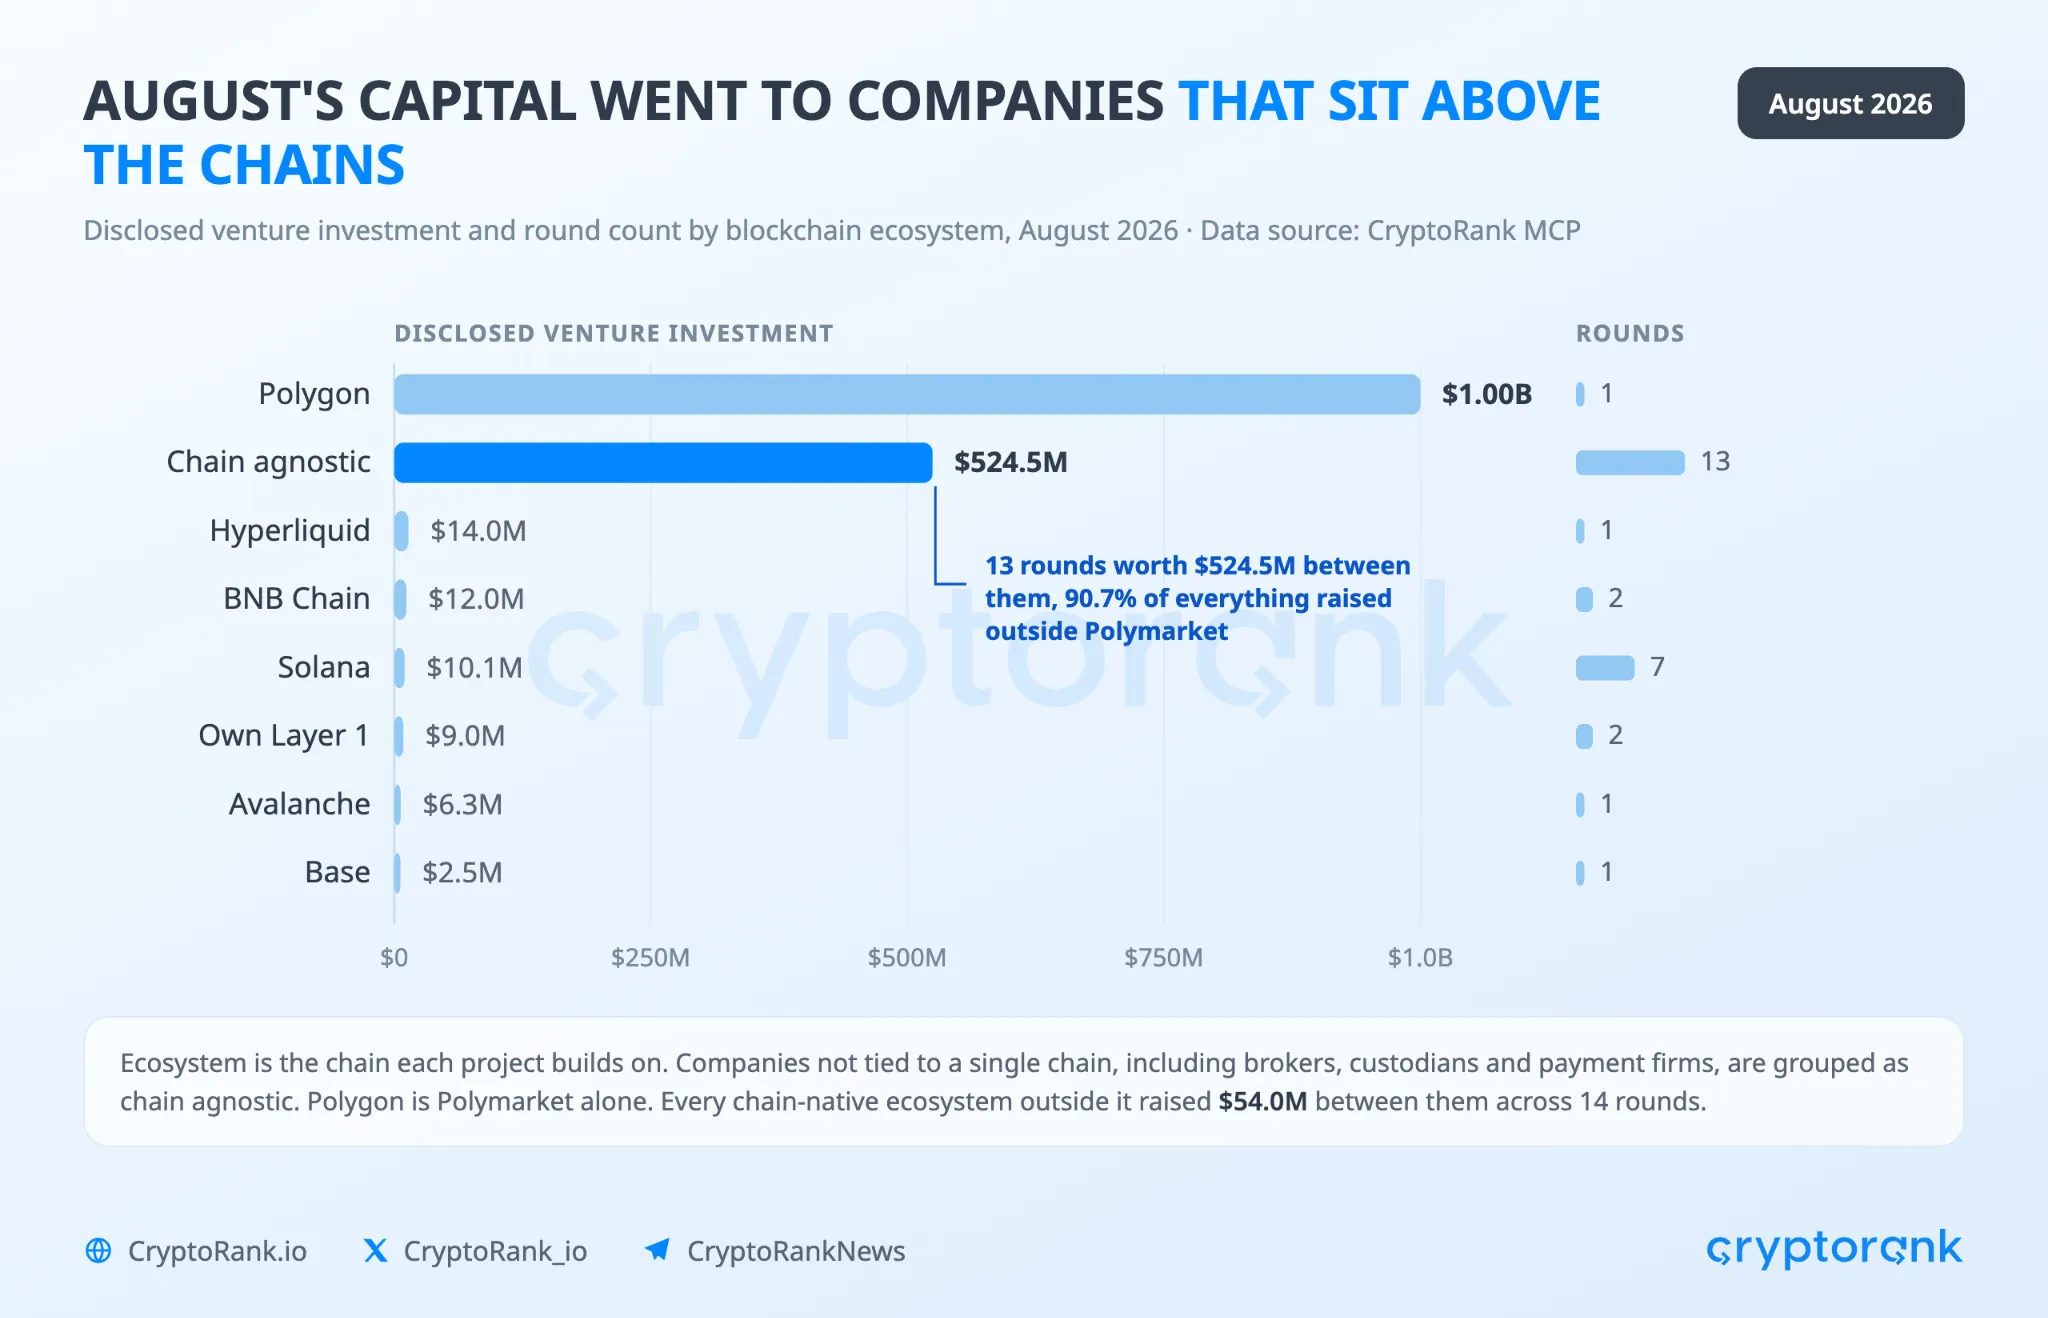
Nguồn: CryptoRank MCP
Phần còn lại dành cho chính các chuỗi là 54 triệu USD qua 14 vòng. Hyperliquid chiếm phần lớn nhất nhờ vòng 14 triệu USD của Entropy, BNB Chain theo sau với 12 triệu USD qua hai vòng, còn Solana dẫn đầu về số lượng với bảy vòng trị giá tổng cộng 10,1 triệu USD — trung bình 1,4 triệu USD mỗi vòng. Không vòng gọi vốn nào của tháng 8 rót vào một dự án có chuỗi gốc là Ethereum; thương vụ duy nhất phía Ethereum là vòng seed 2,5 triệu USD của Twyne trên Base.
Mô hình này quan trọng hơn bất kỳ con số nào bên trong nó. Các chuỗi cạnh tranh nhau để thu hút nhà phát triển bằng cách tài trợ cho những gì được xây trên chúng, và trong tháng 8 cuộc cạnh tranh đó chỉ tạo ra những khoản rót vốn trung bình dưới 4 triệu USD, trong khi dòng vốn lớn chảy về các công ty không quan tâm mình thanh toán trên chuỗi nào. Một tháng chưa làm nên xu hướng, nhưng đây là tháng rõ nhất từ trước đến nay mà nhà đầu tư coi blockchain là hạ tầng để sử dụng, chứ không phải hệ sinh thái để gia nhập.
7 Nhà Đầu Tư Rút Lui Nhanh Hơn Số Thương Vụ
Sự tham gia thu hẹp nhanh hơn dòng thương vụ, và chính khoảng cách đó phân biệt một đợt co lại với một tháng trầm lắng. Tổng cộng 131 tổ chức khác nhau xuất hiện trong ít nhất một thương vụ tháng 8, so với 158 của tháng 7 — giảm 17,1%, trong khi số bản ghi vốn mạo hiểm chỉ giảm 9,3%, từ 43 xuống 39. Số thương vụ ít hơn giải thích được một phần, nhưng không phải phần lớn, mức sụt giảm. Nhà đầu tư không chỉ có ít lựa chọn hơn — mà đơn giản là ít nhà đầu tư rót vốn hơn.
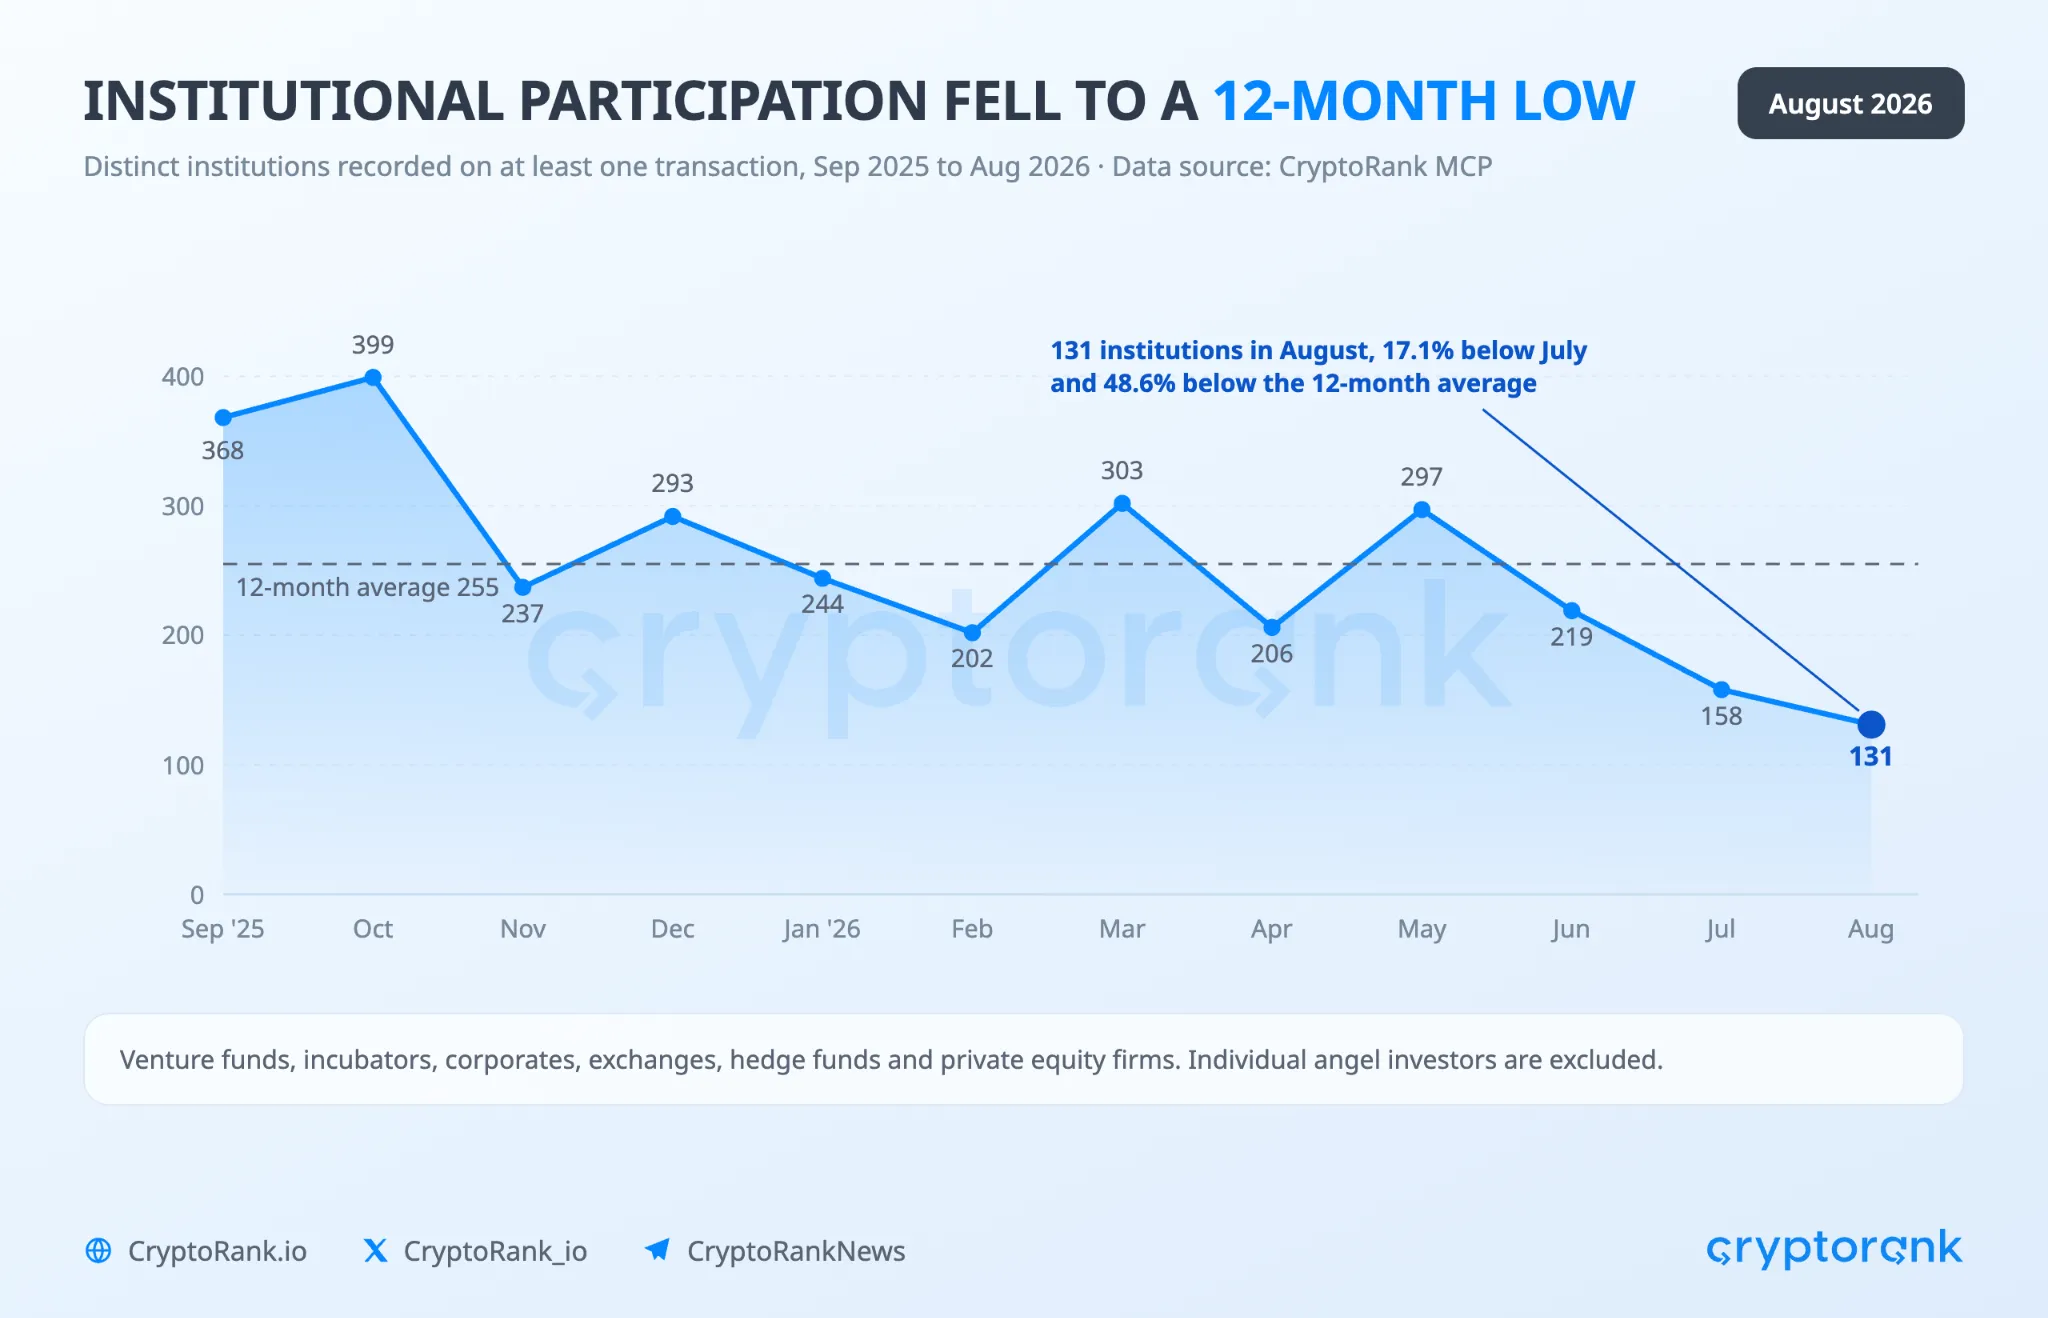
Nguồn: CryptoRank MCP
Trung bình mười hai tháng là 255 tổ chức và đỉnh là 399, thiết lập vào tháng 10/2025. Tháng 8 nằm thấp hơn 48,6% so với mức trung bình đó và là con số thấp nhất trong chuỗi dữ liệu, sau khi giảm liên tục trong ba tháng gần nhất kể từ mức 297 của tháng 5. Hình 6 vẽ lại chuỗi số liệu này. Con số bao gồm các quỹ đầu tư mạo hiểm, vườn ươm, tập đoàn, sàn giao dịch, quỹ đầu cơ và quỹ đầu tư tư nhân, nhưng không tính các nhà đầu tư thiên thần cá nhân.
Không ai đứng ra định giá hai lần
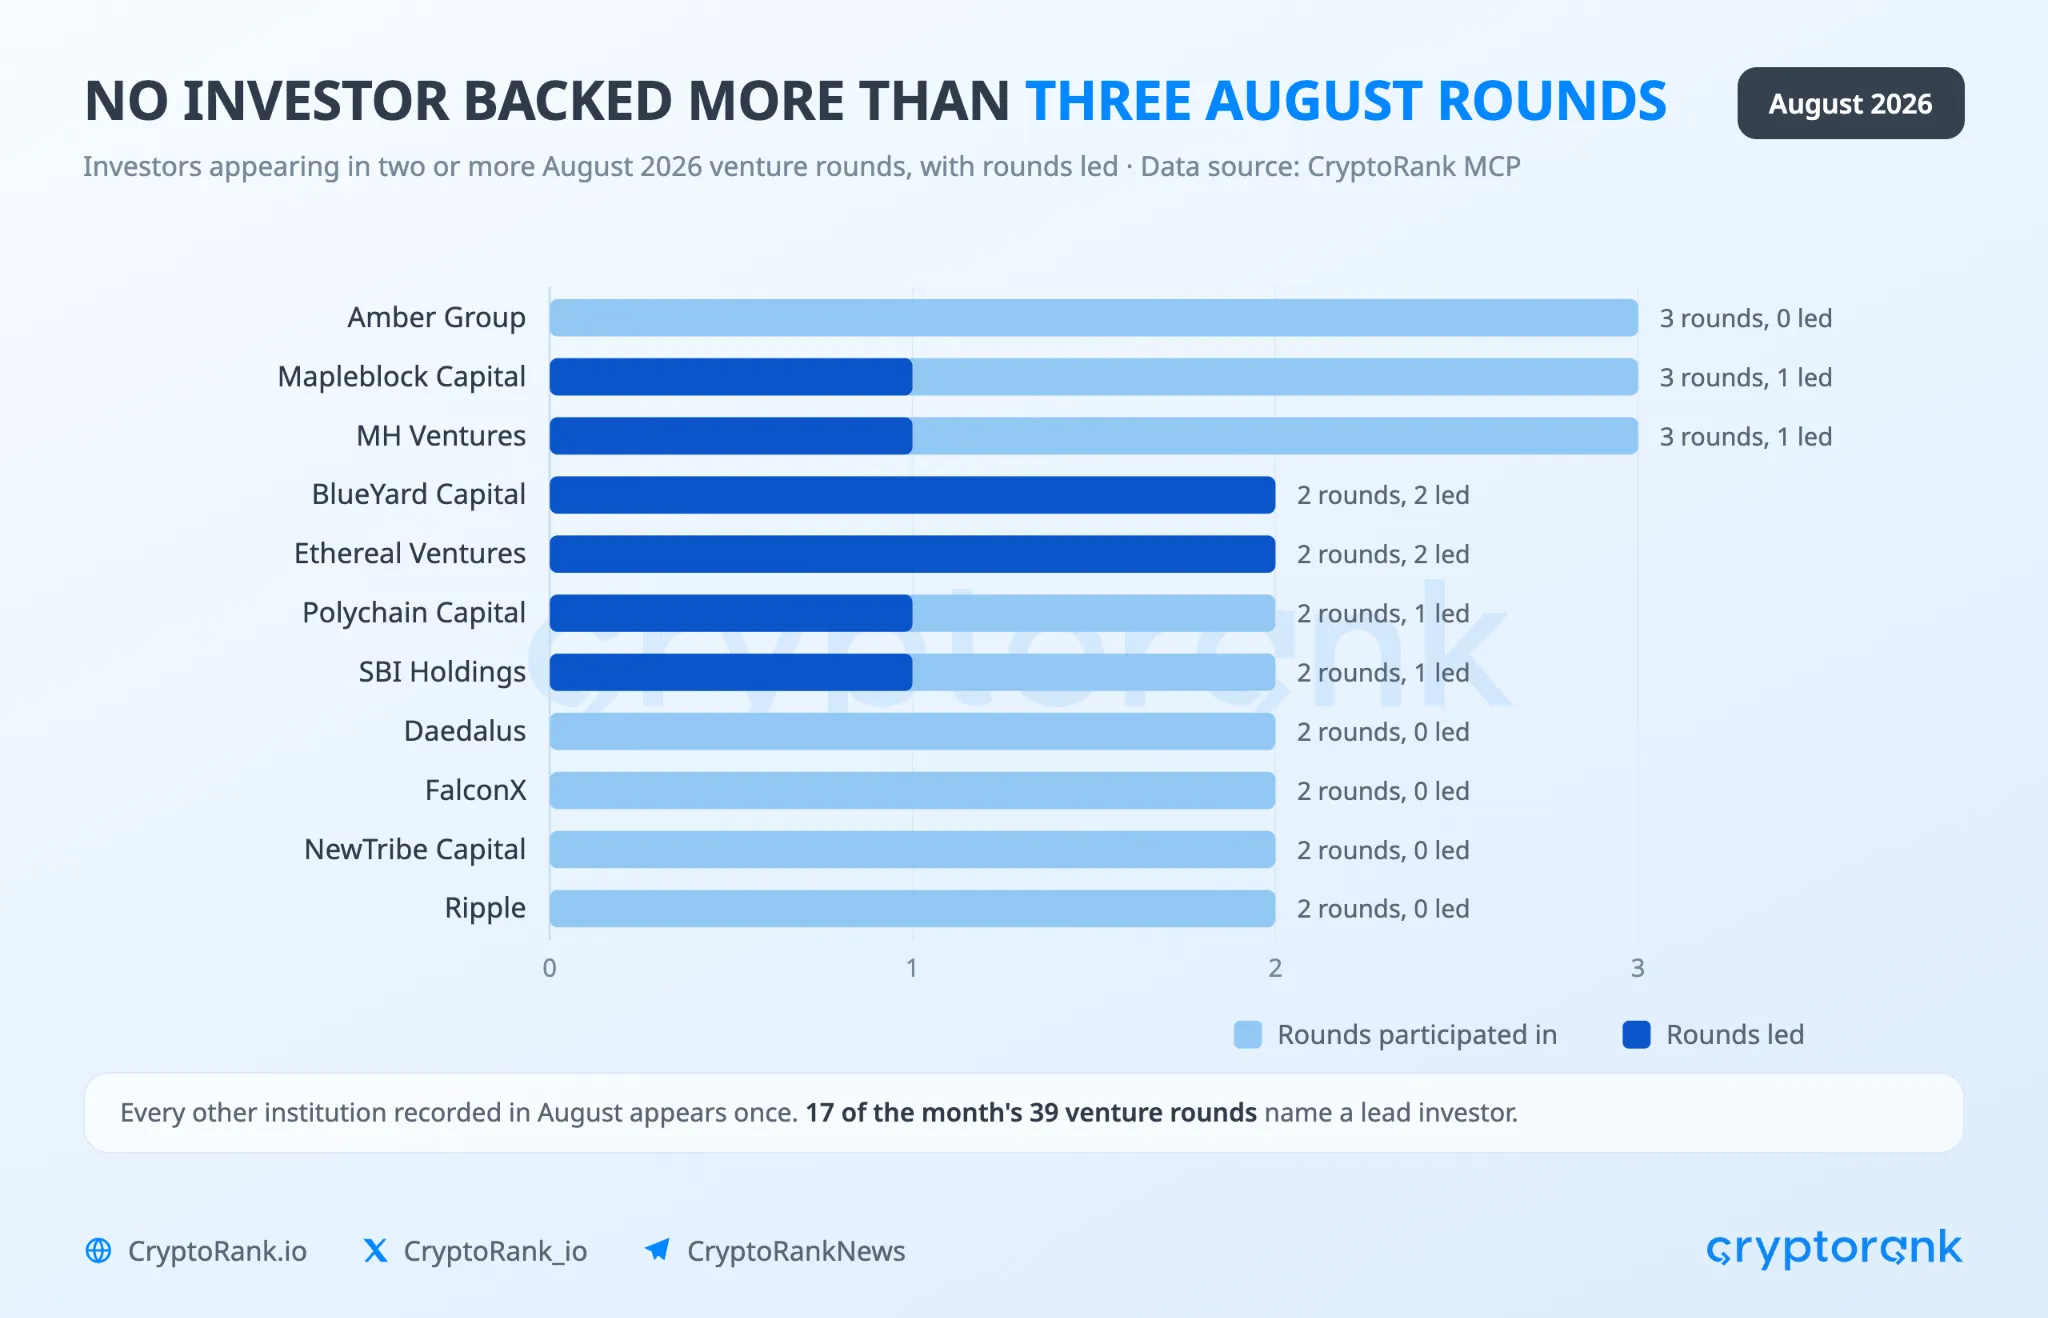
Không nhà đầu tư nào xây dựng được một vị thế xuyên suốt tháng. Mười một tổ chức xuất hiện trong hai vòng trở lên và chỉ ba chạm mốc ba vòng: Amber Group, Mapleblock Capital và MH Ventures. Mọi tổ chức khác được ghi nhận trong tháng đều chỉ xuất hiện đúng một lần. Hình 7 thể hiện mười một tổ chức này cùng số vòng mà mỗi bên dẫn dắt.
Nguồn: CryptoRank MCP
Mười bảy trong 39 vòng gọi vốn có nêu nhà đầu tư dẫn dắt, tức 43,6% tổng số, trải trên mười chín công ty, và chỉ Ethereal Ventures cùng BlueYard Capital dẫn dắt hai lần. Một thị trường mà gần như không công ty nào ấn định điều khoản hai lần trong một tháng thì không có nhóm nhà đầu tư định giá thường trực — và đó chính là điều kiện mà các con số về sự tham gia mô tả, nhìn từ phía bên kia của bàn đàm phán. Việc định giá cho một lứa dự án seed không được thực hiện bởi bất kỳ ai nổi bật.
8 Mức Độ Tập Trung Của Thương Vụ
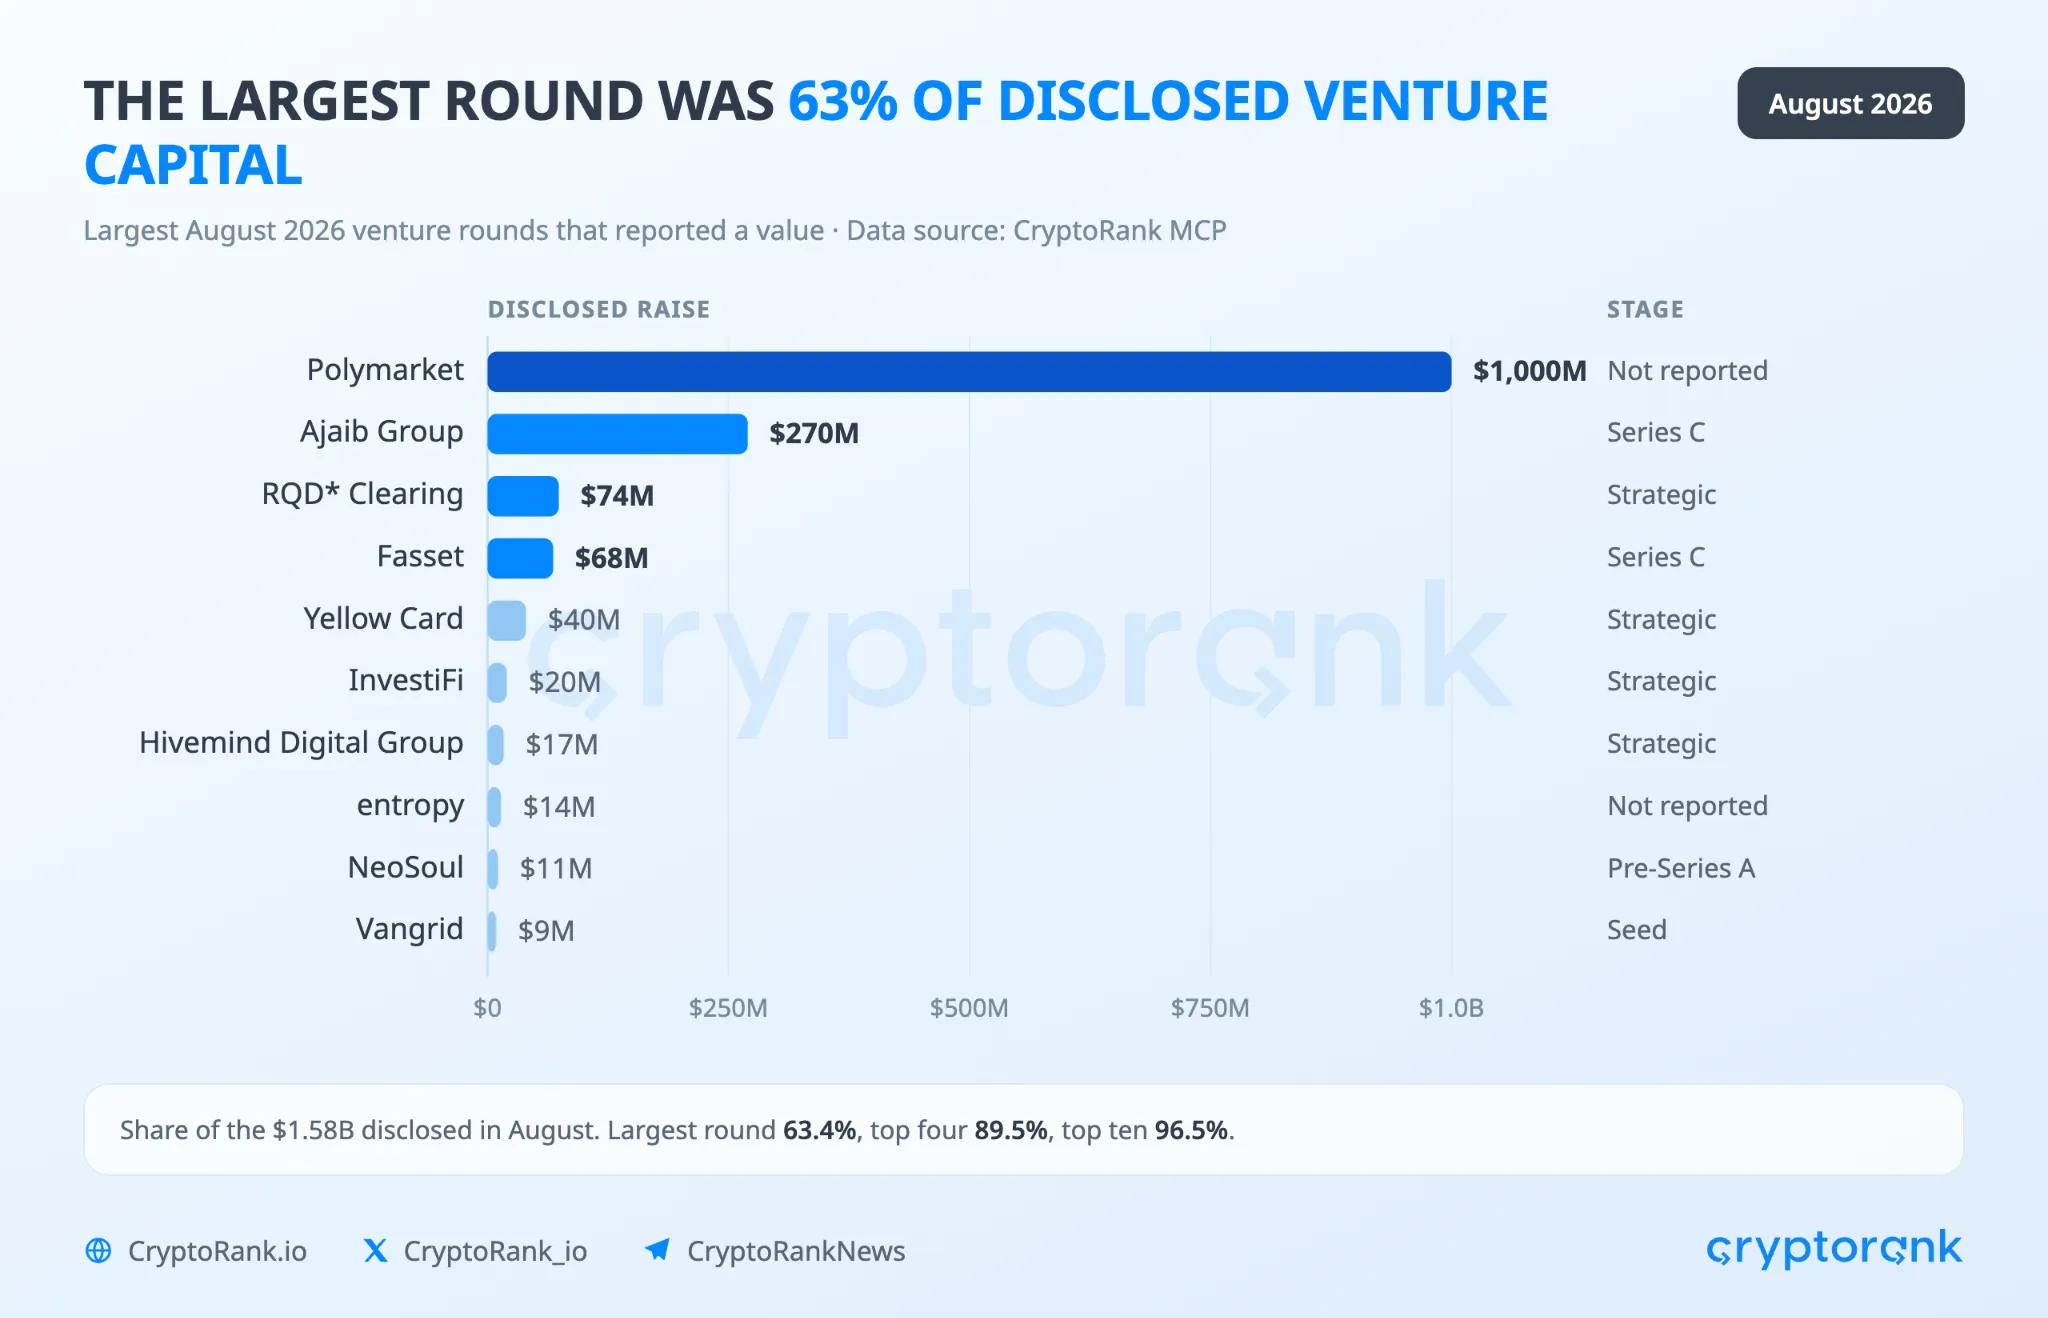
1 tỷ USD của Polymarket bằng 63,4% vốn mạo hiểm công bố trong tháng 8, và mức tập trung còn đi sâu hơn con số tổng ở dòng đầu. Bốn vòng lớn nhất chiếm 89,5% và mười vòng lớn nhất chiếm 96,5%. Mười tám vòng còn lại có công bố giá trị chia nhau 3,5%, trung bình 3,1 triệu USD mỗi vòng. Hình 8 thể hiện mười vòng lớn nhất kèm giai đoạn ghi nhận cho từng vòng.
Nguồn: CryptoRank MCP
Tháng 7 cung cấp phép so sánh đáng chú ý. Vòng lớn nhất của tháng 7 là 400 triệu USD trên tổng 1,50 tỷ USD, tức tỷ trọng 26,7%, nên tháng 8 đã nhân đôi con số đó. Loại thương vụ đứng đầu ra khỏi cả hai tháng, tháng 7 gọi được 1,10 tỷ USD qua 35 vòng còn tháng 8 chỉ 578,5 triệu USD qua 27 vòng — giảm 47,3%. Sự co lại này vô hình trong con số tiêu đề nhưng lộ rõ ngay ở dòng bên dưới.
9 M&A Chậm Lại Cùng Mọi Thứ Khác
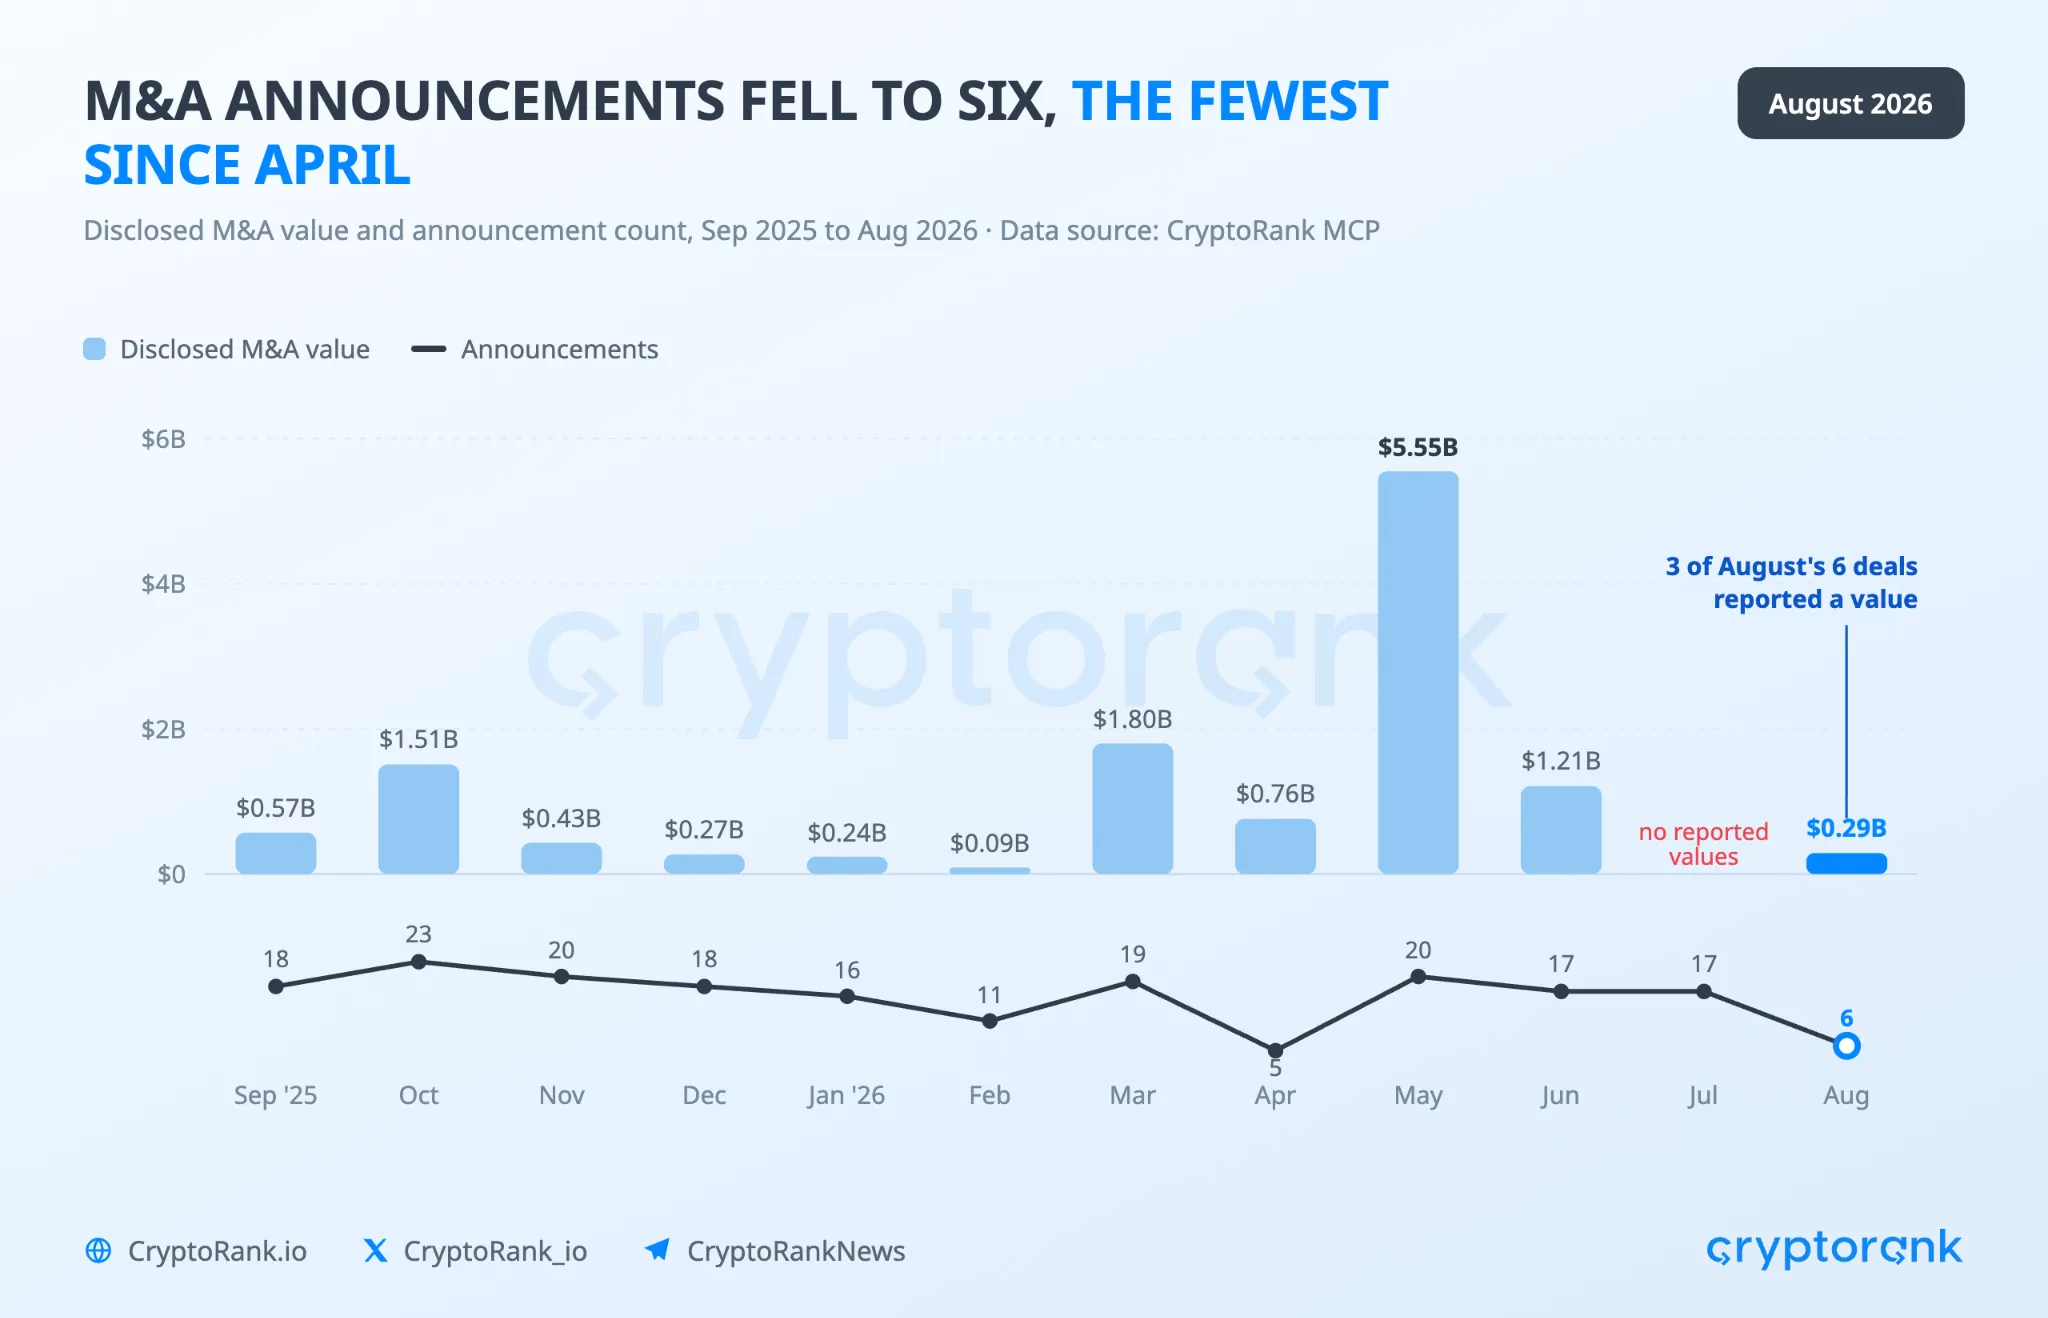
Bên mua rút lui song song với nhà đầu tư. Sáu thương vụ được công bố trong tháng 8, so với trung bình mười hai tháng là mười sáu và mười bảy của tháng 7; chỉ tháng 4, với năm thương vụ, là thấp hơn trong cửa sổ này. Hình 9 đặt số lượng thương vụ bên cạnh giá trị công bố.
Nguồn: CryptoRank MCP
Ba trong sáu thương vụ công bố giá trị, tổng 290,5 triệu USD, trong đó thương vụ eToro mua lại TradeZero với 231 triệu USD chiếm 79,5%. Tỷ lệ công bố 50% cao hơn hẳn mức 19% của mười một tháng trước đó, khiến chuỗi số liệu tính bằng USD tỏ ra tích cực hơn thực tế của tháng. Trên một mẫu chỉ sáu thương vụ, con số này mang rất ít thông tin theo cả hai chiều. Số lượng mới là thước đo có ý nghĩa, và số lượng đã giảm hơn một nửa.
Bên mua tìm mua công cụ, không phải đối thủ
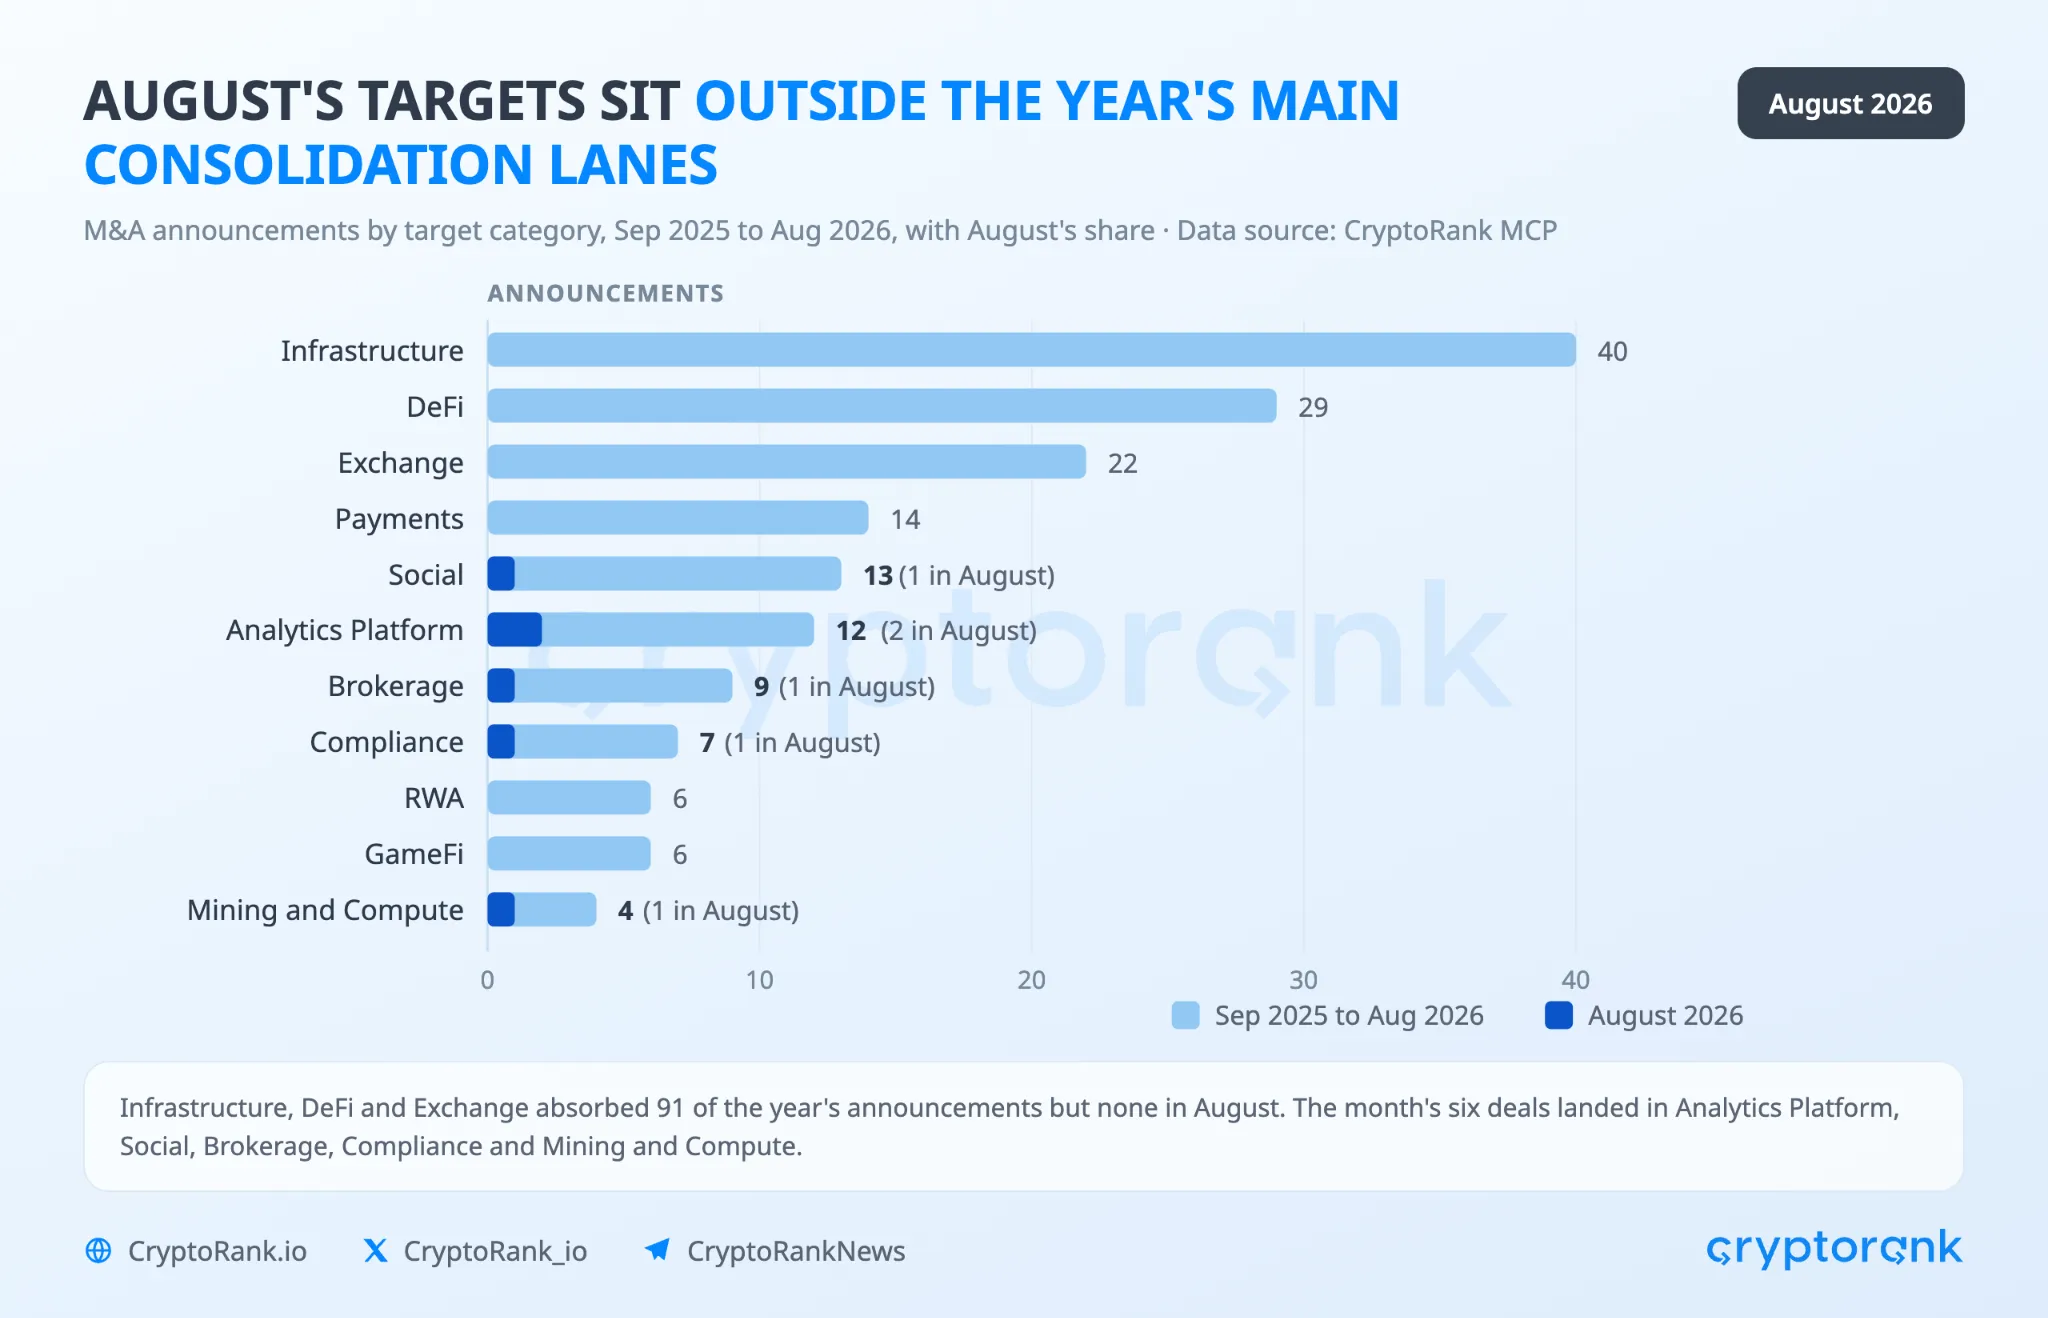
Mục tiêu thâu tóm của tháng 8 nằm ngoài những mảng mà hoạt động M&A thường tập trung. Trong mười hai tháng gần nhất, Infrastructure ghi nhận 40 thông báo, DeFi 29 và Exchange 22 — cộng lại chiếm gần một nửa toàn bộ hoạt động trong cửa sổ. Không mảng nào trong ba mảng đó xuất hiện trong danh sách mục tiêu tháng 8. Hình 10 so sánh hai giai đoạn.
Nguồn: CryptoRank MCP
Sáu thương vụ tháng 8 rơi vào Analytics Platform (hai thương vụ), và mỗi lĩnh vực một: Brokerage, Compliance, Mining and Compute và Social. Bên mua thâu tóm công cụ dữ liệu, quyền truy cập được cấp phép và năng lực tuân thủ — đúng là những gì một công ty mua khi đã có khách hàng và muốn phục vụ họ tốt hơn, chứ không phải khi đang cố giành khách từ đối thủ.
Sáu thương vụ, sáu năng lực
Mỗi trong sáu mục tiêu cung cấp một chức năng cụ thể cho một bên mua vốn đã nắm kênh phân phối. Ba trong số đó là doanh nghiệp phân tích hoặc tuân thủ, và trong mọi trường hợp bên mua đều có sẵn một sản phẩm đang vận hành để gắn chúng vào. BitGo bổ sung dịch vụ tài chính Bitcoin thông qua NYDIG, còn dữ liệu thị trường của Mobula được đưa về nội bộ một sàn giao dịch. Không thương vụ nào trong sáu cái là sáp nhập giữa hai nền tảng tương đương và không cái nào hợp nhất các tệp người dùng chồng lấn — vốn là mô hình đã tạo ra khối lượng M&A ở Infrastructure và Exchange trong năm qua. Bảng 2 trình bày mỗi mục tiêu làm gì và ai đã mua.
| Mục tiêu | Danh mục | Bên mua | Giá trị | Năng lực thâu tóm |
|---|---|---|---|---|
| TradeZero | Brokerage | eToro | 231 triệu USD | Năng lực môi giới bán lẻ được cấp phép cho một nền tảng giao dịch niêm yết |
| NYDIG | Mining and Compute | BitGo | 42,5 triệu USD | Dịch vụ tài chính Bitcoin bổ sung cho một đơn vị lưu ký tổ chức |
| Mobula | Analytics Platform | fomo | 17 triệu USD | Dữ liệu thị trường & API phân tích token được đưa về nội bộ một sàn giao dịch |
| Global Ledger | Compliance | OpenFX | Không công bố | Phân tích & sàng lọc on-chain cho một mạng thanh toán xuyên biên giới |
| Poolfish | Analytics Platform | Metrix Finance | Không công bố | Phân tích thanh khoản được hợp nhất về một đơn vị phân tích |
| Talent Protocol | Social | IPTS | Không công bố | Mạng nhận diện danh tính & uy tín cho nhà phát triển on-chain |
Bảng 2: Sáu thương vụ M&A của tháng 8 và năng lực mà mỗi bên mua thâu tóm. Nguồn: CryptoRank MCP
10 Kết Luận
Tháng 8 phân hóa tùy theo thước đo được dùng. Vốn công bố giữ nguyên mặt bằng. Nhưng mọi thước đo về số lượng bên tham gia đều rơi xuống đáy dải dữ liệu, và khoảng cách giữa hai cách diễn giải chính là một thương vụ.
Khoảng cách đó khiến tháng này khó diễn giải nếu chỉ đứng riêng. Một tháng có thể mang theo một vòng rất lớn mà không phản ánh điều gì. Một tháng cũng có thể mất một phần tư số vòng gọi vốn và một phần sáu số tổ chức tham gia. Tháng 8 làm cả hai cùng lúc, và hai hiệu ứng đó triệt tiêu nhau trong con số tiêu đề trong khi lại chỉ về hai hướng ngược nhau bên dưới. Nơi dòng tiền thực sự đi đến lại chỉ về cùng một hướng với các con số về sự tham gia: nó chảy vào các công ty bán quyền truy cập được cấp phép vào crypto, và gần như không phần nào chảy vào chính các chuỗi.
Tháng 9 sẽ giải quyết câu hỏi. Nếu số vòng định danh theo chữ cái quay lại tám vòng trở lên so với ba của tháng 8, cùng với sự tham gia của tổ chức hồi phục lên trên 200, thì tháng 8 chỉ là một tháng thưa giao dịch với một thương vụ có quy mô đột biến nằm trong đó. Nếu số vòng gọi vốn giữ quanh 28 và sự tham gia quanh 130, thì đợt co lại bắt đầu từ mùa xuân đã tiếp diễn — và tổng vốn của tháng 8 là điều cuối cùng còn che giấu nó.
FINVENTURE VIEW
1. Đọc số vòng và số nhà đầu tư, đừng chỉ đọc tổng vốn
Con số 1,58 tỷ USD gần như không đổi so với tháng 7, nhưng bị chi phối bởi một thương vụ duy nhất chiếm 63,4%. FinVenture cho rằng tín hiệu sức khỏe thực sự của thị trường sơ cấp nằm ở số vòng gọi vốn (thấp nhất hai năm) và số tổ chức tham gia (thấp nhất mười hai tháng), chứ không phải ở tổng vốn công bố. Với nhà đầu tư và nhà sáng lập, đây là lời nhắc rằng một tiêu đề mạnh có thể che giấu một nền tảng đang thu hẹp.
2. Dòng vốn đang chọn “quyền truy cập được cấp phép” thay vì hạ tầng chuỗi
Ngoài Polymarket, 90,7% vốn chảy vào các doanh nghiệp môi giới, thanh toán, thanh toán bù trừ và lưu ký — nơi crypto gặp khách hàng và cơ quan quản lý. FinVenture xem đây là một dịch chuyển cấu trúc chứ không phải hiện tượng một tháng: nhà đầu tư đang coi blockchain là hạ tầng để sử dụng, không phải hệ sinh thái để gia nhập. Nhà đầu tư dài hạn nên theo dõi nhóm “fintech được cấp phép trên nền crypto” như một chủ đề đầu tư riêng, tách khỏi câu chuyện token của từng chuỗi.
3. Tháng 9 là mốc kiểm chứng
Thay vì chờ một con số tổng, FinVenture đề xuất theo dõi hai biến số cụ thể trong tháng 9: số vòng Series (A/B/C) và số tổ chức tham gia. Ngưỡng phục hồi: Series quay lại từ tám vòng trở lên và tổ chức vượt 200 sẽ củng cố kịch bản “tháng 8 chỉ là một tháng thưa giao dịch”. Ngược lại, số vòng quanh 28 và tổ chức quanh 130 xác nhận đợt co lại từ mùa xuân vẫn đang tiếp diễn. Đặt sẵn hai ngưỡng này giúp nhà đầu tư phản ứng dựa trên dữ liệu thay vì cảm tính theo tiêu đề.
MIỄN TRỪ TRÁCH NHIỆM: Bài viết này do FinVenture biên soạn và phân tích dựa trên báo cáo của CryptoRank (“Crypto Fundraising in August 2026”) cùng dữ liệu CryptoRank, không nhằm mục đích dự báo hay tư vấn đầu tư, và không phải khuyến nghị, chào mời hay lời mời chào mua/bán bất kỳ chứng khoán, tiền mã hóa nào hoặc áp dụng bất kỳ chiến lược đầu tư nào. Các số liệu và quan điểm gốc thuộc về CryptoRank tại thời điểm phát hành và có thể thay đổi theo điều kiện thị trường. Đầu tư luôn tiềm ẩn rủi ro; người đọc tự chịu trách nhiệm cho các quyết định của mình.
Khoa Nam
Chuyên viên phân tích tài chính tại FinVenture


 Facebook Comments Plugin