- HINC là quỹ tín dụng lợi suất cao (high-yield bonds, CLO, leveraged loans) do Neuberger Berman (~$230 tỷ AUM) làm subadvisor, Securitize token hóa trên 4 chain (Ethereum, Avalanche, Solana, Sui). Vào Horizon dưới dạng supply-only collateral để vay USDC, GHO, RLUSD; mức đầu tư tối thiểu $100.000 (chỉ tổ chức/đủ điều kiện).
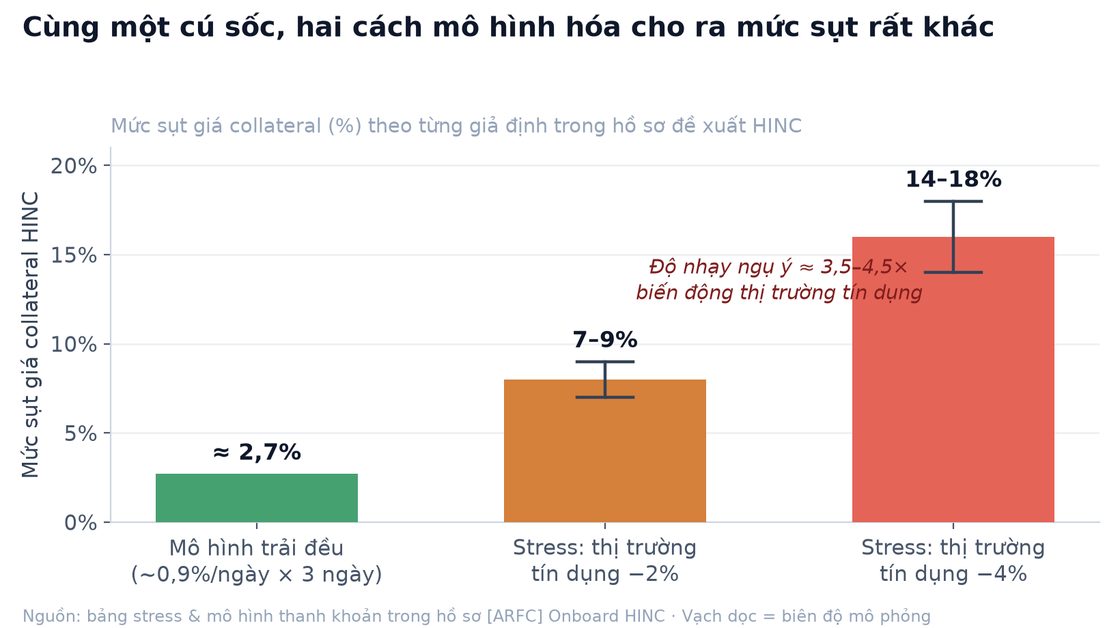
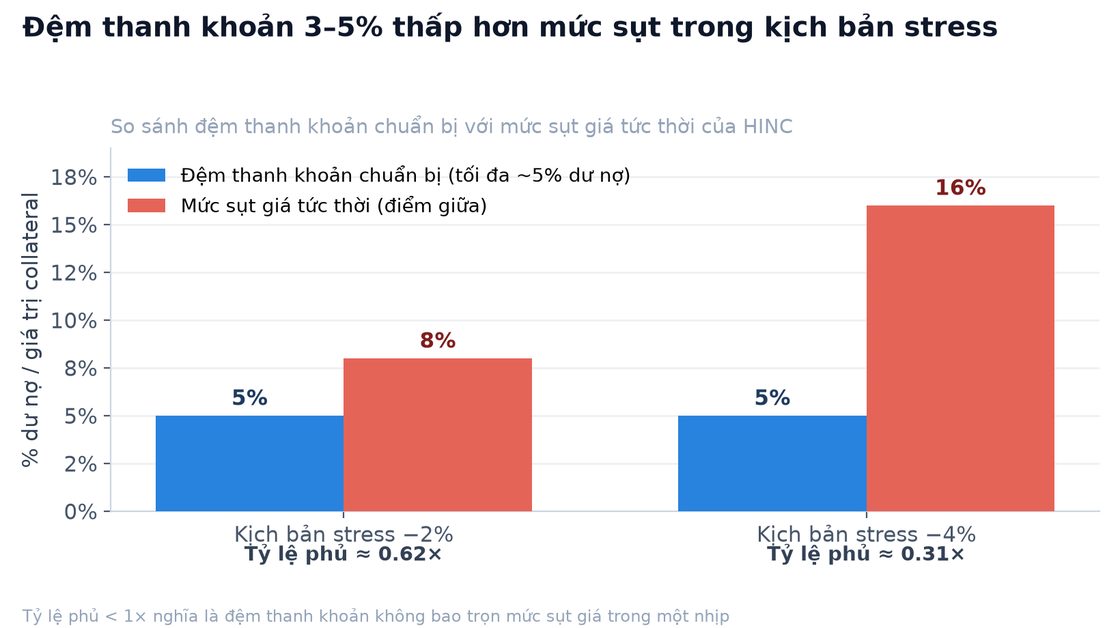
- Rủi ro mấu chốt nằm ở mô hình thanh khoản: hồ sơ hiệu chỉnh đệm thanh khoản chỉ 3–5% dư nợ theo tốc độ giảm bình quân ~0,9%/ngày (lấy tháng xấu nhất −18,25% chia cho 20 ngày), trong khi bảng stress cùng hồ sơ hàm ý giá có thể sụt 7–9% (thị trường tín dụng −2%) hoặc 14–18% (−4%) trong một nhịp.
- Định lượng khoảng cách: mức sụt stress hàm ý độ nhạy tín dụng (credit beta) ~3,5–4,5× biến động thị trường; với đệm tối đa ~5% dư nợ, tỷ lệ phủ chỉ ~0,31–0,62× so với mức sụt 8–16% một nhịp — tức đệm không bao trọn mất mát trong kịch bản căng.
- Ràng buộc thanh khoản thứ hai: HINC là token permissioned (whitelist/KYC), thu hẹp tập liquidator đủ điều kiện; hồ sơ mới nhắm tới 1–2 đối tác sẵn sàng mua khi thanh lý.
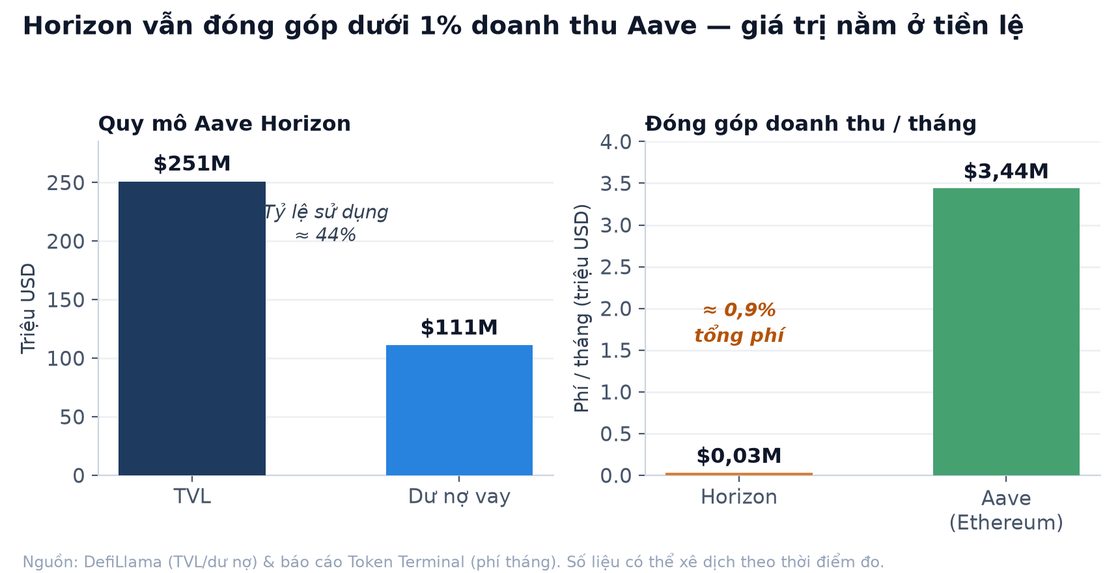
- Với AAVE, đây chưa phải catalyst doanh thu: Horizon đóng góp dưới 1% phí giao thức (~$0,03M/tháng so với ~$3,44M của Aave trên Ethereum), TVL ~$251M, dư nợ ~$111M (sử dụng ~44%). Giá trị nằm ở tiền lệ và ở chất lượng Aave Governance v2 (áp dụng 14/08) trong lần thẩm định đầu tiên.
Securitize đề xuất onboard HINC vào Aave Horizon
Ngày 18/08/2026, Securitize nộp đề xuất governance đưa HINC vào Horizon — phân của Aave dành cho tài sản đời thực (RWA) token hóa. Nếu được thông qua, chủ sở hữu HINC đủ điều kiện có thể thế chấp token để vay stablecoin (USDC, GHO, RLUSD) theo cơ chế supply-only.
HINC là chứng chỉ của một quỹ tín dụng lợi suất cao, danh mục gồm trái phiếu doanh nghiệp high-yield, CLO và leveraged loans; quỹ không sử dụng đòn bẩy. Quỹ do Securitize Capital quản lý và Neuberger Berman (hơn $230 tỷ AUM) làm subadvisor — lần đầu nhà quản lý này tham gia tư vấn cho một quỹ token hóa. Ngưỡng đầu tư tối thiểu $100.000 xác định phân khúc tổ chức/đủ điều kiện, không phải bán lẻ.
Về bản chất, nghiệp vụ chỉ là thêm một RWA vào DeFi. Điểm trọng yếu nằm ở cách Aave định lượng và hấp thụ rủi ro khi loại tài sản này bị định giá lại mạnh, không ở uy tín của nhà quản lý quỹ.
HINC đánh dấu bước dịch chuyển từ collateral phi rủi ro sang high-yield credit
Đến hiện tại, collateral trên Horizon tập trung ở các tài sản gần “phi rủi ro giá”: trái phiếu kho bạc token hóa, quỹ thị trường tiền tệ, tín dụng hạng đầu tư (investment-grade) — biến động thấp, thanh khoản tương đối dự báo được.
HINC nâng bậc rủi ro. Đây là tín dụng lợi suất cao: lợi suất cao đi kèm biến động giá lớn hơn, credit spread rộng hơn và cấu trúc thanh khoản phức tạp hơn. Theo ngôn ngữ thị trường vốn, Aave được đề nghị mở rộng rổ danh mục collateral từ vùng gần trái phiếu chính phủ sang vùng mang đặc tính high-yield credit — nơi mark-to-NAV có thể gián đoạn và credit beta cao hơn đáng kể.
Bước dịch chuyển này không mặc định là tiêu cực. Nhưng khi tài sản đóng vai trò collateral, tham số quyết định không phải biên độ giảm tối đa, mà là tốc độ Aave có thể giải chấp và bán ra trong một nhịp thanh lý — và đây chính là điểm hồ sơ HINC để lộ một khoảng cách mô hình.
Rủi ro mấu chốt: đệm thanh khoản hiệu chỉnh theo mức giảm bình quân, không theo cú sốc tức thời
Trong phần tính thanh khoản, phía đề xuất lấy tháng xấu nhất của chỉ số mô phỏng cho chiến lược này: khoảng −18,25% (tháng 3/2020), rồi chia cho ~20 ngày giao dịch để ra ~−0,9%/ngày. Với giả định cần ~3 ngày xử lý một vị thế, hồ sơ chuẩn bị thanh khoản chỉ tương đương 3–5% dư nợ đang mở.
Nghịch lý nằm ở chỗ: một bảng stress khác trong chính hồ sơ đó lại mô phỏng giá quỹ điều chỉnh mạnh trong một nhịp, thay vì trải đều theo ngày. Chuyển đổi hai cách mô hình sang cùng một đơn vị cho thấy mức sụt lệch nhau 3–6 lần.
| Cách mô hình hóa cùng một cú sốc | Giả định | Mức giảm giá collateral |
|---|---|---|
| Mô hình “trải đều” (dùng để tính đệm) | −18,25% (T3/2020) chia đều cho 20 ngày | ~−0,9%/ngày (~2,7% qua 3 ngày) |
| Bảng stress tức thời — thị trường tín dụng −2% | Điều chỉnh trong một nhịp | −7% đến −9% ngay lập tức |
| Bảng stress tức thời — thị trường tín dụng −4% | Điều chỉnh trong một nhịp | −14% đến −18% ngay lập tức |
Ràng buộc thứ hai: cơ chế permissioned thu hẹp tập liquidator
Với ETH hay các token thanh khoản cao, khi một vị thế Aave bị thanh lý, một tập lớn trader và bot cạnh tranh mua collateral, bảo đảm depth của thị trường thứ cấp. HINC khác về cấu trúc: đây là token permissioned — ví sở hữu phải qua KYC và nằm trong whitelist.
Cơ chế này đáp ứng yêu cầu pháp lý, nhưng đồng thời thu hẹp đáng kể tập đối tác đủ điều kiện hấp thụ collateral khi thanh lý. Hồ sơ hiện đặt mục tiêu có ít nhất một — hướng tới hai — đối tác sẵn sàng mua.
Dữ liệu on-chain củng cố điểm này: ở thời điểm mới ra mắt, HINC gần như chưa có thị trường thứ cấp — nguồn cung và số ví nắm giữ còn ở mức rất nhỏ. Thanh khoản để thanh lý, nếu có, đến từ cơ chế redemption theo NAV của quỹ, không từ sổ lệnh mở — đồng nghĩa tốc độ giải chấp phụ thuộc vào chu kỳ redemption thay vì khớp lệnh tức thời.
Tác động tới AAVE: chưa phải câu chuyện doanh thu, mà là tiền lệ định giá
Tác động tài chính trực tiếp tới AAVE ở thời điểm hiện tại là không đáng kể. Ở quy mô hiện tại, Horizon vẫn chiếm tỷ trọng rất nhỏ trong cấu trúc phí của giao thức.
| Chỉ số Horizon | Giá trị gần nhất |
|---|---|
| Tổng tài sản khóa (TVL) | ~$251 triệu |
| Dư nợ đang vay (active loans) | ~$111 triệu |
| Tỷ lệ sử dụng (utilization) | ~44% |
| Phí giao thức đo được / tháng | ~$30.000 (mức sàn) |
| So sánh: Aave trên Ethereum / tháng | ~$3,44 triệu |
| Tỷ trọng Horizon theo phép so sánh này | dưới 1% (~0,9%) |
Vì vậy, việc HINC lên Horizon chưa phải catalyst doanh thu đủ lớn để thay đổi định giá AAVE trong ngắn hạn. Giá trị đầu tư nằm ở tiền lệ và ở quyền chọn (optionality) mở rộng thị trường.
Chiều ngược lại, càng dịch từ Treasury sang high-yield credit, Aave càng phải nội hóa các rủi ro vốn quen thuộc với tài chính truyền thống: credit risk, liquidity risk, định giá tài sản thiếu thị trường liên tục, và giới hạn người mua khi phải bán gấp. Đây là sự đánh đổi giữa tăng trưởng địa chỉ và rủi ro đuôi (tail risk) của bảng cân đối giao thức.
Bài kiểm tra đầu tiên cho Aave Governance v2 trên Horizon
Ngày 14/08/2026, cùng Governance Framework v2, Aave chuyển quy trình onboarding tài sản mới của Horizon từ cơ chế ủy quyền cho đơn vị phát triển sang bỏ phiếu bởi người nắm AAVE. HINC xuất hiện chỉ bốn ngày sau — trở thành hồ sơ thẩm định đầu tiên dưới khung mới.
Do đó, biến số đang theo dõi không chỉ là HINC có được thông qua hay không, mà là mức độ các risk provider độc lập khép được khoảng cách trong giả định thanh khoản và hiệu chỉnh tham số an toàn trước khi bỏ phiếu.
Hàm ý đầu tư
Với nhà đầu tư AAVE, HINC hôm nay là câu chuyện chất lượng quản trị rủi ro, không phải câu chuyện doanh thu. Ba luận điểm cần ghi nhận:
- LTV và liquidation threshold cuối cùng được duyệt cho HINC, cùng mức haircut áp dụng.
- Cơ chế định giá / oracle (NAV feed, tần suất cập nhật, xử lý khi thị trường tín dụng gap).
- Số liquidator thực sự được whitelist — một, hai, hay nhiều hơn.
- Risk provider có công khai chất vấn giả định −0,9%/ngày và credit beta trước khi bỏ phiếu hay không.
- Sau khi lên Horizon: lượng HINC thực sự được gửi vào và lượng stablecoin vay ra dựa trên nó (utilization thực tế).
Kết luận: định giá HINC theo khung cung–thanh khoản, không theo lợi suất
HINC lên Horizon là bước tiến hợp lý của xu hướng RWA: đưa tín dụng thật, do một nhà quản lý $230 tỷ tư vấn, vào hạ tầng cho vay on-chain. Nhưng đây cũng là lần đầu Aave nhận một tài sản dưới hạng đầu tư làm collateral — và bài toán khó không nằm ở lợi suất, mà ở thanh khoản khi phải thanh lý trong một nhịp.
Biến số quyết định định giá không phải HINC “tốt hay xấu”, mà là mức độ Aave Governance v2 khép được khoảng cách giữa giả định mức giảm bình quân và cú sốc tức thời — và hiệu chỉnh LTV / liquidation threshold / haircut / cấu trúc liquidator tương ứng — trước khi HINC trở thành khuôn mẫu cho lớp tài sản tín dụng rủi ro hơn.
Chỉ khi các tham số cụ thể xuất hiện — LTV, threshold, số liquidator, lượng HINC thực sự được gửi vào — mới có thể kết luận đây là listing biểu tượng hay thực sự mở ra nguồn tăng trưởng địa chỉ mới cho Aave.


 Facebook Comments Plugin