Thị Trường Crypto Tháng 8/2026: Khi Đà Tăng Lan Rộng
Bitcoin ghi nhận tháng 8 tốt thứ ba trong lịch sử, và lần đầu tiên trong 2026, gần như toàn bộ thị trường tăng cùng nó.
Nguồn tham khảo: CryptoRank, “Crypto Market Recap: August 2026”, 07/09/2026. Biên soạn & phân tích: FinVenture.
Điểm Nhấn Chính
Tóm tắt nhanh
- Độ rộng thị trường mở ra: 70/84 tài sản không phải stablecoin trong top 100 đóng tháng tăng giá (83%), đảo chiều hoàn toàn so với tháng 6 khi 87% giảm.
- Chưa phải altseason: altcoin top 100 tăng 26,5% so với BTC 24,5%, nhưng altcoin trung vị chỉ +17%; chỉ số Altseason dưới 40 và thống trị Bitcoin vẫn cao. Thị trường mở rộng chứ chưa chuyển giao dẫn dắt.
- Bước ngoặt tâm lý: chỉ số Sợ hãi & Tham lam dưới 51 suốt 217 ngày rồi bật lên 74 chỉ trong vài phiên — dấu hiệu thị trường đang đặt cược ngược.
- Nhu cầu bên ngoài trở lại: Coinbase premium dương lần đầu sau 98 ngày, Treasury mở rộng buyback, và ETF Bitcoin hút ròng 3,52 tỷ USD — đảo chiều mức rút 4,51 tỷ USD của tháng 6.
- Beta lan rộng: mọi narrative lớn đều có lợi nhuận trung vị dương; nhóm thắng đậm đa dạng (memecoin, privacy, DeFi, token sàn), cho thấy khẩu vị rủi ro trên diện rộng.
- Khối lượng thực tăng: spot CEX +15%, futures CEX +10%, perp DEX +4%, số niêm yết mới +103% — đặt lực xoay vòng thực sau cú tăng giá.
- Tín dụng DeFi xác nhận: dư nợ vay tăng 30% trong hai tháng lên 26,1 tỷ USD — nhưng cũng là cảnh báo đòn bẩy đang tái tích lũy.
- RWA bình thường hóa: khối lượng perp RWA giảm 13,5% lần đầu kể từ tháng 1, khi các đồng lớn cung cấp lại beta định hướng.
1 Bức Tranh Tháng 8: Độ Rộng Thị Trường Mở Ra
Gần như mọi thứ đều tăng trong tháng 8. Sau nhiều tháng đà tăng chỉ tập trung ở một nhóm nhỏ đồng coin và các câu chuyện ngắn hạn, độ rộng thị trường cuối cùng đã mở ra: 70 trong số 84 tài sản không phải stablecoin thuộc top 100 hiện tại đóng tháng trong sắc xanh — tỷ lệ 83%, cao nhất kể từ đầu năm.
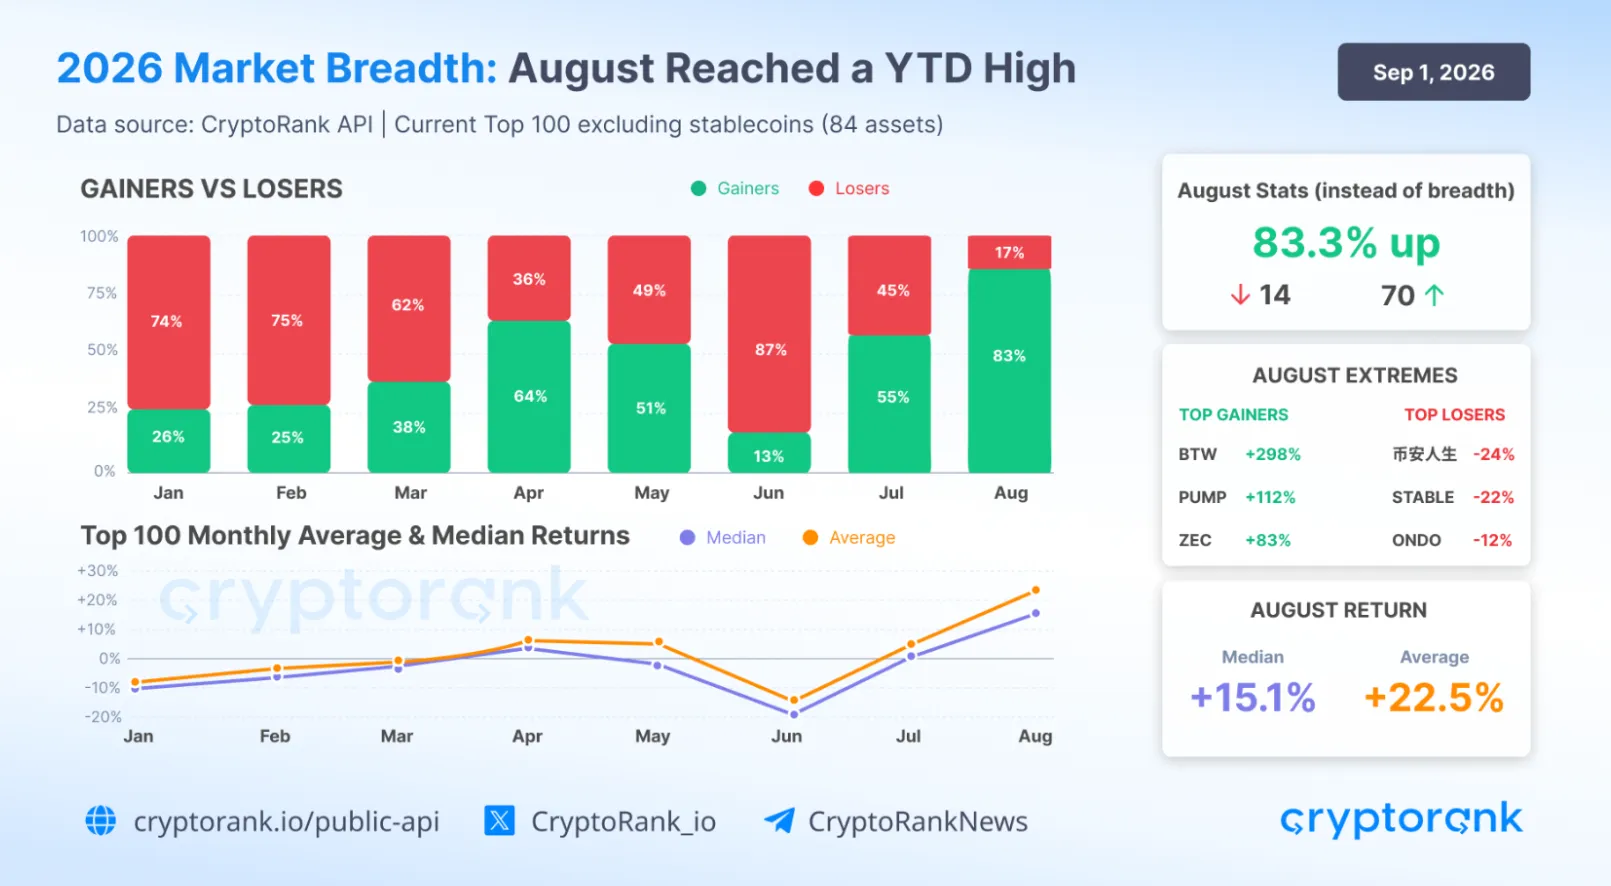
Nguồn: CryptoRank API
Tháng 6 diễn ra theo chiều ngược lại, với 87% cùng nhóm tài sản đó giảm giá và chỉ 13% tăng. Cú đảo chiều trong tám tuần mới là câu chuyện thực sự của tháng. Tổng vốn hóa có thể tăng chỉ nhờ Bitcoin và vài large cap thanh khoản cao trong khi phần còn lại gần như không biến động, nên một con số tổng đi lên tự nó phản ánh rất ít. Chỉ khi phần lớn thị trường cùng dịch chuyển, dòng tiền mới thực sự vượt ra khỏi nhóm dẫn dắt để chảy vào các tài sản vốn hóa nhỏ hơn, rủi ro cao hơn.
Dù vậy, tháng 8 vẫn chưa phải một altseason kinh điển. Vốn hóa altcoin top 100 tăng 26,5% so với mức 24,5% của Bitcoin, nhưng altcoin trung vị chỉ mang lại 17% — thua xa BTC. Con số tổng vì thế thuộc về nhóm large và mid cap mạnh nhất, còn mặt bằng chung tụt lại phía sau. Chỉ số Altseason đóng tháng dưới 40/100 và mức thống trị của Bitcoin vẫn cao. Vị thế dẫn dắt chưa chuyển từ Bitcoin sang altcoin; thị trường đơn giản là mở rộng ra, từ một giao dịch Bitcoin hẹp thành một trạng thái risk-on rộng hơn.
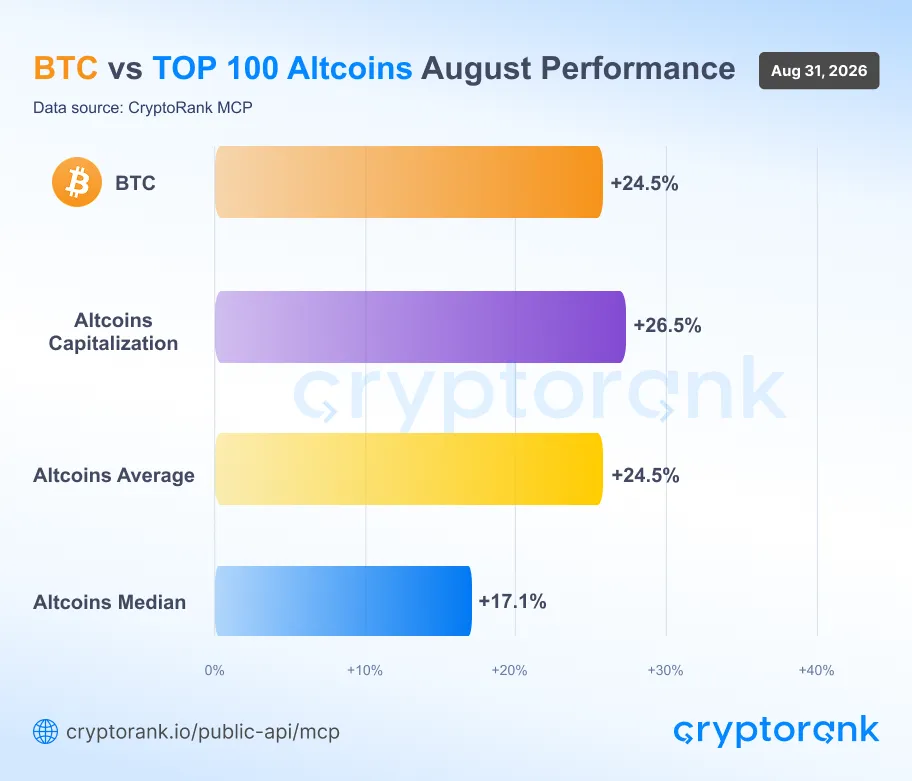
Nguồn: CryptoRank MCP
Gần như không nhà đầu tư nào định vị sẵn cho diễn biến này. Thị trường bước vào tháng 8 với tâm thế phòng thủ và tỷ trọng nắm giữ thấp, và phần lớn mức tăng đến sau một bước ngoặt tâm lý đột ngột trong nửa cuối tháng.
2 Từ Sợ Hãi Sang Chấp Nhận Rủi Ro
Cho đến ngày 20/8, chỉ số Sợ hãi & Tham lam đã ở dưới ngưỡng 51 suốt 217 ngày liên tiếp. Chỉ trong vài phiên, nó vượt sang vùng Tham lam và chạm 74 vào ngày 25/8 — mức cao nhất kể từ tháng 10/2025.
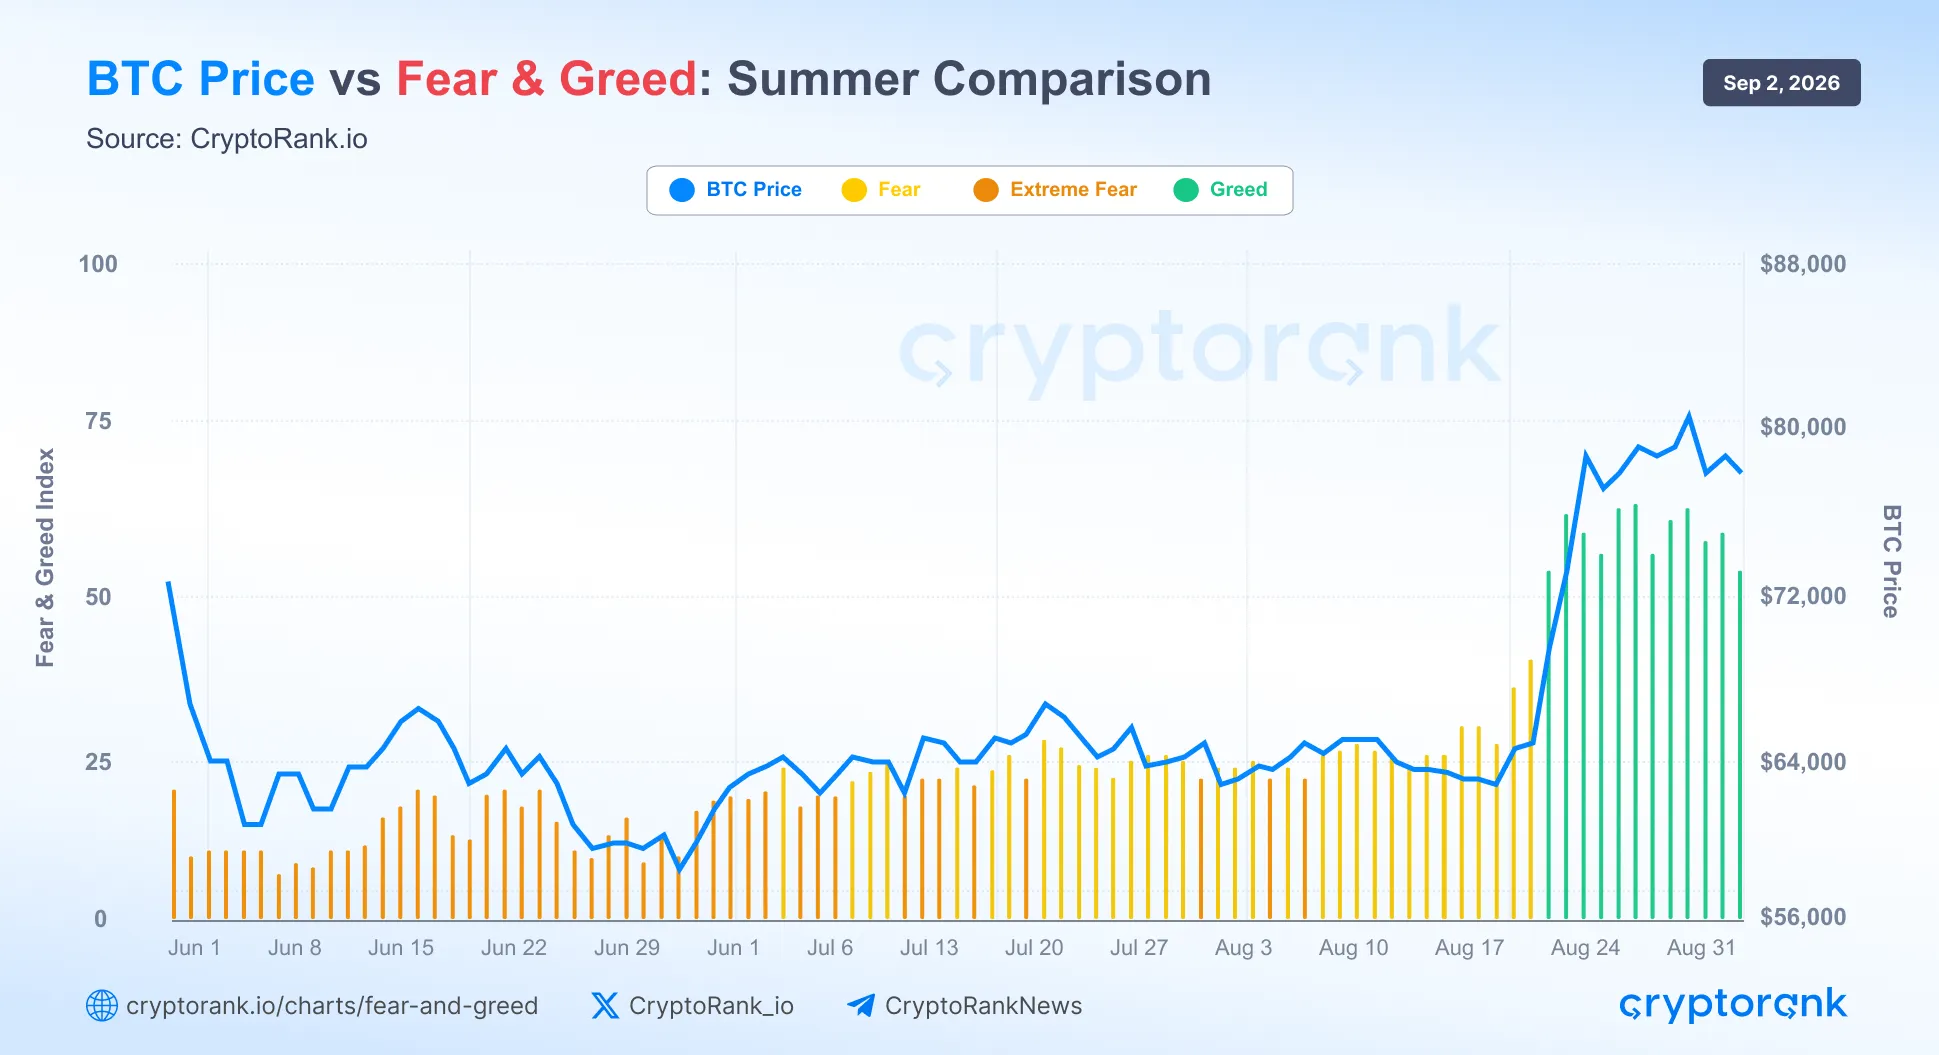
Nguồn: CryptoRank.io
Tâm lý không thể đi xa và nhanh đến vậy trừ khi thị trường đang đặt cược ngược lại. Tốc độ của cú dịch chuyển cho thấy nhà giao dịch bước vào tháng 8 với vị thế nhẹ và đầy hoài nghi — đó là lý do chân sóng đầu tiên tự khuếch đại nhanh đến thế, qua việc đóng vị thế bán khống, giá hồi phục và dòng vốn đầu cơ quay lại.
Giá xác nhận sự thay đổi. Sau bốn tháng thua lỗ trong nửa đầu năm, Bitcoin mang lại 25% trong tháng 8 — tháng 8 tốt thứ ba trong lịch sử và mạnh nhất kể từ 2017. Tháng 8 thường là giai đoạn Bitcoin chững lại, và đã đóng cửa giảm trong cả bốn năm trước đó, nên đợt tăng này phá vỡ cả xu hướng gần đây lẫn quy luật mùa vụ cùng một lúc.
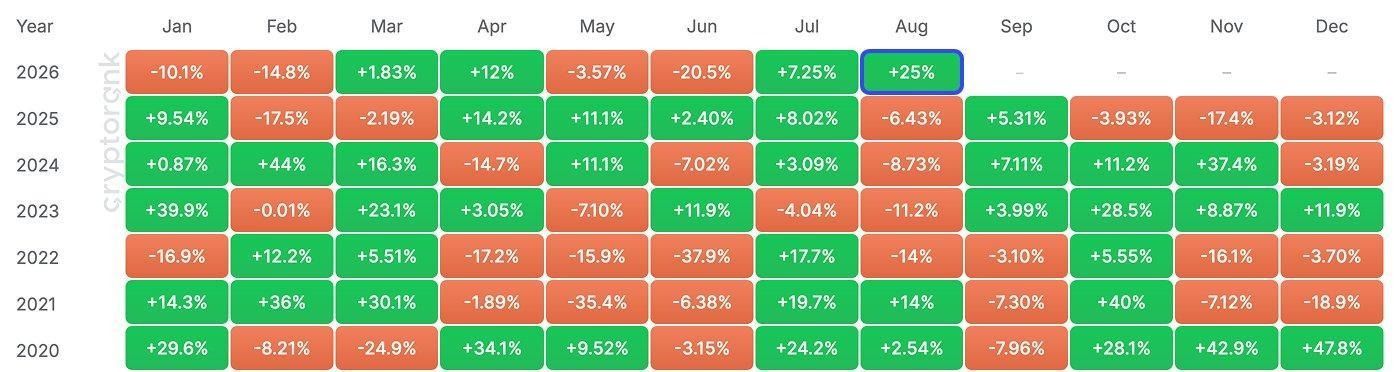
Nguồn: Bitcoin Monthly Returns, CryptoRank
Ethereum còn đi xa hơn, tăng 32,5% trong tháng 8, vượt Bitcoin và ghi nhận tháng 8 mạnh nhất kể từ 2021. Đó chính là hình ảnh của một thị trường đang mở rộng nhìn từ bên trong, khi dòng vốn rời khỏi vùng an toàn Bitcoin để chuyển sang các large cap beta cao hơn. ETF Ethereum giao ngay tại Mỹ góp thêm vào đó, hút ròng khoảng 1,85 tỷ USD trong tháng.
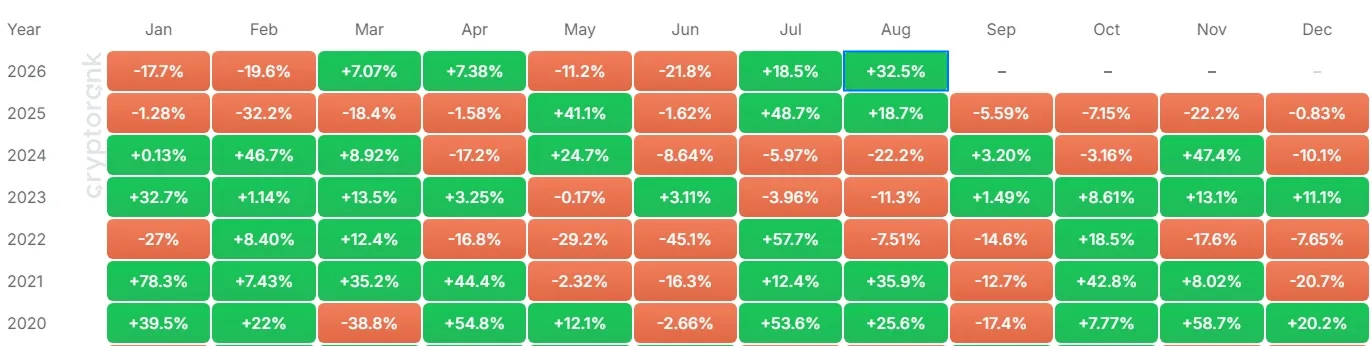
Nguồn: Ethereum Monthly Returns, CryptoRank
3 Sự Trở Lại Của Nhu Cầu Bên Ngoài
Bằng chứng rõ ràng đầu tiên về lực mua từ Mỹ xuất hiện ngày 24/8. Coinbase Premium Index nhích lên trên 0 lần đầu sau 98 ngày, chấm dứt chuỗi âm dài nhất từng ghi nhận, vốn bắt đầu từ 19/5. Mức premium dương nghĩa là Bitcoin giao dịch cao hơn trên Coinbase so với các sàn ngoài nước Mỹ — dấu hiệu của nhu cầu mạnh hơn từ người mua Mỹ. Tín hiệu này còn mong manh: premium tụt trở lại dưới 0 ngay ngày hôm sau, nên đây là dấu hiệu sớm của nhu cầu quay lại chứ chưa phải một lực mua tổ chức bền vững.
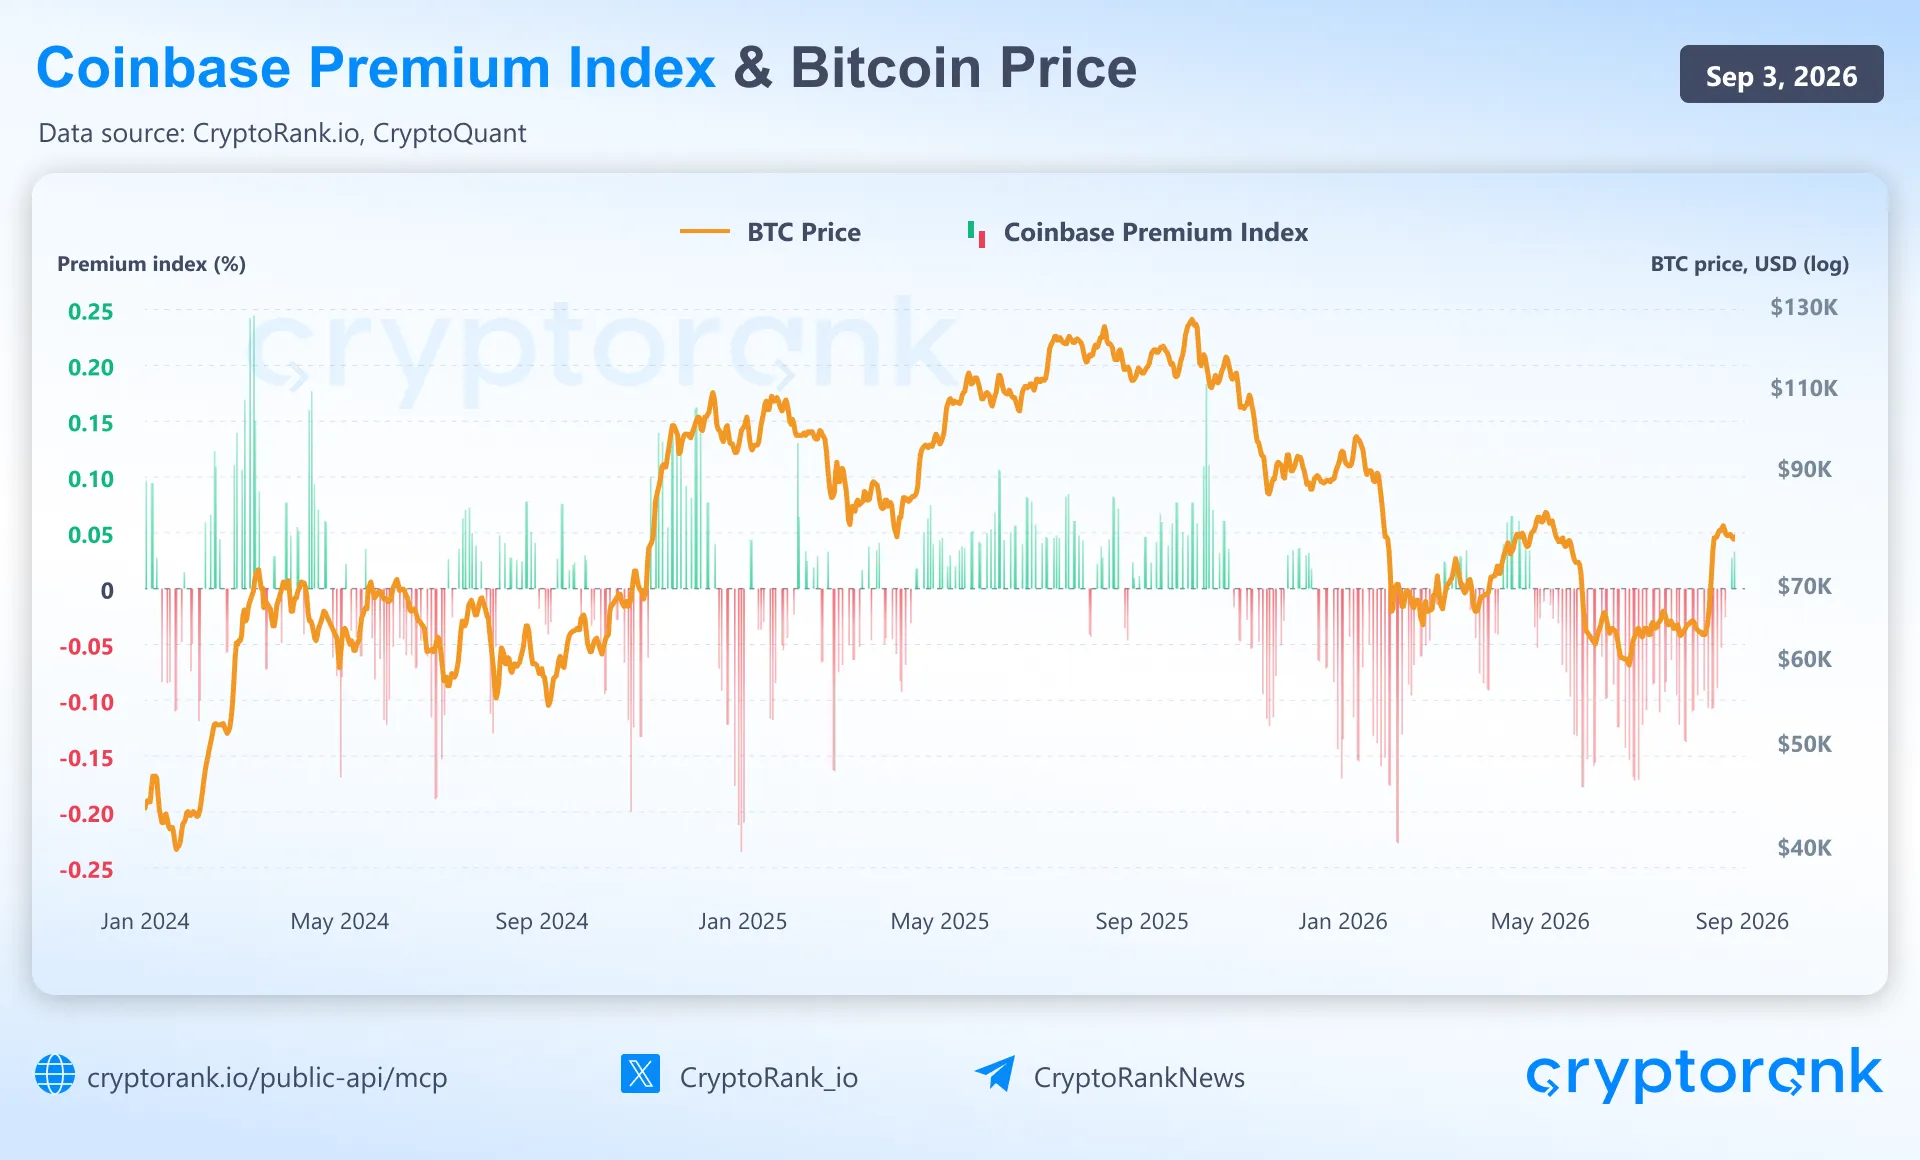
Nguồn: CryptoRank.io, CryptoQuant
Washington bổ sung một chất xúc tác vào ngày 19/8. Bộ Tài chính Mỹ thông báo sẽ tăng ít nhất gấp đôi quy mô tối đa của các nghiệp vụ mua lại hỗ trợ thanh khoản kỳ hạn dài, từ 2 tỷ USD lên ít nhất 4 tỷ USD mỗi đợt. Quy mô mới có hiệu lực từ 9/9, nên chưa có thanh khoản bổ sung nào chạm tới thị trường tính đến cuối tháng. Thứ thay đổi là kỳ vọng — và nó thay đổi đúng lúc thị trường nhạy cảm bất thường với tin tốt.
Sau đó, ETF Bitcoin giao ngay tại Mỹ mang lại con số sạch nhất của tháng. Sau dòng tiền lẫn lộn trong nửa đầu tháng 8, nhóm này đóng tháng với 3,52 tỷ USD tạo mới ròng — tháng mạnh nhất 2026 và là sự đảo chiều hoàn toàn so với 4,51 tỷ USD rút ròng của tháng 6. Dòng vào chạy chín phiên liên tiếp từ 17/8 đến 27/8, và 16 trong 21 phiên giao dịch của tháng là dương.
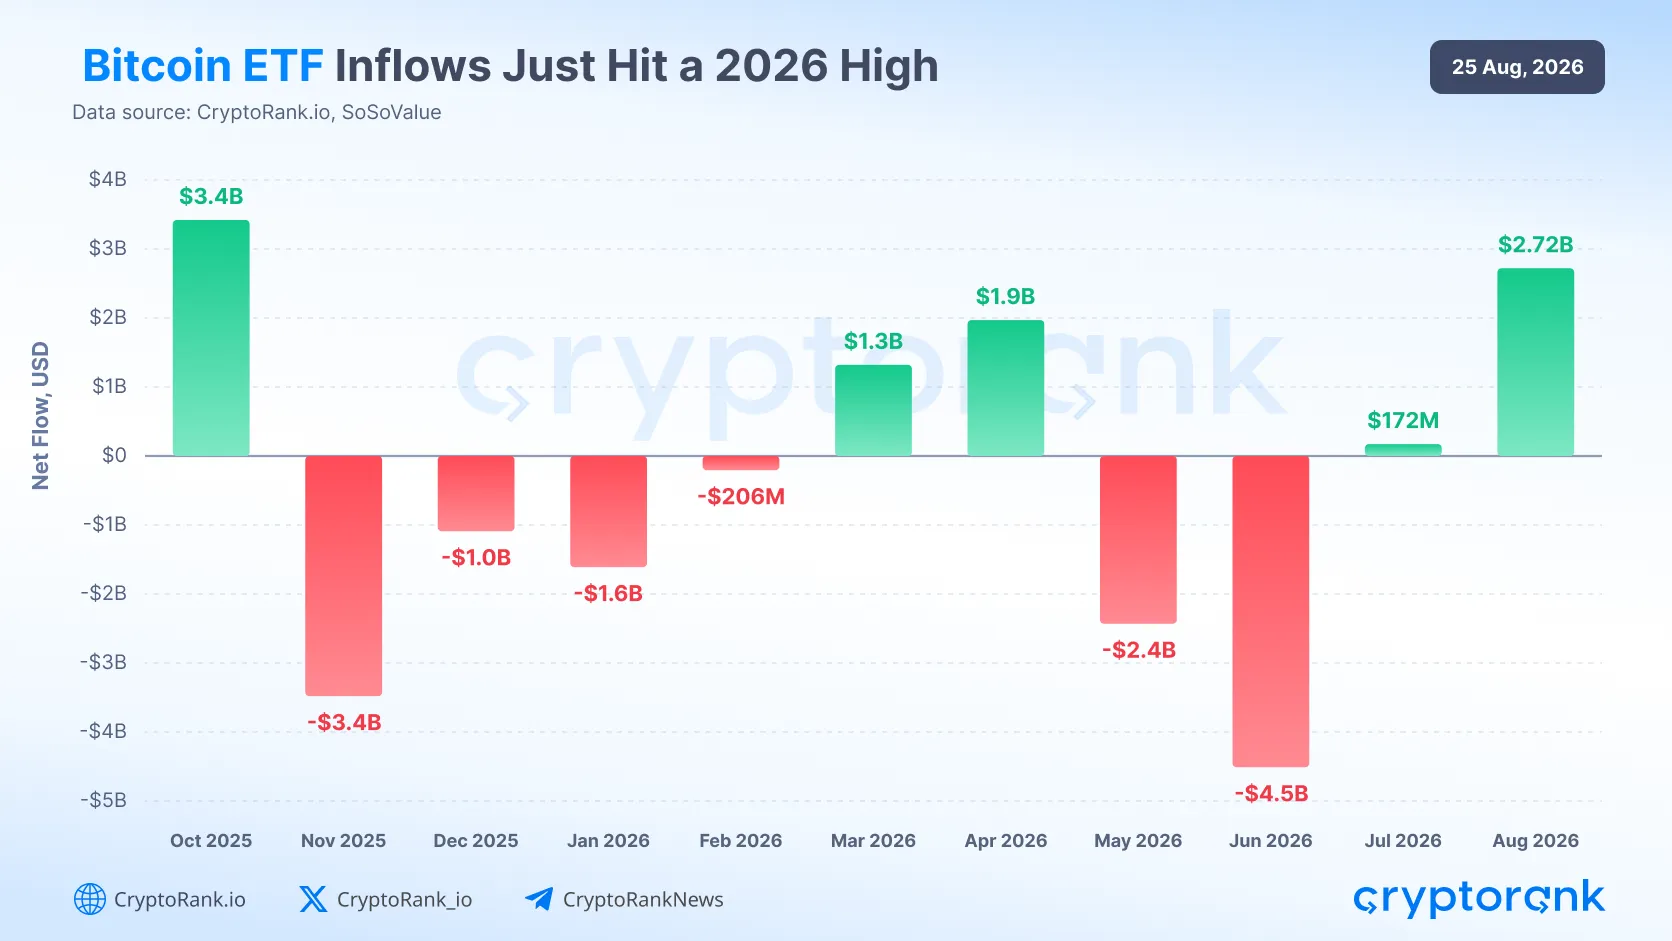
Nguồn: CryptoRank.io, SoSoValue
Chính chuỗi diễn biến đó phân biệt tháng 8 với một cú short squeeze đơn thuần. Việc đóng vị thế bán khống khởi động cú tăng, nhu cầu spot từ bên ngoài đến ngay sau đó, và đà tăng sau cùng lan ra phần còn lại của thị trường.
4 Cuộc Tìm Kiếm Beta Cao Hơn
Một khi Bitcoin ổn định, dòng tiền tiếp tục chảy. Mọi narrative lớn đều ghi nhận lợi nhuận trung vị dương trong tháng 8, từ currencies ở 25% xuống đến blockchains ở 12%.
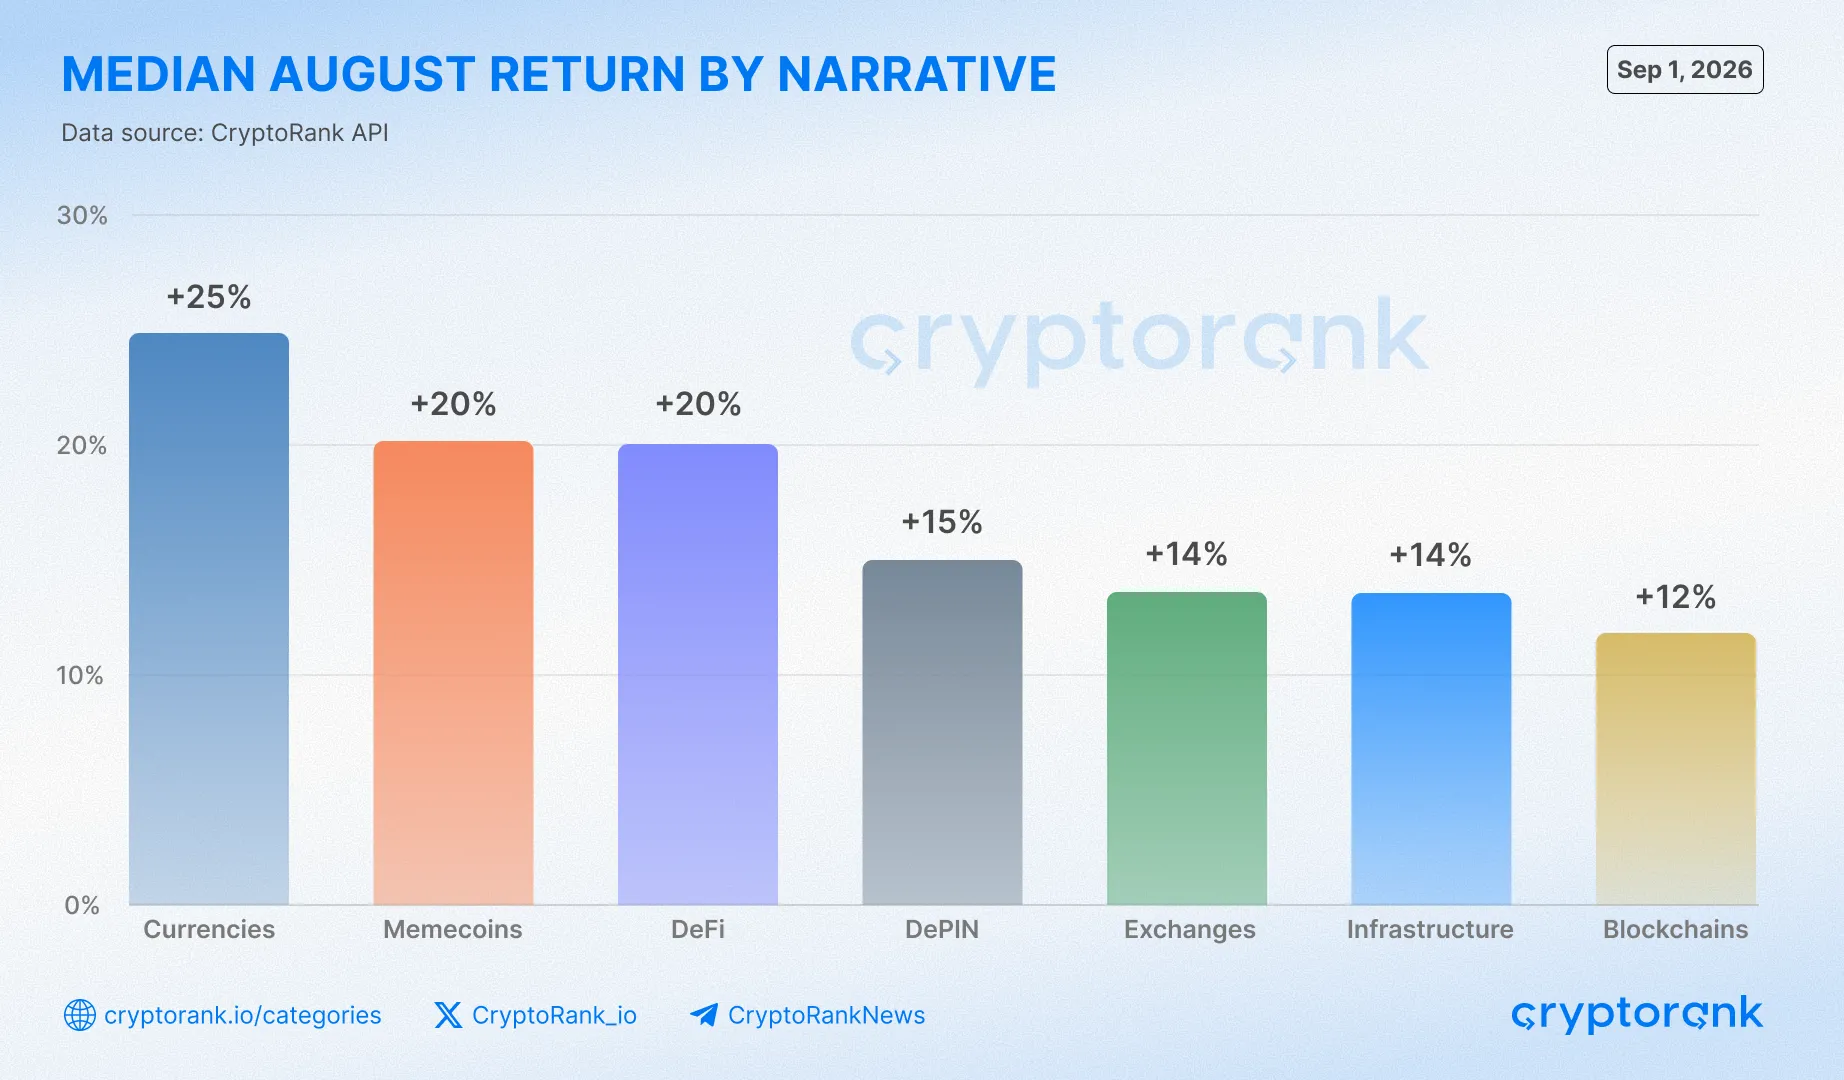
Nguồn: CryptoRank API
Memecoin đánh mất vị trí dẫn đầu vào tay nhóm currencies như BTC, và đó là chi tiết hữu ích nhất trong biểu đồ. Mức trung vị 20% của chúng đứng sau currencies ở 25%, khiến tháng 8 mang dáng dấp một đợt cải thiện khẩu vị rủi ro trên diện rộng hơn là một đợt tăng nóng do đầu cơ. Điều thực sự diễn ra là đầu cơ và hạ tầng dịch chuyển cùng lúc. Memecoin cho thấy rõ nhất khẩu vị với rủi ro thuần túy, trong khi DeFi, sàn giao dịch và hạ tầng phản ánh hoạt động on-chain thực — và trong tháng 8 cả hai được định giá lại cùng nhau. Hoạt động ở mảng memecoin vẫn tăng mạnh trong nửa cuối tháng khi khối lượng DEX đi lên cùng vài “mùa memecoin” cục bộ.
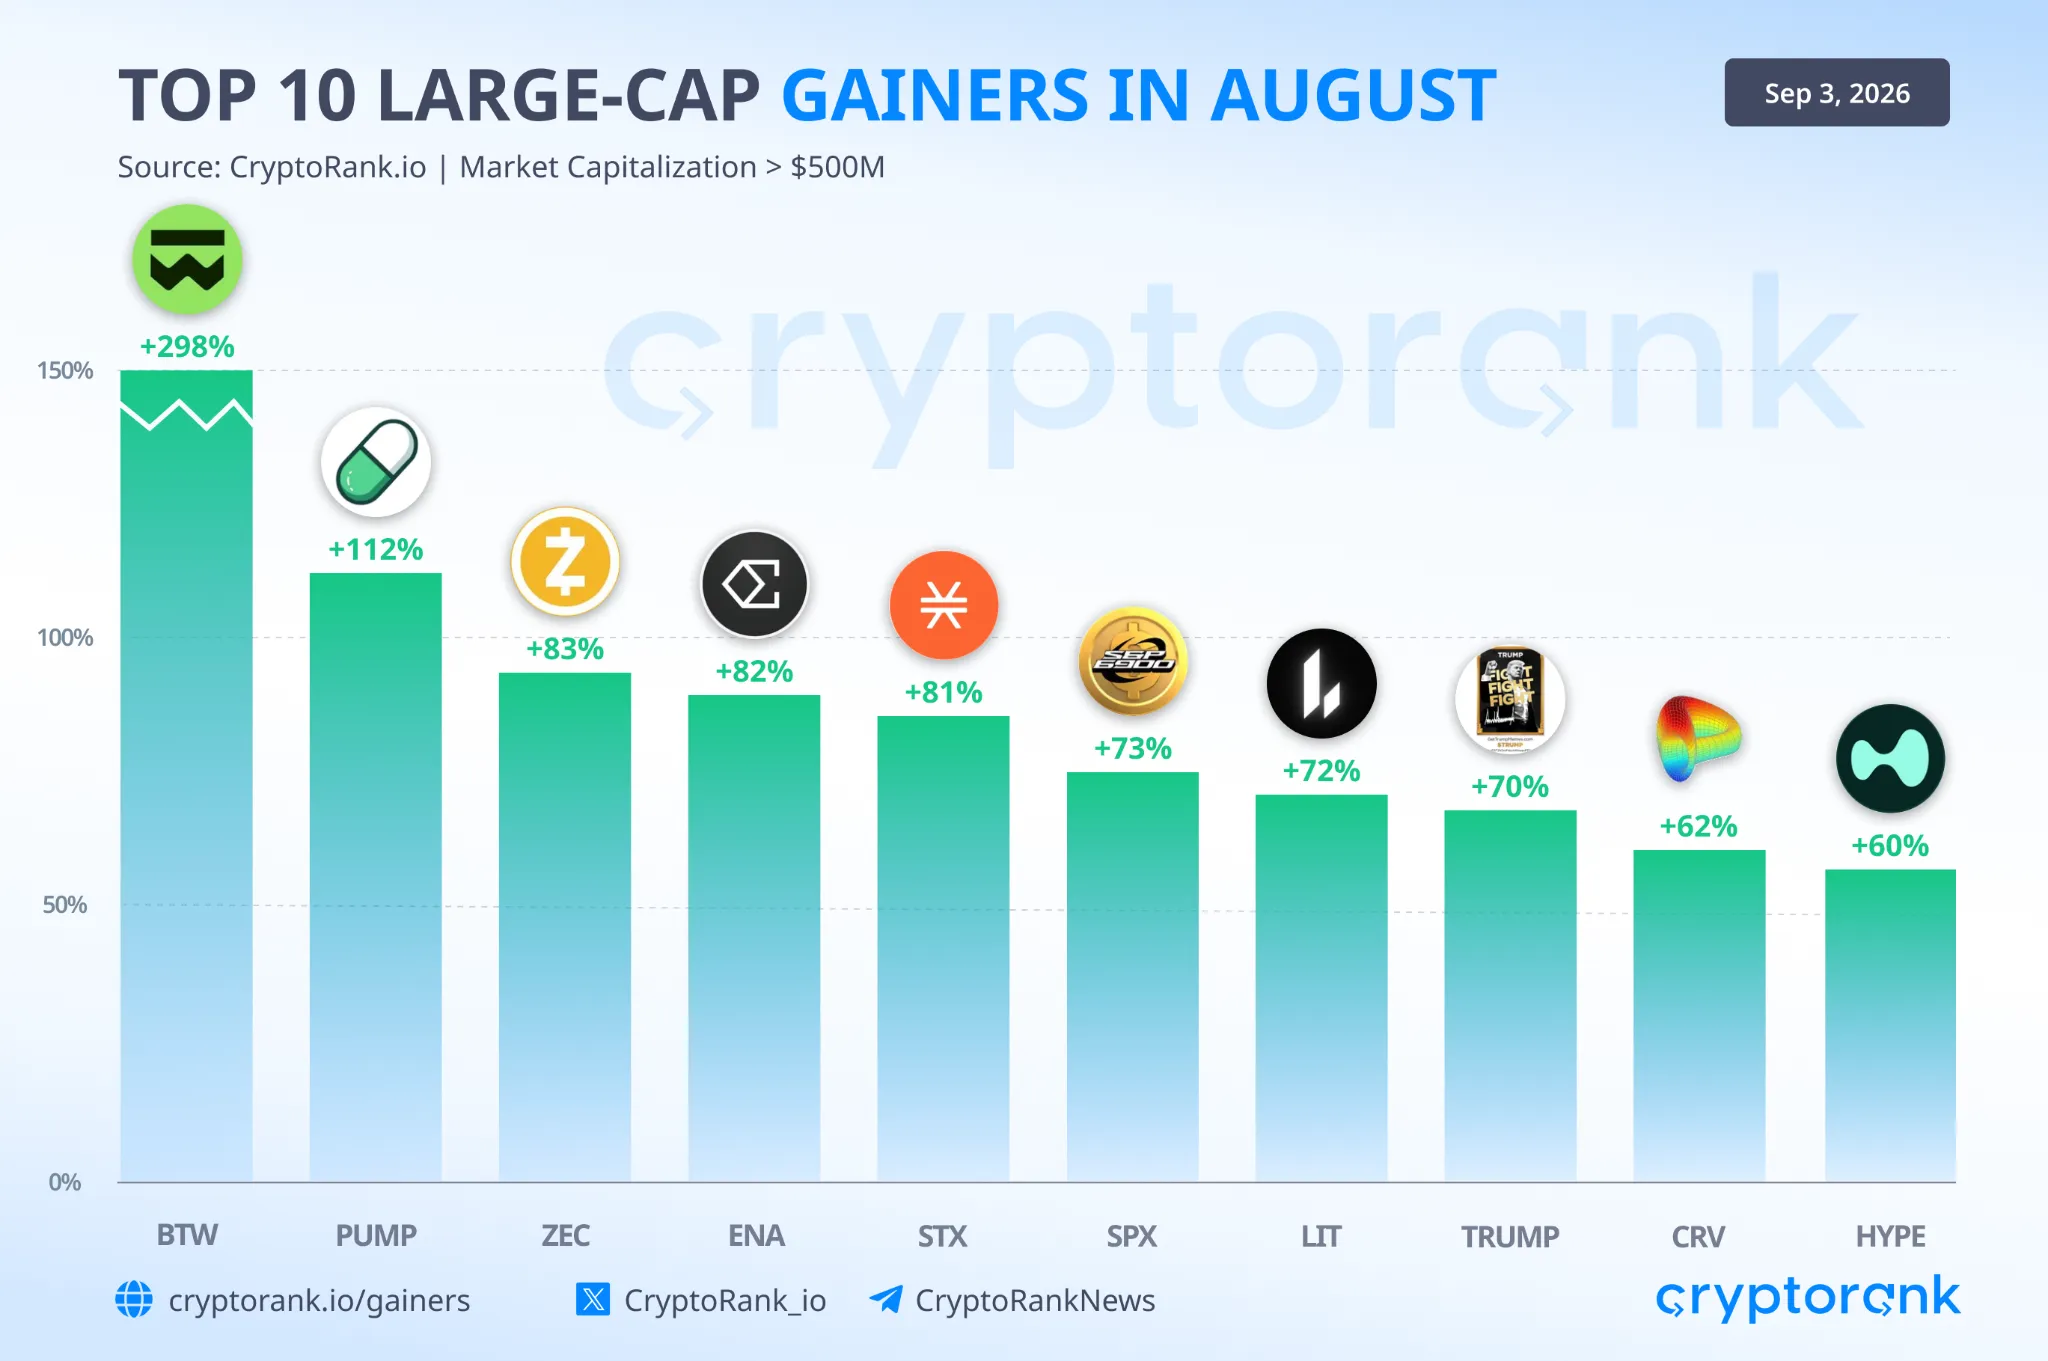
Những cái tên thắng đậm nhất của tháng gần như không có điểm chung. Trong nhóm tài sản vốn hóa trên 500 triệu USD, top 10 trải từ BTW +298% và PUMP +112%, qua ZEC, ENA và STX ở vùng trên 80%, đến CRV và HYPE quanh 60%. Memecoin, tài sản riêng tư, DeFi và token sàn đều tạo ra lợi nhuận beta cao trong cùng bốn tuần. Chính sự phân tán đó là tín hiệu — một chủ đề đơn lẻ và đông đúc hẳn đã khiến lợi nhuận co cụm lại.
Nguồn: CryptoRank.io
5 Sự Phục Hồi Của Khối Lượng Giao Dịch
Giá có thể mở rộng mà không ai thực sự giao dịch. Nhưng đó không phải hình ảnh của tháng 8. Khối lượng spot, futures và perp DEX cùng đi lên, hoạt động niêm yết tăng hơn gấp đôi — đặt lực xoay vòng thực sự phía sau cú dịch chuyển.
5.1 Khối lượng spot CEX tăng 15% từ đáy hai năm
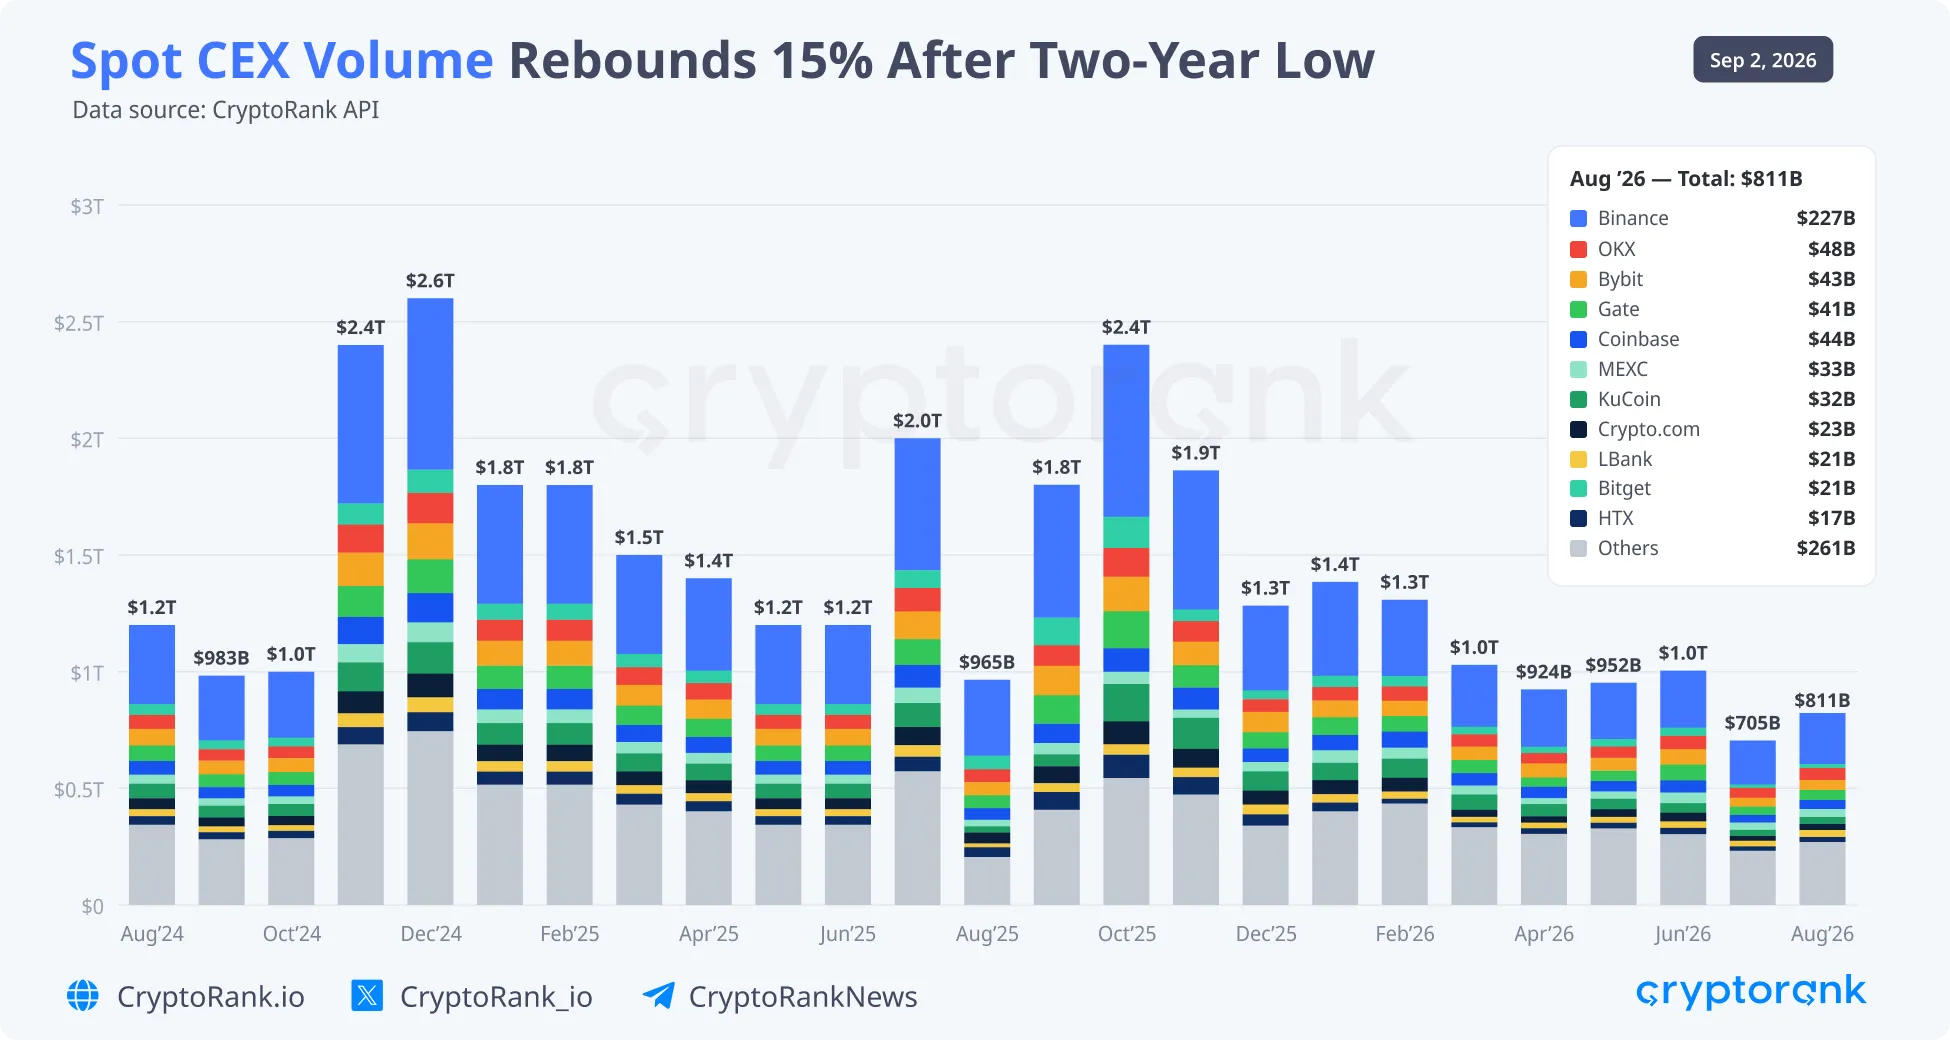
Khối lượng spot bật khỏi đáy trong tháng 8, tăng lên 811 tỷ USD từ 705 tỷ USD của tháng 7 — tăng 15% so với tháng yếu nhất trong hai năm. Sự phục hồi lan khắp thị trường. Nơi tháng 7 chứng kiến mọi sàn lớn co lại, thì phần lớn top 10 nay tăng hai chữ số. Coinbase dẫn đầu ở 36%, KuCoin theo sau 23%, còn Binance tăng 21% lên 227 tỷ USD, giữ khoảng 28% toàn bộ khối lượng spot.
Nguồn: CryptoRank API
5.2 Khối lượng futures CEX tăng 10%
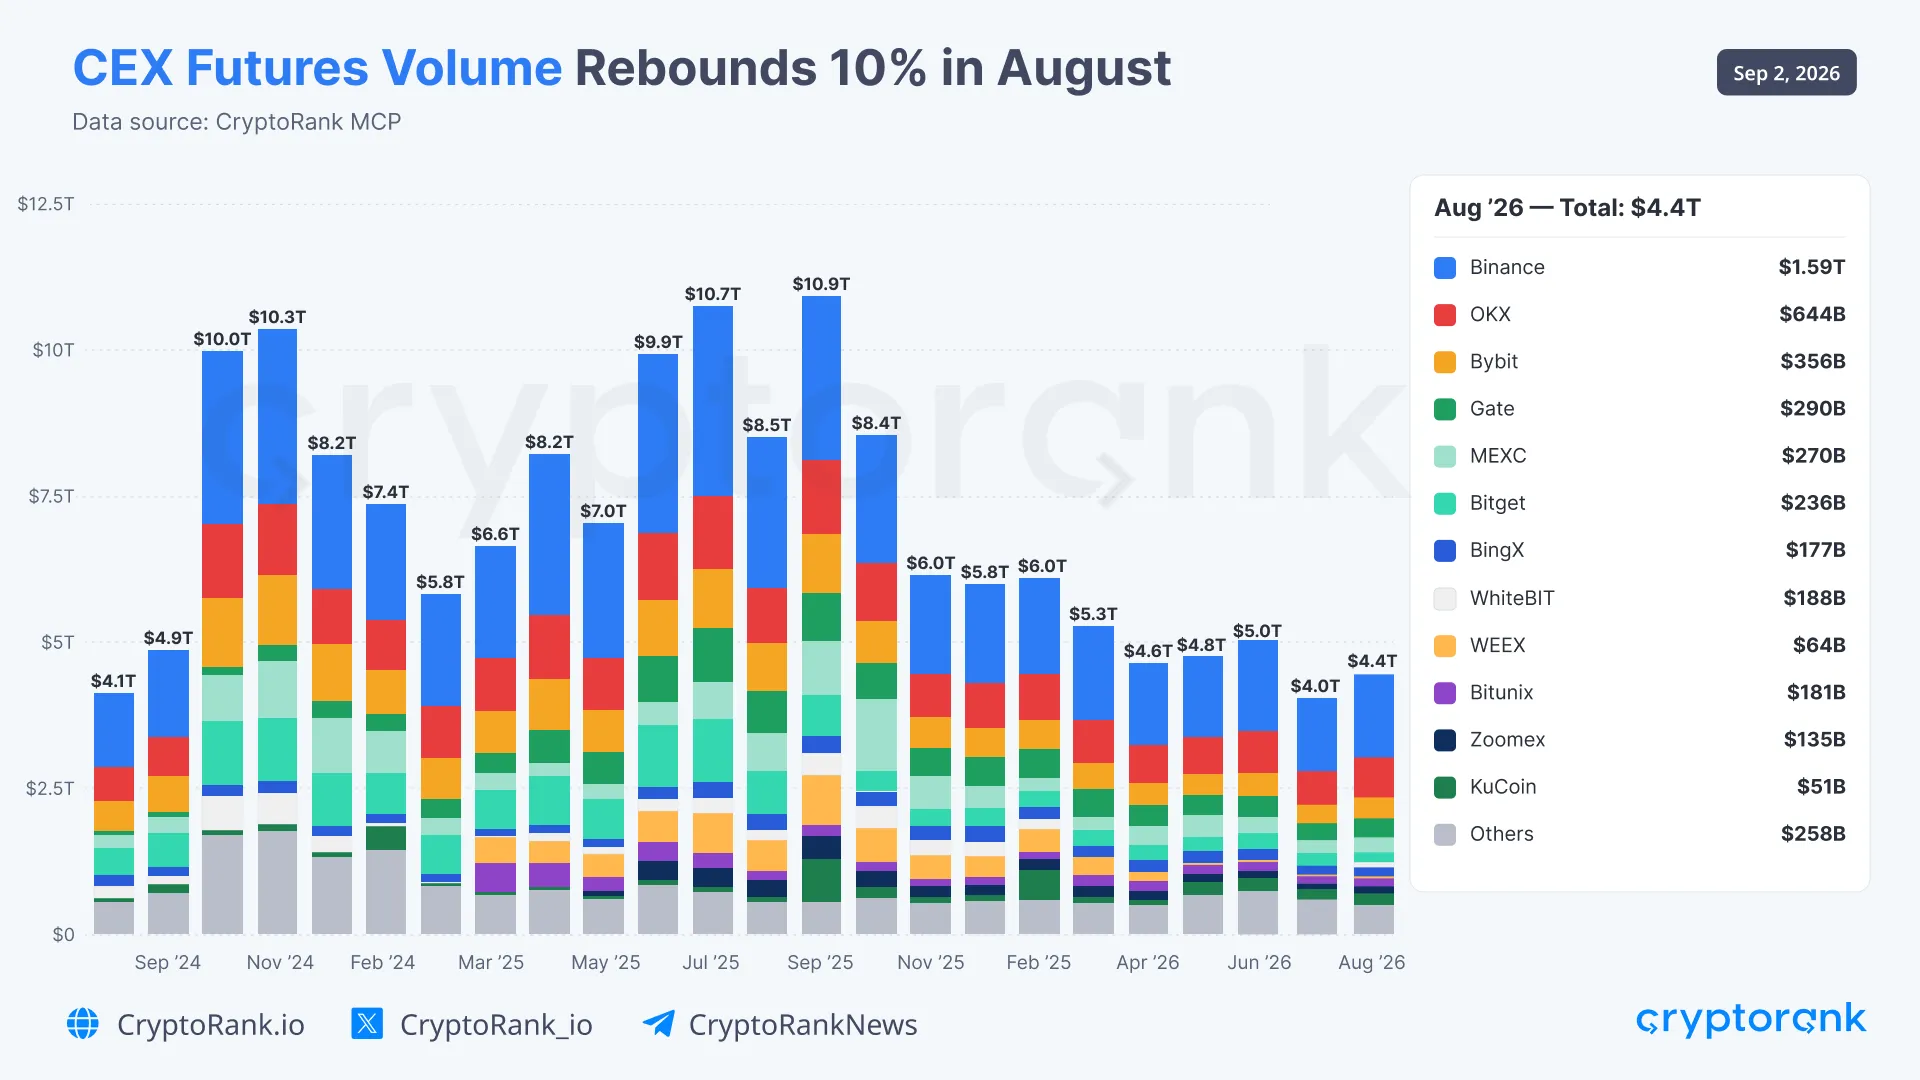
Futures CEX quay đầu tăng sau nhiều năm chạm đáy, tổng khối lượng đạt 4,44 nghìn tỷ USD so với 4,0 nghìn tỷ USD — tăng 10%. Tăng trưởng nhanh nhất nằm ở nửa dưới bảng xếp hạng. WEEX tăng 69% và WhiteBIT 46%, đều từ nền thấp, trong khi Bybit và MEXC nhanh nhất trong nhóm dẫn đầu với 19% mỗi sàn. Chỉ Gate đóng tháng thấp hơn, giảm 2%.
Những tỷ lệ phần trăm đó che giấu nơi khối lượng thực sự đến từ đâu. Binance thêm 13% để đạt 1,59 nghìn tỷ USD — chậm hơn phần lớn thị trường, nhưng mức tăng khoảng 190 tỷ USD đó chiếm gần một nửa toàn bộ 440 tỷ USD tăng thêm của thị trường. Cú tăng đưa thị phần Binance lên 35,8% từ 34,9% của tháng 7, giữ hơn một phần ba toàn bộ khối lượng futures CEX trên một sàn duy nhất.
Nguồn: CryptoRank MCP
5.3 Khối lượng perp DEX tăng 4%
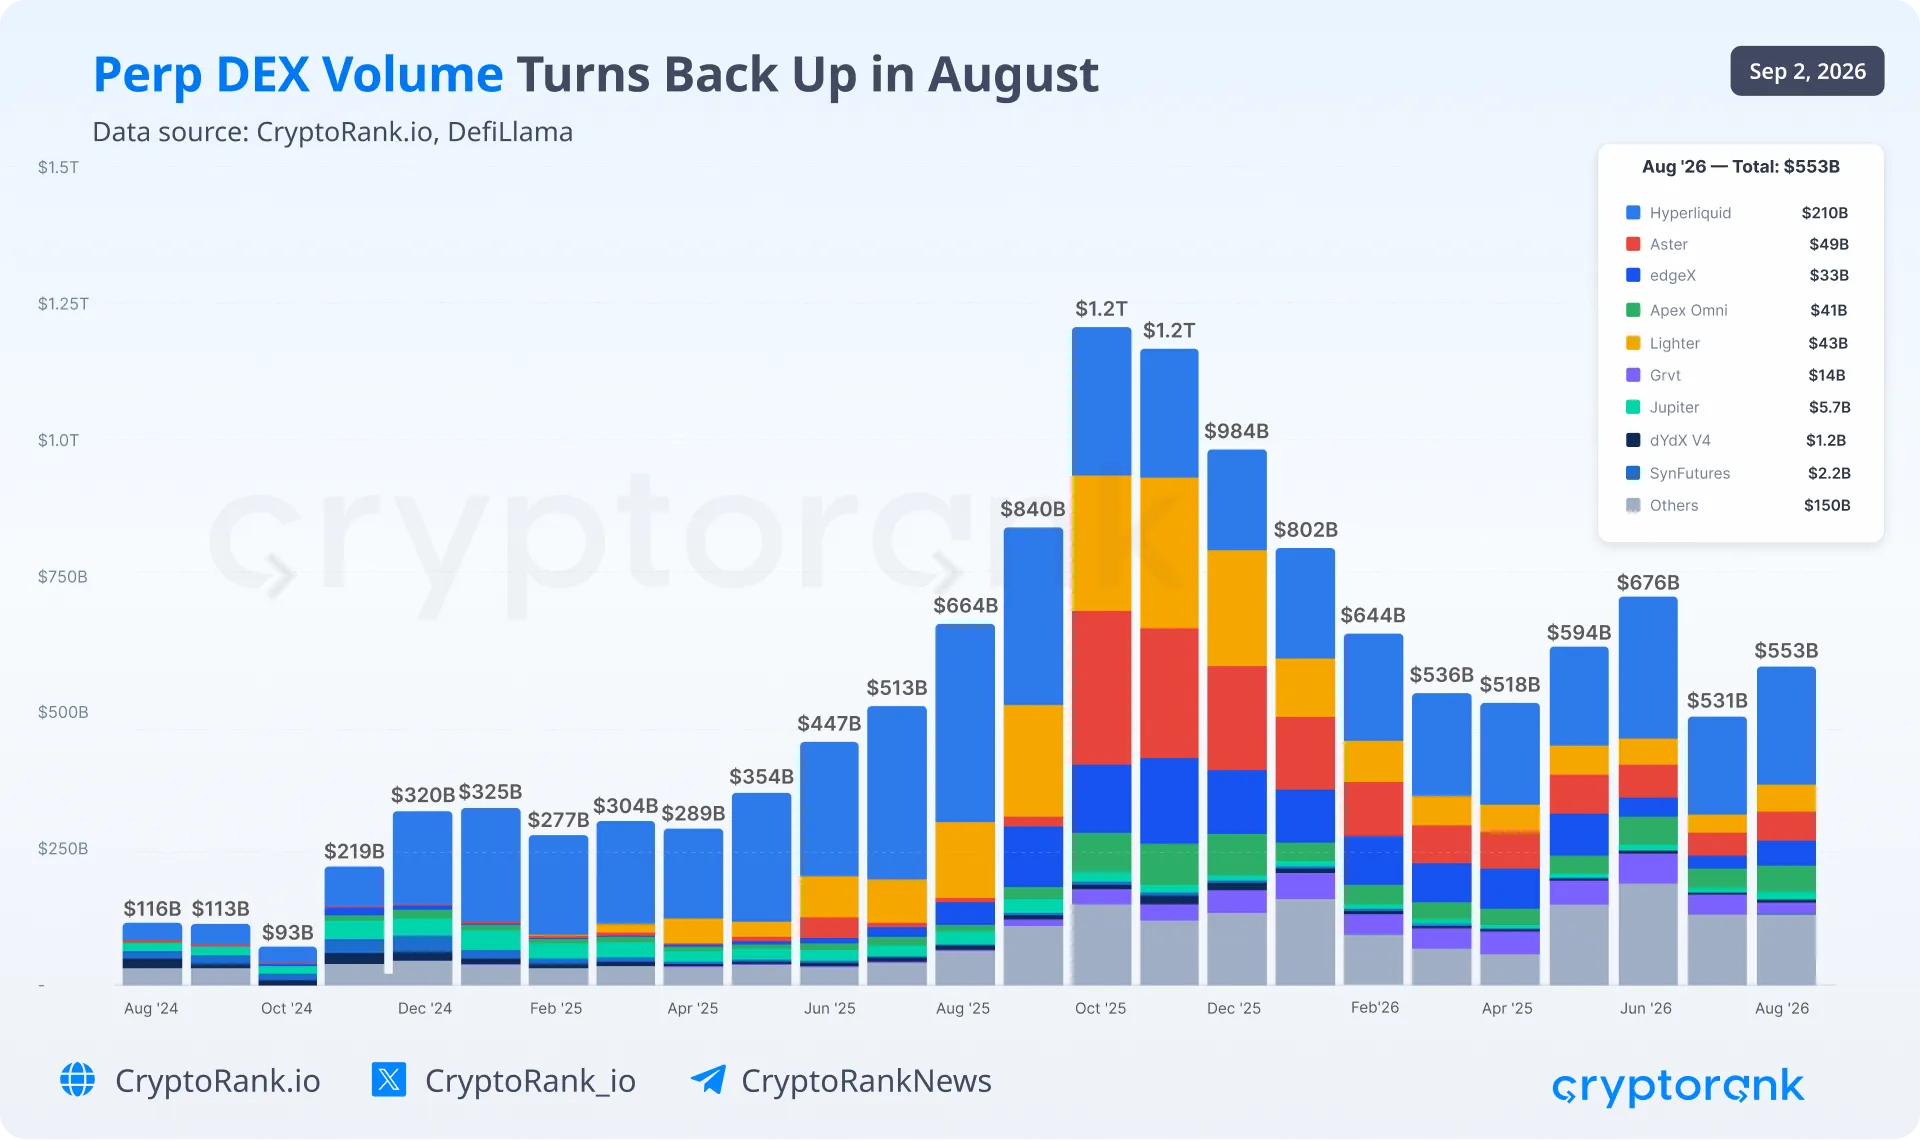
Khối lượng perp DEX tăng lên 553 tỷ USD trong tháng 8 từ 531 tỷ USD của tháng 7 — tăng 4% và là tháng tăng đầu tiên sau đợt sụt của tháng 7. Hyperliquid vẫn là người dẫn đầu rõ rệt với 210 tỷ USD, thị phần 38%, dù mức tăng 5% thua tốc độ nhanh hơn ở phía dưới. edgeX hồi phục mạnh nhất, tăng 59% sau khi dẫn đầu đà giảm tháng 7. Grvt giảm 53% còn 14 tỷ USD, giao thức lớn duy nhất mất điểm trong tháng.
Nguồn: CryptoRank.io, DefiLlama
Cả ba mảng đều tăng, nên tỷ trọng giữa chúng gần như không đổi. Tháng 8 đóng lại với futures chiếm 76,5% tổng khối lượng, spot 14,0% và perp DEX 9,5%. Chiều hướng bên dưới mới đáng chú ý. Spot tăng nhanh nhất ở 15%, so với 10% của futures và 4% của perp DEX, nên spot giành thêm thị phần trong tháng còn perp DEX trả lại một phần. Spot là nơi nhu cầu Mỹ quay lại thể hiện đầu tiên, khiến nó là dòng thông tin đáng giá nhất trong biểu đồ.
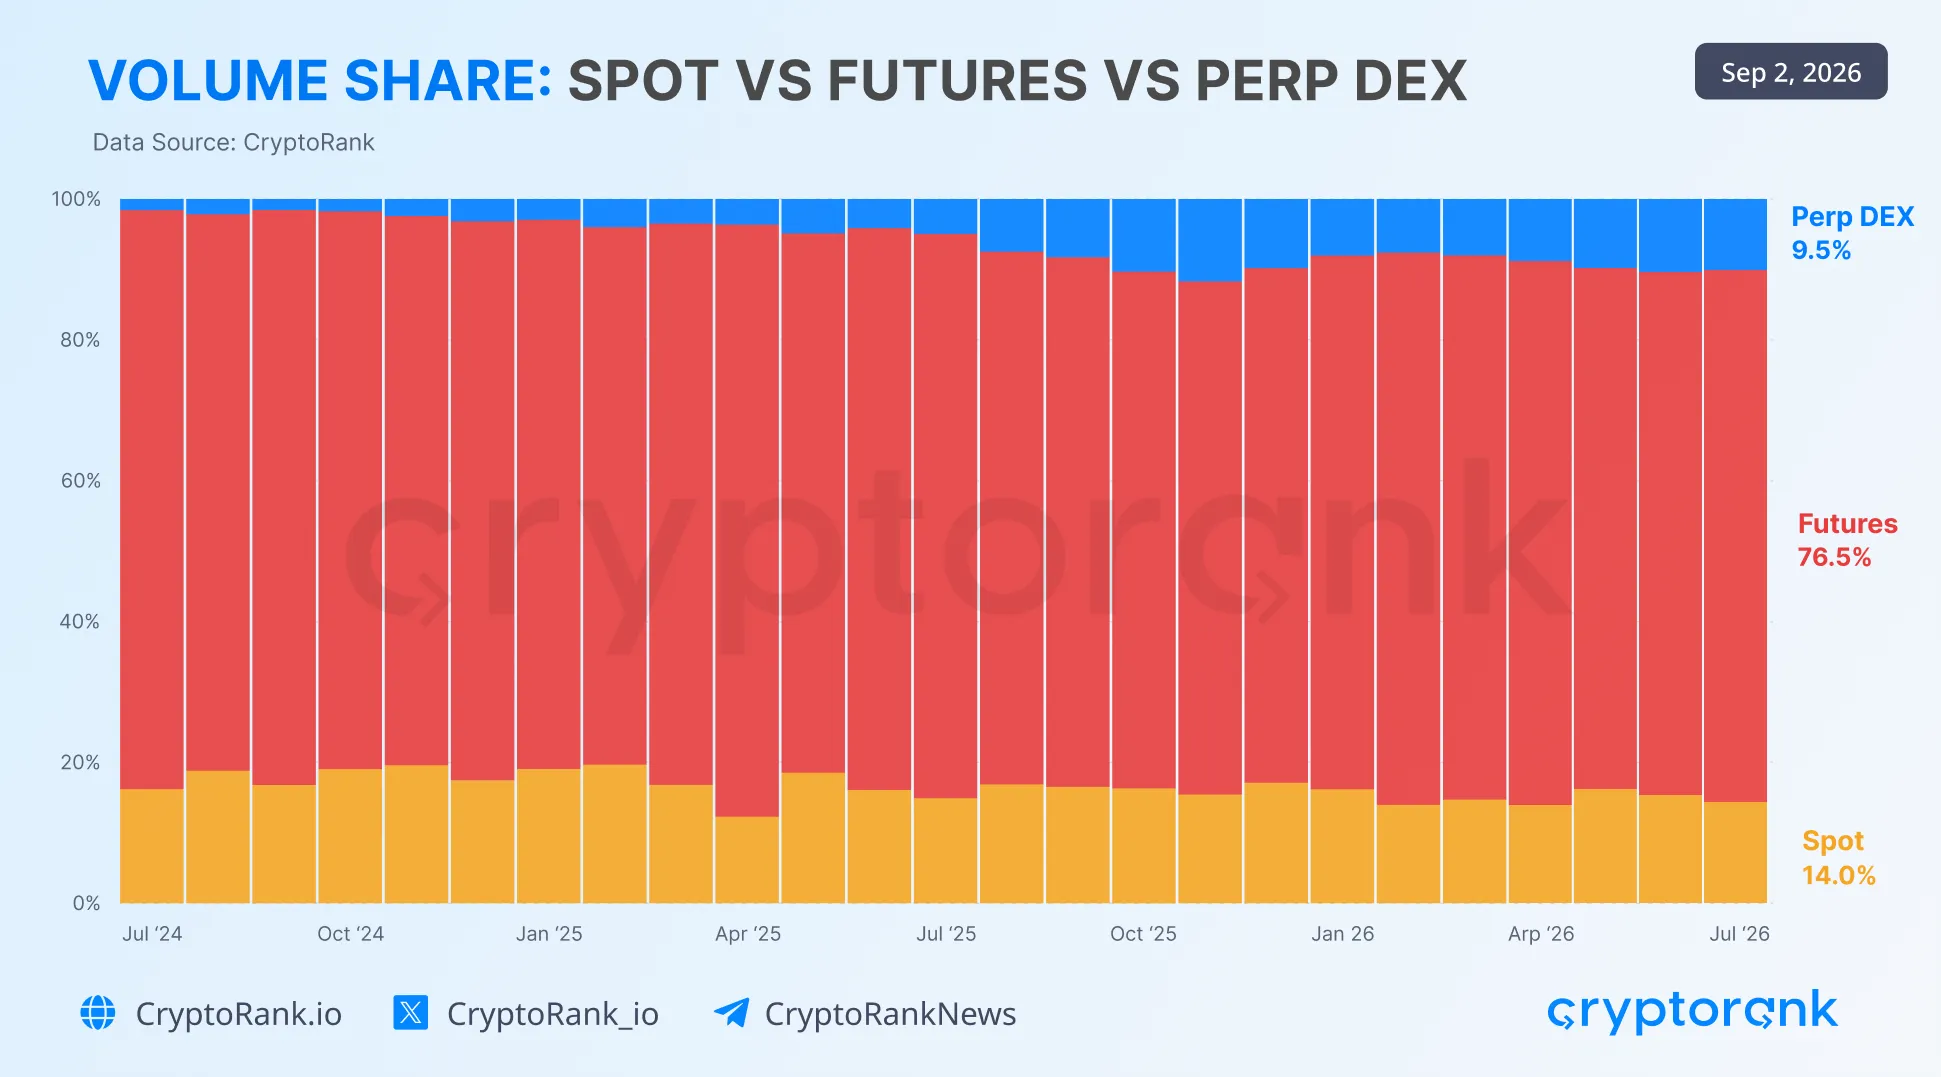
Nguồn: CryptoRank API
5.4 Hoạt động niêm yết CEX tăng hơn gấp đôi
Số token niêm yết mới trên CEX tăng lên 199 trong tháng 8 từ 98 của tháng 7 — tăng 103%. Mức tăng lan rộng khắp các sàn, dù MEXC một lần nữa áp đảo với 78 lượt niêm yết, chiếm 39% tổng số, trên Binance với 42. OKX tăng tốc mạnh, niêm yết 24 token so với 3 của tháng 7.
Tâm lý giải thích một phần điều đó, khi Bitcoin hồi về vùng 80.000 USD trong tháng và kéo khẩu vị rủi ro lên theo. Tài sản token hóa giải thích phần còn lại. Các sàn đẩy mạnh niêm yết cổ phiếu token hóa nói riêng — nguồn token mới ngày càng sôi động chạm tới các sàn tập trung, và dẫn thẳng sang bức tranh RWA ở phần sau.
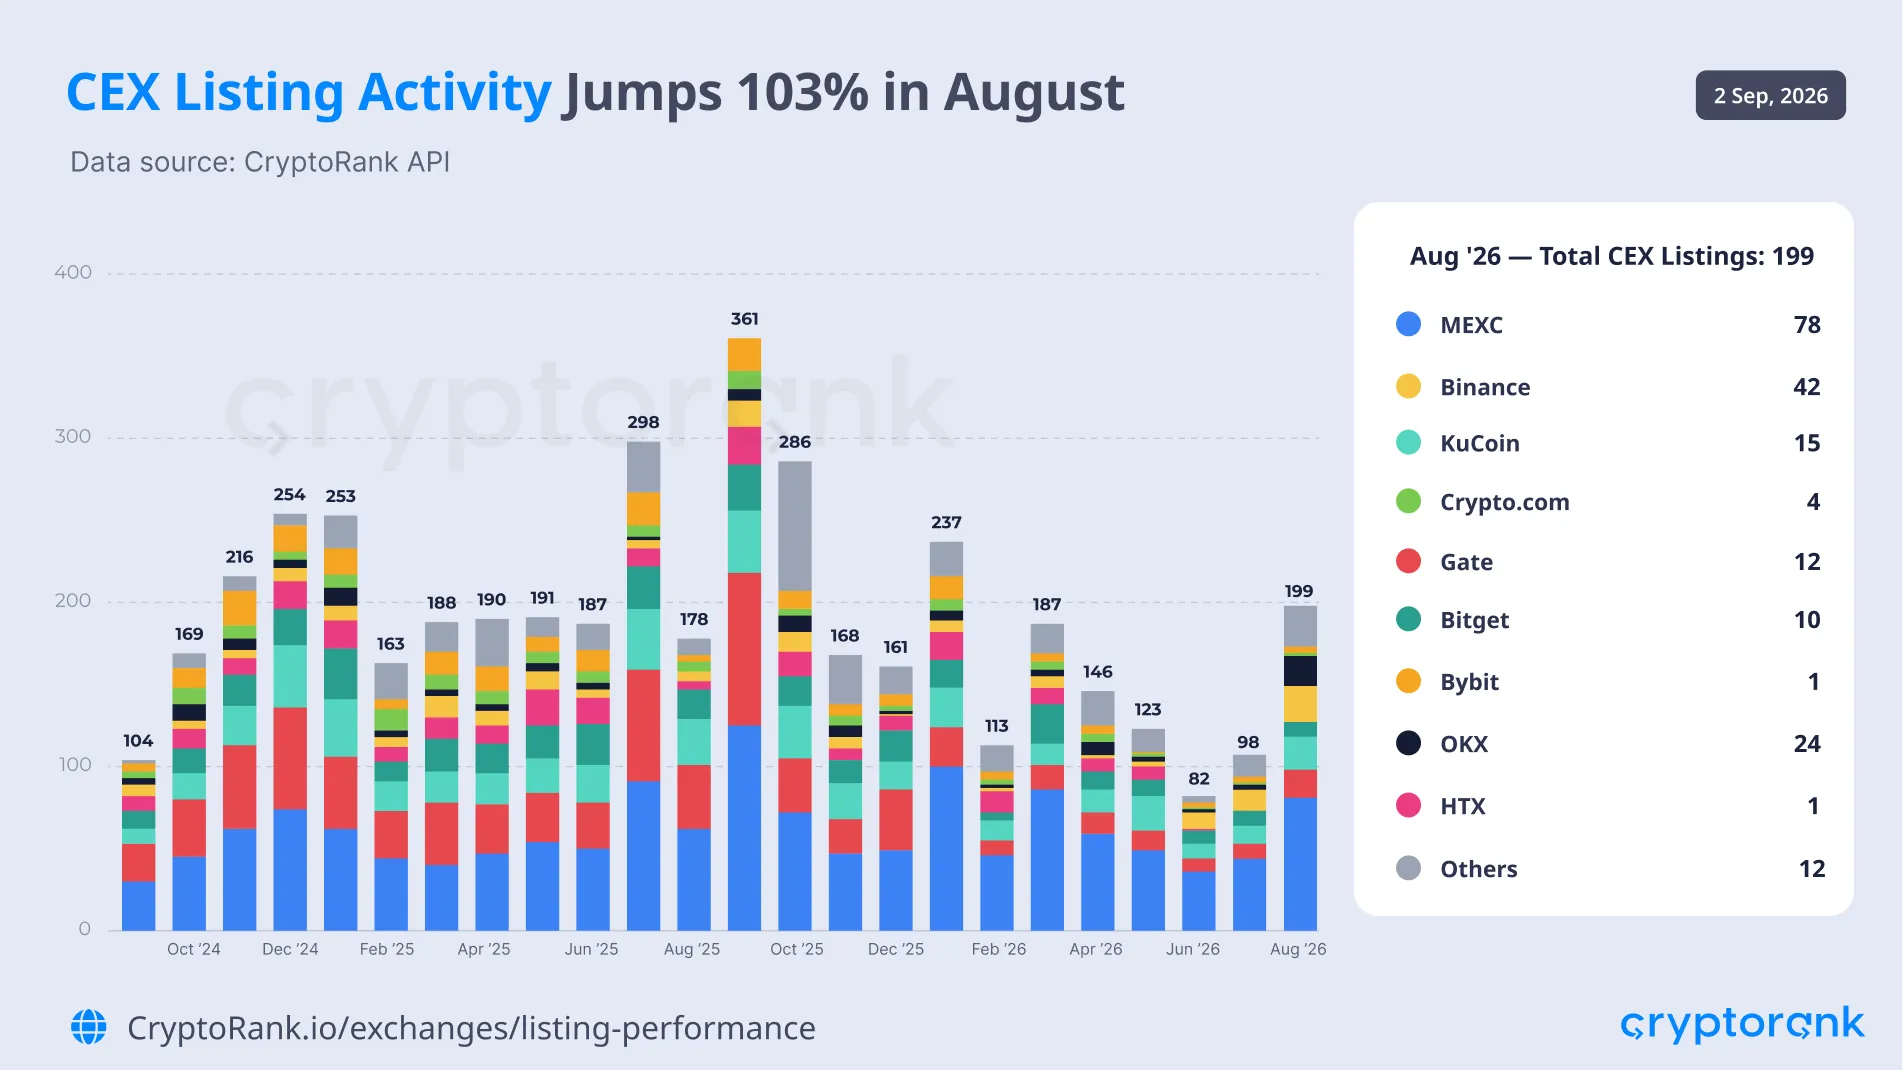
Nguồn: CryptoRank API
6 Tín Dụng DeFi Và Sự Bình Thường Hóa RWA
6.1 Tín dụng DeFi như một xác nhận
Hoạt động cho vay củng cố xu hướng này bằng dữ liệu định lượng thuyết phục hơn. Dư nợ đang hoạt động trên các giao thức lớn tăng dần suốt mùa hè và tăng tốc vào tháng 8, tăng từ 20,1 tỷ USD trong tháng 6 lên 21,7 tỷ USD tháng 7 và 26,1 tỷ USD tháng 8 — tăng 30% trong hai tháng. Aave vẫn giữ khoảng một nửa thị trường được theo dõi với 12,5 tỷ USD, còn Morpho đã tự khẳng định là trung tâm tín dụng thứ hai với 5,1 tỷ USD. Nếu chỉ là giá hồi phục thì token DeFi sẽ tăng còn mức sử dụng giao thức đi ngang — điều đã không xảy ra.
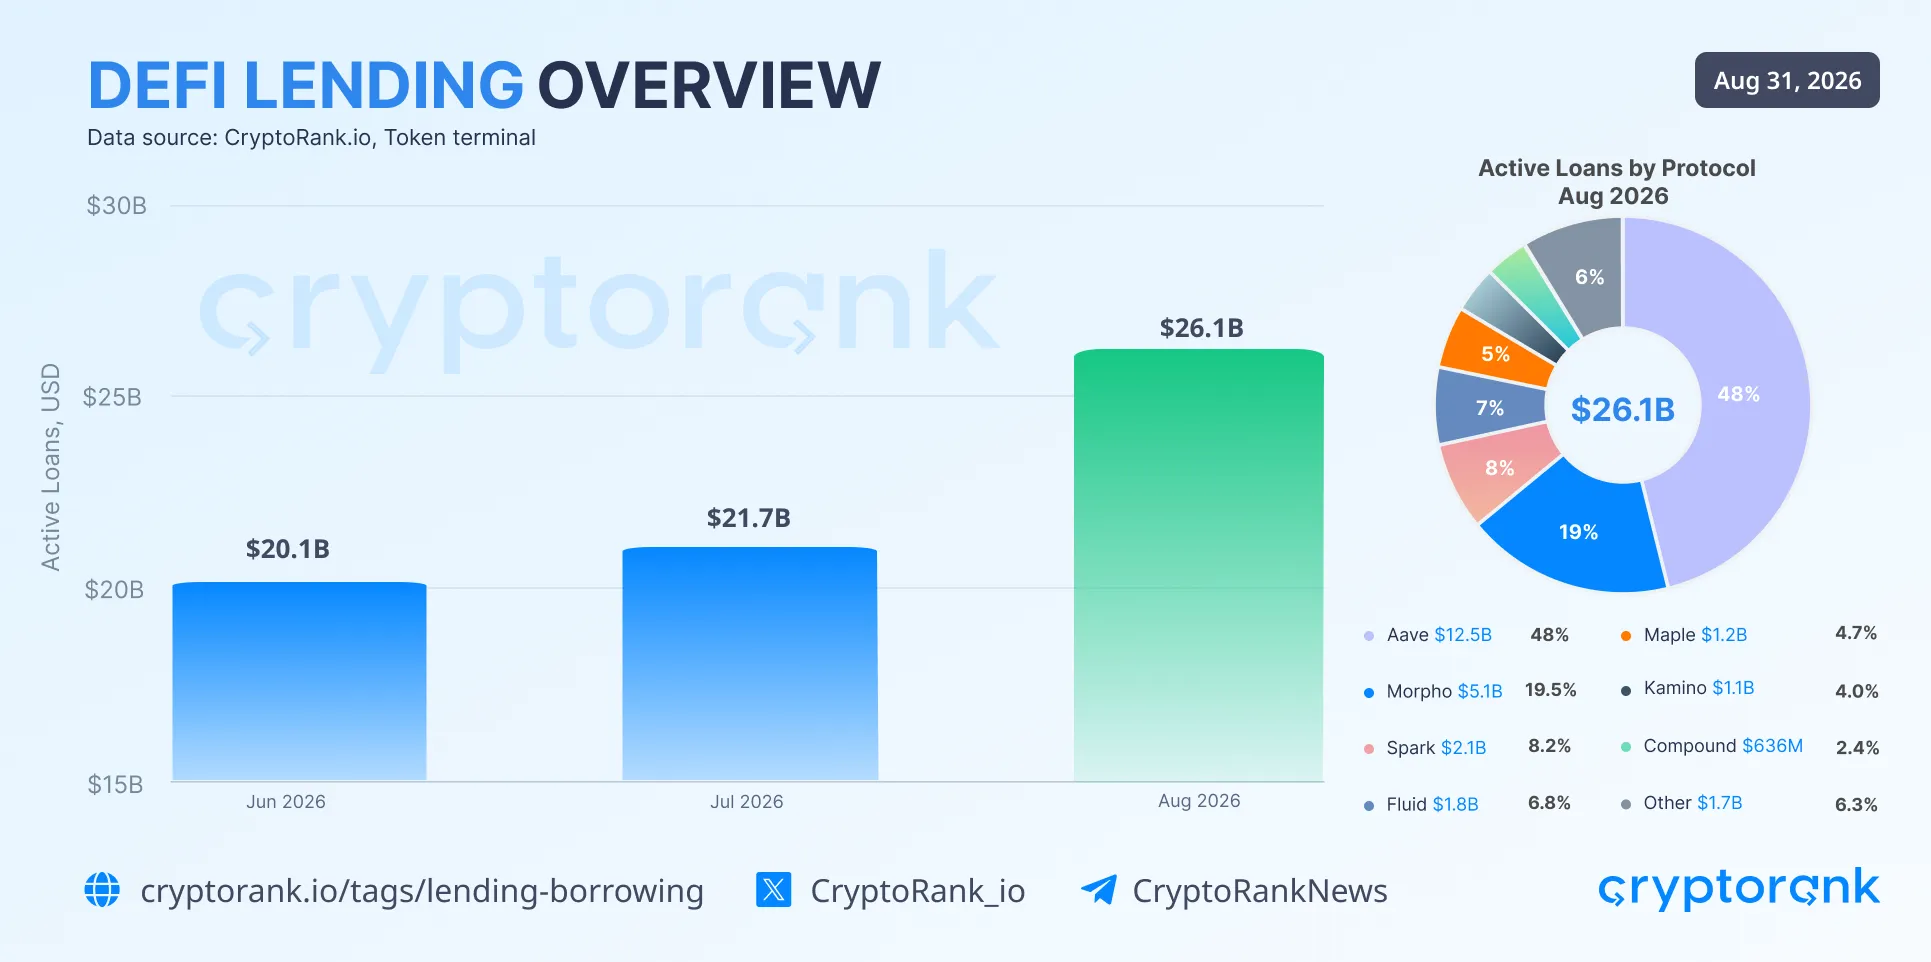
Nguồn: CryptoRank.io, Token Terminal
Thế chấp tài sản là một quyết định khác với việc nắm giữ token. Người dùng lại sẵn sàng khóa tài sản, vay trên đó và xây vị thế trên vốn sẵn có — và đó là thứ biến một đợt tăng giá thành một chu kỳ tài chính. Giá trị tài sản thế chấp tăng mở rộng cơ sở vay, tín dụng mới chảy ngược lại thị trường, và hoạt động cao hơn nâng giá trị kinh tế của các giao thức cho vay.
Cùng những con số đó lại mang một lời cảnh báo. Tín dụng tăng 30% trong hai tháng trong khi Bitcoin tăng 25%, nghĩa là đòn bẩy đang tái tích lũy xấp xỉ tốc độ tài sản thế chấp tăng giá — và một sổ vay nở ra trong đà tăng cũng chính là sổ vay bị thanh lý khi đảo chiều. Điều cần kiểm chứng là liệu hoạt động vay có tiếp tục tăng khi giá ngừng lại hay không. Tháng 8 chưa thể trả lời, nên lộ trình dư nợ trong tháng 9 quan trọng hơn cả mức tuyệt đối của tháng 8.
6.2 RWA Perpetuals — từ mở rộng đến bình thường hóa
Khẩu vị rủi ro quay lại crypto cũng có cái giá của nó. Khối lượng giao dịch perp RWA — một trong những xu hướng cấu trúc mạnh nhất nửa đầu năm — hạ nhiệt lần đầu tiên kể từ tháng 1, giảm 13,5% còn 122 tỷ USD từ mức kỷ lục 141 tỷ USD của tháng 7. Chính crypto là nguyên nhân: một khi các đồng lớn cung cấp lại beta định hướng, nhà giao dịch perp DEX không còn cần tài sản thực để tìm nó.
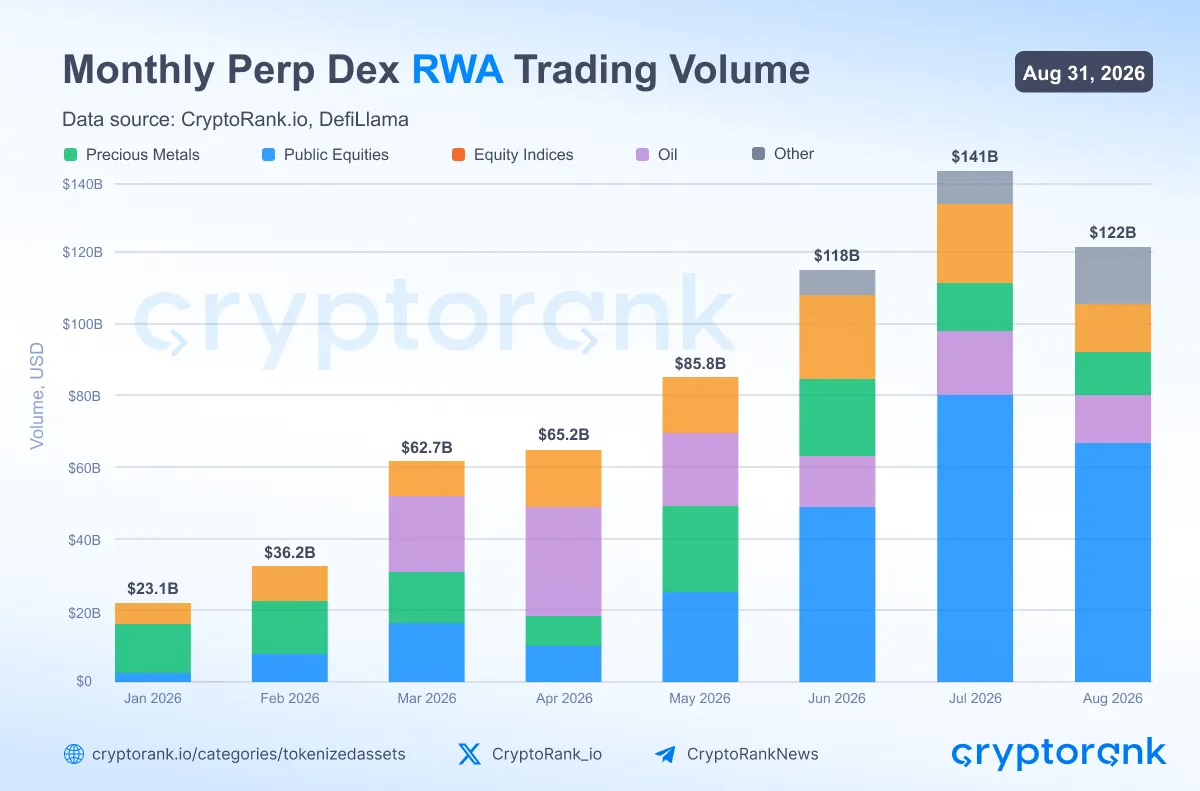
Nguồn: CryptoRank.io, DefiLlama
Câu chuyện không bị gãy. Ngay cả sau điều chỉnh, khối lượng hàng tháng vẫn gấp hơn năm lần mức 23,1 tỷ USD hồi đầu 2026, và cơ cấu đã dịch chuyển dứt khoát sang cổ phiếu công khai — nay là nhóm lớn nhất. Riêng trên Hyperliquid, cổ phiếu token hóa chiếm 67% khối lượng HIP-3 trong tháng 8, vượt hàng hóa. Những gì tháng 8 tạo ra là sự bình thường hóa sau tăng trưởng nóng: khối lượng đi ngang, còn hạ tầng và tập người dùng RWA riêng biệt xây dựng trong các tháng trước vẫn ở nguyên đó.
7 Những Gì Tháng 8 Để Lại Cho Tháng 9
Tháng 9 đến kèm một lịch trình. Bộ Tài chính Mỹ bắt đầu các nghiệp vụ mua lại mở rộng từ 9/9, và dòng ETF Bitcoin đóng tháng 8 trên một chuỗi vào ròng mạnh. Nếu nhu cầu bên ngoài duy trì cùng với độ rộng thị trường và hoạt động tín dụng DeFi bền bỉ, tháng 8 nhìn lại sẽ giống như khởi đầu của một sự thay đổi trạng thái.
Kịch bản giảm giá cũng dựa trên chính những con số đó. Nếu độ rộng thu hẹp mạnh trong khi dư nợ vay tiếp tục mở rộng, giá đình trệ và tâm lý neo ở vùng Tham lam, thì thị trường đã dịch chuyển quá nhanh từ trạng thái nắm giữ thấp sang lạm dụng đòn bẩy. Dữ liệu tháng 8 không thể phân định giữa hai kịch bản này — và đó là điều khiến tháng 9 trở thành một bài kiểm chứng thực sự.
Lần đầu tiên sau một thời gian dài, cả ba thành phần của một xu hướng risk-on bền vững cùng xuất hiện: sự tham gia trên diện rộng của các tài sản, sự trở lại của dòng vốn bên ngoài và mức sử dụng tín dụng on-chain gia tăng. Tháng 8 cho thấy nhu cầu có thể lan khắp thị trường. Tháng 9 sẽ cho thấy liệu nó có ở lại hay không khi động lực ban đầu qua đi.
FINVENTURE VIEW
1. Độ rộng thị trường mới là tín hiệu, không phải con số tổng
Điều quan trọng nhất của tháng 8 không phải mức tăng của riêng Bitcoin mà là việc 83% tài sản top 100 cùng đi lên. FinVenture cho rằng đây là sự dịch chuyển từ một “giao dịch Bitcoin” hẹp sang trạng thái risk-on rộng. Tuy nhiên altcoin trung vị vẫn thua BTC và chỉ số Altseason dưới 40, nên NĐT không nên nhầm “độ rộng” với “altseason” — ưu tiên large/mid cap chất lượng vẫn hợp lý hơn là phân bổ dàn trải vào altcoin nhỏ, rủi ro cao.
2. Nhu cầu bên ngoài là biến số quyết định tháng 9
Coinbase premium dương trở lại, Treasury mở rộng buyback từ 9/9 và ETF Bitcoin hút ròng 3,52 tỷ USD cho thấy vốn Mỹ đang quay lại. FinVenture xem dòng ETF và Coinbase premium là hai chỉ báo hàng đầu cần theo dõi hằng tuần; nếu chúng duy trì sau ngày 9/9, xác suất chuyển trạng thái sang chu kỳ tăng bền vững sẽ tăng đáng kể. Ngược lại, nếu premium lại âm và ETF chững dòng, đây chỉ là một nhịp phục hồi kỹ thuật trong xu hướng yếu.
3. Đòn bẩy DeFi — rủi ro hai chiều
Dư nợ DeFi tăng 30% trong hai tháng, nhanh hơn cả đà tăng giá 25% của Bitcoin. FinVenture lưu ý một sổ vay mở rộng nhanh trong đà tăng cũng là sổ dễ bị thanh lý khi đảo chiều; NĐT dùng đòn bẩy nên quản trị rủi ro chặt và theo dõi tốc độ tăng dư nợ trong tháng 9 như tín hiệu sớm về sức khỏe chu kỳ. Độ rộng — vốn bên ngoài — tín dụng on-chain cùng xuất hiện là tín hiệu tích cực, nhưng chính sự đồng pha đó cũng khiến thị trường dễ tổn thương hơn nếu một trụ cột suy yếu.
MIỄN TRỪ TRÁCH NHIỆM: Bài viết này do FinVenture biên soạn và phân tích dựa trên báo cáo của CryptoRank (“Crypto Market Recap: August 2026”), không nhằm mục đích dự báo hay tư vấn đầu tư, và không phải khuyến nghị, chào mời hay lời mời chào mua/bán bất kỳ chứng khoán, tiền mã hóa nào hoặc áp dụng bất kỳ chiến lược đầu tư nào. Các số liệu và quan điểm gốc thuộc về CryptoRank tại thời điểm phát hành và có thể thay đổi theo điều kiện thị trường. Đầu tư luôn tiềm ẩn rủi ro; người đọc tự chịu trách nhiệm cho các quyết định của mình.
Khoa Nam
Chuyên viên phân tích tài chính tại FinVenture


 Facebook Comments Plugin