Bitcoin: Chưa đủ cơ sở xác nhận đáy chu kỳ
Kỳ vọng Fed tăng lãi suất trong tháng 10 đã suy giảm đáng kể, nhưng lợi suất Treasury kỳ hạn 10 năm vẫn quanh mức cao nhất 24 năm. Dữ liệu lịch sử cho thấy các nhịp phục hồi từ vùng sụt giảm nông phần lớn không giữ vững đáy, vì vậy mức tăng 47% của BTC chưa đủ để xác nhận đáy chu kỳ.
Nguồn tham khảo: Binance Research, “Weekly: Deep Enough, Not Done”, Kim Lim, Ken Lam & Kexin Liu, 05/10/2026.
Điểm nhấn chính
- Kỳ vọng tăng lãi suất suy giảm, nhưng lợi suất vẫn ở mức cao. Xác suất Fed tăng lãi suất trong tháng 10 giảm từ gần 70% xuống dưới 30% sau số liệu PCE thấp hơn dự báo và thị trường lao động suy yếu, song lợi suất Treasury 10 năm vẫn quanh mức cao nhất 24 năm.
- Chu kỳ giảm giá lần này ít biến động hơn, chứ không nông hơn. Sau khi điều chỉnh theo biến động, mức sụt giảm 54,2% của Bitcoin tương đương 1,94 độ lệch chuẩn, ngang với ba chu kỳ giảm giá trước.
- Mức phục hồi 47% chưa xác nhận đáy. Tín hiệu được kích hoạt khi giá còn thấp hơn đỉnh 35,6%, vùng mà bốn trong năm nhịp phục hồi trước đó đều để mất đáy.
- Dòng vốn vào cổ phiếu trên Binance tăng hơn gấp đôi, lên 163 triệu USD. Đây là tuần có dòng vốn vào lớn nhất kể từ đầu tháng 7; riêng Circle, Strategy và BitMine đã thu hút 71,4 triệu USD, chiếm khoảng 44% tổng dòng vốn.
1Lạm phát PCE hạ nhiệt, lợi suất trái phiếu vẫn neo ở mức cao
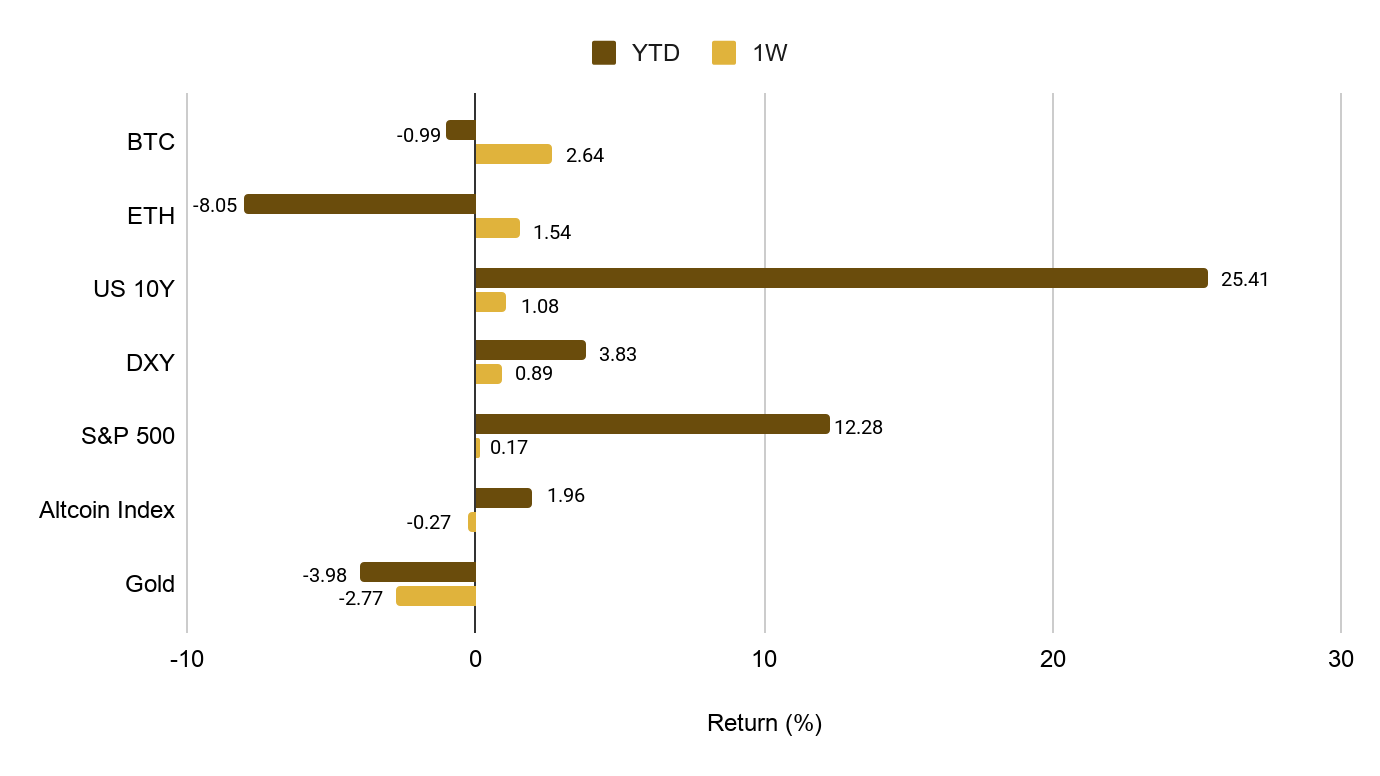
Bitcoin kết tuần gần như đi ngang quanh 84.800 USD, khi nỗ lực vượt ngưỡng 85.000 USD nhanh chóng suy yếu trong bối cảnh lợi suất Treasury 10 năm quanh mức cao nhất 24 năm. Chỉ số PCE tháng 8 thấp hơn kỳ vọng cùng các phát biểu theo hướng ôn hòa (dovish) của quan chức Fed đã kéo xác suất tăng lãi suất tháng 10 từ gần 70% xuống dưới 30%.
Tuy nhiên, cần lưu ý rằng thay đổi phương pháp thống kê đã làm số liệu công bố thấp hơn khoảng 30 điểm cơ bản; trên cơ sở đã điều chỉnh, lạm phát không hạ nhiệt so với tháng 7. Bảng lương phi nông nghiệp tháng 9 tăng 29 nghìn việc làm, so với dự báo đồng thuận 90 nghìn; tỷ lệ thất nghiệp đạt 4,2%, cao hơn mức kỳ vọng 4,1%. Số liệu này ban đầu kéo lợi suất Treasury đi xuống và làm giảm kỳ vọng tăng lãi suất trước cuộc họp Fed ngày 28/10, song lợi suất sau đó đảo chiều và đóng cửa cao hơn trong phiên.
Nguồn: TradingView, Binance Research; dữ liệu đến 05/10/2026
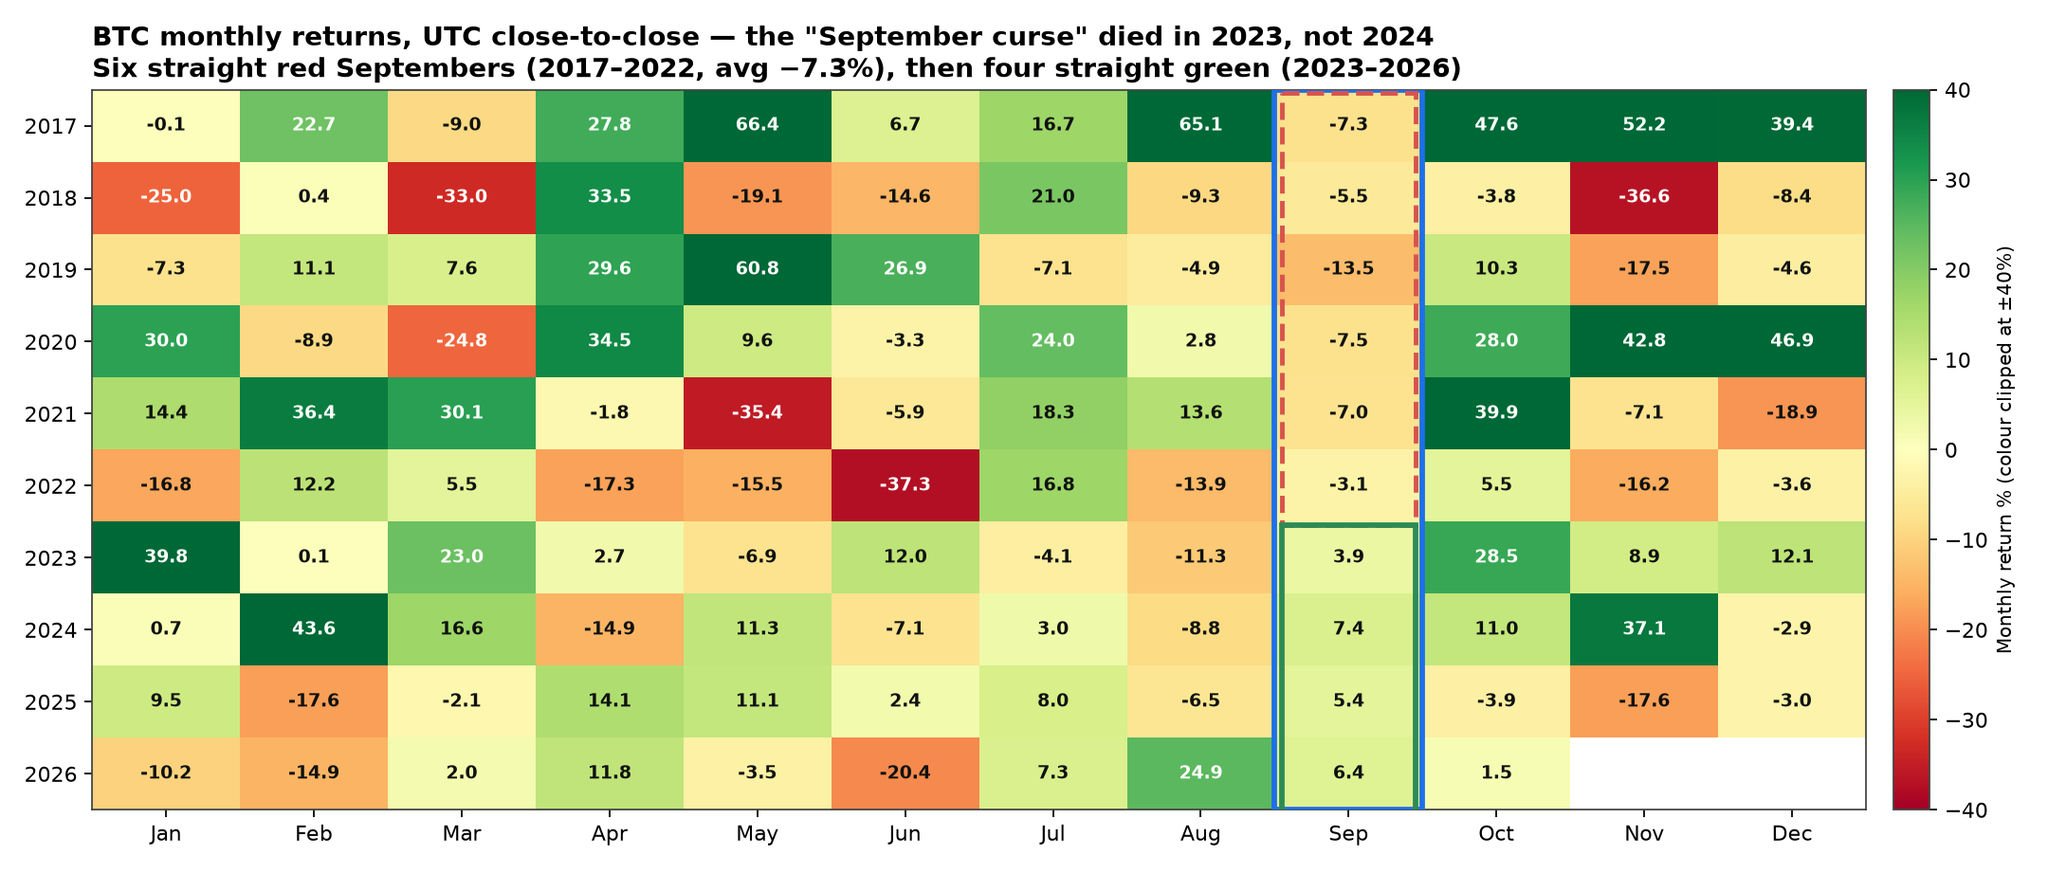
Nhìn rộng hơn, Bitcoin tăng 6,4% trong tháng 9, là tháng 9 tốt thứ hai kể từ năm 2017, chỉ sau mức 7,4% của năm 2024. Tháng 9 thường là tháng yếu nhất của Bitcoin: giá giảm sáu năm liên tiếp từ 2017 đến 2022, trung bình 7,3%, trước khi chuyển sang tăng trong bốn năm gần nhất. Đà tăng này tạo động lượng cho tháng 10 — tháng có hiệu suất tốt nhất theo lịch sử, với mức đóng cửa tăng trong bảy trên chín năm gần nhất.
Tuy nhiên, yếu tố mùa vụ không phải là sự đảm bảo. Tháng 10/2025 giảm 3,9% sau một tháng 9 cũng tích cực, và tháng 10/2026 hiện mới tăng 1,5%.
Nguồn: Binance Research; dữ liệu đến 02/10/2026
2Chu kỳ giảm giá lần này thực sự nông hơn, hay Bitcoin chỉ bớt biến động?
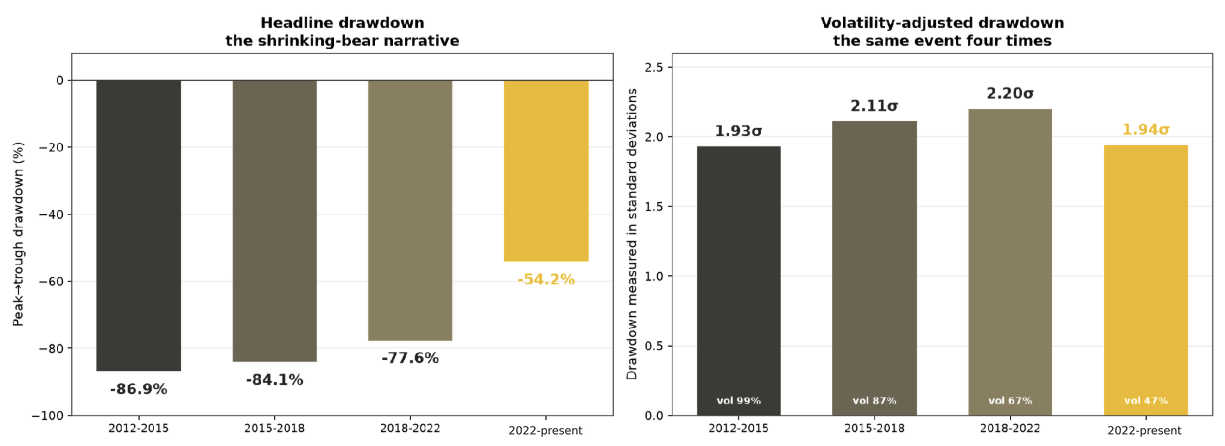
Đáy hiện tại của Bitcoin trong chu kỳ này là 57.800 USD, hình thành ngày 01/07/2026, thấp hơn 54,2% so với đỉnh 126.200 USD của tháng 10/2025. Ba chu kỳ giảm giá (bear market) trước đó ghi nhận mức sụt giảm sâu hơn nhiều: 86,9%, 84,1% và 77,6%. Nhận định phổ biến cho rằng mỗi chu kỳ giảm nhẹ hơn chu kỳ trước nhờ sự tham gia của nhà đầu tư tổ chức, vốn giúp hạn chế rủi ro giảm giá. Đây là biểu đồ được chia sẻ rộng rãi trong giới nghiên cứu Bitcoin, nhưng cách đo lường mức sụt giảm có thể dẫn đến kết luận sai lệch.
Mức sụt giảm (drawdown) phản ánh quãng đường giá đã giảm, và quãng đường này phụ thuộc vào biên độ biến động thông thường của tài sản. Biến động quy năm hóa của Bitcoin trong mỗi chu kỳ giảm giá đã thu hẹp đều: 99% giai đoạn 2013–2015, 87% giai đoạn 2015–2018, 67% giai đoạn 2018–2022 và chỉ 47% hiện nay. Một tài sản có biến động thấp hơn một nửa sẽ giảm sâu khoảng một nửa trước cùng một cú sốc. Khi quy đổi theo mức biến động của từng giai đoạn, bốn chu kỳ giảm giá tương ứng 1,93; 2,11; 2,20 và 1,94 độ lệch chuẩn. Mức chênh 33 điểm phần trăm ở sụt giảm tuyệt đối thu hẹp chỉ còn 0,27 độ lệch chuẩn.
Kết quả này đảo ngược nhận định phổ biến: Bitcoin không giảm nhẹ hơn mà là biến động ít hơn, và mức sụt giảm thu hẹp tương ứng với biến động. Mức sụt giảm 54,2% trong điều kiện biến động 47% hiện nay có quy mô rủi ro tương đương mức giảm 80,8% trong điều kiện biến động 99% giai đoạn 2013–2015. Nhà đầu tư cho rằng đợt điều chỉnh này nhẹ hơn nhiều so với năm 2022 có thể đang đánh giá thấp rủi ro của danh mục. Thay đổi mang tính cấu trúc đáng ghi nhận là mức biến động thấp hơn, chứ không phải vùng giá hỗ trợ cao hơn.
Nguồn: Binance Research; dữ liệu đến 01/10/2026
3Bitcoin phục hồi 47% từ đáy, nhưng dữ liệu lịch sử cho thấy chưa đủ để xác nhận
Bitcoin đóng cửa ở 84.880 USD ngày 01/10, cao hơn 46,9% so với đáy tháng 7. Những nhịp phục hồi như vậy thường được xem là bằng chứng đáy đã hình thành. Tuy nhiên, Binance Research nhận thấy độ sâu của đợt sụt giảm trước đó, chứ không phải biên độ phục hồi, mới là yếu tố giải thích tốt nhất diễn biến sau đó; và bối cảnh hiện tại tương đồng với các trường hợp phần lớn đã thất bại.
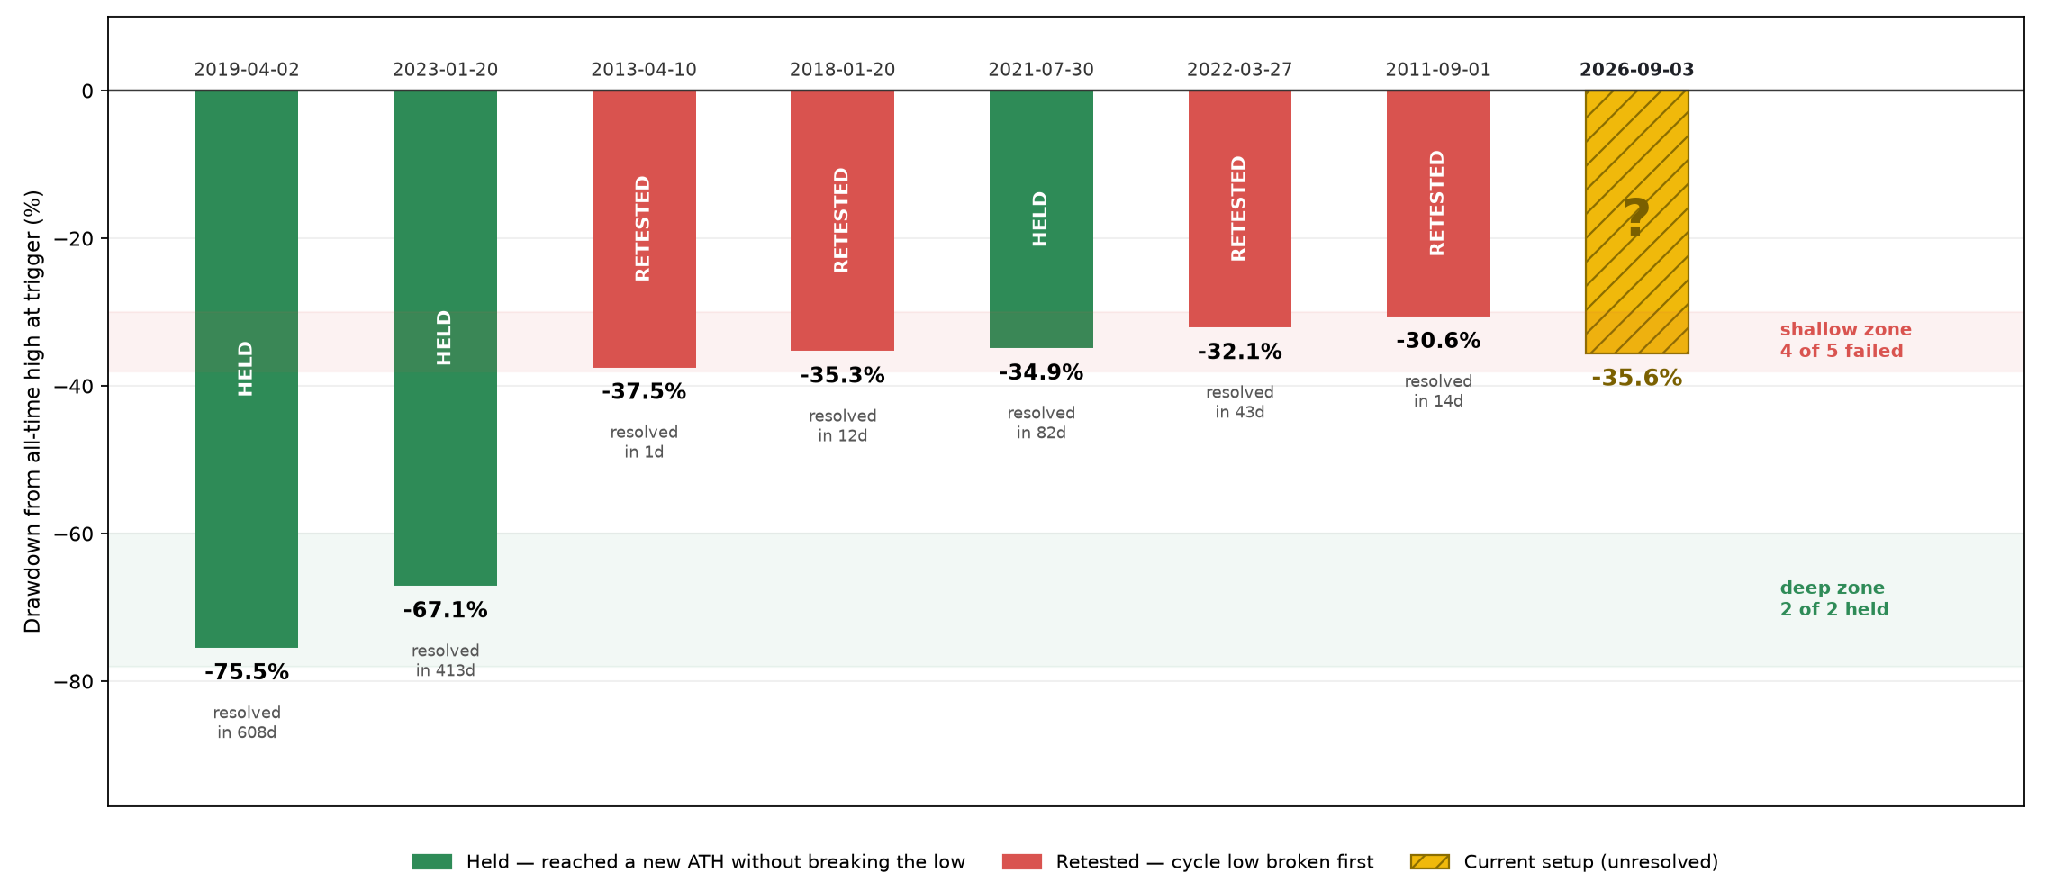
Nhóm nghiên cứu xây dựng một tín hiệu có thể quan sát theo thời gian thực: tín hiệu được kích hoạt khi Bitcoin đóng cửa cao hơn đáy chu kỳ ít nhất 40% nhưng vẫn thấp hơn đỉnh mọi thời đại ít nhất 25%, cả hai đều tính theo mức cực trị trong phiên. Mỗi giai đoạn kết thúc theo điều kiện nào xảy ra trước: được xếp loại “giữ vững” nếu giá lập đỉnh mới mà không phá đáy chu kỳ, và “tái kiểm định” nếu đáy bị phá trước. Tín hiệu đã kích hoạt bảy lần trong giai đoạn 2011–2023.
Kết quả phân hóa rõ theo độ sâu của đợt sụt giảm. Hai tín hiệu được kích hoạt từ vùng sụt giảm sâu — thấp hơn đỉnh 75,5% vào tháng 4/2019 và 67,1% vào tháng 1/2023 — đều giữ vững và dẫn tới đỉnh mới. Trong năm lần kích hoạt ở vùng sụt giảm nông hơn, 30%–38%, bốn lần kết thúc bằng việc tái kiểm định đáy trong vòng 43 ngày, và một lần (tháng 7/2021) giữ vững. Một cách lý giải hợp lý là sau đợt sụt giảm sâu, áp lực bán bắt buộc (forced selling) về cơ bản đã cạn kiệt, nên mức phục hồi 40% nhiều khả năng phản ánh nhu cầu thực. Sau đợt sụt giảm nông hơn, ít nhà đầu tư bị buộc phải bán hơn, do đó nhịp phục hồi mang ít thông tin hơn về nhu cầu nền tảng.
Tín hiệu hiện tại được kích hoạt ngày 03/09, khi Bitcoin còn thấp hơn đỉnh 35,6% — thuộc vùng sụt giảm nông, nơi bốn trong năm trường hợp đã thất bại. Ngay trong chu kỳ này đã có tiền lệ: đáy 60.000 USD ngày 06/02 từng được nhiều bên coi là đáy chu kỳ, và Bitcoin phục hồi 38% đến tháng 5. Đáy đó bị phá ngày 05/06, đưa giá xuống 57.800 USD. Nhịp phục hồi hiện tại là lần thử thứ hai từ vị thế tương tự, do đó mức sụt giảm đã diễn ra không loại trừ khả năng tái kiểm định đáy. Với mẫu chỉ gồm bảy giai đoạn, kết quả này phản ánh tỷ lệ cơ sở (base rate), không phải dự báo.
Tháng 10 là giai đoạn kiểm chứng tiếp theo. Đây là tháng có hiệu suất tốt nhất của Bitcoin theo lịch sử, với mức tăng trung vị +12,7% kể từ năm 2013. Một tháng 10 diễn biến theo quy luật sẽ củng cố kịch bản tái thiết lập nền giá bền vững, trong khi một tháng 10 yếu sẽ cho thấy nhịp phục hồi thiếu động lực tiếp diễn.
Nguồn: Binance Research; dữ liệu đến 01/10/2026
4Dòng vốn vào cổ phiếu trên Binance
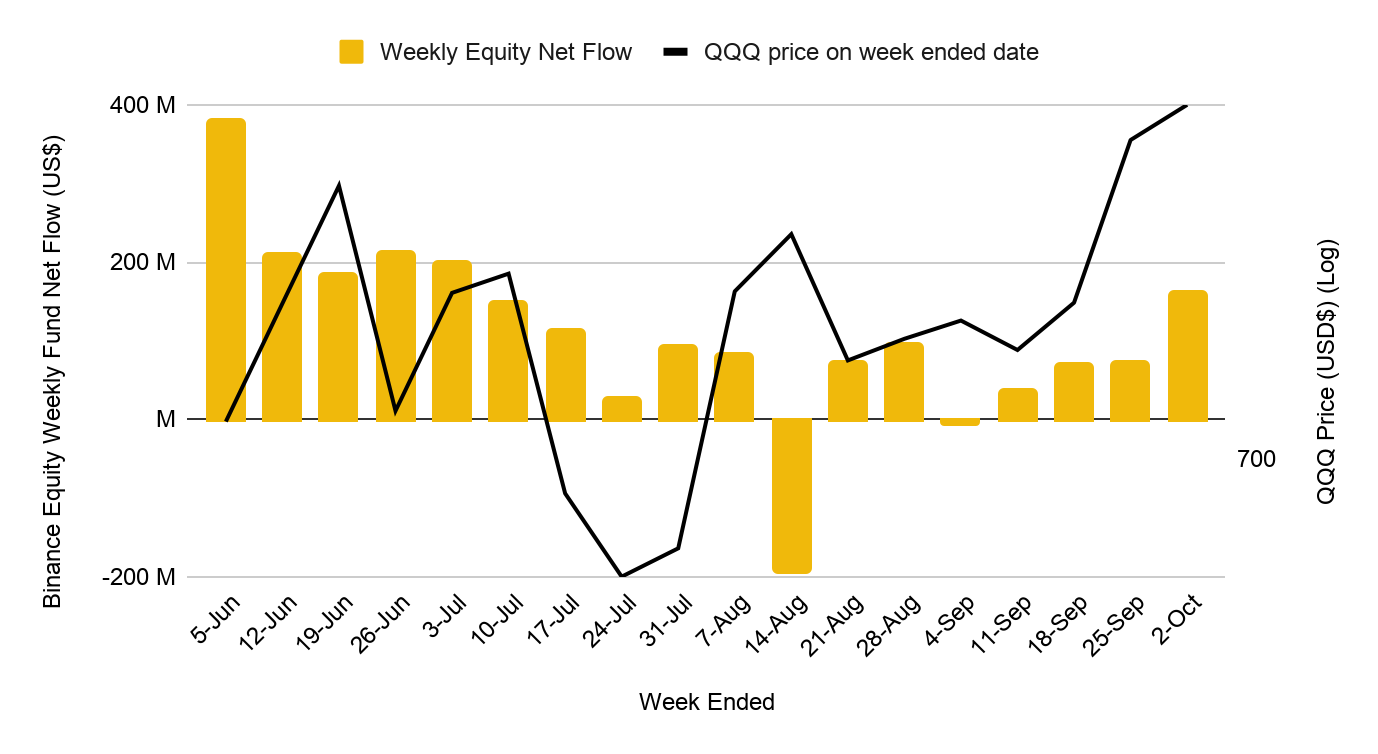
Dòng vốn ròng vào cổ phiếu trên Binance tăng hơn gấp đôi lên 163 triệu USD trong tuần từ 28/09 đến 02/10, so với 73 triệu USD tuần trước. Đây là mức lớn nhất kể từ đầu tháng 7 và là tuần tăng thứ tư liên tiếp, trong khi QQQ tăng 0,7%. Dòng tiền tập trung cao độ: nhóm Công nghệ (89,5 triệu USD) và Dịch vụ tài chính (55,2 triệu USD) chiếm 89% tổng.
Nhóm cổ phiếu liên quan đến tiền mã hóa là điểm nổi bật nhất. Circle (35,6 triệu USD), Strategy (21,8 triệu USD) và BitMine (14,0 triệu USD) cùng thu hút 71,4 triệu USD, khoảng 44% tổng dòng vốn. Nhóm Thị trường vốn (gồm Circle và BitMine) ghi nhận dòng vốn vào tăng hơn mười lần lên 50,7 triệu USD. Việc dòng vốn nghiêng về các cổ phiếu có mức độ tương quan cao với crypto cho thấy người dùng đang định vị theo kịch bản Bitcoin tiếp tục phục hồi.
Synopsys thu hút 35,2 triệu USD sau khi công bố thỏa thuận trên 1 tỷ USD với Amazon và hợp tác với OpenAI, còn nhóm Bán dẫn đảo chiều từ dòng vốn ra ròng 25,5 triệu USD sang dòng vốn vào ròng 19,9 triệu USD. Ở chiều ngược lại, có hai diễn biến đáng chú ý: SpaceX, mã thu hút 45,5 triệu USD tuần trước, rời nhóm 10 mã dẫn đầu; Meta chuyển từ dòng vốn vào 10,2 triệu USD sang dòng vốn ra 9,8 triệu USD, lớn nhất trong tuần, phù hợp với hoạt động chốt lời sau đà tăng 27% trong tháng 9. Kết quả là Dịch vụ truyền thông trở thành nhóm ngành duy nhất ghi nhận bán ròng.
Nguồn: Binance Research; dữ liệu đến 05/10/2026
5Triển vọng: Chính sách Fed và lợi suất Treasury tiếp tục chi phối thị trường
Chính sách của Fed tiếp tục là tâm điểm. Chỉ số PMI dịch vụ ISM công bố vào thứ Hai sẽ cung cấp thước đo sớm về hoạt động kinh tế và áp lực giá. Vào thứ Tư, biên bản cuộc họp tháng 9 — cuộc họp ghi nhận lần tăng lãi suất đầu tiên sau ba năm — sẽ đưa ra thêm tín hiệu về lộ trình lãi suất mà các quan chức cho là cần thiết.
Chỉ số PMI dịch vụ ISM của Mỹ (thứ Hai)
Thước đo sớm về hoạt động kinh tế và áp lực giá.
Đấu giá Treasury 3, 10 và 30 năm (thứ Ba – thứ Năm)
Tổng quy mô 119 tỷ USD, là thước đo quan trọng về nhu cầu, đặc biệt ở đầu dài của đường cong lợi suất.
Biên bản cuộc họp Fed tháng 9 (thứ Tư)
Cuộc họp có lần tăng lãi suất đầu tiên sau ba năm; biên bản sẽ cho thấy lộ trình lãi suất mà các quan chức cho là cần thiết.
Chỉ số giá tiêu dùng (CPI) của Mỹ
Dữ liệu vĩ mô quan trọng tiếp theo của Mỹ sau chuỗi sự kiện trong tuần.
Do không có dữ liệu quan trọng nào của Mỹ được công bố trước báo cáo CPI ngày 14/10, lợi suất Treasury nhiều khả năng sẽ quyết định tâm lý chung đối với các tài sản rủi ro. Chuỗi phiên đấu giá Treasury kỳ hạn 3, 10 và 30 năm trị giá 119 tỷ USD, diễn ra từ thứ Ba đến thứ Năm, sẽ là thước đo quan trọng về nhu cầu, nhất là ở đầu dài của đường cong lợi suất. Với Bitcoin, mức lợi suất 10 năm quanh đỉnh 24 năm là rào cản chính đối với việc duy trì đà phục hồi trong tháng có hiệu suất tốt nhất theo lịch sử.
FinVenture View
1. Mức sụt giảm nhỏ hơn không đồng nghĩa rủi ro thấp hơn
Mức sụt giảm 54,2% có vẻ nhẹ hơn các chu kỳ trước, nhưng khi điều chỉnh theo biến động, quy mô rủi ro gần như tương đương. Thay đổi đáng ghi nhận là biến động thấp hơn, không phải vùng giá hỗ trợ vững hơn.
2. Mức phục hồi 47% cần thêm tín hiệu xác nhận
Tín hiệu hiện tại nằm trong vùng sụt giảm nông, nơi đa số trường hợp lịch sử đã để mất đáy. Với mẫu quan sát chỉ gồm bảy giai đoạn, kết quả này nên được dùng như tỷ lệ cơ sở để xây dựng kịch bản, không phải dự báo.
3. Lợi suất dài hạn là biến số then chốt
Kỳ vọng tăng lãi suất đã suy giảm, nhưng lợi suất 10 năm quanh mức cao nhất 24 năm vẫn là rào cản chính. Các phiên đấu giá Treasury và báo cáo CPI ngày 14/10 sẽ là những cột mốc kiểm chứng tiếp theo.
4. Dòng vốn cổ phiếu nghiêng về nhóm liên quan đến crypto
Dòng vốn vào cổ phiếu trên Binance tăng mạnh và tập trung vào Circle, Strategy và BitMine, cho thấy người dùng đang định vị theo kịch bản Bitcoin tiếp tục phục hồi.
Khoa Nam
Chuyên viên phân tích tài chính tại FinVenture


 Facebook Comments Plugin