bStocks: Tăng trưởng quy mô đi cùng sự mở rộng về dòng vốn và mức độ sử dụng
bStocks đạt 1 tỷ USD AUM sau 125 ngày, đồng thời ghi nhận đóng góp ngày càng lớn từ dòng vốn ròng, cơ cấu tài sản phân tán hơn và hoạt động giao dịch đáng kể ngoài giờ thị trường Mỹ. Dữ liệu cho thấy sự phát triển không chỉ ở quy mô tài sản, mà còn ở khả năng phân phối và tích hợp cổ phiếu token hóa vào các hoạt động tài chính on-chain.
Nguồn tham khảo: Binance Research, “bStocks By The Numbers”, Moulik Nagesh & Ken Lam, 20/10/2026. Phân tích và biên soạn: FinVenture.
Điểm nhấn chính
- bStocks mở rộng nhanh về quy mô và thị phần. Sản phẩm đạt 1 tỷ USD AUM sau 125 ngày và đóng góp hơn 60% mức tăng AUM của thị trường cổ phiếu token hóa kể từ khi ra mắt.
- Cơ cấu tăng trưởng chuyển dịch sang dòng vốn ròng. Từ cuối tháng 8, dòng vốn ròng nhìn chung tương đương hoặc vượt mức tăng AUM; tỷ trọng của năm tài sản lớn nhất giảm từ khoảng 97% xuống dưới 50%.
- Cơ cấu người dùng và cơ cấu giá trị giao dịch có sự phân hóa. Gen Z chiếm 46% người dùng nhưng 8% giá trị giao dịch; Millennials chiếm 37% người dùng và 78% giá trị.
- Khả năng tiếp cận linh hoạt là một đặc điểm sử dụng nổi bật. Phần lớn khối lượng đến từ thị trường mới nổi, cận biên và các khoảng thời gian ngoài phiên Mỹ thông thường.
- Công dụng của tài sản được mở rộng sang DeFi và ký quỹ. Mức độ tích hợp tăng cùng AUM, đồng thời làm gia tăng yêu cầu quản trị rủi ro đối tác, thanh khoản và tài sản bảo đảm.
1 Quy mô và thị phần mở rộng nhanh sau khi ra mắt
bStocks vượt 1 tỷ USD AUM sau 125 ngày, so với 265 ngày của Ondo — tổ chức phát hành còn lại đã đạt mốc này trong nhóm được báo cáo. Chênh lệch cho thấy tốc độ thu hút tài sản nhanh hơn đáng kể trong giai đoạn đầu.
Lợi thế hình thành từ các mốc trung gian. bStocks đạt 500 triệu USD vào ngày thứ 46, trong khi Ondo cần 175 ngày và xStocks cần 403 ngày. Giai đoạn từ 100 triệu lên 500 triệu USD diễn ra trong khoảng một tháng.
So sánh thời gian đạt AUM phản ánh tốc độ mở rộng, nhưng chưa tách biệt tác động của kênh phân phối, danh mục niêm yết, điều kiện thị trường và thời điểm ra mắt. Do đó, chỉ tiêu này cần được đánh giá cùng cơ cấu dòng vốn và mức độ sử dụng thực tế.
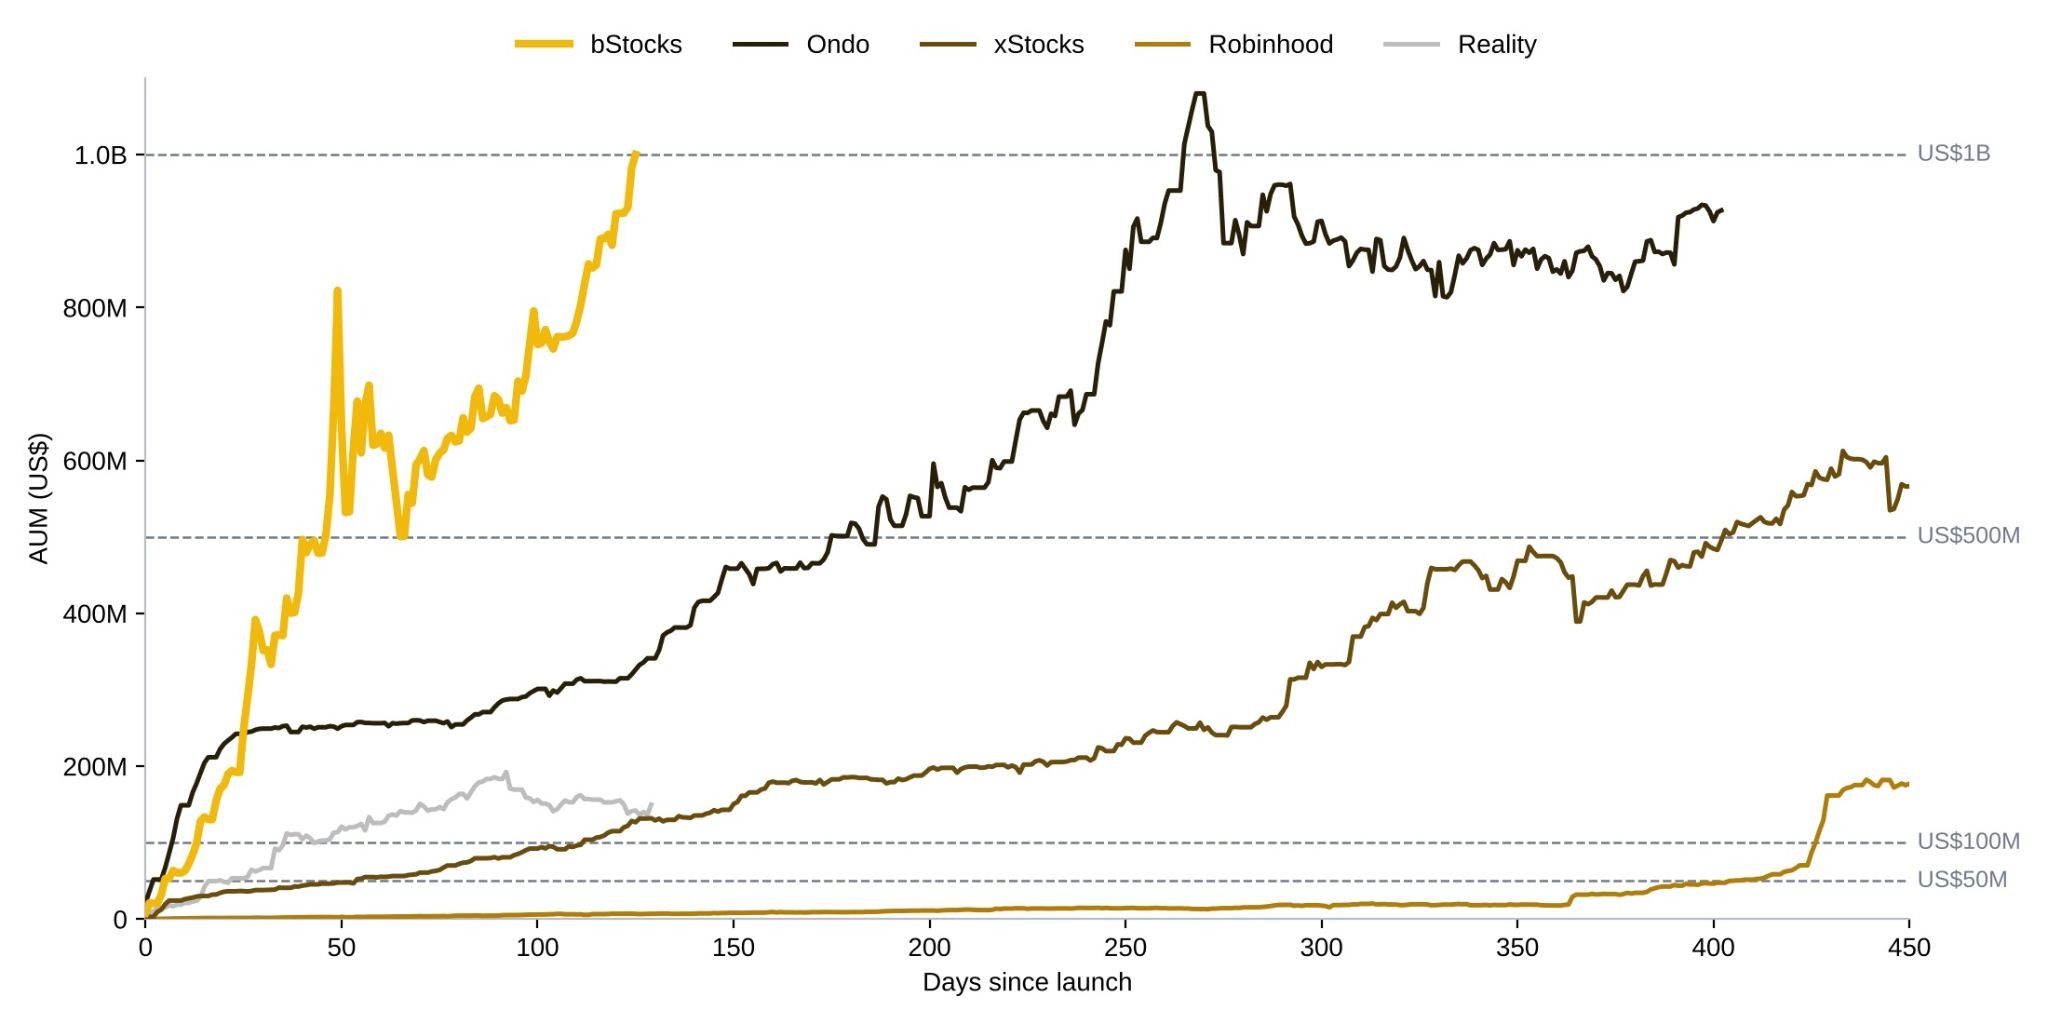
Nguồn: rwa.xyz, Binance Research; dữ liệu đến 14/10/2026.
Đóng góp lớn vào tăng trưởng toàn thị trường
Kể từ khi bStocks ra mắt ngày 11/06, AUM toàn thị trường cổ phiếu token hóa tăng 119%. Nếu loại bStocks, phần thị trường còn lại tăng 45%. bStocks đóng góp hơn 60% mức tăng tổng AUM và đạt 34,2% thị phần.
Việc phần thị trường còn lại vẫn tăng trưởng cho thấy sự mở rộng của bStocks không chỉ diễn ra trong bối cảnh tài sản của các nhà phát hành khác suy giảm. Tuy nhiên, dữ liệu tổng hợp chưa xác định được mức độ dịch chuyển vốn giữa các sản phẩm hoặc tỷ lệ vốn mới hoàn toàn đối với thị trường.
bStocks là một động lực quan trọng của mức tăng AUM quan sát được, nhưng đóng góp về mặt thống kê không đồng nghĩa toàn bộ nhu cầu mới đều do sản phẩm này tạo ra.
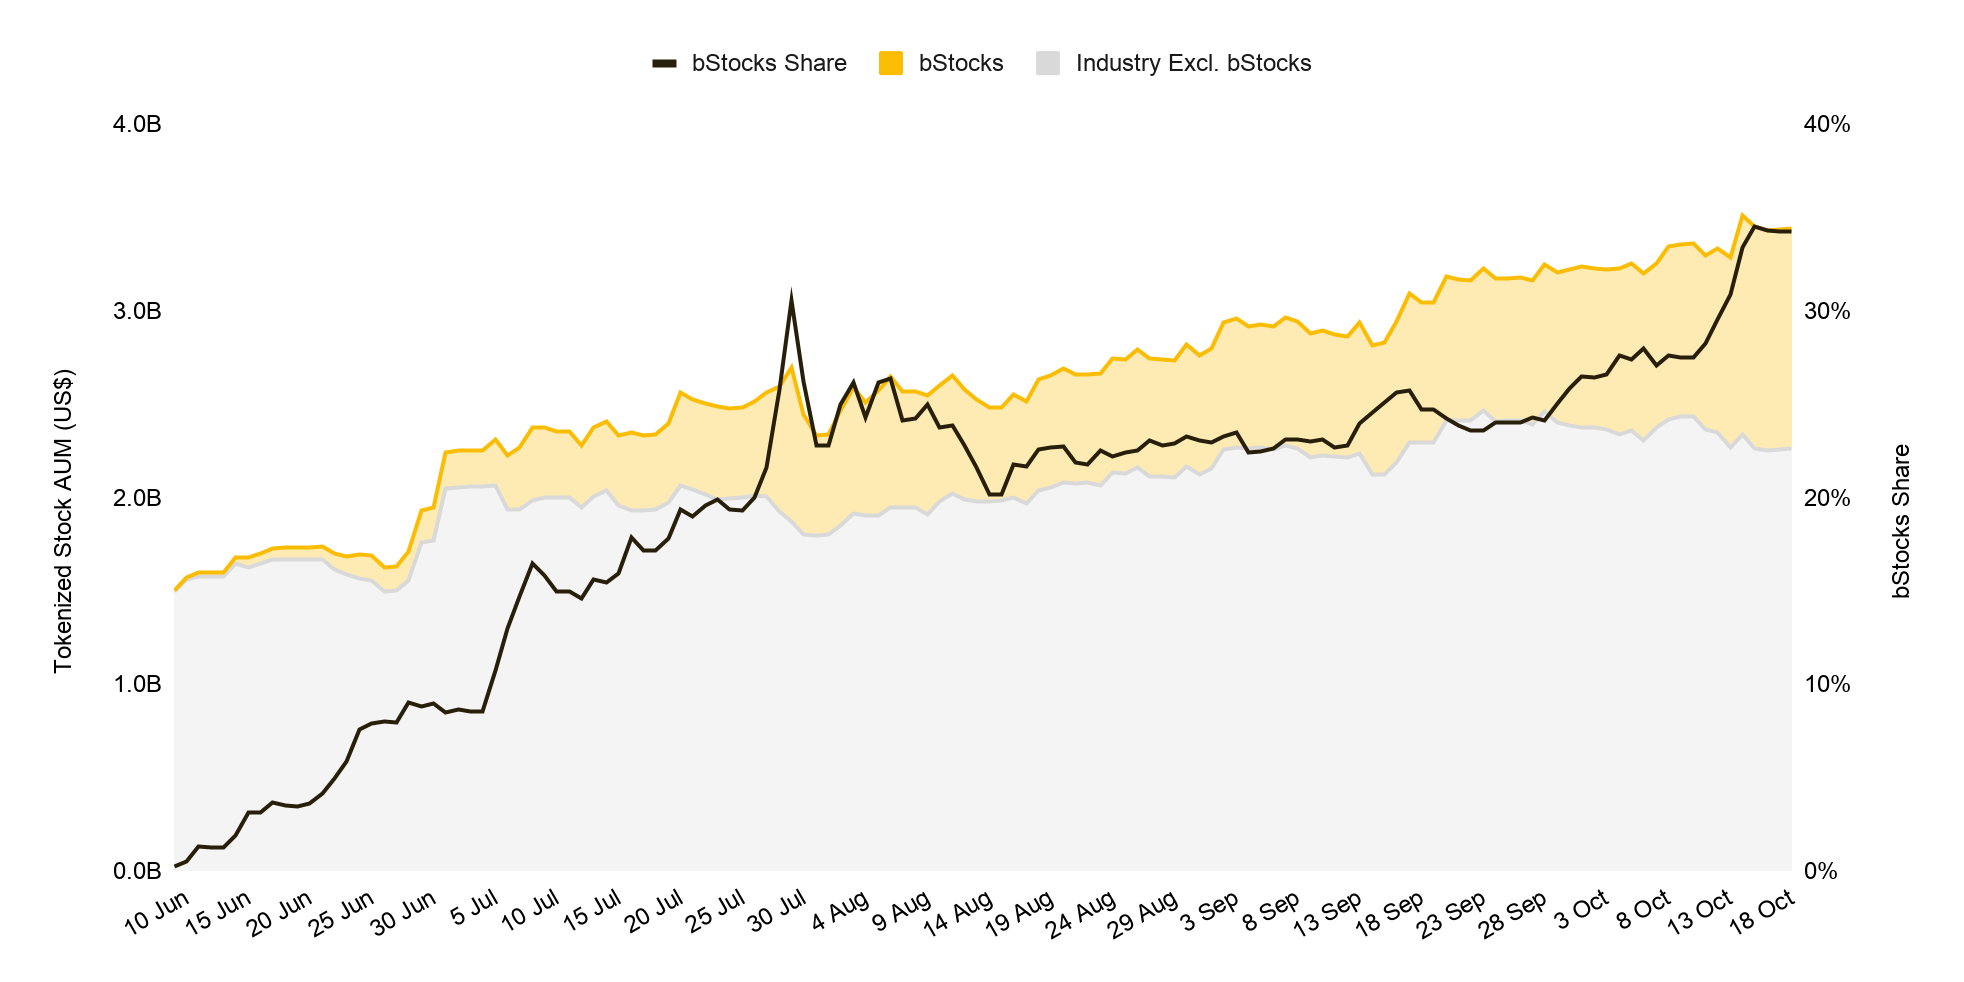
Nguồn: rwa.xyz, Binance Research; dữ liệu đến 20/10/2026.
Tăng trưởng có sự phân kỳ giữa các giai đoạn
AUM đạt khoảng 158 lần mức ghi nhận đầu tiên vào cuối tháng 7. Sau biến động mạnh cuối tháng 7, quy mô ổn định quanh 162 lần vào cuối tháng 8, trước khi tăng trở lại từ tháng 9 và đạt 249 lần vào ngày 14/10.
Giai đoạn chững lại trong tháng 8 cho thấy tốc độ tăng trưởng không tuyến tính. Đồng thời, hệ số tăng cao chịu ảnh hưởng của nền tài sản ban đầu nhỏ. Việc ngoại suy tốc độ của những tháng đầu thành dự báo dài hạn vì thế có mức độ bất định lớn.
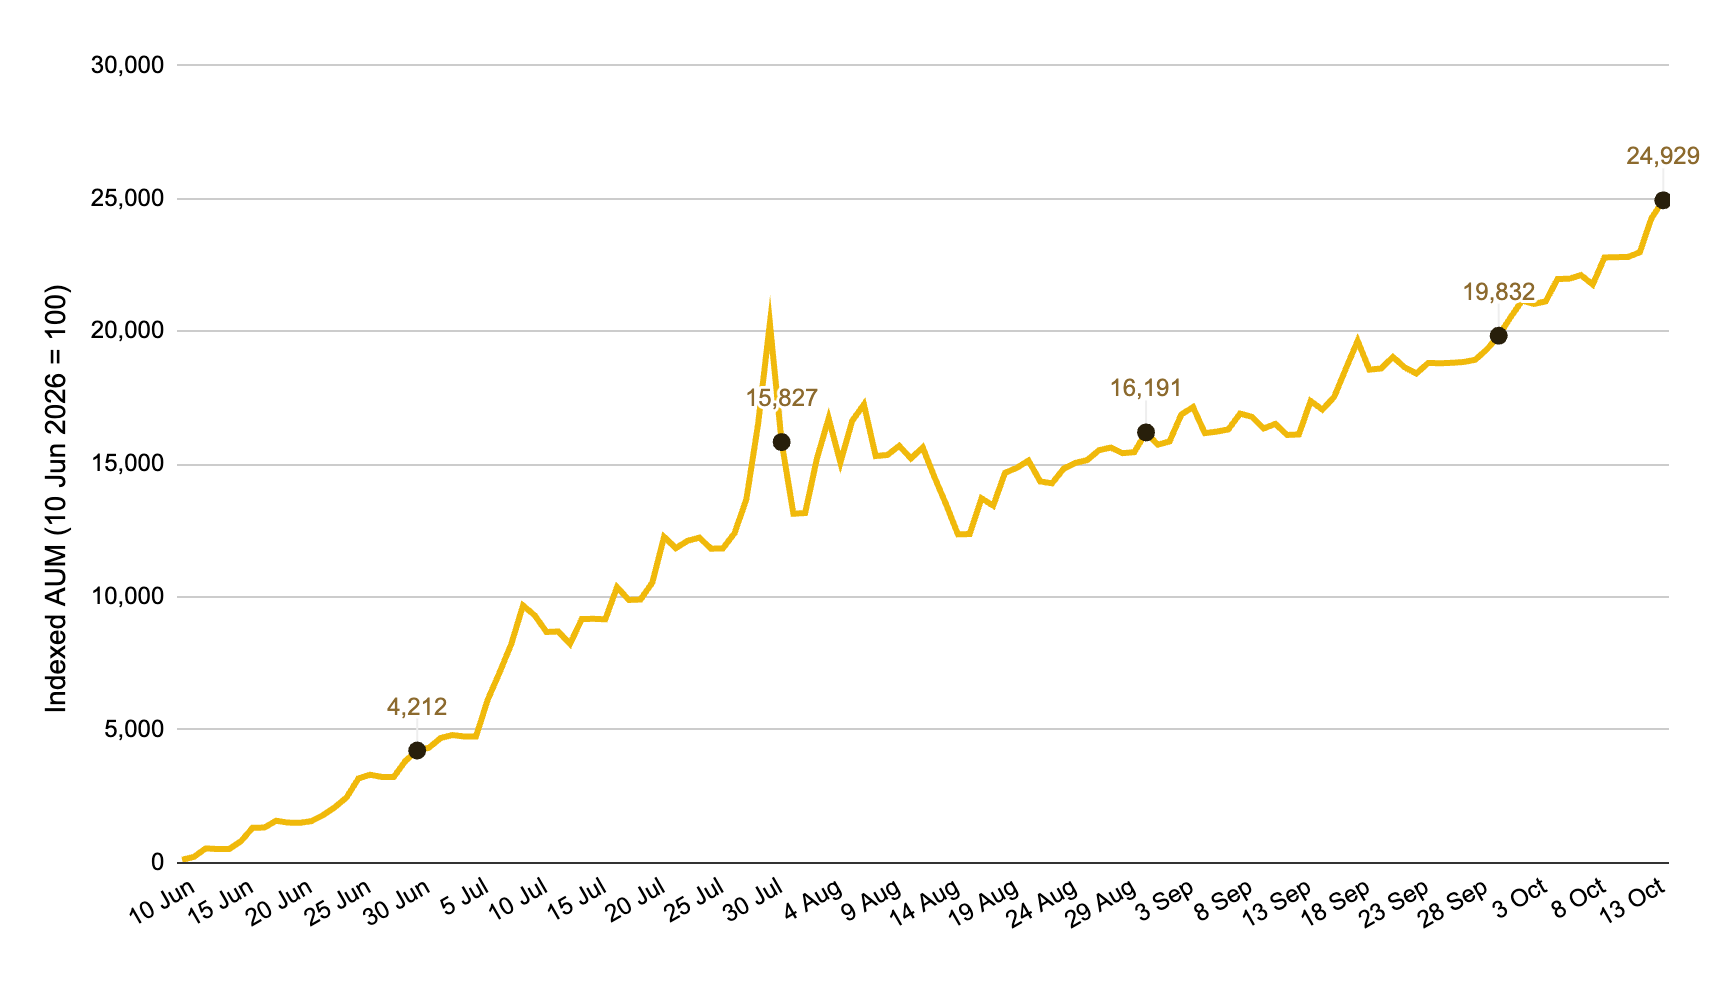
Nguồn: rwa.xyz, Binance Research; dữ liệu đến 14/10/2026. Mốc chỉ số theo biểu đồ: 10/06/2026 = 100.
2 Dòng vốn ròng trở thành động lực tăng trưởng chủ đạo
Tăng AUM có thể đến từ dòng vốn, biến động giá tài sản và các thay đổi khác trong dữ liệu. Phân rã các cấu phần này giúp đánh giá mức độ phụ thuộc của tăng trưởng vào diễn biến thị trường.
Theo Binance Research, dòng vốn ròng đóng góp khoảng 68% mức tăng AUM on-chain từ khi bStocks ra mắt. Phần còn lại đến từ biến động giá và những thay đổi chưa được quy thuộc.
Trong tháng 6 và tháng 7, giá cùng các thay đổi chưa quy thuộc đóng vai trò lớn hơn. Từ cuối tháng 8, dòng vốn ròng nhìn chung tương đương hoặc vượt mức tăng AUM, trong khi tác động ròng của các cấu phần còn lại hạn chế hơn.
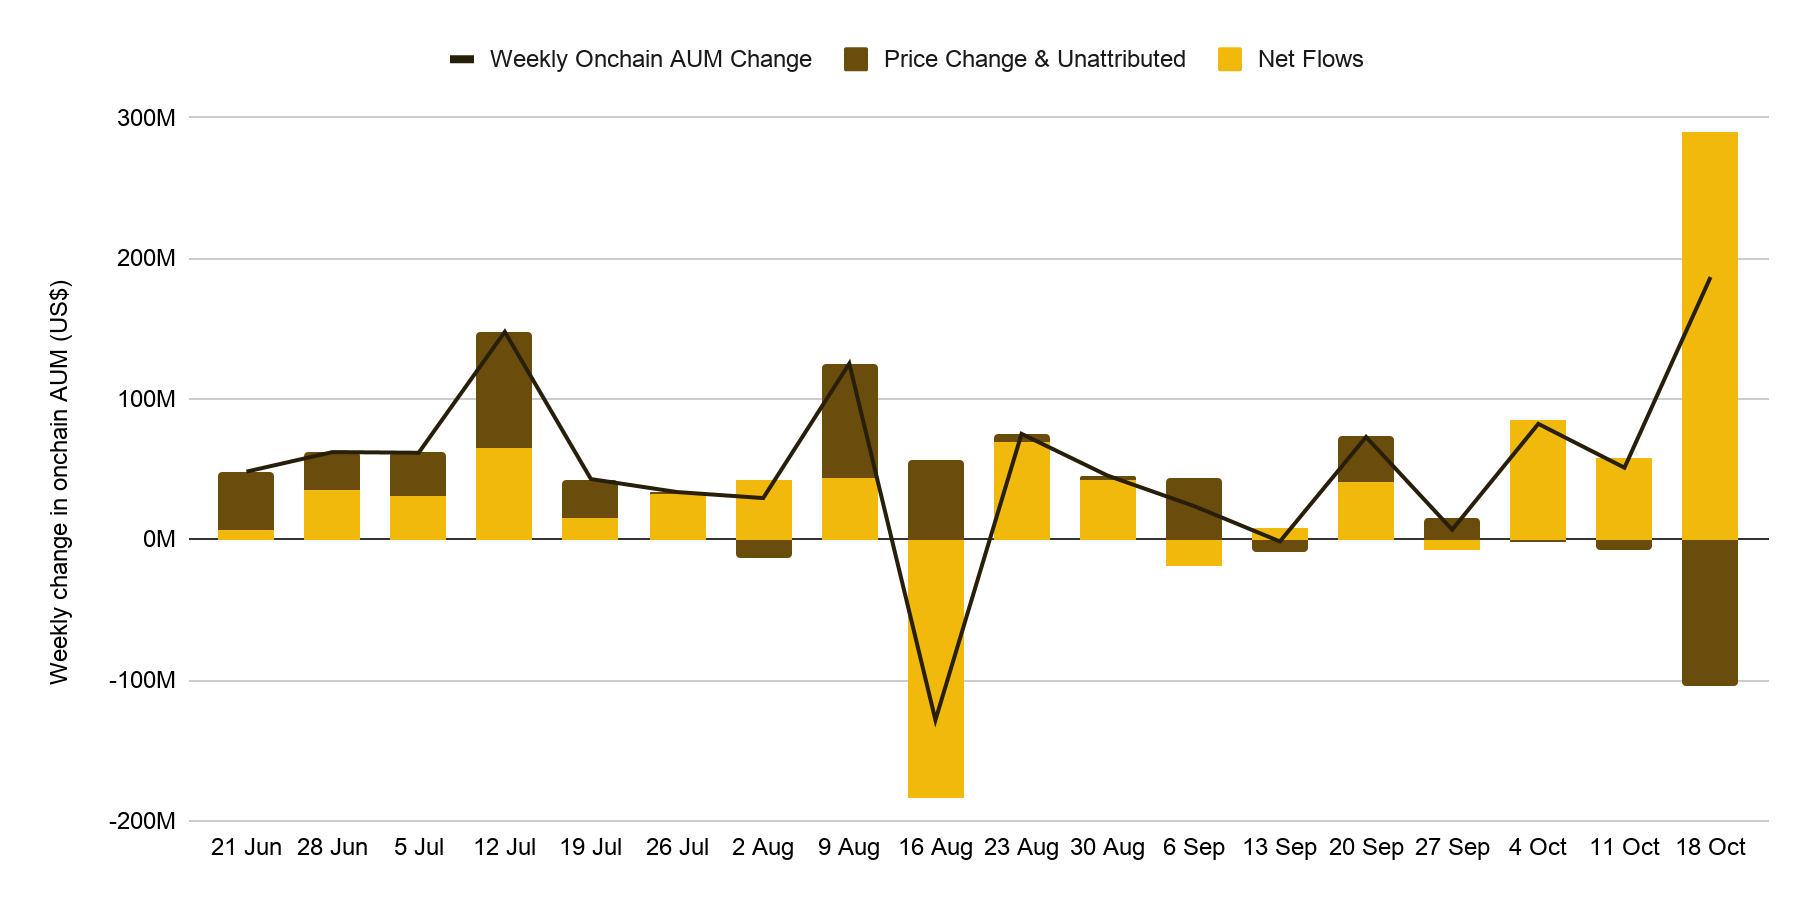
Nguồn: DefiLlama, Binance Research; dữ liệu đến 20/10/2026.
Sự chuyển dịch này cho thấy tăng trưởng tài sản gần đây ít phụ thuộc hơn vào tác động định giá. Tuy nhiên, dòng vốn vẫn có biến động đáng kể: tuần kết thúc ngày 16/08 ghi nhận dòng ra ròng khoảng 184 triệu USD. Dòng vào phục hồi ngay tuần sau và duy trì dương trong phần lớn các tuần tiếp theo.
Khả năng duy trì dòng vốn qua các giai đoạn thị trường bất lợi sẽ là chỉ tiêu quan trọng để đánh giá tính bền vững của tăng trưởng, đặc biệt sau giai đoạn thu hút người dùng ban đầu.
Mức độ tập trung giảm cùng sự mở rộng danh mục
Trong những tuần đầu, năm tài sản lớn nhất chiếm khoảng 97% AUM. Khi số tài sản niêm yết tăng từ 6 lên gần 100, tỷ trọng này giảm xuống dưới 50% và duy trì quanh 45%–50% kể từ giữa tháng 8.
Diễn biến cho thấy tài sản đã được phân bổ sang nhiều mã hơn thay vì tiếp tục tập trung gần như toàn bộ ở nhóm ban đầu. Tuy vậy, nhóm năm tài sản lớn nhất, bao gồm các tên tuổi như Circle, Strategy và SpaceX, vẫn chiếm gần một nửa AUM.
Độ rộng danh mục tăng là tín hiệu tích cực về phạm vi sử dụng. Tuy nhiên, số lượng niêm yết không phản ánh trực tiếp chiều sâu thanh khoản hoặc mức độ phân bổ vốn đồng đều giữa các tài sản.
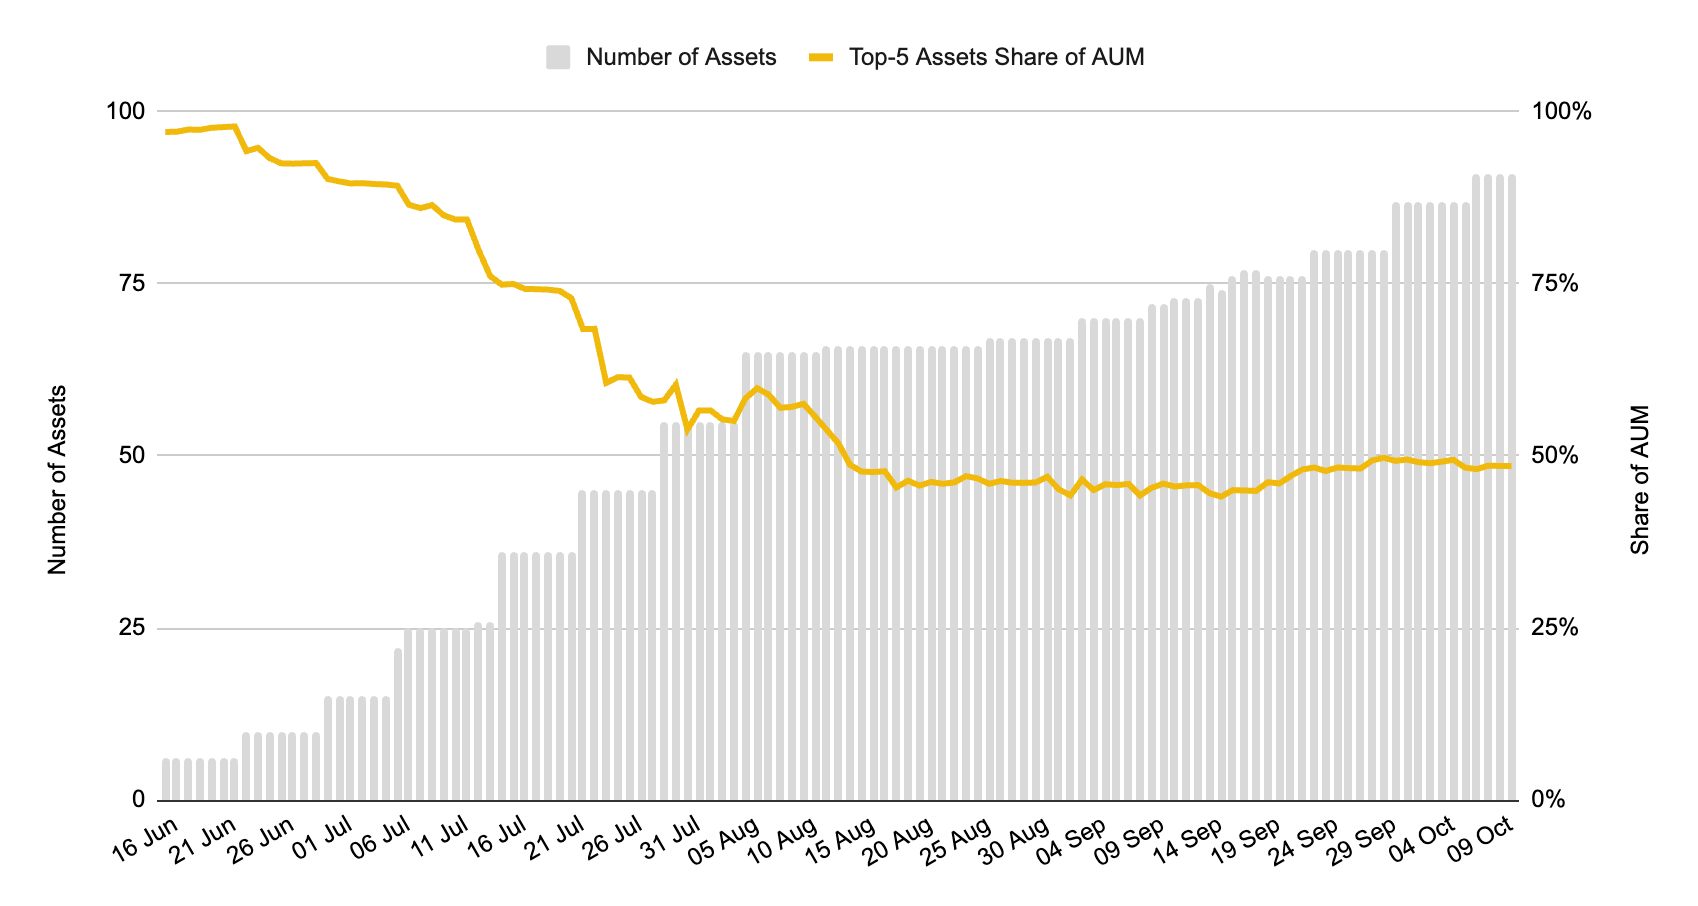
Nguồn: rwa.xyz, Binance Research; dữ liệu đến 11/10/2026.
3 Cơ cấu người dùng phân hóa theo giá trị và hành vi giao dịch
Gen Z là nhóm người dùng lớn nhất, chiếm 46% tổng số người dùng bStocks, nhưng chỉ đóng góp 8% giá trị giao dịch. Millennials thể hiện cấu trúc ngược lại, với 37% người dùng và 78% giá trị giao dịch.
Dữ liệu cho thấy sự phân tách giữa độ phủ người dùng và mức đóng góp vào giá trị giao dịch. Gen Z có vai trò lớn trong mở rộng tệp khách hàng, trong khi Millennials hiện là nhóm tạo ra phần lớn hoạt động theo giá trị.
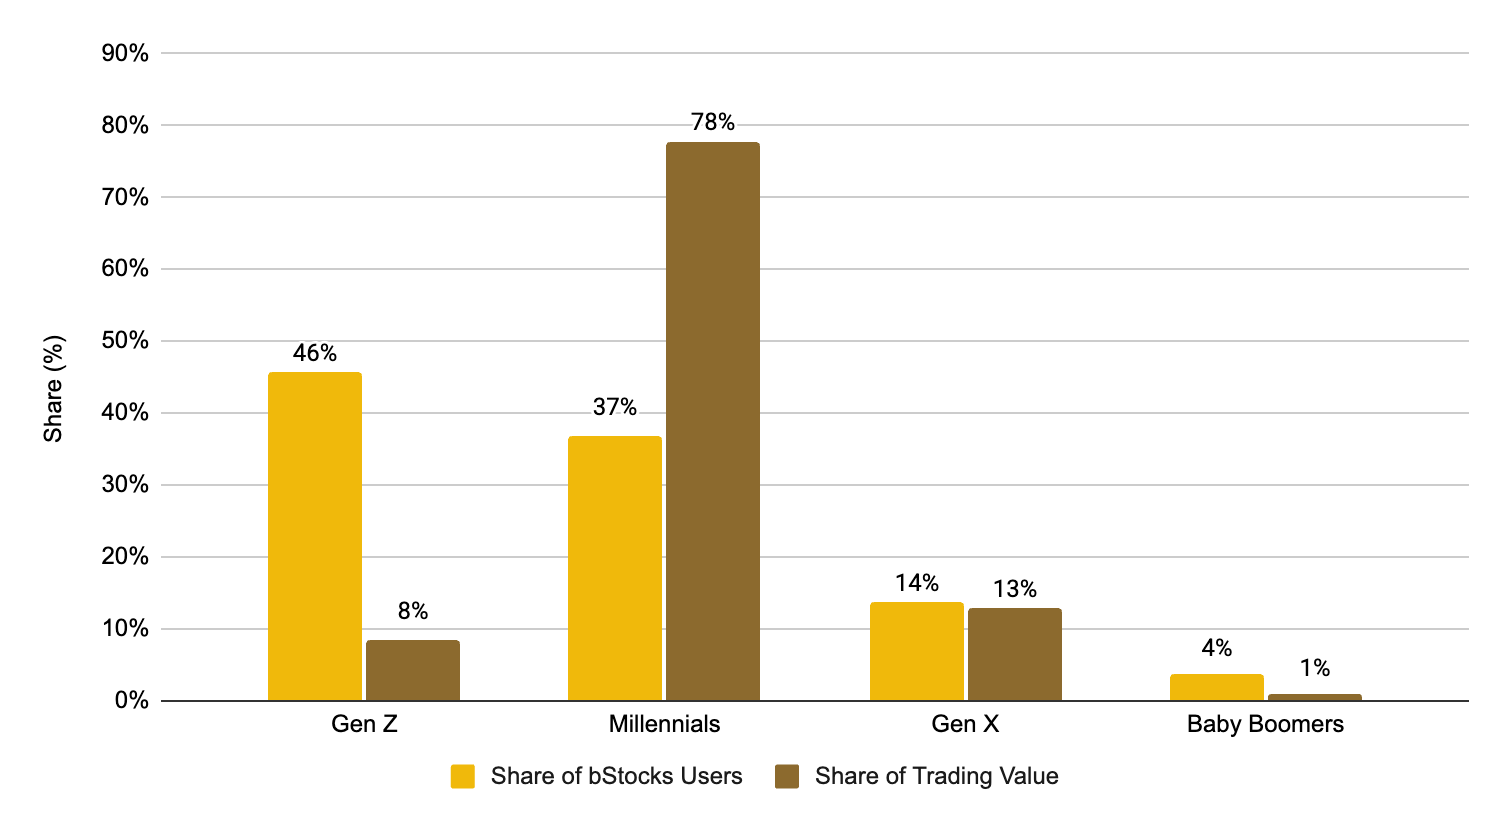
Nguồn: Binance Research; dữ liệu đến 13/10/2026.
Chênh lệch này phù hợp với quy mô hoặc cường độ giao dịch theo giá trị thấp hơn ở nhóm Gen Z. Tuy nhiên, tỷ trọng giao dịch không phản ánh trực tiếp thu nhập, tài sản ròng hay hiệu quả đầu tư của từng thế hệ.
Gen Z có tỷ trọng giao dịch cuối tuần cao hơn
Giao dịch cuối tuần chiếm 11,5% giá trị giao dịch của Gen Z, so với 6,9% ở các thế hệ còn lại gộp chung. Chỉ tiêu này đo tỷ trọng trong hoạt động của từng nhóm, không phải tổng giá trị giao dịch cuối tuần giữa các nhóm.
Kết quả cho thấy lịch giao dịch của Gen Z ít phụ thuộc hơn vào tuần giao dịch truyền thống. Khả năng truy cập cuối tuần đã được thể hiện trong hành vi sử dụng, thay vì chỉ tồn tại như một đặc tính kỹ thuật của sản phẩm.
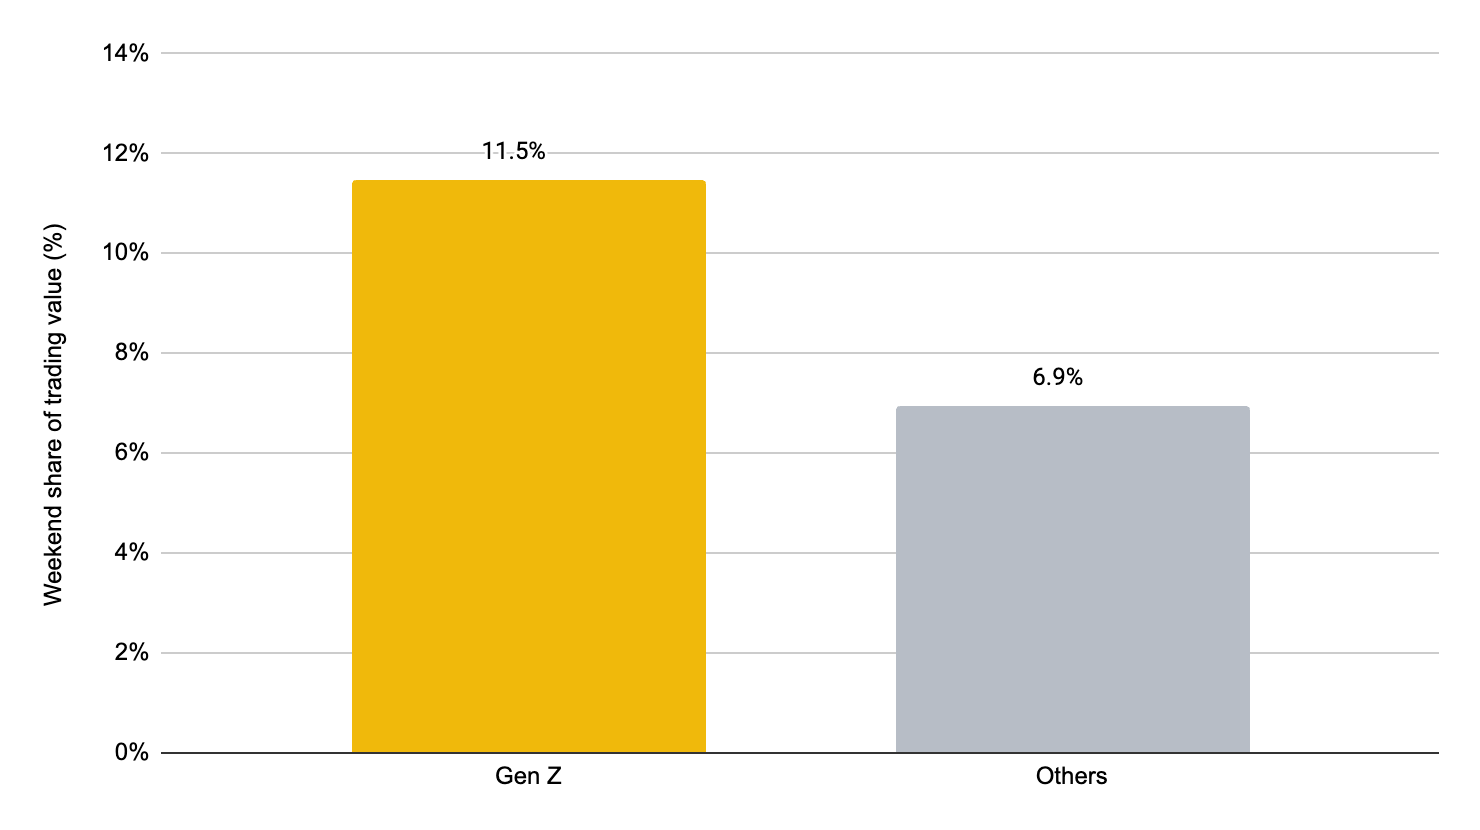
Nguồn: Binance Research; dữ liệu đến 13/10/2026.
Millennials duy trì vị thế lâu hơn ở các mốc quan sát
Tỷ lệ vị thế được giữ từ một tuần trở lên của Gen Z là 26%, so với 40% ở Millennials và khoảng 30% ở Gen X cùng Baby Boomers. Khác biệt lớn nhất của Gen Z nằm ở tỷ lệ đóng vị thế cao trong tuần đầu.
Sau 30 ngày, tỷ lệ vị thế còn mở của Gen Z tương đối gần Gen X và Baby Boomers. Đến 90 ngày, Baby Boomers có tỷ lệ thấp nhất, trong khi Millennials vẫn dẫn đầu với 13% vị thế còn mở.
Như vậy, Millennials vừa chiếm tỷ trọng giá trị giao dịch lớn nhất, vừa duy trì vị thế lâu nhất trong các mốc được báo cáo. Tuy nhiên, thời gian nắm giữ không phải thước đo thay thế cho lợi nhuận điều chỉnh theo rủi ro.
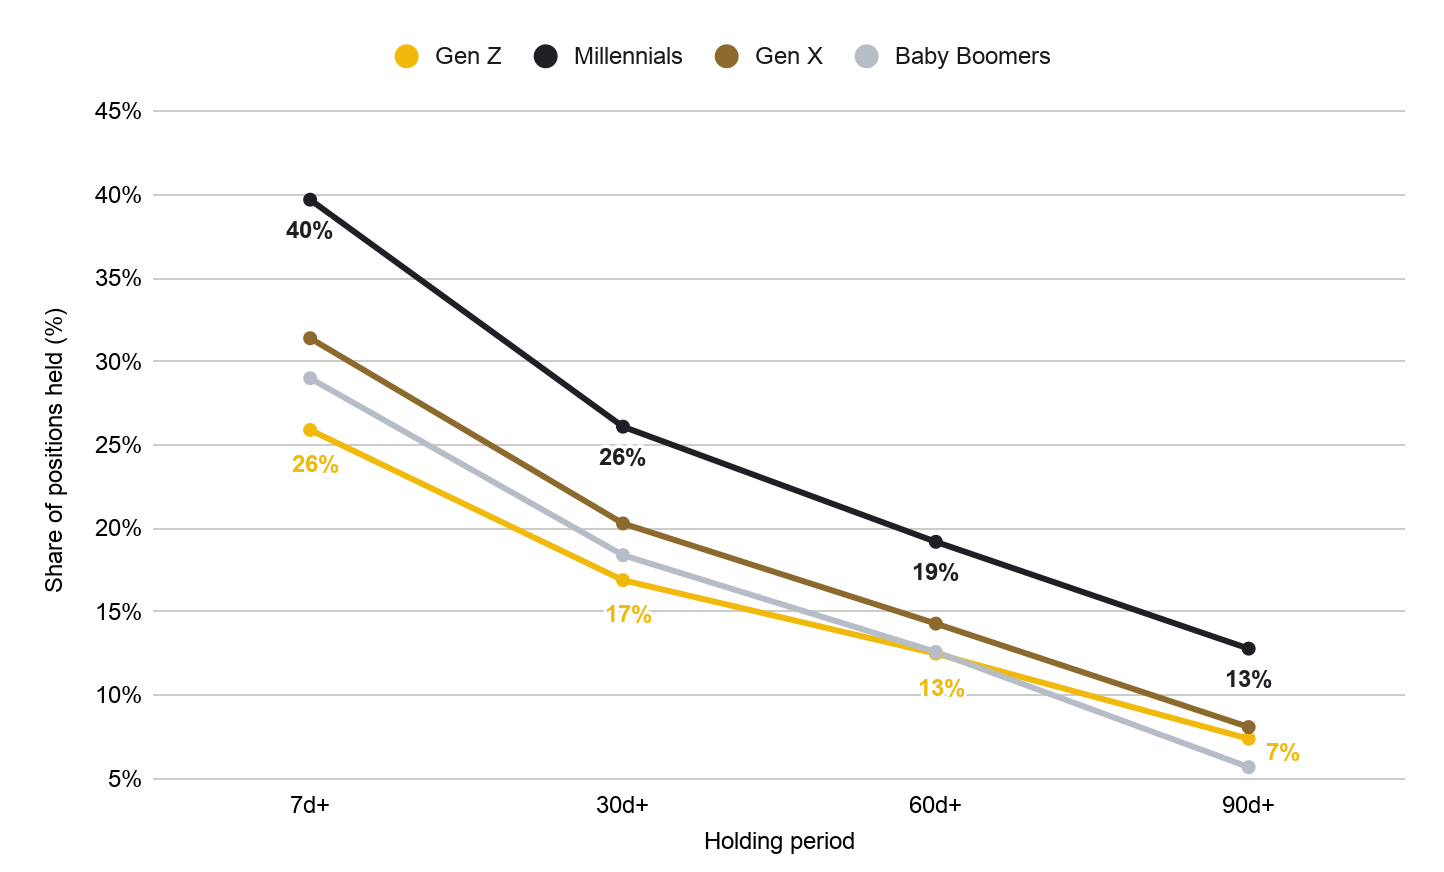
Nguồn: Binance Research; dữ liệu đến 13/10/2026.
Phân bổ giao dịch mua khác biệt giữa các thế hệ
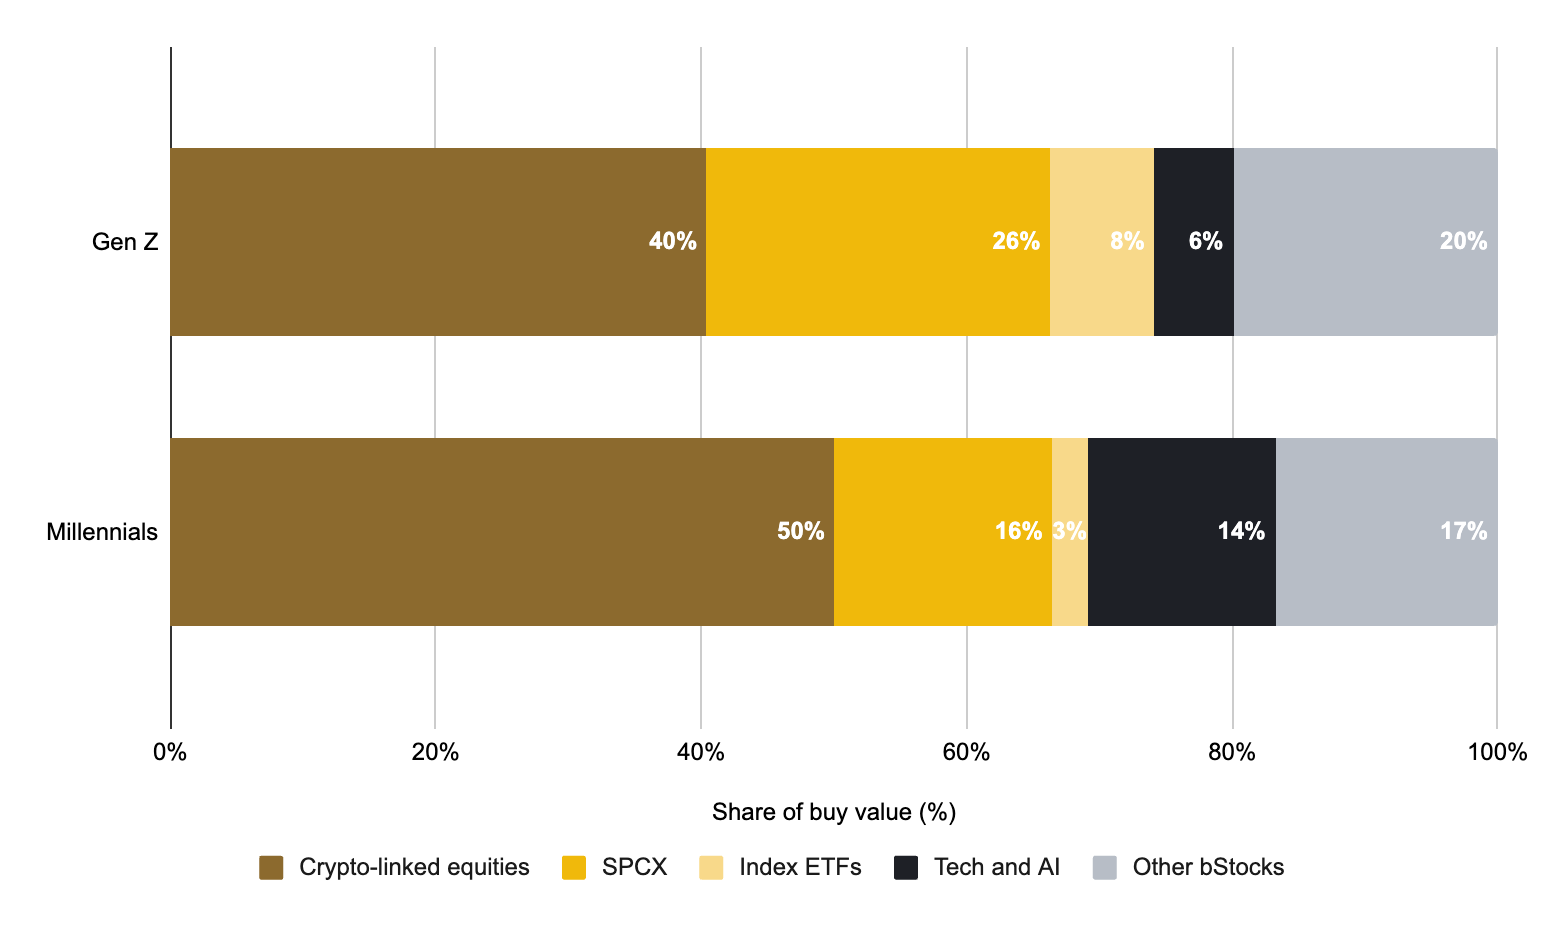
Cổ phiếu liên quan crypto là nhóm lớn nhất ở cả Gen Z và Millennials, nhưng chiếm 50% giá trị mua của Millennials so với 40% của Gen Z.
Ngược lại, SpaceX chiếm 26% giá trị mua của Gen Z so với 16% của Millennials. ETF chỉ số như QQQ và SPY lần lượt chiếm 8% và 3%.
Trong phạm vi mẫu nghiên cứu, Millennials tập trung hơn vào các doanh nghiệp gắn với crypto, còn Gen Z dành tỷ trọng lớn hơn cho SpaceX và ETF chỉ số. Các tỷ trọng này phản ánh giao dịch mua, không phải toàn bộ cơ cấu danh mục nắm giữ.
Nguồn: Binance Research; dữ liệu đến 13/10/2026.
4 Nhu cầu tập trung tại thị trường mới nổi và ngoài phiên Mỹ
Cơ cấu địa lý và thời gian giao dịch cho thấy khả năng tiếp cận linh hoạt là một đặc điểm sử dụng quan trọng của bStocks.
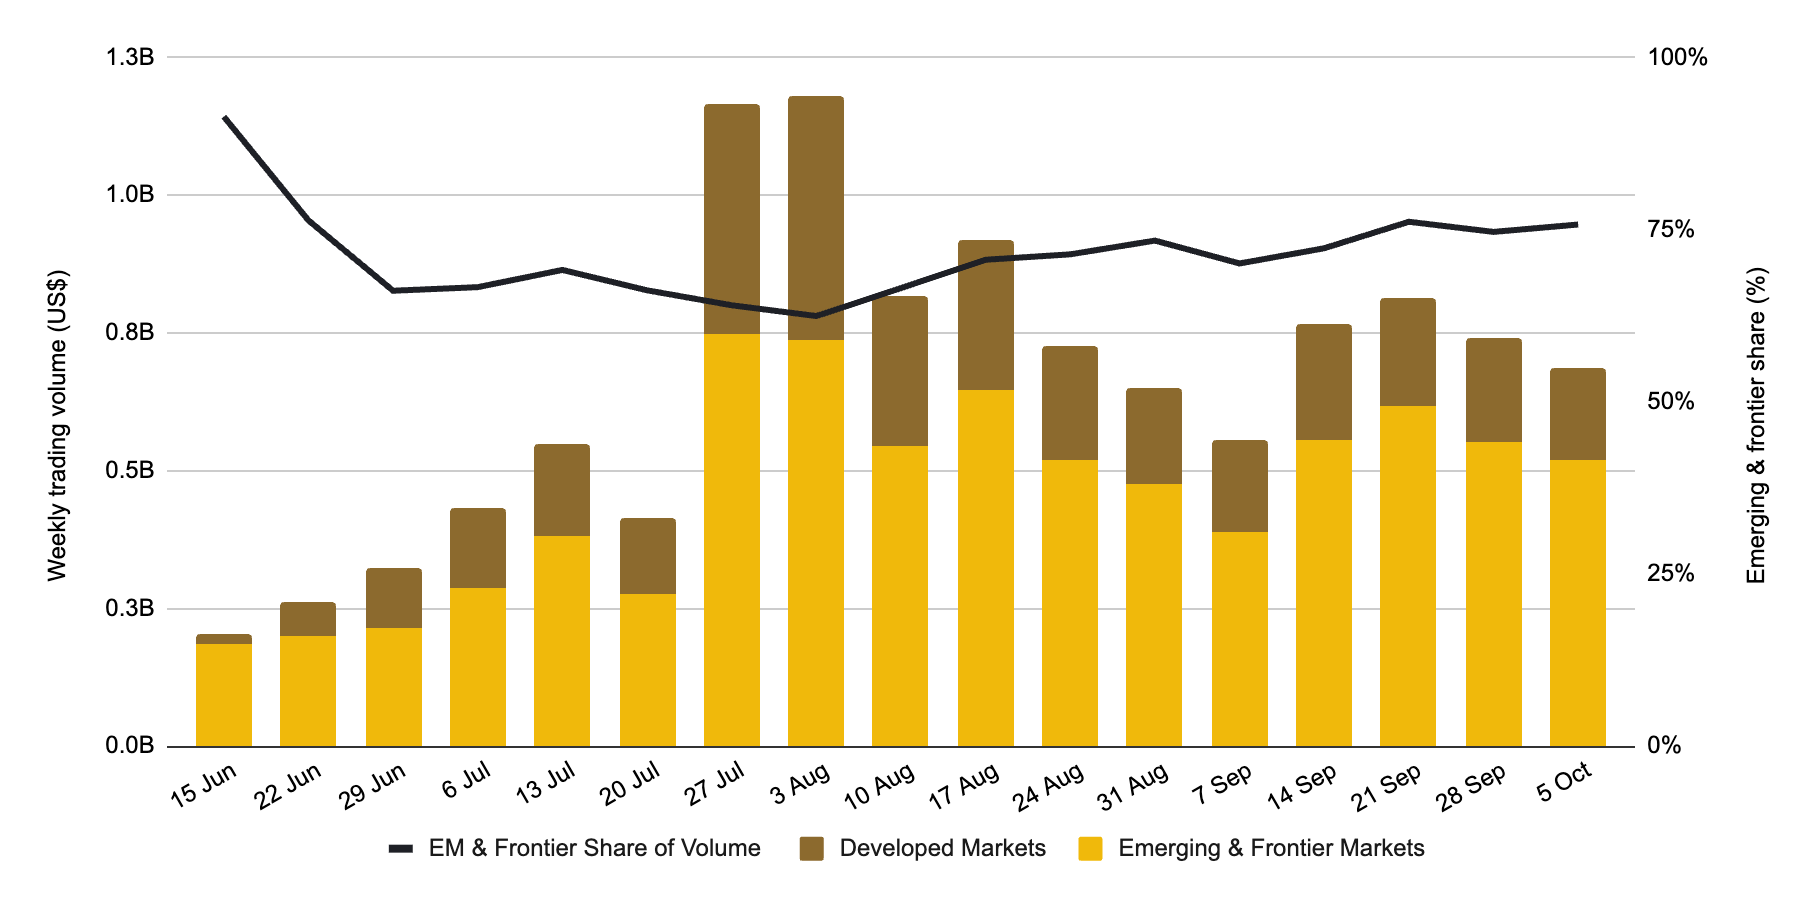
Người dùng tại thị trường mới nổi và cận biên đóng góp khoảng 70% khối lượng kể từ khi ra mắt. Tỷ trọng này giảm về hơn 60% đầu tháng 8, sau đó phục hồi và đạt khoảng 75% trong những tuần gần đây.
Nguồn: Binance Research; dữ liệu đến 11/10/2026.
Phân bổ này phù hợp với vai trò của cổ phiếu token hóa trong việc mở rộng kênh tiếp cận tài sản Mỹ. Tuy nhiên, dữ liệu địa lý chưa xác định được mức độ hạn chế tiếp cận tài chính trước đó của từng người dùng, cũng như mức độ thay thế tài khoản môi giới truyền thống.
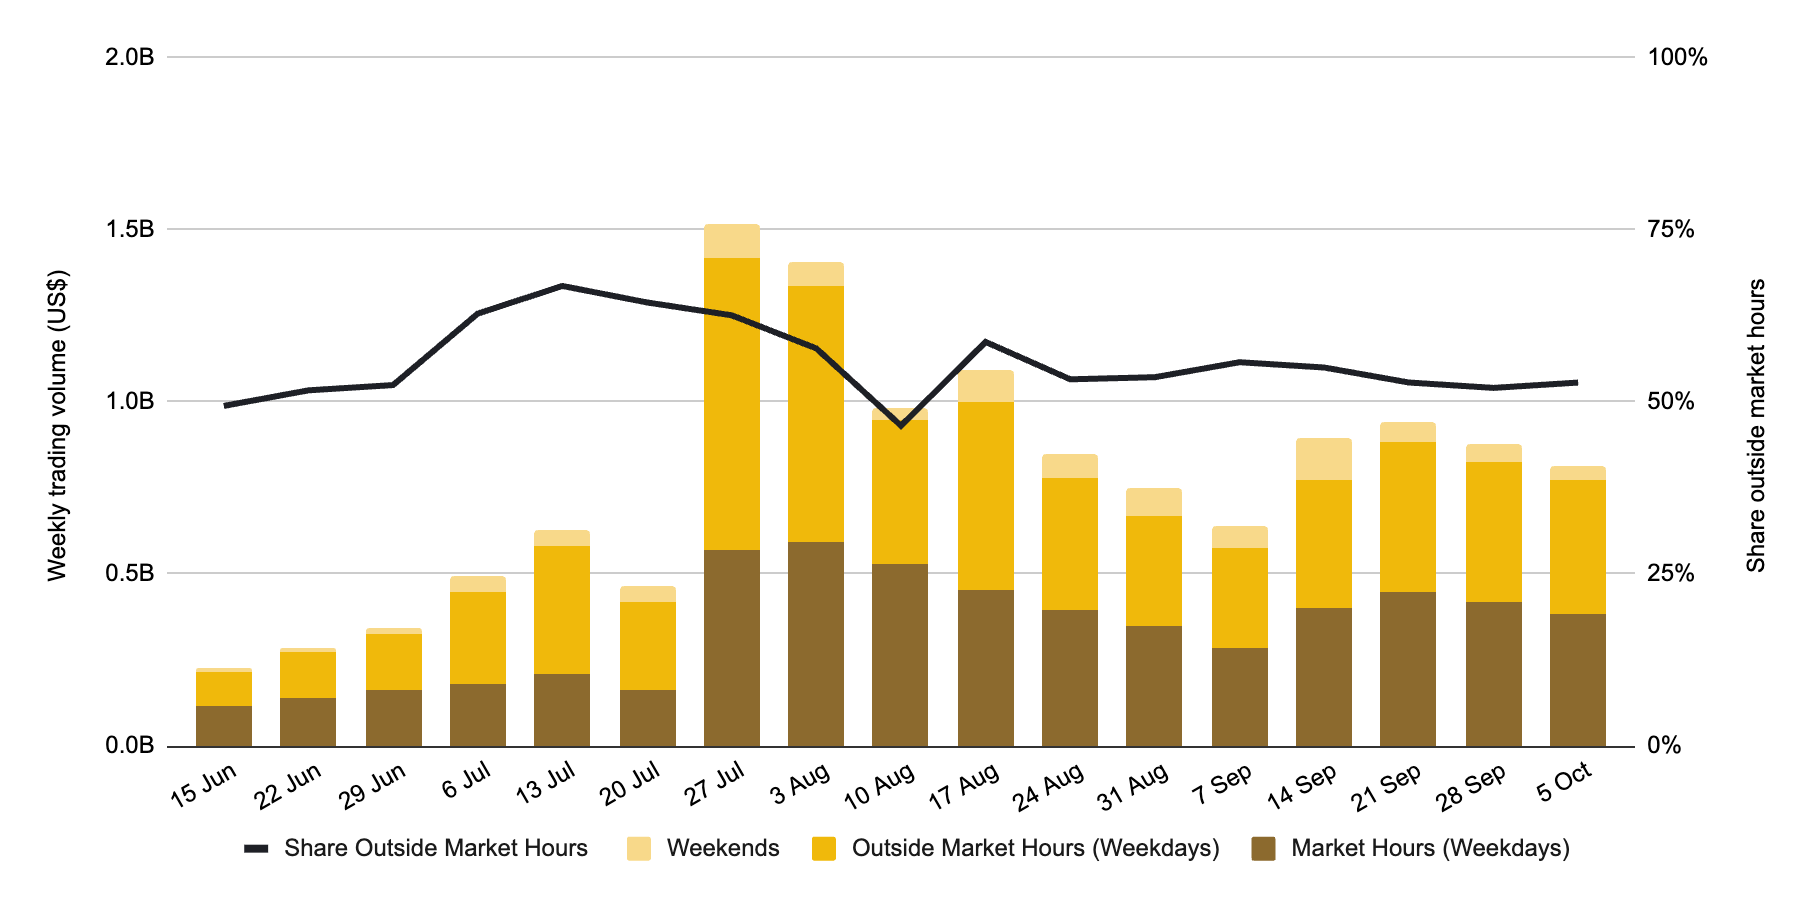
Theo thời gian giao dịch, khoảng 56% khối lượng diễn ra ngoài giờ thị trường Mỹ thông thường. Giao dịch trước mở cửa hoặc sau đóng cửa trong ngày thường chiếm khoảng 49% tổng khối lượng; cuối tuần đóng góp thêm khoảng 7%.
Tỷ trọng ngoài giờ vượt 50% trong gần như mọi tuần, đạt khoảng hai phần ba vào giữa tháng 7 và duy trì quanh 52%–55% từ cuối tháng 8. Tính ổn định của tỷ trọng này cho thấy giao dịch ngoài phiên là một thành phần thường xuyên của hoạt động sử dụng.
Nguồn: Binance Research; dữ liệu đến 11/10/2026.
5 Vòng quay giao dịch giảm khi nền tài sản mở rộng
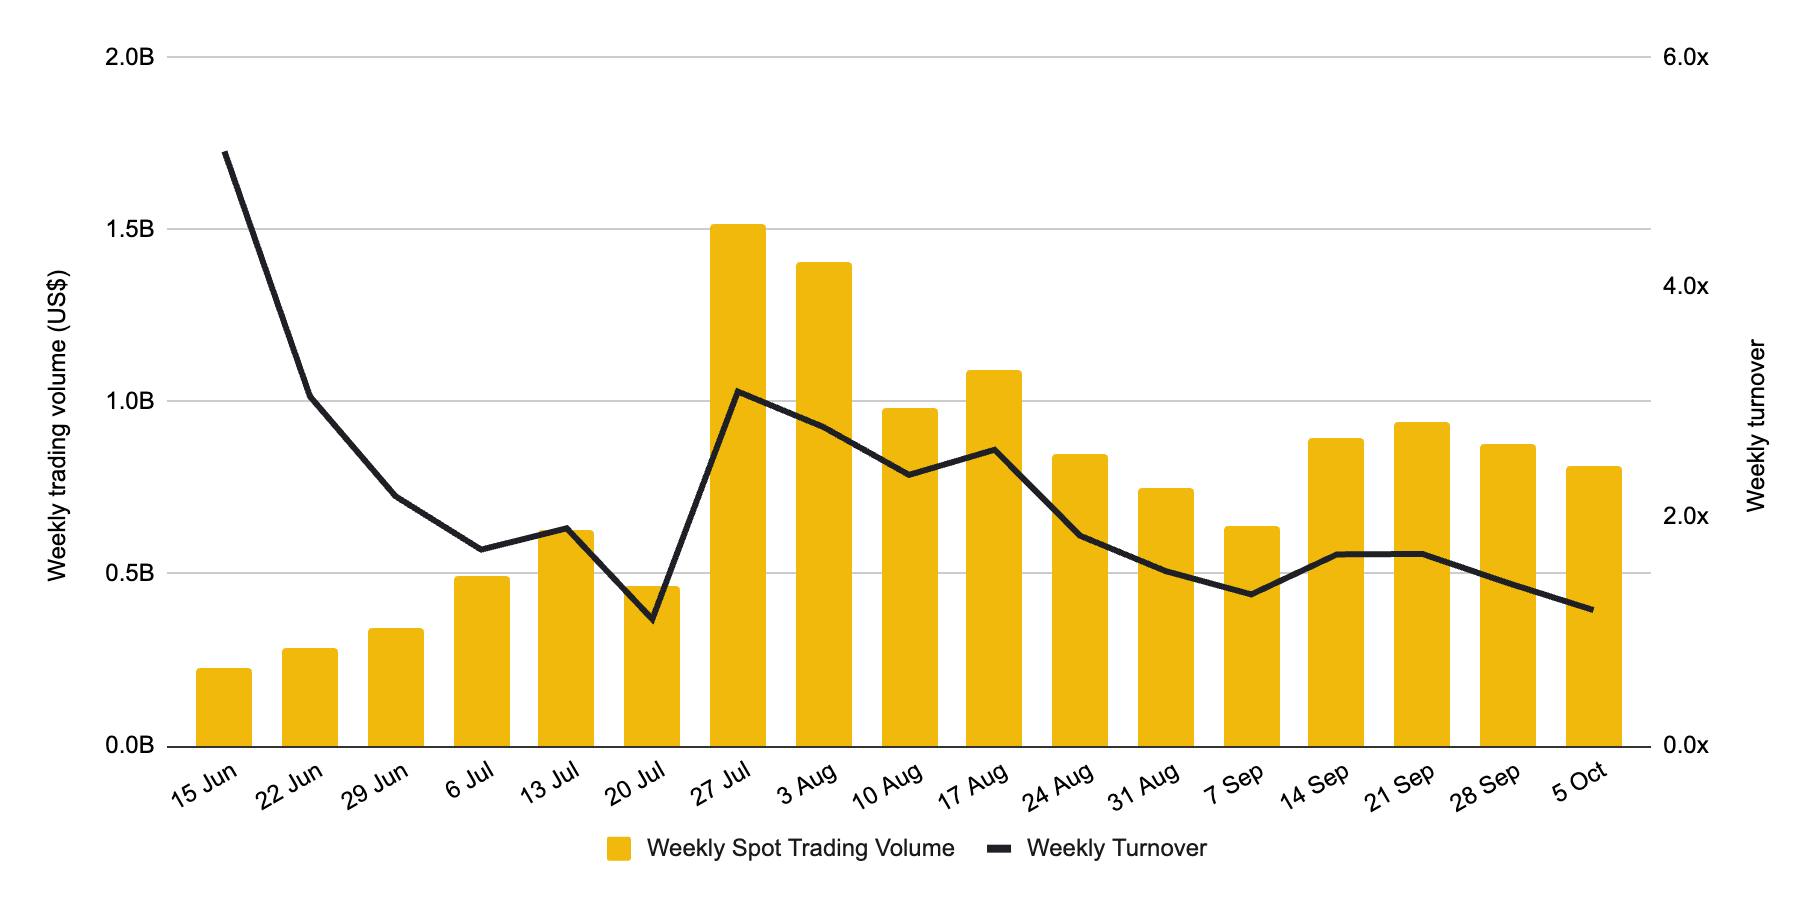
Trong hai tháng gần nhất của mẫu nghiên cứu, khối lượng giao dịch tuần trung bình tương đương khoảng 1,65 lần AUM. Chỉ tiêu cho thấy bStocks được sử dụng cho cả giao dịch chủ động và nắm giữ tài sản.
Vòng quay giảm từ khoảng 5 lần trong tuần đầu xuống vùng 1,2–1,7 lần khi AUM mở rộng. Từ giữa tháng 9, khối lượng tuần nhìn chung đi ngang, trong khi giá trị tài sản tiếp tục tăng.
Nguồn: Binance Research; dữ liệu đến 11/10/2026.
Diễn biến này có thể phù hợp với tỷ trọng nắm giữ dài hơn trong cơ cấu tài sản. Tuy nhiên, tỷ số cũng giảm khi AUM tăng nhanh hơn khối lượng, ngay cả khi hành vi giao dịch của từng người dùng không thay đổi.
Vòng quay phản ánh cường độ giao dịch trên nền tài sản, không trực tiếp đo thời gian nắm giữ trung bình. Việc xác nhận thay đổi hành vi theo thời gian cần thêm dữ liệu vị thế hoặc các nhóm người dùng được theo dõi nhất quán.
6 Mức độ tích hợp DeFi và tài sản bảo đảm gia tăng
Khả năng sử dụng tài sản trong các quy trình tài chính khác là một đặc điểm quan trọng của token hóa. Đối với bStocks, dữ liệu DeFi và ký quỹ cho thấy công dụng đang mở rộng ngoài hoạt động mua bán và nắm giữ.
Từ giữa tháng 8, khoảng 10%–14% AUM hoạt động của bStocks được triển khai trong DeFi, so với khoảng 5%–9,5% của toàn thị trường cổ phiếu token hóa. Phạm vi sử dụng bao gồm các hoạt động như thị trường cho vay hoặc cung cấp thanh khoản.
Giữa tháng 10, tỷ lệ sử dụng của bStocks có thời điểm thấp hơn thị trường do AUM hoạt động tăng nhanh hơn giá trị triển khai DeFi. Đến ngày 19/10, tỷ lệ tăng lên khoảng 17% khi hoạt động DeFi tăng hơn gấp đôi.
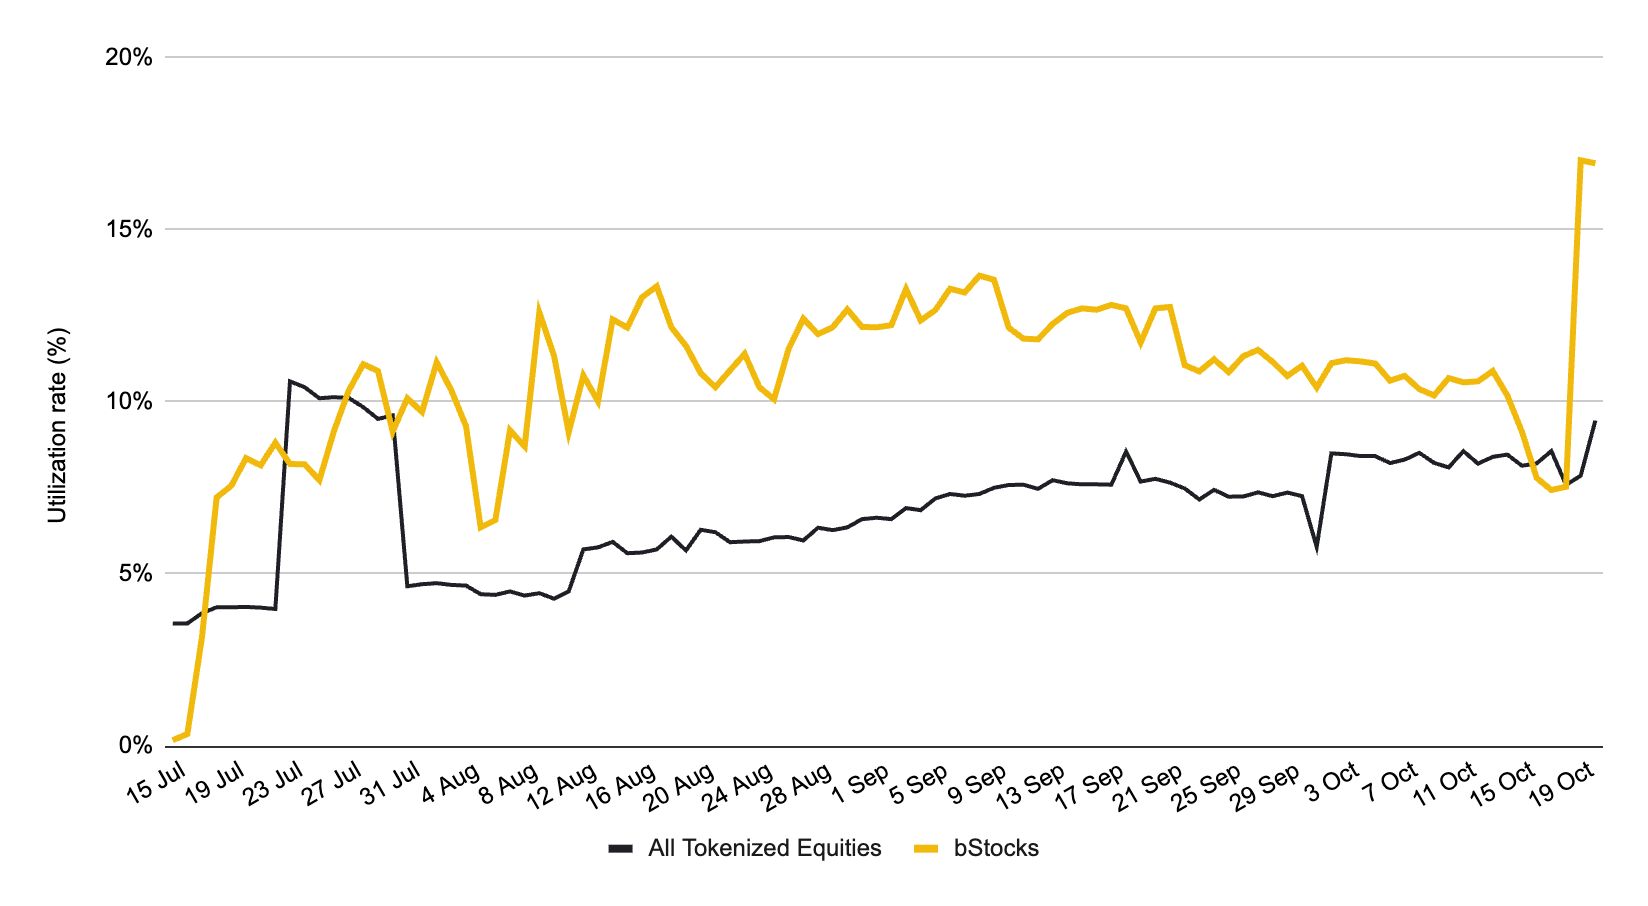
Nguồn: DefiLlama, Binance Research; dữ liệu đến 20/10/2026.
Mức triển khai cao hơn phản ánh phạm vi sử dụng rộng hơn, nhưng không đồng nghĩa rủi ro thấp hơn. Việc tích hợp DeFi có thể bổ sung rủi ro hợp đồng thông minh, đối tác, thanh khoản và thanh lý, tùy cấu trúc của từng ứng dụng.
Giá trị tài sản bảo đảm tăng nhanh hơn AUM
Từ ngày 30/06, AUM bStocks tăng khoảng 5,4 lần, số tài sản niêm yết tăng khoảng 6 lần và giá trị bStocks được đưa vào tài khoản ký quỹ làm tài sản bảo đảm tăng khoảng 6,5 lần.
Diễn biến cho thấy chức năng tài sản bảo đảm được mở rộng cùng nền tài sản. Tuy nhiên, giá trị được thế chấp chưa phản ánh trực tiếp dư nợ, tỷ lệ đòn bẩy hoặc mức độ tập trung rủi ro.
Khối lượng spot tích lũy tăng hơn 18 lần trong cùng giai đoạn. Đây là chỉ tiêu cộng dồn theo thời gian, khác với AUM và giá trị tài sản bảo đảm tại một thời điểm. Vì vậy, không nên sử dụng trực tiếp các hệ số này để so sánh tốc độ tăng cường độ giao dịch.
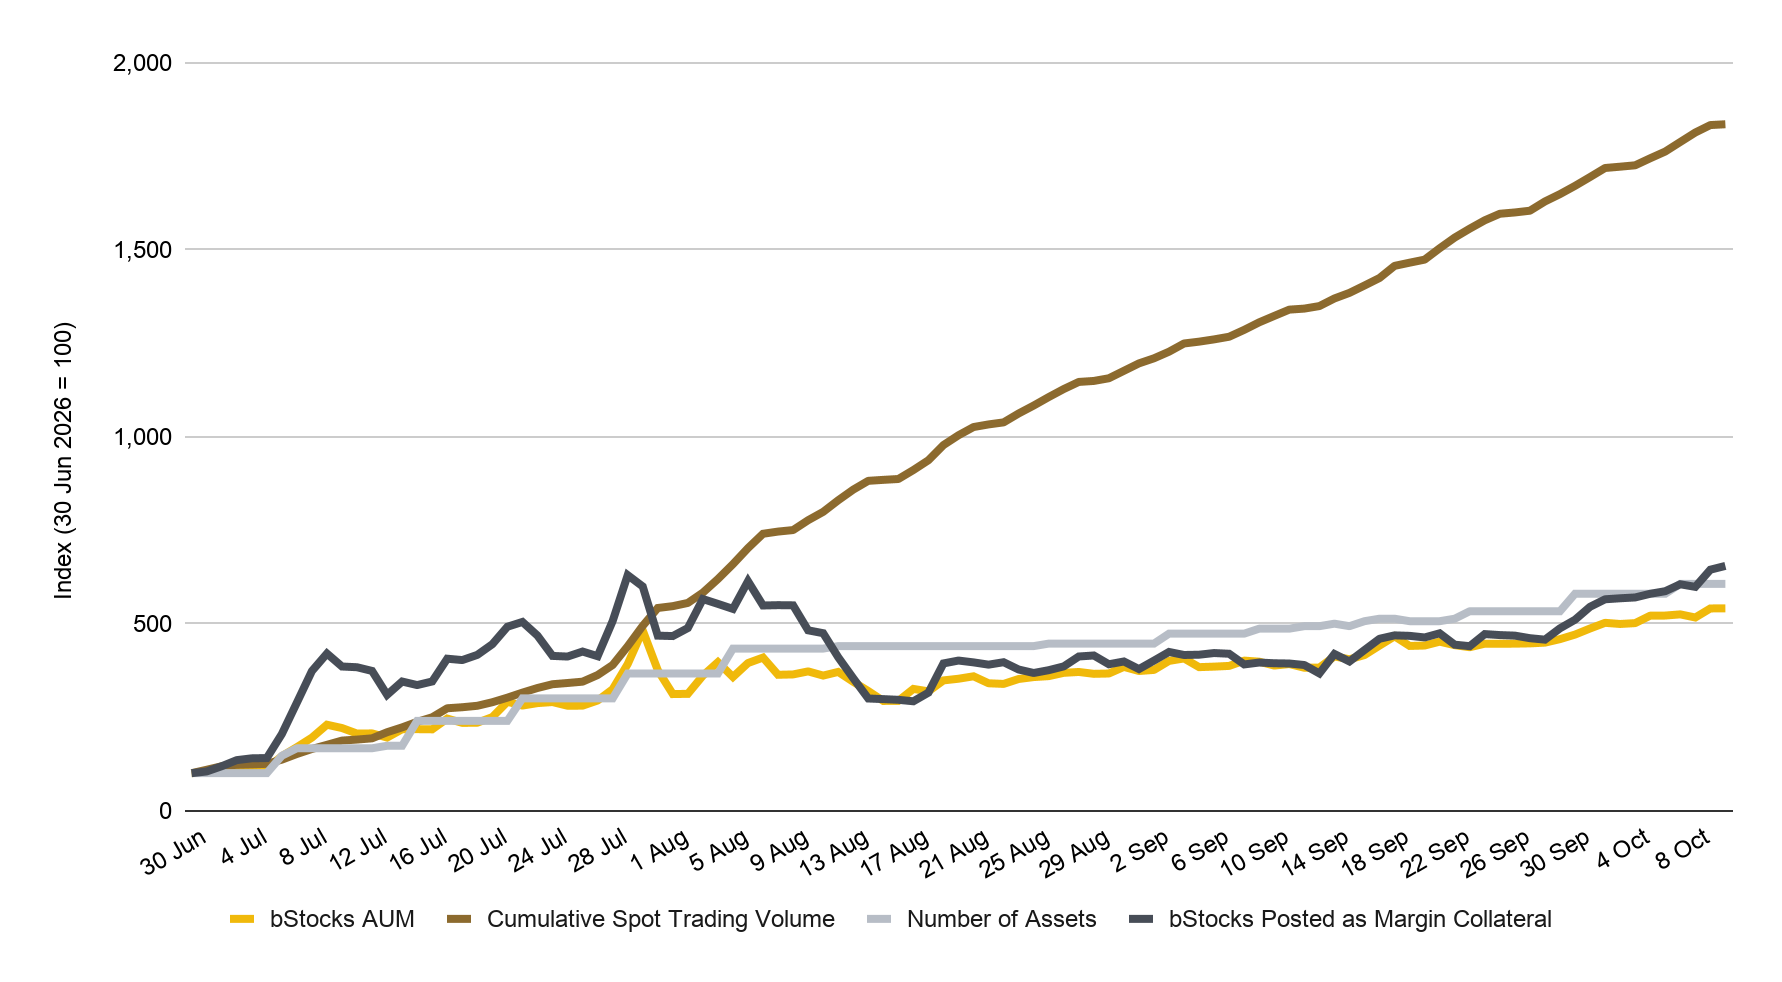
Nguồn: rwa.xyz, Binance Research; dữ liệu đến 11/10/2026.
Lưu ý: Khối lượng tích lũy là chỉ tiêu cộng dồn, khác bản chất với AUM và giá trị tài sản bảo đảm tại một thời điểm.
7 Các chỉ tiêu trọng yếu trong giai đoạn phát triển tiếp theo
Dữ liệu ban đầu cho thấy bStocks đã hình thành quy mô đáng kể, với tăng trưởng dòng vốn, độ rộng tài sản và mức độ sử dụng ngoài hoạt động nắm giữ. Giai đoạn tiếp theo cần được đánh giá trên khả năng duy trì các đặc điểm này qua những điều kiện thị trường khác nhau.
Bên cạnh AUM, các yếu tố quyết định chất lượng sản phẩm gồm quyền lợi pháp lý của người nắm giữ, cơ chế bảo đảm và quy đổi, cấu trúc lưu ký, thanh khoản thứ cấp và cách xử lý sự cố tại tổ chức phát hành hoặc trung gian.
Token gắn với tên một doanh nghiệp không mặc nhiên tương đương cổ phần trực tiếp với đầy đủ quyền cổ đông. Cấu trúc pháp lý và quyền hưởng lợi cần được xác định theo điều khoản của từng sản phẩm.
Tính ổn định của dòng vốn
Đánh giá dòng vốn ròng, mức rút vốn lớn và khả năng phục hồi trong các giai đoạn tài sản cơ sở giảm giá. Khả năng duy trì vốn là chỉ tiêu quan trọng hơn tốc độ thu hút tài sản ban đầu.
Chiều sâu thanh khoản và chất lượng thực thi
Theo dõi chênh lệch mua bán, khả năng khớp lệnh và mức độ ổn định của giá, đặc biệt tại các mã quy mô nhỏ và trong thời gian thị trường cơ sở đóng cửa.
Quản trị rủi ro khi mở rộng công dụng
Đánh giá việc sử dụng DeFi và ký quỹ cùng cơ chế định giá, tỷ lệ bảo đảm, điều kiện thanh lý và mức tập trung. Sự mở rộng công dụng cần đi kèm năng lực kiểm soát rủi ro tương ứng.
FinVenture View
1. Khác biệt sản phẩm thể hiện rõ ở khả năng phân phối
Nhu cầu vẫn tập trung vào các doanh nghiệp và chỉ số quen thuộc, nhưng phương thức tiếp cận thay đổi theo địa lý, thời gian và khả năng tích hợp on-chain. Giá trị của token hóa cần được đánh giá qua những cải thiện cụ thể này, thay vì chỉ dựa vào hình thức biểu diễn tài sản.
2. Cơ cấu tăng trưởng có dấu hiệu mở rộng về chất
Đóng góp lớn hơn từ dòng vốn ròng và sự giảm tập trung AUM cho thấy tăng trưởng không chỉ dựa vào biến động giá hoặc một nhóm tài sản nhỏ. Tuy nhiên, tính bền vững cần được xác nhận qua thời gian và các giai đoạn thị trường bất lợi.
3. Độ phủ người dùng cần được tách biệt với giá trị giao dịch
Gen Z mở rộng số lượng người dùng, trong khi Millennials đóng góp phần lớn giá trị giao dịch và duy trì vị thế lâu hơn. Việc đánh giá mức độ chấp nhận sản phẩm cần kết hợp nhiều chỉ tiêu thay vì sử dụng một thước đo duy nhất.
4. Mở rộng công dụng làm tăng yêu cầu quản trị
DeFi và tài sản bảo đảm bổ sung chức năng cho cổ phiếu token hóa, đồng thời tăng liên kết giữa rủi ro giá, thanh khoản và cơ chế thanh lý. Quy mô sử dụng lớn hơn cần đi cùng cấu trúc pháp lý rõ ràng và kiểm soát vận hành phù hợp.
Thuật ngữ và phạm vi chỉ tiêu
AUM: giá trị tài sản được ghi nhận theo phạm vi và phương pháp của nguồn dữ liệu; không phải doanh thu hoặc lợi nhuận của nền tảng.
Dòng vốn ròng: phần vào trừ phần ra theo phương pháp phân loại; khác với tổng khối lượng mua bán.
Vòng quay: tỷ số giữa khối lượng giao dịch trong kỳ và AUM; không trực tiếp đo thời gian nắm giữ bình quân.
Tỷ lệ sử dụng DeFi: phần AUM hoạt động được triển khai trong các ứng dụng DeFi theo phạm vi theo dõi; không đồng nghĩa toàn bộ phần đó đang được vay hoặc sử dụng đòn bẩy.
Tài sản bảo đảm ký quỹ: tài sản được đưa vào cơ chế bảo đảm nghĩa vụ giao dịch; giá trị này không trực tiếp phản ánh dư nợ thực tế.
Lưu ý dữ liệu: Các biểu đồ sử dụng ngày chốt khác nhau, từ 11/10 đến 20/10/2026. Số liệu người dùng, vị thế và giao dịch phản ánh phạm vi nghiên cứu, không đại diện cho toàn bộ nhà đầu tư của từng thế hệ hoặc quốc gia. Các hệ số tăng chuẩn hóa theo mức ghi nhận đầu tiên và theo ngày 30/06 có cơ sở khác nhau, không nên so sánh trực tiếp.
Khoa Nam
Chuyên viên phân tích tài chính tại FinVenture


 Facebook Comments Plugin