CPI nóng, AI hụt nhiệt: thị trường đang định giá lại điều gì?
Lạm phát tăng nhưng lợi suất trái phiếu giảm. Bitcoin điều chỉnh nhẹ hơn Nasdaq, còn cổ phiếu đào Bitcoin tiếp tục chịu sức ép. Những diễn biến tưởng như trái chiều xoay quanh ba câu hỏi: năng lượng còn đẩy CPI đến đâu, tăng trưởng AI đáng giá bao nhiêu và ai có đủ vốn để xây tiếp?
Nguồn tham khảo: Binance Research, “Weekly: Hot CPI, Cooler AI”, Kim Lim & Jasper Jin, 19/10/2026. Phân tích và biên soạn: FinVenture.
Điểm nhấn chính
- CPI cao hơn không đồng nghĩa mọi áp lực giá đang lan rộng. Năng lượng đóng góp hơn một phần ba CPI toàn phần; đường đi tiếp theo phụ thuộc lớn vào dầu và hiệu ứng nền.
- AI đang bị kiểm tra đồng thời ở nhu cầu và tài trợ. Tăng trưởng của Anthropic chậm lại trong khi thị trường nợ đòi lợi suất cao hơn từ CoreWeave. Nhu cầu mạnh chưa đủ nếu chi phí xây công suất tiếp tục tăng.
- Không thể xem mọi cổ phiếu đào Bitcoin như cùng một loại tài sản. Những doanh nghiệp chuyển sang AI đang vận động gần cổ phiếu bán dẫn hơn Bitcoin.
- Dòng tiền mua khi giảm rất mạnh, nhưng chưa xác nhận tạo đáy. Dòng vốn cổ phiếu trên Binance đạt kỷ lục trong chuỗi dữ liệu của báo cáo, với vai trò nổi bật của ETF chỉ số và sản phẩm có đòn bẩy.
1 Cùng một tuần, thị trường trả ba mức giá khác nhau
Nếu chỉ đọc số liệu lạm phát, phản ứng dễ hình dung là trái phiếu giảm giá, lợi suất tăng và tài sản rủi ro cùng chịu áp lực. Nhưng tuần này không đi theo kịch bản đơn giản đó.
CPI tháng 9 đạt 3,7%, CPI lõi 2,6%, cùng cao hơn đồng thuận 0,1 điểm phần trăm. PPI tăng 1,3% so với tháng trước và 6,3% so với cùng kỳ. Dù vậy, lợi suất Treasury 10 năm giảm từ 5,24% xuống 5,10%, ghi nhận mức giảm theo tuần lớn nhất kể từ tháng 2.
Ở cổ phiếu, S&P 500 giảm 1,9%, Nasdaq-100 giảm 5,5%, trong khi chỉ số tỷ trọng đều tăng 0,5%. Năng lượng tăng 4,9%, chăm sóc sức khỏe tăng 3,5%; ngược lại, bán dẫn mất 11,8% qua tám phiên giảm liên tiếp.
Bitcoin giảm 2,0% về khoảng 82.100 USD, Ether giảm 5,0% và chỉ số altcoin giảm 4,3%. Dầu Brent tăng 4,9% lên khoảng 110 USD, mức cao nhất kể từ tháng 5.
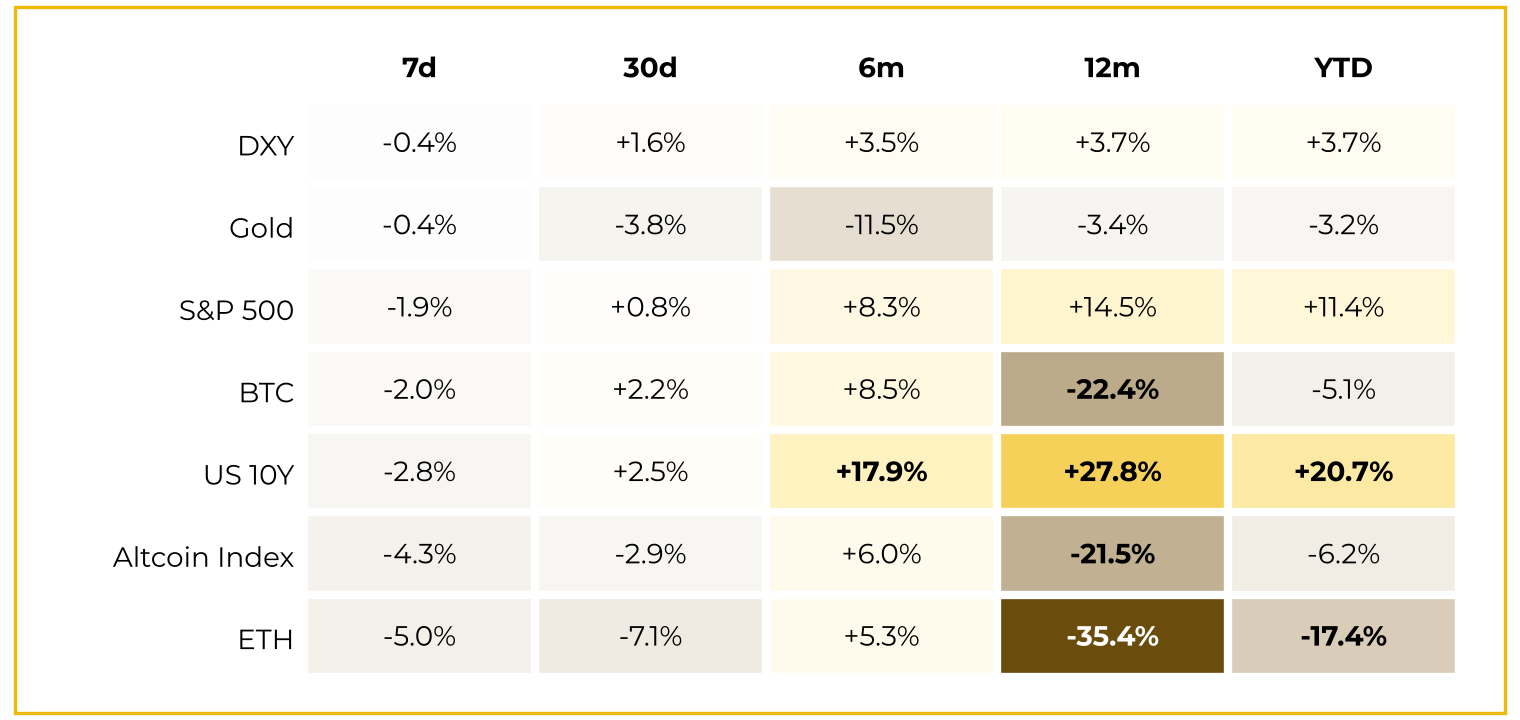
Nguồn: TradingView, Binance Research; dữ liệu đến 18/10/2026.
Sự phân hóa này quan trọng hơn một chỉ số giảm điểm. Nó cho thấy nhà đầu tư không chỉ bán vì một con số CPI cao. Thị trường đang đánh giá khác nhau giữa doanh nghiệp hưởng lợi từ giá năng lượng, doanh nghiệp có lợi nhuận hiện tại và doanh nghiệp cần huy động thêm vốn để hiện thực hóa tăng trưởng tương lai.
2 CPI 3,7%: Phải nhìn thứ gì đang đẩy nó lên
Con số CPI toàn phần cao hơn có thể che khuất cấu trúc bên trong. Tháng 9, năng lượng tăng 20,4% so với cùng kỳ, đóng góp 1,35 điểm phần trăm vào CPI — hơn một phần ba mức tăng toàn phần 3,7%.
Trong khi đó, CPI lõi ở mức 2,6%. Áp lực giá không vì thế trở nên vô hại, nhưng một đợt tăng tập trung ở năng lượng khác với việc giá cả tăng đồng loạt trên mọi nhóm hàng hóa và dịch vụ.
PPI cũng phát đi tín hiệu chi phí đầu vào: hàng hóa tăng 2,6% trong tháng, dịch vụ tăng 0,8%. Rủi ro cần theo dõi là mức tăng này có truyền sang các cấu phần khác hay không, thay vì mặc định nó sẽ lan rộng hoặc tự biến mất.
“Gần đỉnh” là một kịch bản có điều kiện
Theo mô phỏng của Binance Research, nếu Brent đi theo dự báo tháng 10 của EIA — giảm về 99 USD vào tháng 12 và 93 USD vào tháng 3 — đồng thời giữ nguyên đóng góp tháng 9 của mọi cấu phần ngoài xăng, CPI toàn phần có thể lên khoảng 3,9% trong tháng 10 rồi hạ nhiệt.
Đến tháng 3/2027, đợt tăng giá xăng mùa xuân 2026 đi vào cơ sở so sánh, kéo tỷ lệ tăng theo năm trong mô hình về khoảng 2,6%. Nếu Brent duy trì ở 120 USD, đỉnh có thể lùi tới tháng 1, quanh 4,1%.
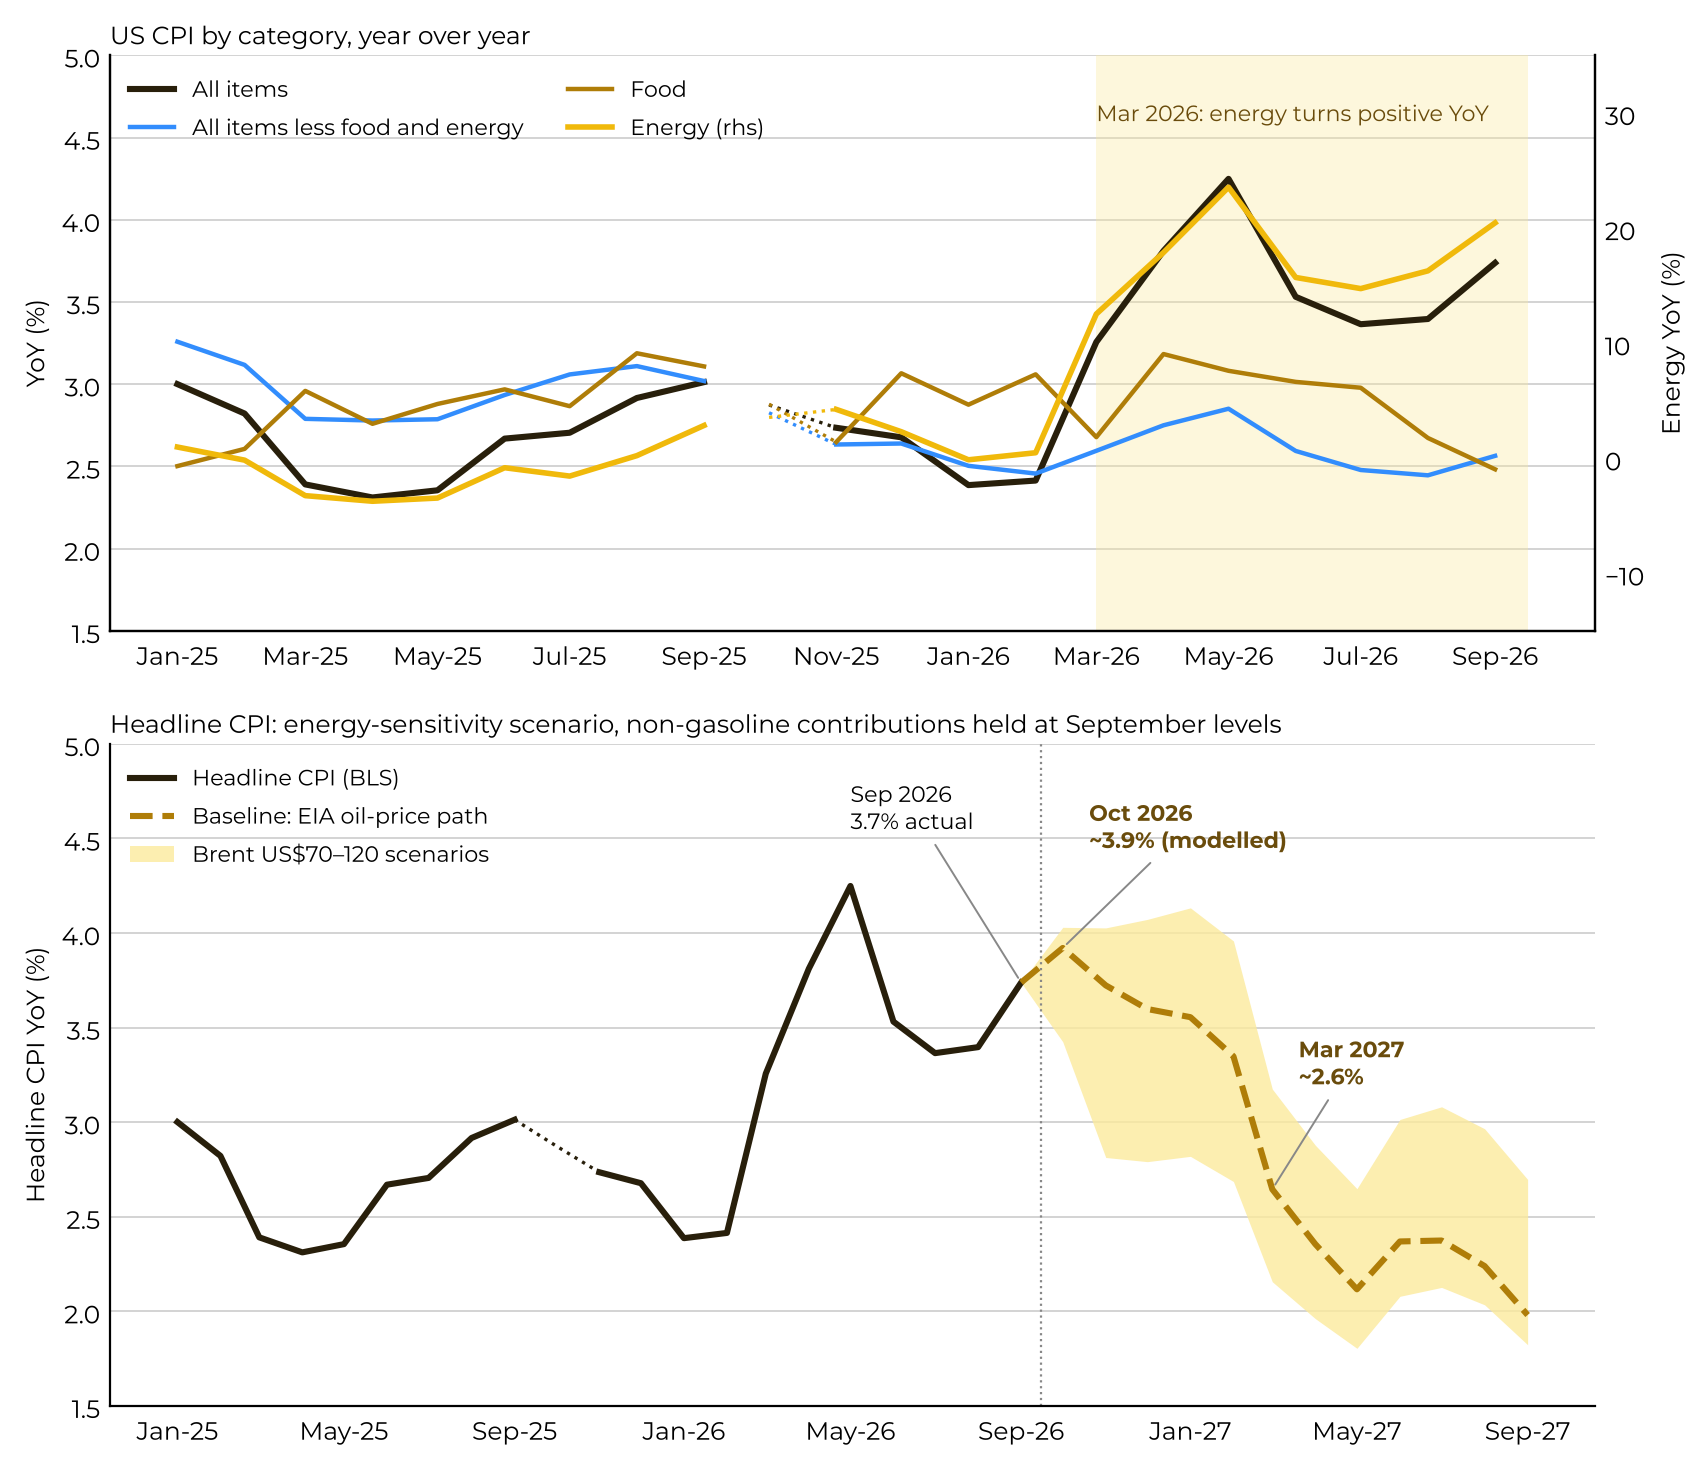
Nguồn: Binance Research, BLS và EIA; dữ liệu đến 15/10/2026.
Lưu ý: CPI tương lai là mô phỏng có điều kiện. Kịch bản giữ nguyên đóng góp của các cấu phần ngoài xăng tại mức tháng 9, không phải dự báo chắc chắn về toàn bộ rổ CPI.
Điểm cần phân biệt là lạm phát giảm không có nghĩa mức giá quay về như cũ. Hiệu ứng nền có thể làm tốc độ tăng theo năm giảm ngay cả khi chi phí sinh hoạt vẫn cao. Nếu dầu không giảm theo giả định, hoặc các cấu phần khác tăng đóng góp, kết quả mô phỏng sẽ thay đổi.
Báo cáo cũng lưu ý BLS sẽ không công bố CPI theo năm chính thức cho tháng 10 do thiếu chỉ số tháng 10/2025. Vì vậy, “đỉnh tháng 10” trong phân tích này là đỉnh suy ra từ mô hình, không phải một con số chính thức chắc chắn sẽ xuất hiện trên lịch công bố.
Lợi suất 10 năm giảm có thể phù hợp với cách đọc rằng thị trường không muốn ngoại suy một tháng CPI nóng thành một chu kỳ lạm phát mới. Nhưng lợi suất còn chịu tác động của tăng trưởng, vị thế và luân chuyển danh mục; nó không tự chứng minh lạm phát đã được kiểm soát.
3 AI không cần ngừng tăng trưởng để bị định giá lại
Anthropic ghi nhận doanh thu quý III đạt 16,8 tỷ USD, tăng 45% so với quý II và có lợi nhuận trên cơ sở điều chỉnh. Đây vẫn là mức tăng trưởng cao. Vấn đề của thị trường là tốc độ đã chậm lại so với mức hơn gấp đôi trong quý trước.
Với một tài sản được định giá dựa nhiều vào tương lai, “vẫn tăng trưởng mạnh” và “đủ mạnh để giữ mức định giá hiện tại” là hai câu hỏi khác nhau. Doanh nghiệp có thể tiếp tục mở rộng, nhưng giá nhà đầu tư sẵn sàng trả cho mỗi đơn vị tăng trưởng vẫn có thể giảm.
Theo thông tin Reuters được dẫn trong báo cáo, một số nhà đầu tư thảo luận mức định giá IPO quanh 1,5 nghìn tỷ USD, thấp hơn khoảng 2 nghìn tỷ USD trước đó. Đây là mức được bàn luận, chưa phải điều khoản IPO đã chốt.
Hợp đồng pre-IPO ANTHROPICUSDT trên Binance giảm 8,8% trong hai phiên thứ Tư và thứ Năm, về 1.827, tương ứng mức định giá hàm ý khoảng 1,83 nghìn tỷ USD. Khối lượng đạt 5,6 lần trung bình 30 ngày trước đó. Cuối tuần, hợp đồng ở 1.887, thấp hơn 11% so với đỉnh ngày 09/09.
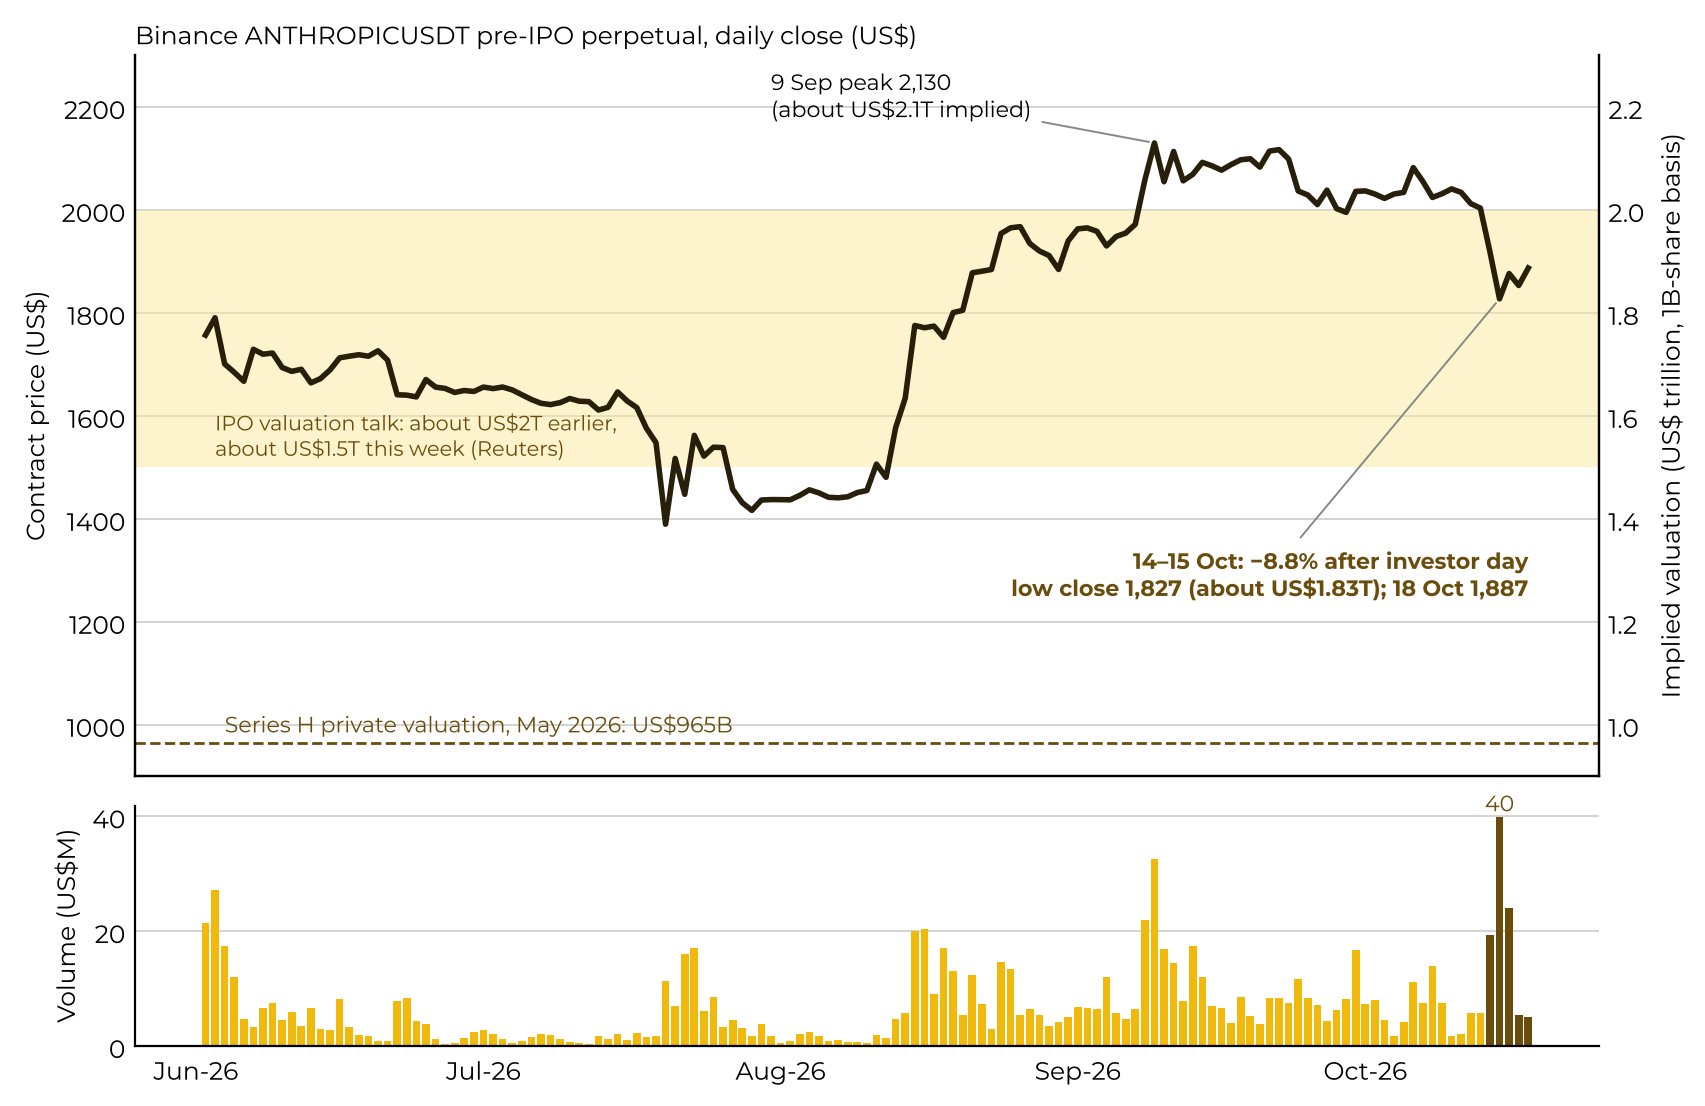
Nguồn: Binance, Reuters, Binance Research; dữ liệu đến 18/10/2026.
Lưu ý: Giá hợp đồng không phải mức định giá IPO đã xác nhận và không mặc nhiên tương đương quyền sở hữu cổ phần trực tiếp.
Ngay sau điều chỉnh, mức định giá hàm ý vẫn cao đáng kể so với vòng Series H trị giá 965 tỷ USD hồi tháng 5. Câu chuyện hiện tại vì thế phù hợp hơn với việc thị trường giảm mức hưng phấn, chưa đủ để gọi là sự phủ nhận toàn bộ triển vọng AI.
Tín dụng mới là nửa còn lại của câu chuyện
Cùng tuần, trái phiếu CoreWeave có coupon 9,625%, đáo hạn năm 2032, giảm về 76,5 cent trên một USD mệnh giá, đưa lợi suất thị trường lên gần 16%. Cổ phiếu công ty giảm 25%.
Lợi suất trái phiếu đang lưu hành không phải lãi suất mà mọi dự án AI mới chắc chắn phải trả. Nhưng nó cho thấy mức bù đắp người mua nợ yêu cầu đã cao lên — tín hiệu đáng lưu ý đối với doanh nghiệp cần tiếp tục huy động vốn.
Hạ tầng AI cần chi tiền trước cho công suất rồi mới thu hồi qua hợp đồng và mức sử dụng. Nếu kỳ vọng doanh thu giảm trong khi chi phí tài trợ tăng, hai đầu của bài toán cùng xấu đi. Nhu cầu AI vẫn tăng không tự động bảo đảm mọi dự án trung tâm dữ liệu đều hấp dẫn về tài chính.
4 Cổ phiếu đào Bitcoin không còn là một giao dịch thống nhất
Một nhãn ngành có thể tồn tại lâu hơn mô hình kinh doanh phía sau nó. Điều này đang xảy ra với nhóm doanh nghiệp đào Bitcoin: một số vẫn gắn mạnh với khai thác và lượng BTC nắm giữ, trong khi số khác chuyển hạ tầng điện sang trung tâm dữ liệu AI.
Từ đầu năm đến ngày 18/06, Bitcoin giảm 28% nhưng ETF thợ đào WGMI tăng 88%. Kể từ mốc đó, Bitcoin tăng 30%, còn ETF giảm 57%. Hai tài sản mang liên hệ ngành nghề đang đi theo những động lực rất khác.
Theo số liệu trong báo cáo, IREN, Core Scientific, TeraWulf và Cipher có tương quan 60 ngày với Bitcoin khoảng 0,29–0,33, thấp hơn mức 0,59–0,77 với bán dẫn. Nhóm này đã giảm 54%–69% kể từ tháng 6.
MARA, Riot và CleanSpark, những doanh nghiệp có lượng Bitcoin nắm giữ lớn, có tương quan với BTC cao hơn, khoảng 0,41–0,57, và giảm ít hơn. Tương quan giữa ETF thợ đào với Bitcoin ở mức 0,37, so với 0,64 trong nửa đầu năm 2025.
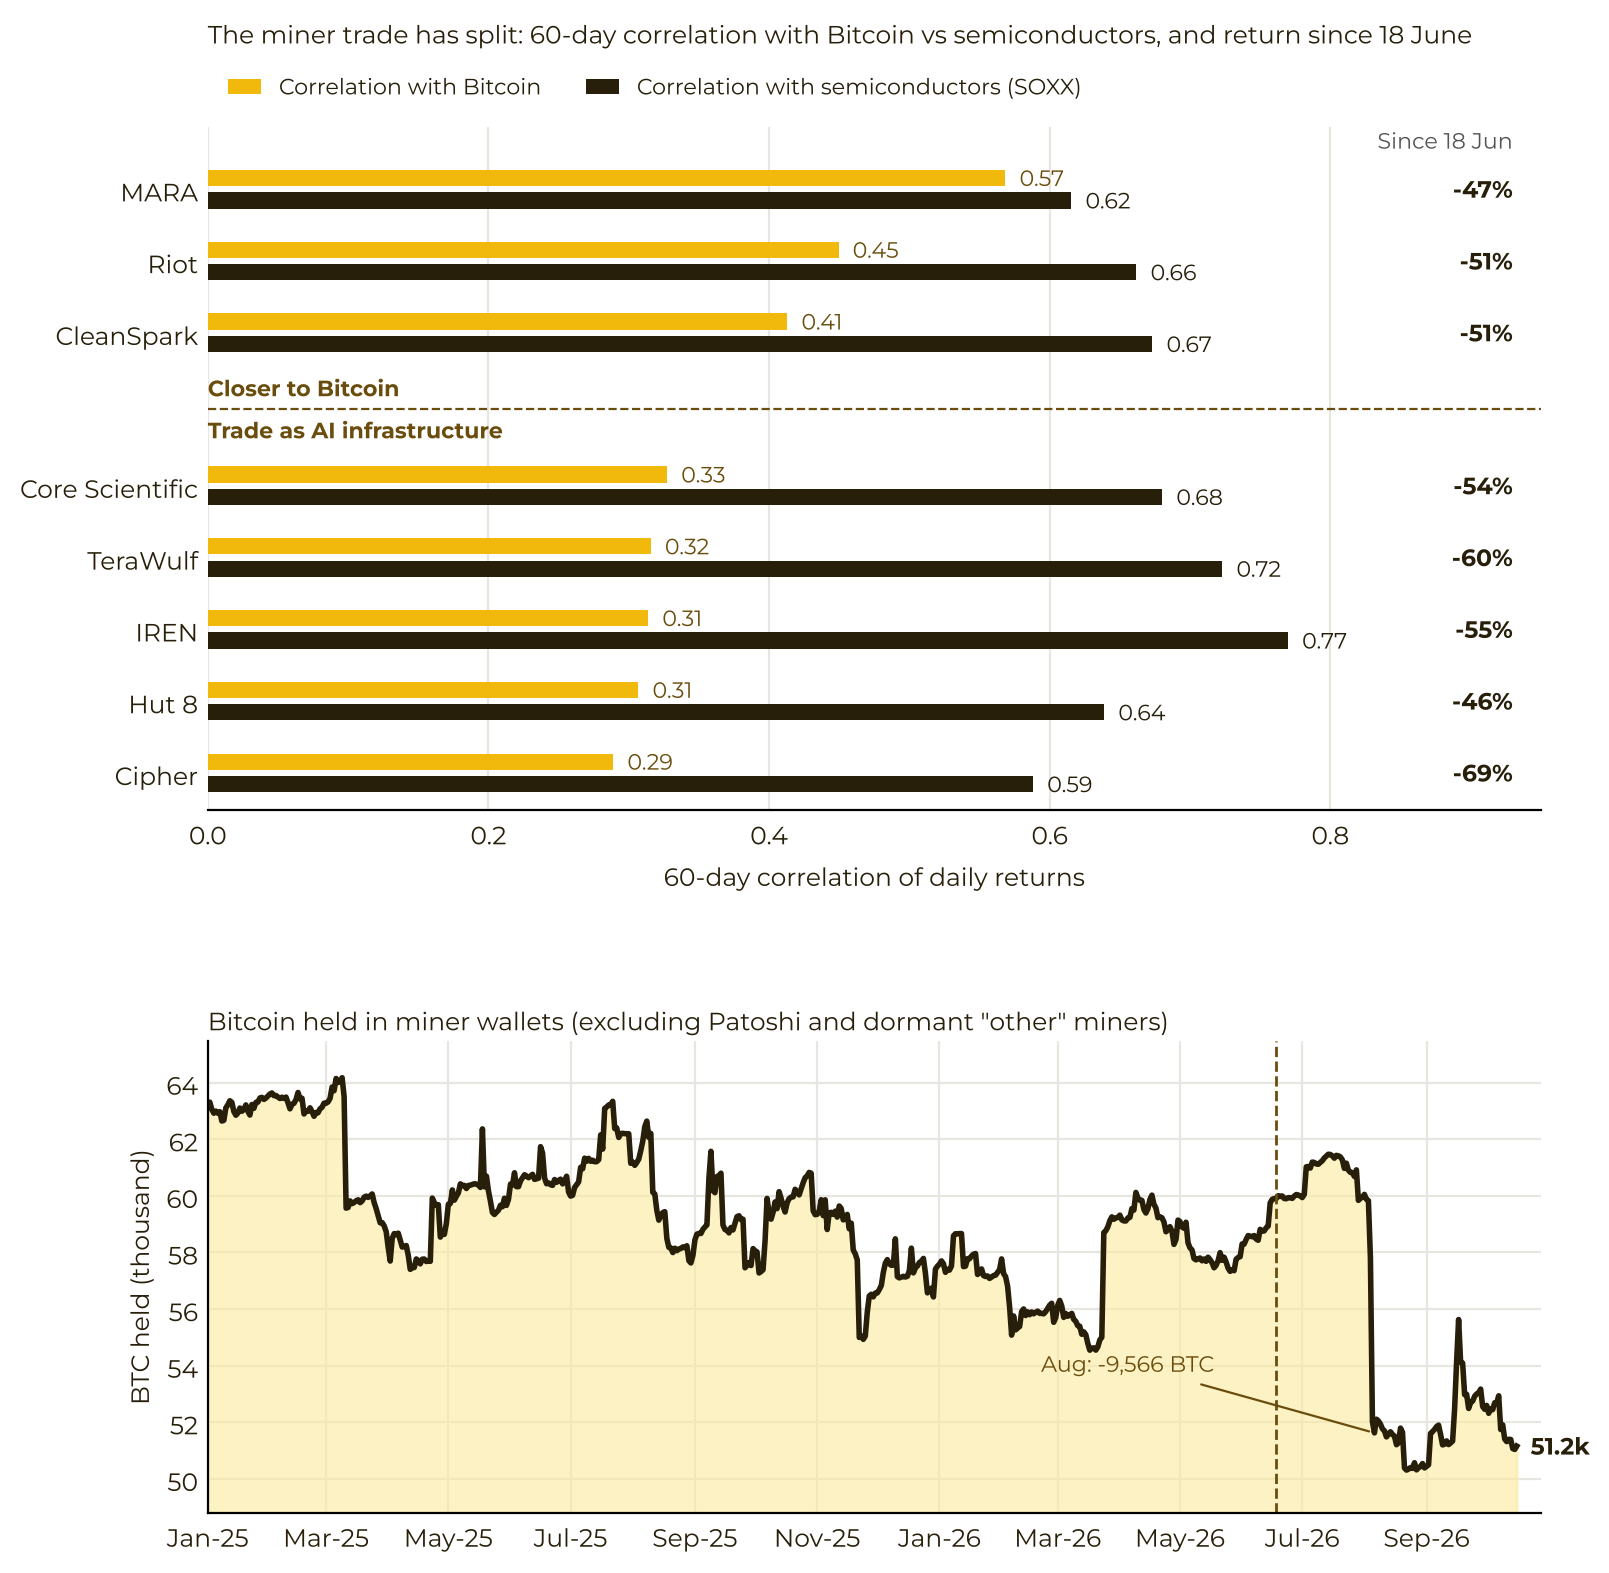
Nguồn: Yahoo Finance, Glassnode, Coin Metrics, Binance Research; dữ liệu đến 18/10/2026.
Lưu ý: Tương quan phản ánh cửa sổ quan sát, không phải hệ số cố định hay bằng chứng nhân quả.
Hàm ý thực tế là mua một doanh nghiệp có nguồn gốc từ đào Bitcoin chưa chắc là cách đặt cược vào giá Bitcoin. Với nhóm chuyển hướng AI, nhà đầu tư còn nhận rủi ro xây dựng, huy động vốn, nhu cầu công suất và tiến độ thương mại hóa.
Báo cáo ước tính các doanh nghiệp thợ đào niêm yết cần thêm khoảng 50 tỷ USD để hoàn thành những dự án đã lên kế hoạch. Trong môi trường lợi suất thực cao và tín dụng AI chịu sức ép, câu hỏi không chỉ là “dự án có tiềm năng không?”, mà còn là “ai sẽ cấp vốn, với điều kiện nào và có cần pha loãng hay bán tài sản để đi tiếp?”
Kênh truyền ngược từ AI về Bitcoin
Số dư Bitcoin trong ví thợ đào giảm khoảng 15% kể từ tháng 6. Riêng tháng 8 ghi nhận dòng ra 9.566 BTC, mức giảm tháng lớn nhất kể từ tháng 7/2024. Tuy nhiên, số dư gần như đi ngang trong tuần vừa qua dù ETF thợ đào giảm 22%.
Dữ liệu được báo cáo chưa cho thấy tương quan giữa thay đổi số dư ví theo tuần và lợi suất Bitcoin; các đợt rút lớn thường xuất hiện sau nhịp tăng hơn là trước nhịp giảm. Vì vậy, chưa có cơ sở để quy mọi đợt giảm BTC cho việc thợ đào bán ra.
Rủi ro cần theo dõi nằm ở điều kiện tương lai: nếu tài trợ AI khó hơn, một số doanh nghiệp có thể phải bán tài sản để phục vụ nghĩa vụ vốn. Khi đó, một nguồn cung từng xuất hiện trong lúc thị trường mạnh có thể xuất hiện đúng lúc thị trường yếu.
5 Dòng tiền bắt đáy mạnh lên, rủi ro vị thế cũng tăng
Trong tuần QQQ giảm 5,5%, dòng vốn ròng vào cổ phiếu trên Binance tăng từ 169 triệu USD lên 426 triệu USD, mức cao nhất trong chuỗi dữ liệu của báo cáo. Công nghệ thu hút 181 triệu USD, công nghiệp 96 triệu USD và chăm sóc sức khỏe 47 triệu USD.
Nhưng tổng tiền vào mới là một nửa câu chuyện. Nửa còn lại là người dùng mua gì: dòng vốn chuyển mạnh sang chỉ số và sản phẩm có đòn bẩy, thay vì chỉ tập trung vào một vài doanh nghiệp AI.
Nhóm bán dẫn thu hút 130 triệu USD, so với 73 triệu USD tuần trước. SOXL nhận 44 triệu USD, QQQ 35 triệu USD, TQQQ và KORU cùng nhận 19 triệu USD. SanDisk và Micron tiếp tục được mua, với dòng vốn lần lượt 40 triệu USD và 21 triệu USD.
Ở chiều ngược lại, Intel chuyển từ dòng vào 32 triệu USD tuần trước sang dòng ra 4 triệu USD. Synopsys và AMD ghi nhận dòng ra lần lượt 34 triệu USD và 12 triệu USD. Dòng tiền không mua đồng đều mọi mã đang giảm.
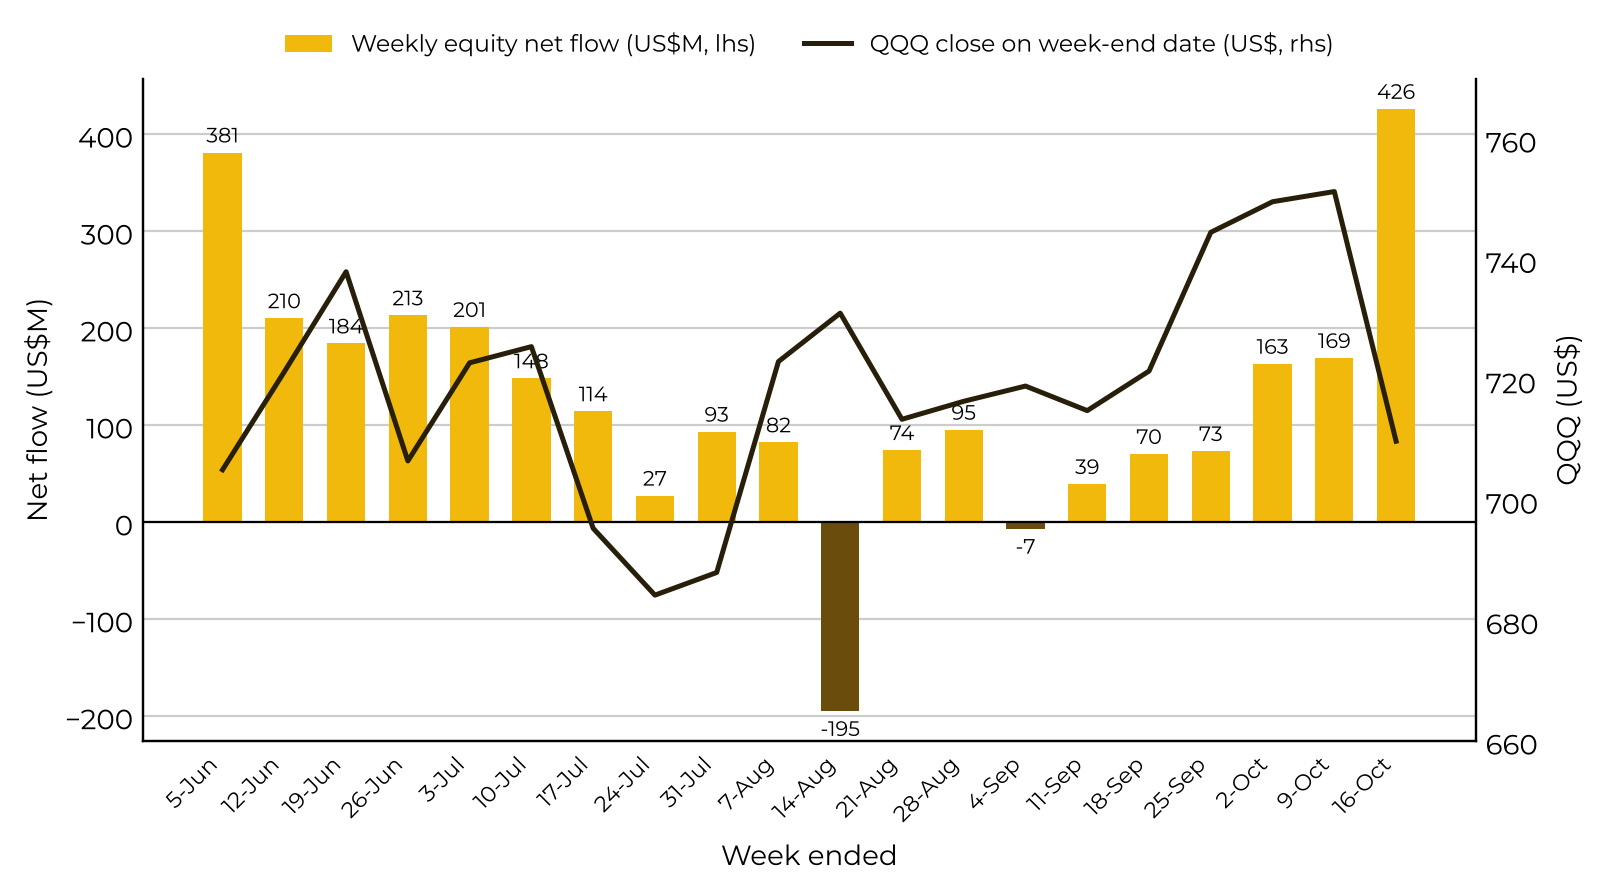
Nguồn: Binance Research; dữ liệu đến 18/10/2026.
Lưu ý: Dữ liệu phản ánh hoạt động trong phạm vi Binance, không đại diện cho dòng vốn toàn thị trường. “Kỷ lục” được hiểu trong chuỗi dữ liệu của báo cáo.
Ngoài công nghệ, SpaceX có dòng vào riêng lẻ lớn nhất ở mức 84 triệu USD; Pfizer nhận 47 triệu USD, Occidental 30 triệu USD và Tesla chuyển sang dòng vào 14 triệu USD.
Cơ cấu này phù hợp với cách đọc rằng một bộ phận người dùng đang xem đợt bán tháo là cơ hội mua. Nhưng dòng tiền không tiết lộ chắc chắn thời hạn nắm giữ, cách phòng hộ hay mức chịu lỗ của họ.
Mua mạnh khi giảm và mua đúng đáy là hai việc khác nhau. Đặc biệt với ETF có đòn bẩy, kết quả còn phụ thuộc đường đi của giá, biến động và cơ chế tái cân bằng; không thể mặc định lợi nhuận dài hạn bằng một bội số cố định của chỉ số cơ sở.
6 Ba phép thử quan trọng hơn một phiên hồi phục
Khi Fed bước vào giai đoạn hạn chế phát ngôn trước cuộc họp 28/10, thị trường phải diễn giải dữ liệu với ít hướng dẫn mới hơn từ các quan chức. Một phiên hồi phục có thể giảm sức ép vị thế, nhưng chưa giải quyết được các câu hỏi nền tảng.
Tăng trưởng có đủ rộng để bù cho một tín hiệu chậm lại?
Kết quả kinh doanh và kế hoạch chi tiêu vốn của Meta, sau đó là Microsoft, giúp kiểm tra bức tranh rộng hơn một phòng lab. Cần phân biệt cam kết đầu tư, công suất được sử dụng và dòng tiền thực tế.
Thị trường có sẵn sàng tài trợ tăng trưởng?
Đấu giá Treasury 20 năm và TIPS 5 năm là điểm quan sát nhu cầu trái phiếu dài hạn và lợi suất thực. Với doanh nghiệp AI, cần theo dõi thêm giá nợ và khả năng huy động vốn, không chỉ lợi suất Treasury.
Áp lực tài trợ có lan sang bán tài sản?
Theo dõi số dư BTC của thợ đào, thông báo huy động vốn và tiến độ dự án. Điều khoản IPO Anthropic dự kiến trong tháng 11 cũng kiểm tra khoảng cách giữa kỳ vọng trên hợp đồng pre-IPO và mức giá nhà đầu tư chấp nhận thực tế.
GDP quý III và PCE tháng 9 dự kiến ngày 29/10 sẽ bổ sung bối cảnh tăng trưởng và lạm phát sau quyết định FOMC. Với Bitcoin, câu hỏi không chỉ là Fed tăng hay giữ lãi suất, mà là các kênh tài trợ liên quan có đủ ổn định để tránh tạo thêm nguồn cung trong thời điểm bất lợi hay không.
FinVenture View
1. Đọc cấu phần lạm phát, không chỉ đọc tiêu đề
Năng lượng đang đóng vai trò lớn trong mức CPI 3,7%. Khả năng hạ nhiệt phụ thuộc giá dầu, hiệu ứng nền và diễn biến của các cấu phần khác. “Gần đỉnh” là một kịch bản cần điều kiện, không phải lời xác nhận lạm phát đã được giải quyết.
2. Tăng trưởng AI phải đi cùng khả năng tài trợ
Một câu chuyện tăng trưởng hấp dẫn chưa đủ để bảo vệ giá tài sản khi chi phí hiện thực hóa câu chuyện tăng lên. Lợi thế không chỉ thuộc về doanh nghiệp có nhu cầu lớn, mà còn thuộc về doanh nghiệp có thể biến nhu cầu thành dòng tiền trước khi phải huy động thêm vốn.
3. Nhãn ngành không thay thế bảng cân đối kế toán
Doanh nghiệp xuất phát từ đào Bitcoin vẫn có thể bị chi phối bởi tâm lý bán dẫn và điều kiện tín dụng nếu đã chuyển hướng sang AI. Cần xem doanh thu đến từ đâu, vốn đầu tư cần bao nhiêu và nghĩa vụ nợ được phục vụ bằng nguồn nào.
4. Dòng tiền bắt đáy thể hiện niềm tin, chưa chứng minh niềm tin đúng
Dòng vốn kỷ lục vào cổ phiếu trên Binance cho thấy một bộ phận người dùng vẫn sẵn sàng nhận rủi ro. Nhưng kết quả kinh doanh, tiến độ dự án và điều kiện huy động vốn mới là những phép thử xem niềm tin đó có được trả công hay không.
Khoa Nam
Chuyên viên phân tích tài chính tại FinVenture


 Facebook Comments Plugin