Bài viết nhằm mục đích thông tin và giáo dục tài chính. Các số liệu và nhận định cần được đối chiếu với tài liệu gốc, quy định áp dụng và điều khoản sản phẩm trước khi sử dụng cho quyết định tài chính.

1 · Lệnh cấm không xóa được nhu cầu
Trung Quốc là một trong những điểm bất thường lớn nhất của dữ liệu crypto toàn cầu. Chính phủ duy trì lệnh cấm dịch vụ crypto từ lâu, các sàn giao dịch tập trung bị đẩy ra khỏi lục địa, và về mặt pháp lý, thị trường này "không tồn tại". Nhưng trên thực tế, Chainalysis ước tính nền kinh tế crypto của Trung Quốc trong kỳ 7/2025–6/2026 đạt tối thiểu $176,3 tỷ — đủ để đứng thứ tư Đông Á, chỉ sau Hàn Quốc, Nhật Bản và Hong Kong. Con số thật có thể cao hơn, bởi một phần hoạt động đơn giản là không thể quan sát được.
Điều làm cho Trung Quốc khác biệt không phải là quy mô, mà là cấu trúc. Ở hầu hết các quốc gia, dòng tiền crypto chảy vào và ra khỏi các sàn giao dịch. Ở Trung Quốc, đa số hoạt động diễn ra giữa người với người: P2P trong nước chiếm 59,1% toàn bộ nền kinh tế crypto, tăng 3,5 lần về tỷ trọng so với kỳ trước đó. Khi kênh sàn bị đóng, nhu cầu không biến mất mà được tái phân bổ sang các kênh thay thế.
Kênh thay thế này đang mở rộng với tốc độ chưa từng có: số ví duy nhất gửi stablecoin giao dịch P2P tăng 43 lần trong hai năm, từ Q1/2024 đến Q2/2026.
2 · Tháng 3/2025: điểm rẽ
Dữ liệu chuỗi cho thấy một bước ngoặt rõ ràng. Trước tháng 3/2025, hoạt động stablecoin trong nước dao động quanh mốc trung tính. Từ tháng 3/2025 trở đi, mức tăng theo tháng (month-over-month) chuyển hẳn sang dương và duy trì 13 tháng liên tục: từ khoảng $240 triệu mỗi tháng lên gần $5 tỷ mỗi tháng một năm sau. Đây không phải một biến động đơn lẻ, mà là mẫu hình điển hình của một thay đổi hệ thống — nhu cầu tích lũy dần, tháng này nhiều hơn tháng trước.
Mốc thời gian này trùng khớp với một biến chính sách: tháng 3/2025, chính phủ Trung Quốc mở rộng hệ thống tín dụng xã hội (social credit system) sang lĩnh vực tài chính và internet — hệ thống dùng điểm hành vi và danh sách đen để hạn chế quyền tiếp cận đi lại, tín dụng, việc làm và dịch vụ tài chính, và trong nhiều năm đã được tích hợp dần vào hạ tầng tuân thủ ngân hàng.
Chainalysis đưa ra hai giả thuyết cho mối liên hệ này. Thứ nhất, những người bị đưa vào danh sách đen và mất quyền dùng kênh thanh toán truyền thống có thể chuyển sang crypto vì tính kháng kiểm duyệt. Thứ hai, những người muốn tránh rơi vào vòng giám sát chủ động chọn giao dịch ngoài hệ thống chính thức — ví dụ rao bán hàng trên sàn thương mại điện tử trong nước, rồi chốt thanh toán bằng stablecoin sau khi trao địa chỉ ví qua Telegram. Giả thuyết này vẫn ở mức giả định, nhưng dữ liệu quy mô giao dịch nói lên điều gì đó: kể từ tháng 3/2025, khối stablecoin gửi trong biên độ dưới $100 tăng 996%, dải $100–$1.000 tăng 1.057% và dải $1.000–$10.000 tăng 1.321% — tăng trưởng trải đều trên mọi cỡ giao dịch, đúng dấu hiệu của một kênh thanh toán đại chúng chứ không phải hoạt động đầu cơ.

mất kênh thanh toán
chính thống
giám sát — giao dịch
ngoài hệ thống
kháng kiểm duyệt,
không qua sàn
3 · Stablecoin như "vốn lưu động": vòng quay 33,2x/năm
Một chỉ số phản ánh rõ bản chất thị trường hơn cả quy mô là vận tốc tiền (velocity of money) — số lần một đơn vị tiền được luân chuyển trong kỳ. Trung Quốc luân chuyển lượng stablecoin tự quản (self-custody) của mình với tốc độ 33,2 lần mỗi năm — hơn ba lần trung bình toàn cầu (9,3x) và cao hơn mọi nước trong khu vực: Nhật Bản 9,9x, Hong Kong 6,1x, Hàn Quốc 5,1x, Đài Loan 3,5x.
Cụ thể: trên mức nắm giữ trung bình chỉ $3,1 tỷ, người dùng Trung Quốc đã chuyển tổng cộng $104,1 tỷ qua 18,1 triệu giao dịch trong kỳ 2026. Vận tốc cao như vậy là dấu hiệu của một tài sản được dùng như vốn lưu động — vốn được luân chuyển liên tục giữa các bên tham gia kinh tế — chứ không phải nơi tích trữ giá trị. Nói cách khác, với một bộ phận người dùng Trung Quốc, stablecoin không còn là công cụ đầu tư mà đang hoạt động như một kênh thanh toán nội địa thay thế.

4 · Kế hoạch kinh tế mới
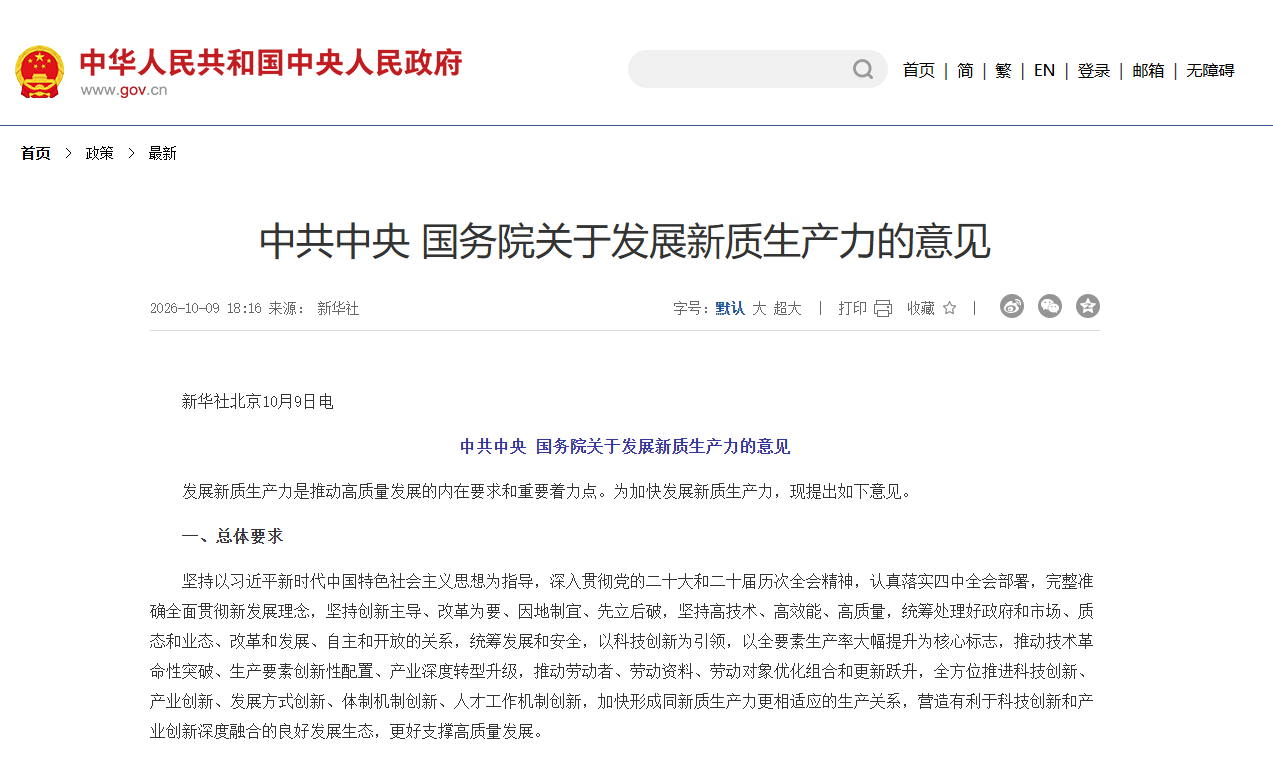
Ngày 09/10/2026, Ủy ban Trung ương Đảng Cộng sản Trung Quốc và Quốc vụ viện ban hành một bản kế hoạch phát triển kinh tế mới, đăng tải trên cổng thông tin chính phủ cùng ngày. Bản kế hoạch gồm 19 giải pháp, trong đó có lời kêu gọi xây dựng một mạng lưới blockchain quốc gia — cụm từ được đặt cạnh đề xuất phát triển mạng lưới tính toán toàn quốc, trong phần về việc kết hợp ngành công nghiệp truyền thống với công nghệ số.
Bản kế hoạch còn ủng hộ chương trình "Dữ liệu phía Đông, tính toán phía Tây" — chuyển dữ liệu từ các thành phố phía Đông tới các trung tâm dữ liệu phía Tây — và đề cập đến việc xây dựng quy tắc về quyền sở hữu và giao dịch dữ liệu. Đáng chú ý, tài liệu đồng thời cảnh báo các quan chức không được tạo bong bóng hay bỏ qua kinh tế thực để chạy theo nền kinh tế ảo.
Điểm quan trọng nhất đối với thị trường crypto: bản kế hoạch không nhắc đến Bitcoin hay bất kỳ loại tiền mã hóa nào khác. Trung Quốc hiện đã có một hệ thống blockchain do nhà nước vận hành mang tên Blockchain-based Service Network (BSN), ra mắt tháng 4/2020, và theo dự án DigiChina của Đại học Stanford, BSN không cho phép các loại tiền mã hóa độc lập như Bitcoin. Tài liệu mới không nói rõ mạng lưới quốc gia sắp tới có phát triển dựa trên BSN hay không.
Bản kế hoạch giao nhiệm vụ cho Ủy ban Tài chính và Kinh tế Trung ương cùng Ủy ban Phát triển Cải cách Quốc gia. Các quy định mà hai cơ quan này ban hành trong tương lai sẽ quyết định mạng lưới vận hành những gì — và liệu tiền mã hóa có tiếp tục bị loại trừ hay không.
5 · Hong Kong: vùng thử nghiệm chính sách của Bắc Kinh
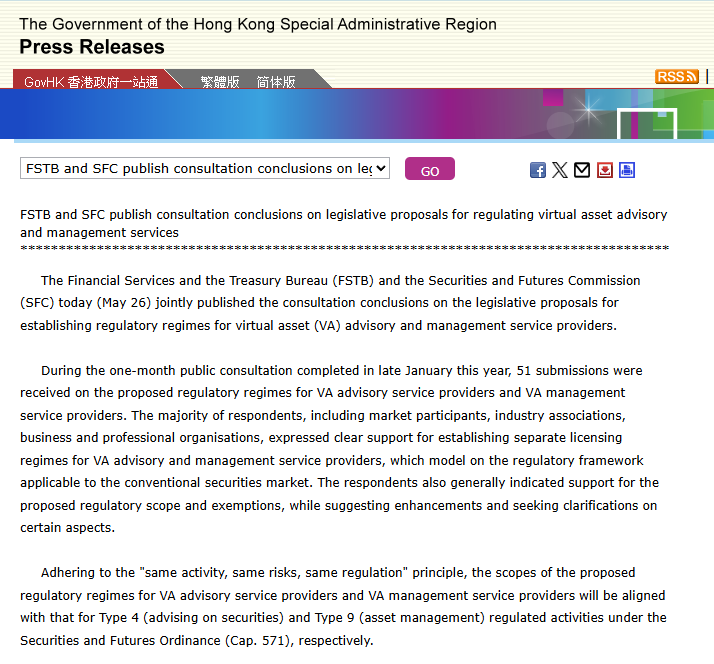
Trong khi lục địa giữ nguyên lệnh cấm, Hong Kong — đặc khu hành chính của Trung Quốc — đang chạy một chương trình hoàn toàn ngược chiều. Thành phố đặt tài sản số vào trung tâm chiến lược tài chính: kế hoạch 5 năm đầu tiên và Tuyên bố chính sách mới nhất xác định stablecoin, tài chính token hóa và CBDC là ưu tiên chiến lược. SFC chuẩn bị đưa ra dự luật cấp phép cho dealer, đơn vị lưu ký, công ty tư vấn và quỹ quản lý crypto trong năm. Tháng 4/2026, hai đơn vị phát hành stablecoin có ngân hàng hậu thuẫn được cấp phép; tháng 8, stablecoin Hong Kong đầu tiên chính thức đi vào hoạt động.
Kết quả định lượng cũng rõ ràng: các nền tảng tổ chức chiếm 16% dòng tiền dịch vụ vào Hong Kong trong kỳ 2026 — gần gấp ba bất kỳ nước láng giềng nào — và thành phố tích lũy $17,4 tỷ dòng vốn tổ chức ròng kể từ cuối 2024. Hong Kong đang đóng vai trò vùng thử nghiệm chính sách: nơi Bắc Kinh quan sát cách một thị trường crypto được cấp phép vận hành, kiểm soát và thu thuế — trước khi quyết định có nhân rộng hay không.
Cựu chủ tịch ngân hàng đầu tư châu Á của UBS, nay dẫn dắt Solana Company, Joseph Chee, phát biểu trên CNBC rằng giới chức Trung Quốc theo dõi công nghệ này chặt chẽ qua các viện nghiên cứu chính sách và học viện, và "đang dùng Hong Kong để thử nghiệm cách triển khai và kiểm soát crypto". Nhưng ông cũng nhấn mạnh: Bắc Kinh, tính đến hiện tại, chưa cho phép trading hay phát hành stablecoin trong lục địa.
6 · Hai rào cản giữ Bắc Kinh không mở cửa
Theo Chee, có hai rào cản. Thứ nhất là năng lực giám sát: những người sẽ quản lý thị trường cần hiểu thị trường trước đã. Thứ hai — và là mối lo lớn nhất — là chảy máu vốn. Trung Quốc vẫn duy trì kiểm soát vốn nghiêm ngặt, và một thị trường crypto được phép giao dịch tự do trên lục địa, với stablecoin neo USD dễ dàng chuyển ra nước ngoài, về bản chất là một lỗ hổng trong hàng rào kiểm soát vốn.
Bối cảnh vĩ mô khiến áp lực ngày càng gia tăng. Trung Quốc vừa ghi nhận 670 ngân hàng nông thôn đóng cửa trong năm gần nhất khi nợ xấu tăng. Trong khi đó, chiến dịch trấn áp broker offshore có thể đẩy trader lục địa chuyển sang stablecoin USD để di chuyển tiền ra ngoài — áp lực nội tại đang tự gia tăng nhu cầu đối với các công cụ né kiểm soát.
Định hướng chính thức của Bắc Kinh về tiền số đi qua một con đường khác: đồng nhân dân tệ số (digital yuan) do nhà nước phát hành — được xác định là trọng tâm trong kế hoạch 5 năm của PBOC. Tháng 2, PBOC cùng 7 cơ quan khác tái khẳng định lệnh cấm crypto và giữ stablecoin sau rào phê duyệt của chính phủ. Bắc Kinh chưa công bố bất kỳ kế hoạch nào mở rộng khung Hong Kong vào lục địa.
• Chee: crypto "sẽ đi qua một siêu chu kỳ mới" nếu điều này xảy ra.
• Nhưng phải đi kèm kiểm soát chặt: ai được giao dịch, giao dịch gì, hạn mức ra sao.
• Hạ tầng blockchain quốc gia phát triển song song nhưng tách rời tiền mã hóa công khai.
• Rủi ro cho người dùng trong nước: không được bảo vệ pháp lý, phụ thuộc P2P thủ công.
7 · Cấm và cấp phép
Đông Á đang trở thành phòng thí nghiệm tự nhiên cho bài toán chính sách crypto: cấm hoạt động hay xây hành lang được cấp phép. Trung Quốc chọn cấm — hoạt động vẫn tăng 43 lần, chỉ là chuyển sang kênh không thể giám sát. Hong Kong và Nhật Bản chọn ngược lại — xây khung cấp phép và kéo hoạt động vào trong chu vi được kiểm soát, với kết quả sớm khá rõ: Hong Kong thu về hàng chục tỷ dòng vốn tổ chức trong khi các luồng ví ngoài khung chạy âm ròng.
Việc bản kế hoạch kinh tế mới đặt blockchain vào trung tâm nhưng loại trừ hoàn toàn tiền mã hóa cho thấy định hướng của Bắc Kinh: nuốt công nghệ, không nuốt tài sản. Hạ tầng blockchain được nhà nước kiểm soát sẽ phát triển; tài sản crypto công khai vẫn nằm ngoài vòng pháp lý. Điểm còn bỏ ngỏ là hành lang cấp phép tại các thị trường như Hong Kong có thực sự đưa mọi loại hoạt động vào khu vực tuân thủ, hay một phần vẫn sẽ trôi ra offshore.
Kết luận · Hai con đường song song của Bắc Kinh
Trung Quốc là nghịch lý của thị trường crypto 2026: nơi bị cấm nghiêm ngặt nhất lại sở hữu một trong những nền kinh tế crypto lớn nhất thế giới, được vận hành gần như hoàn toàn bằng giao dịch ngang hàng và stablecoin tự quản. Và bây giờ, chính nước này đang xây dựng hạ tầng blockchain quốc gia của riêng mình — một phiên bản công nghệ không có Bitcoin.
Công thức của Bắc Kinh lúc này khá rõ: giữ công nghệ, chặn tài sản. Dưới lệnh cấm, một nền kinh tế thanh toán stablecoin $104 tỷ đang hoạt động như kênh thanh toán phi chính thức; trên phương diện chính sách, blockchain quốc gia và đồng yuan số được đẩy mạnh như tương lai chính thống.
Với nhà đầu tư, ba tín hiệu đáng theo dõi trong 12–24 tháng tới là: (1) tốc độ tăng của dòng P2P stablecoin trong nước, (2) các quy định cụ thể mà Ủy ban Tài chính và Kinh tế Trung ương và Ủy ban Phát triển Cải cách Quốc gia ban hành cho mạng lưới blockchain quốc gia, và (3) tiến độ luật cấp phép crypto tại Hong Kong. Nếu cả ba cùng chuyển hướng cùng lúc, luận điểm "Trung Quốc mở ra siêu chu kỳ tiếp theo" sẽ chuyển từ giả thuyết thành sự thật.
Bài viết chỉ nhằm mục đích thông tin và giáo dục, không phải lời khuyên đầu tư. Crypto và stablecoin có thể chịu rủi ro pháp lý, thanh khoản, vận hành và công nghệ; hoạt động crypto trên lãnh thổ Trung Quốc đại lục hiện bị cấm theo quy định hiện hành.


 Facebook Comments Plugin