Lợi suất thực dẫn nhịp thị trường
Lợi suất trái phiếu Mỹ tăng chủ yếu do lãi suất thực, không phải kỳ vọng lạm phát. Chứng khoán vẫn lập đỉnh mới nhờ tăng trưởng lợi nhuận, nhưng nhóm dẫn dắt ở cả cổ phiếu và tiền mã hóa đều tập trung vào một số ít phân khúc.
Nguồn tham khảo: Binance Research, “Weekly: Real Yields Set the Pace”, Kim Lim & Jasper Jin, 12/10/2026.
Điểm nhấn chính
- Lợi suất tăng do lãi suất thực, không phải lạm phát. Kể từ 31/08, lợi suất Treasury 10 năm tăng 47 điểm cơ bản (bp), trong đó 43 bp đến từ lợi suất thực và chỉ 4 bp đến từ kỳ vọng lạm phát hòa vốn. Lợi suất thực hiện ở 2,87%, sau khi chạm 2,95% ngày 05/10, mức cao nhất kể từ năm 2008. Sau đợt tăng lãi suất, biến động tập trung ở đầu dài của đường cong lợi suất.
- Đỉnh mới dựa trên nền tảng dẫn dắt hẹp. Kể từ đợt tăng lãi suất, S&P 500 tăng 3,3% và bán dẫn tăng 10,6%, trong khi cổ phiếu vốn hóa nhỏ và ngân hàng giảm; chỉ số tỷ trọng đều đi ngang.
- Nhóm dẫn dắt crypto cũng tập trung. Bitcoin tăng 9,3% và Ether tăng 2,7% kể từ đợt tăng lãi suất. Token Layer 2, tài sản thực (RWA) và AI dẫn đầu, trong khi meme và thanh toán tụt lại.
- Bán dẫn hút vốn bất chấp cả ngành giảm giá. Dòng vốn vào cổ phiếu trên Binance đạt 169 triệu USD. Dòng vốn vào bán dẫn gần gấp bốn lần, lên 73 triệu USD, dẫn đầu bởi Intel, dù ngành giảm 5% trong tuần.
1 Tổng quan thị trường: Lập đỉnh mới, nhóm dẫn dắt luân chuyển
S&P 500 trở lại mức cao nhất mọi thời đại vào thứ Ba (7.819 điểm) và tăng 1,2% trong tuần, nhưng nhóm dẫn dắt đã luân chuyển. Chỉ số tỷ trọng đều tăng 1,6%, với tiện ích (+4,0%), năng lượng (+3,6%) và hàng tiêu dùng thiết yếu (+3,6%) vượt trội. Ngược lại, bán dẫn giảm 5,0% và Nasdaq-100 gần như đi ngang (+0,2%), thu hẹp khoảng cách vốn đã nới rộng kể từ đợt tăng lãi suất tháng 9.
Lợi suất Treasury 10 năm đóng cửa ở 5,31% vào thứ Hai, mức cao nhất trong tuần, rồi hạ xuống 5,24%. Biên bản FOMC tháng 9 cho thấy toàn bộ người tham dự ủng hộ tăng lãi suất và phần lớn kỳ vọng có thêm một đợt tăng trước cuối năm; xác suất tăng lãi suất tháng 10 vẫn quanh 20%.
Crypto diễn biến kém hơn: Bitcoin giảm 3,3% xuống 83.700 USD, Ether giảm 7,0% và chỉ số altcoin giảm 3,6%. Chỉ số USD tăng 0,3%, vàng tăng 1,3%. Dầu Brent, duy trì trên 100 USD khi xét theo tuần kể từ tháng 9, giao dịch gần 105 USD.
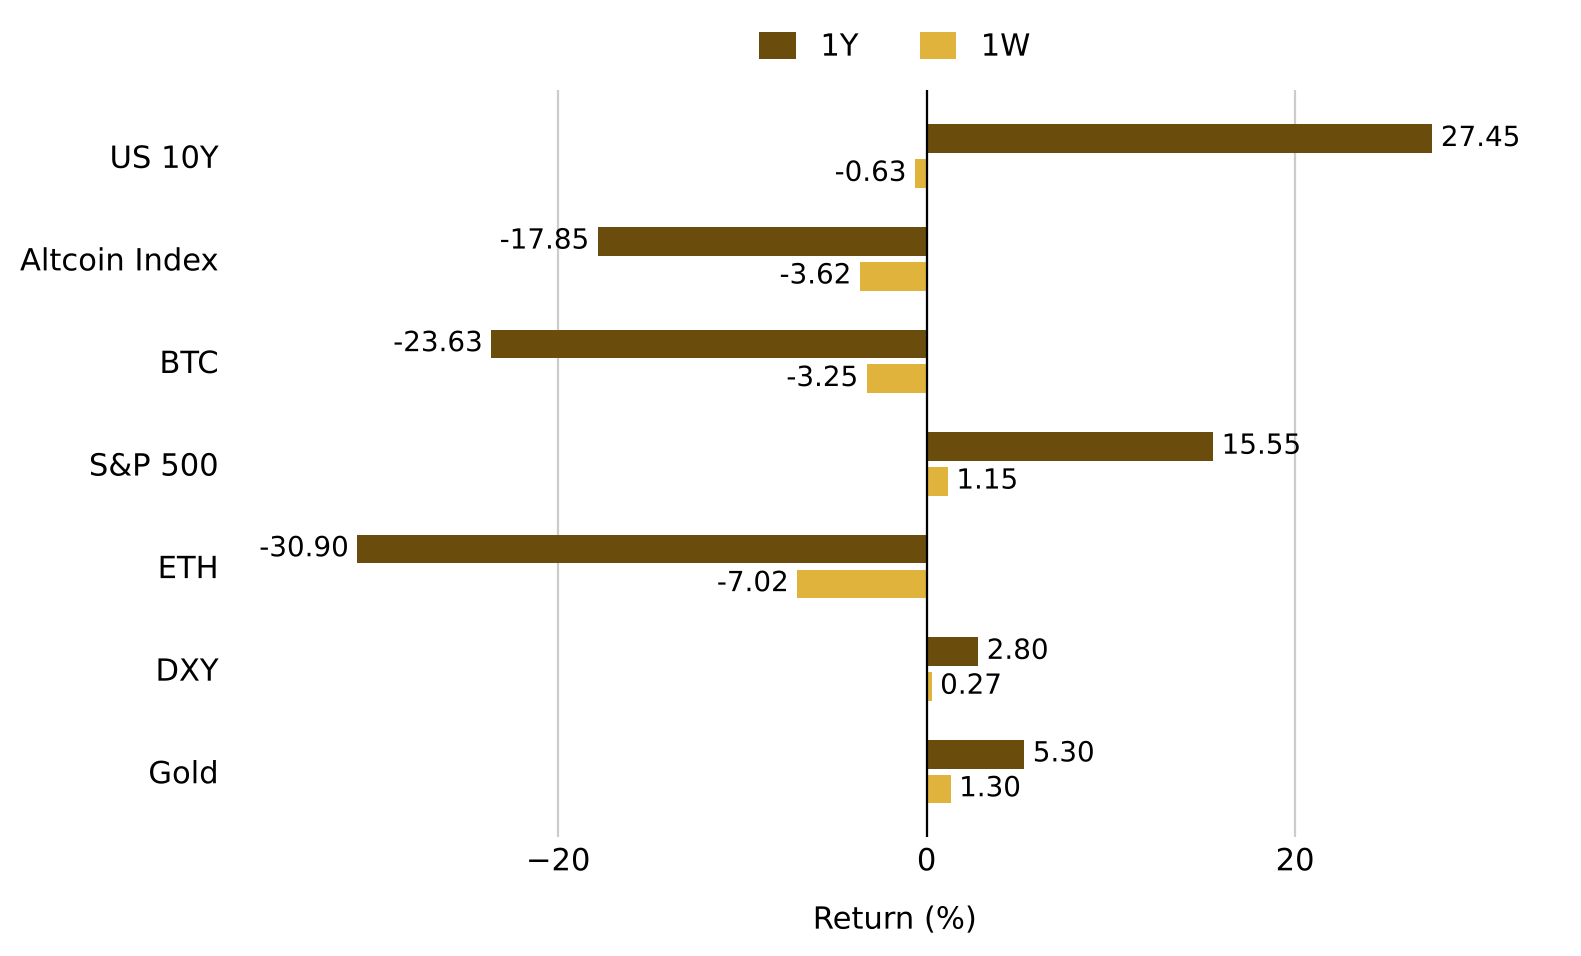
Nguồn: TradingView, Binance Research; dữ liệu đến 11/10/2026
2 Động lực thị trường: Lãi suất thực và sự phân hóa
Lợi suất và cổ phiếu cùng tăng khi lãi suất thực là động lực chính. Kể từ 31/08, lợi suất Treasury 10 năm tăng 47 bp lên 5,22%. Chỉ 4 bp đến từ kỳ vọng lạm phát hòa vốn (breakeven inflation), còn 43 bp đến từ lợi suất thực. Lợi suất thực hiện ở 2,87%, sau khi chạm 2,95% ngày 05/10, mức cao nhất kể từ tháng 11/2008.
Diễn biến đường cong lợi suất cho thấy hai động lực theo từng giai đoạn. Trước đợt tăng lãi suất ngày 16/09, lợi suất Treasury 2 năm dẫn đầu mức tăng (+40 bp, so với +10 bp của kỳ hạn 30 năm), phản ánh việc định giá lại lộ trình chính sách. Kể từ đợt tăng lãi suất, lợi suất 2 năm chỉ tăng 1 bp, trong khi kỳ hạn 30 năm tăng 25 bp. Đây là biến động của phần bù kỳ hạn (term premium), phù hợp với phiên đấu giá trái phiếu 30 năm yếu hơn ngày 08/10: tỷ lệ của nhóm nhà thầu gián tiếp đạt 72%, so với 80% trong tháng 9.
Cấu phần này giải thích vì sao riêng việc lợi suất tăng chưa gây sức ép rõ rệt lên cổ phiếu. Lợi suất thực cao hơn trong khi kỳ vọng lạm phát ổn định gây áp lực giảm định giá, nhưng không báo hiệu một cú sốc lạm phát. Yếu tố bù đắp là lợi nhuận doanh nghiệp: EPS dự phóng 12 tháng theo đồng thuận của S&P 500 cao hơn 37% so với một năm trước, trong khi chỉ số tăng 16%. Vì vậy, P/E dự phóng giảm từ 22,9 lần xuống 19,4 lần, ngay cả khi chỉ số lập đỉnh mới ngày 06/10.
Lịch sử cung cấp thêm bối cảnh. Kể từ năm 1990, có 11 giai đoạn lợi suất 10 năm tăng ít nhất 50 bp trong 40 phiên giao dịch, trong khi S&P 500 cách đỉnh kỷ lục không quá 1%. Trong cả 11 trường hợp, chỉ số đều cao hơn sau ba tháng, với mức tăng trung vị 2,8%. Sau sáu tháng, chỉ số cao hơn trong 8/11 trường hợp, với mức tăng trung vị 5,2%; các ngoại lệ là năm 1993, 2007 và 2002.
Những so sánh lịch sử này hữu ích để tham khảo, nhưng không phải tín hiệu giao dịch. Tuần tới sẽ kiểm chứng từng thành phần của bối cảnh hiện tại: CPI định hình kỳ vọng lạm phát hòa vốn; định hướng kinh doanh của các ngân hàng cung cấp tín hiệu về tăng trưởng; dữ liệu TIC công bố thứ Sáu giúp làm rõ nhu cầu ở đầu dài của đường cong, yếu tố đứng sau phần bù kỳ hạn.
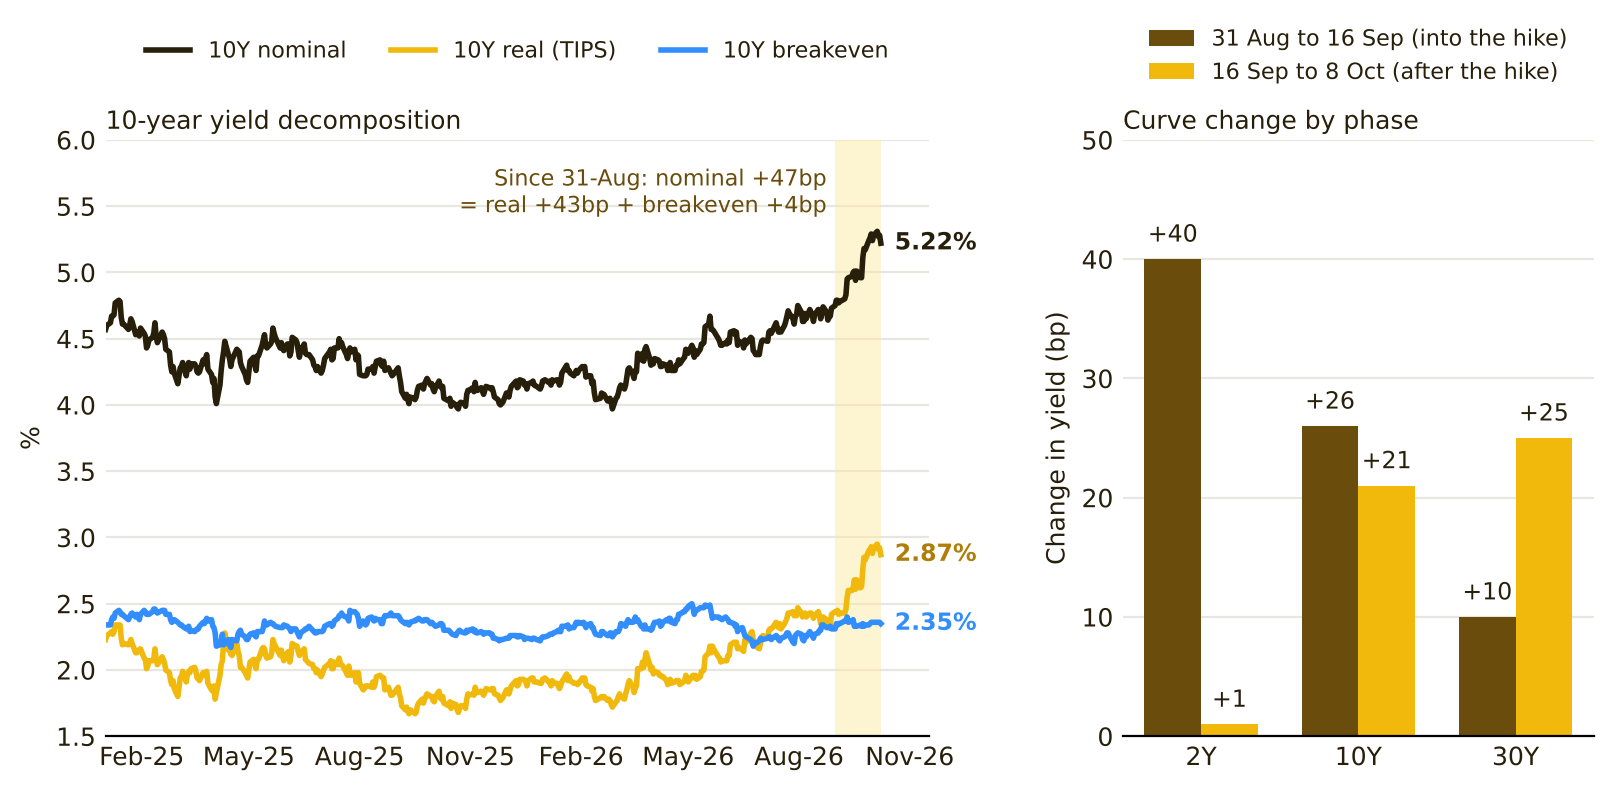
Nguồn: FRED, Binance Research; dữ liệu đến 08/10/2026
3 Bên thắng và bên thua: Nhóm dẫn dắt hẹp ở cả hai thị trường
Kể từ đợt tăng lãi suất, S&P 500 tăng 3,3%, nhưng Russell 2000 và nhóm tài chính giảm, còn chỉ số tỷ trọng đều đi ngang. Bán dẫn (+10,6%) là nhóm nâng đỡ chỉ số. Ngân hàng là nhóm yếu nhất; sự điều chỉnh giảm đến từ định giá chứ không phải lợi nhuận. Trong 30 ngày, điều chỉnh dự báo EPS quý III đi ngang ở các ngân hàng có hoạt động chủ yếu dựa vào tiền gửi, và chỉ âm tại những ngân hàng mà doanh thu từ hoạt động thị trường là động lực chính. Thị trường đang phản ánh môi trường lãi suất trước khi số liệu được công bố; định hướng kinh doanh ngày 13–14/10 sẽ là phép thử đầu tiên.
Trong cùng giai đoạn, crypto có mức tăng lan rộng hơn nhưng vẫn phân hóa mạnh. Bitcoin tăng 9,3%, Ether tăng 2,7%, còn mức tăng trung vị của 194 đồng tiền khác là 21%. Đà tăng tập trung ở Layer 2 (+32%), tài sản thực (+29%) và AI (+29%); meme và thanh toán chỉ tăng 5% mỗi nhóm. Ở cả hai thị trường, một số ít nhóm dẫn dắt nhờ tăng trưởng hoặc câu chuyện đầu tư đã vượt trội, trong khi phần còn lại của thị trường tụt lại khi lợi suất thực tăng.
Điểm rút ra là lợi suất thực cao hơn có tính chất thắt chặt, nhưng sức ép đến nay chủ yếu rơi vào mặt bằng chung và các phân khúc nhạy cảm với lãi suất, thay vì nhóm dẫn dắt. Hai tuần tới vì thế sẽ là phép thử đối với các nhóm này. Với cổ phiếu, kết quả kinh doanh quý III sẽ quyết định liệu tăng trưởng có thể tiếp tục bù đắp mức lợi suất thực khoảng 2,9% hay không; lợi nhuận thấp hơn kỳ vọng hoặc định hướng thận trọng có thể khiến sự suy yếu lan sang các nhóm đang thắng thế.
Với crypto, Bitcoin vẫn giữ được mức tăng kể từ đợt tăng lãi suất, nhưng lợi suất ở đầu dài tăng thêm sẽ kiểm chứng sức chống chịu đó, trong khi Bitcoin không có tăng trưởng lợi nhuận doanh nghiệp để bù đắp. Lợi suất thực và định hướng lợi nhuận là hai tín hiệu cần theo dõi.
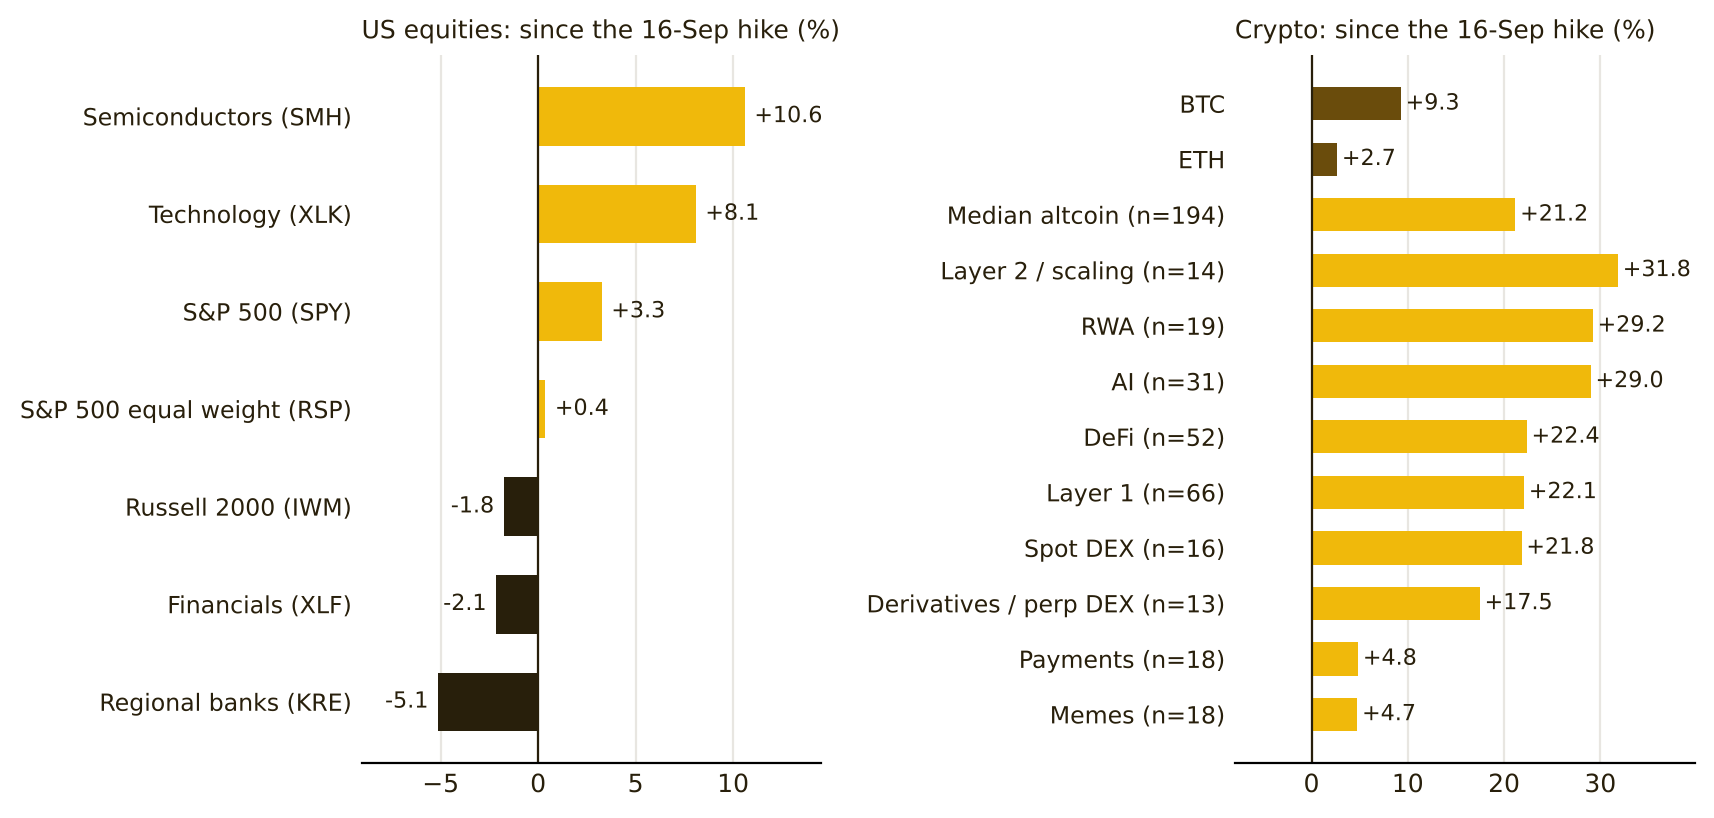
Nguồn: Binance Research; dữ liệu cổ phiếu đến 09/10 và crypto đến 11/10/2026
4 Dòng vốn vào cổ phiếu trên Binance
Dòng vốn ròng vào cổ phiếu trên Binance tăng lên 169 triệu USD trong tuần 05–09/10, từ 163 triệu USD tuần trước. Đây là tổng dòng vốn theo tuần lớn nhất kể từ đầu tháng 7, trong khi QQQ chỉ tăng 0,2%. Công nghệ (79 triệu USD), Dịch vụ tài chính (32 triệu USD) và Chăm sóc sức khỏe (26 triệu USD) chiếm 81% tổng dòng vốn.
Bán dẫn là điểm nổi bật. Dòng vốn vào gần gấp bốn lần, lên 73 triệu USD, chiếm 43% tổng dòng vốn tuần, ngay trong tuần ETF bán dẫn SOXX giảm 5,0%. Intel thu hút 32 triệu USD, mức lớn nhất ở một mã riêng lẻ, dù cổ phiếu giảm 12%. Nvidia thu hút thêm 10 triệu USD; nhóm bộ nhớ thu hút 20 triệu USD qua SK Hynix (7,5 triệu USD, đảo chiều từ dòng vốn ra 2,4 triệu USD), SanDisk (7,2 triệu USD) và Micron (5,3 triệu USD).
Nhóm ETF có đòn bẩy chuyển từ dòng vốn ra 3 triệu USD sang dòng vốn vào 17 triệu USD, dẫn đầu bởi TQQQ (9,1 triệu USD), ETF Hàn Quốc đòn bẩy 3 lần KORU (4,6 triệu USD) và SOXL (2,9 triệu USD). Dòng vốn vào một ngành đang giảm giá, một phần qua sản phẩm có đòn bẩy, phù hợp với hoạt động mua khi giá giảm hơn là mua theo đà tăng.
Dòng vốn vào Chăm sóc sức khỏe tăng gấp bốn lần, với Moderna thu hút 15 triệu USD (cổ phiếu tăng 60% trong tháng qua) và Pfizer thu hút 8,4 triệu USD. Nhóm Công nghiệp tăng hơn gấp đôi lên 16 triệu USD, dẫn đầu bởi Rocket Lab (8,1 triệu USD). Các cổ phiếu đại diện cho crypto giảm sức hút cùng Bitcoin: dòng vốn vào Circle giảm xuống 15 triệu USD từ 36 triệu USD, còn nhóm Thị trường vốn giảm gần một nửa xuống 27 triệu USD.
SpaceX ghi nhận dòng vốn ra lớn nhất (8,8 triệu USD) sau hai tuần được mua vào. Tesla đảo chiều từ dòng vốn vào 5,3 triệu USD sang dòng vốn ra 7,2 triệu USD. Corning ghi nhận dòng vốn ra 5,4 triệu USD, còn Synopsys có dòng vốn ra 2,2 triệu USD sau khi thu hút 35 triệu USD tuần trước.
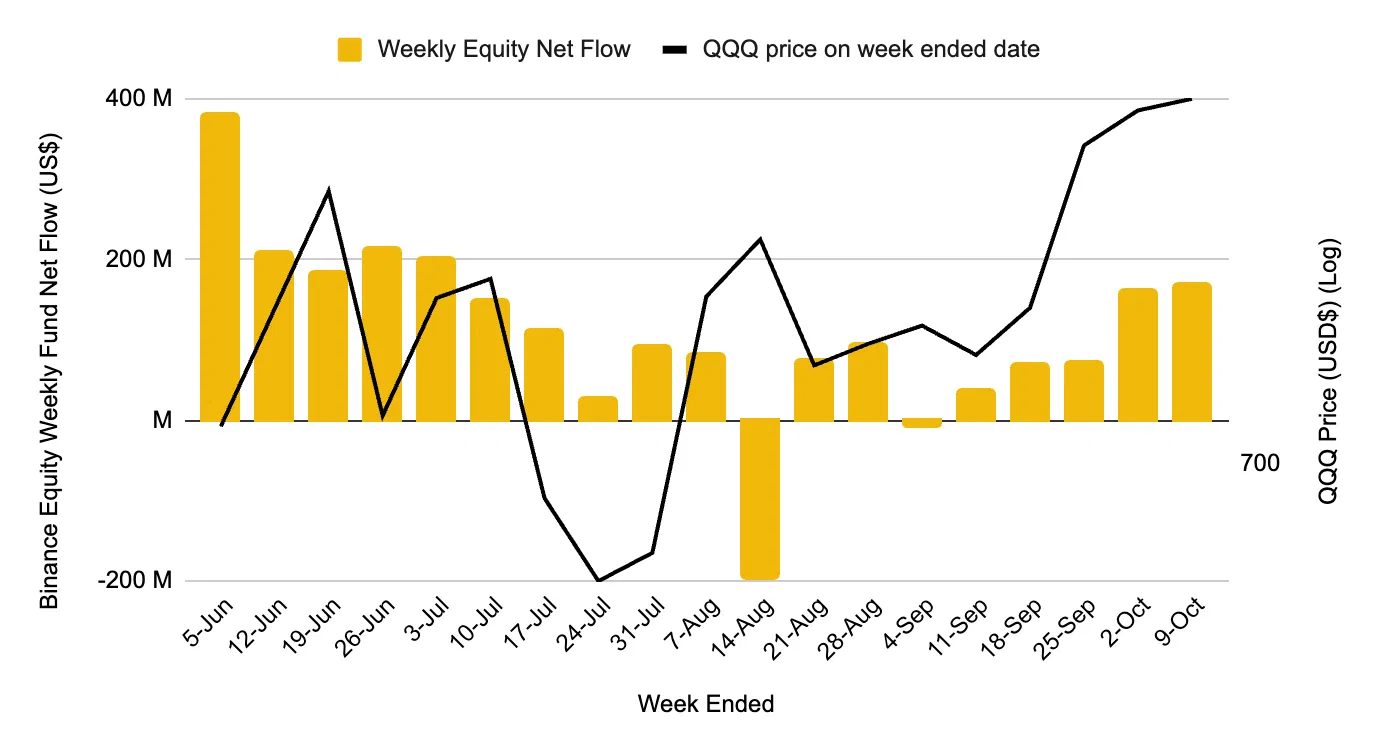
Nguồn: Binance Research; dữ liệu đến 12/10/2026
5 Triển vọng: CPI và lợi nhuận ngân hàng là phép thử tiếp theo
Hai yếu tố sẽ quyết định diễn biến tuần: CPI tháng 9 công bố vào thứ Tư và mùa báo cáo lợi nhuận ngân hàng của quý đầu tiên đầy đủ kể từ đợt tăng lãi suất. Đồng thuận dự báo CPI toàn phần tăng lên 3,7% từ 3,4%. Kết quả cao hơn mức này sẽ làm gia tăng trở lại khả năng tăng lãi suất tháng 10, hiện quanh 20%. Ngược lại, số liệu thấp hơn sẽ khiến lợi suất 10 năm, thay vì Fed, trở thành biến số chi phối tài sản rủi ro.
Từ thứ Bảy, Fed bước vào giai đoạn hạn chế phát ngôn trước cuộc họp. Phiên đấu giá Treasury 20 năm ngày 21/10 vì vậy sẽ là lần kiểm chứng tiếp theo về nhu cầu ở đầu dài của đường cong lợi suất. Với Bitcoin, câu hỏi là liệu dòng vốn vào ETF có duy trì được khi lợi suất biến động trong ngày công bố CPI hay không.
Kết quả kinh doanh và định hướng của ngân hàng (thứ Ba – thứ Tư)
Phép thử đầu tiên đối với cách thị trường đang định giá môi trường lãi suất, triển vọng lợi nhuận và tăng trưởng.
Chỉ số giá tiêu dùng CPI tháng 9 của Mỹ (thứ Tư)
Đồng thuận dự báo CPI toàn phần tăng lên 3,7% từ 3,4%. Số liệu cao hơn kỳ vọng có thể làm gia tăng khả năng Fed tăng lãi suất trong tháng 10.
Dữ liệu dòng vốn quốc tế TIC (thứ Sáu)
Cung cấp thêm thông tin về nhu cầu ở đầu dài của đường cong lợi suất, yếu tố đứng sau biến động của phần bù kỳ hạn.
Fed bước vào giai đoạn hạn chế phát ngôn (thứ Bảy)
Giai đoạn hạn chế phát ngôn trước cuộc họp khiến thị trường nhận được ít tín hiệu truyền thông hơn từ các quan chức Fed.
Đấu giá Treasury kỳ hạn 20 năm (thứ Tư)
Lần kiểm chứng tiếp theo về nhu cầu đối với trái phiếu dài hạn sau khi Fed bước vào giai đoạn hạn chế phát ngôn.
FinVenture View
1. Lợi suất tăng cần được nhìn từ cấu phần
Trong mức tăng 47 điểm cơ bản của lợi suất Treasury 10 năm kể từ cuối tháng 8, có tới 43 điểm cơ bản đến từ lợi suất thực. Đây là môi trường gây áp lực lên định giá, nhưng khác với một cú sốc lạm phát. Sau đợt tăng lãi suất tháng 9, đầu dài của đường cong và phần bù kỳ hạn là những biến số cần theo dõi sát.
2. Đỉnh mới của chỉ số chưa đồng nghĩa sức mạnh lan rộng
S&P 500 tăng và lập đỉnh mới, nhưng mức tăng kể từ đợt tăng lãi suất vẫn chủ yếu dựa vào bán dẫn. Cổ phiếu vốn hóa nhỏ, ngân hàng và chỉ số tỷ trọng đều chưa xác nhận một xu hướng tăng đồng đều. Kết quả kinh doanh và định hướng quý III sẽ kiểm chứng khả năng tăng trưởng lợi nhuận tiếp tục bù đắp sức ép từ lợi suất thực cao.
3. Crypto phân hóa, Bitcoin vẫn chịu phép thử từ lợi suất
Layer 2, RWA và AI vượt trội, trong khi meme và thanh toán tụt lại. Bitcoin vẫn giữ được mức tăng sau đợt tăng lãi suất, nhưng không có lợi nhuận doanh nghiệp để bù đắp sức ép từ lãi suất thực như cổ phiếu. Diễn biến lợi suất dài hạn và khả năng duy trì dòng vốn vào ETF quanh ngày công bố CPI là hai điểm cần chú ý.
4. Dòng vốn vào bán dẫn thiên về mua khi giá giảm
Bán dẫn thu hút 73 triệu USD, chiếm 43% dòng vốn cổ phiếu trên Binance, dù SOXX giảm 5% trong tuần. Dòng vốn đồng thời quay lại các ETF có đòn bẩy. Diễn biến này phù hợp với hoạt động mua khi giá giảm hơn là mua theo động lượng, nhưng dòng tiền vào không tự thân xác nhận rằng giá đã tạo đáy.
Khoa Nam
Chuyên viên phân tích tài chính tại FinVenture


 Facebook Comments Plugin