Stablecoin card cán mốc 759 triệu USD/tháng: Cuộc đua hạ tầng phía sau con số, và điểm mù dữ liệu lớn nhất ngành
Stablecoin card đã tăng từ dưới 1 triệu USD lên 759 triệu USD chi tiêu mỗi tháng trong chưa đầy ba năm. Nhưng phía sau tốc độ tăng trưởng đó là một cấu trúc hạ tầng thay đổi rất nhanh — và một vấn đề dữ liệu quan trọng: phần lớn volume hiện vẫn đến từ số liệu tự báo cáo.
Mốc tổng hợp: 10/08/2026
Mở đầu: một giao dịch 12 USD ở Lagos
Một tài xế công nghệ ở Lagos nhận lương hàng tuần bằng USDT qua ví self-custodial. Cuối ngày, anh quẹt thẻ Visa của RedotPay để mua xăng — 12 USD. Ở phía merchant, giao dịch trông y hệt một lần quẹt thẻ ngân hàng thông thường: tiền về bằng naira, xử lý qua mạng Visa.
Nhưng phía sau lớp vỏ đó là một chuỗi giá trị hoàn toàn mới: USDT trong ví được issuer chuyển đổi tức thời, settle qua một blockchain cụ thể, dưới một BIN sponsorship cụ thể, và cuối cùng được ghi nhận vào một cuốn sổ dữ liệu — có thể là on-chain, cũng có thể chỉ là lời tự báo cáo của issuer.
Từ dưới 1 triệu USD lên 759 triệu USD trong 34 tháng
Khi Paymentscan bắt đầu theo dõi vào tháng 10/2023, khối lượng chi tiêu thẻ stablecoin toàn ngành chưa tới 1 triệu USD/tháng. Đến tháng 7/2026, con số này đạt 759 triệu USD — tăng khoảng 2,5 lần chỉ trong 12 tháng gần nhất, từ 306 triệu USD tháng 7/2025.
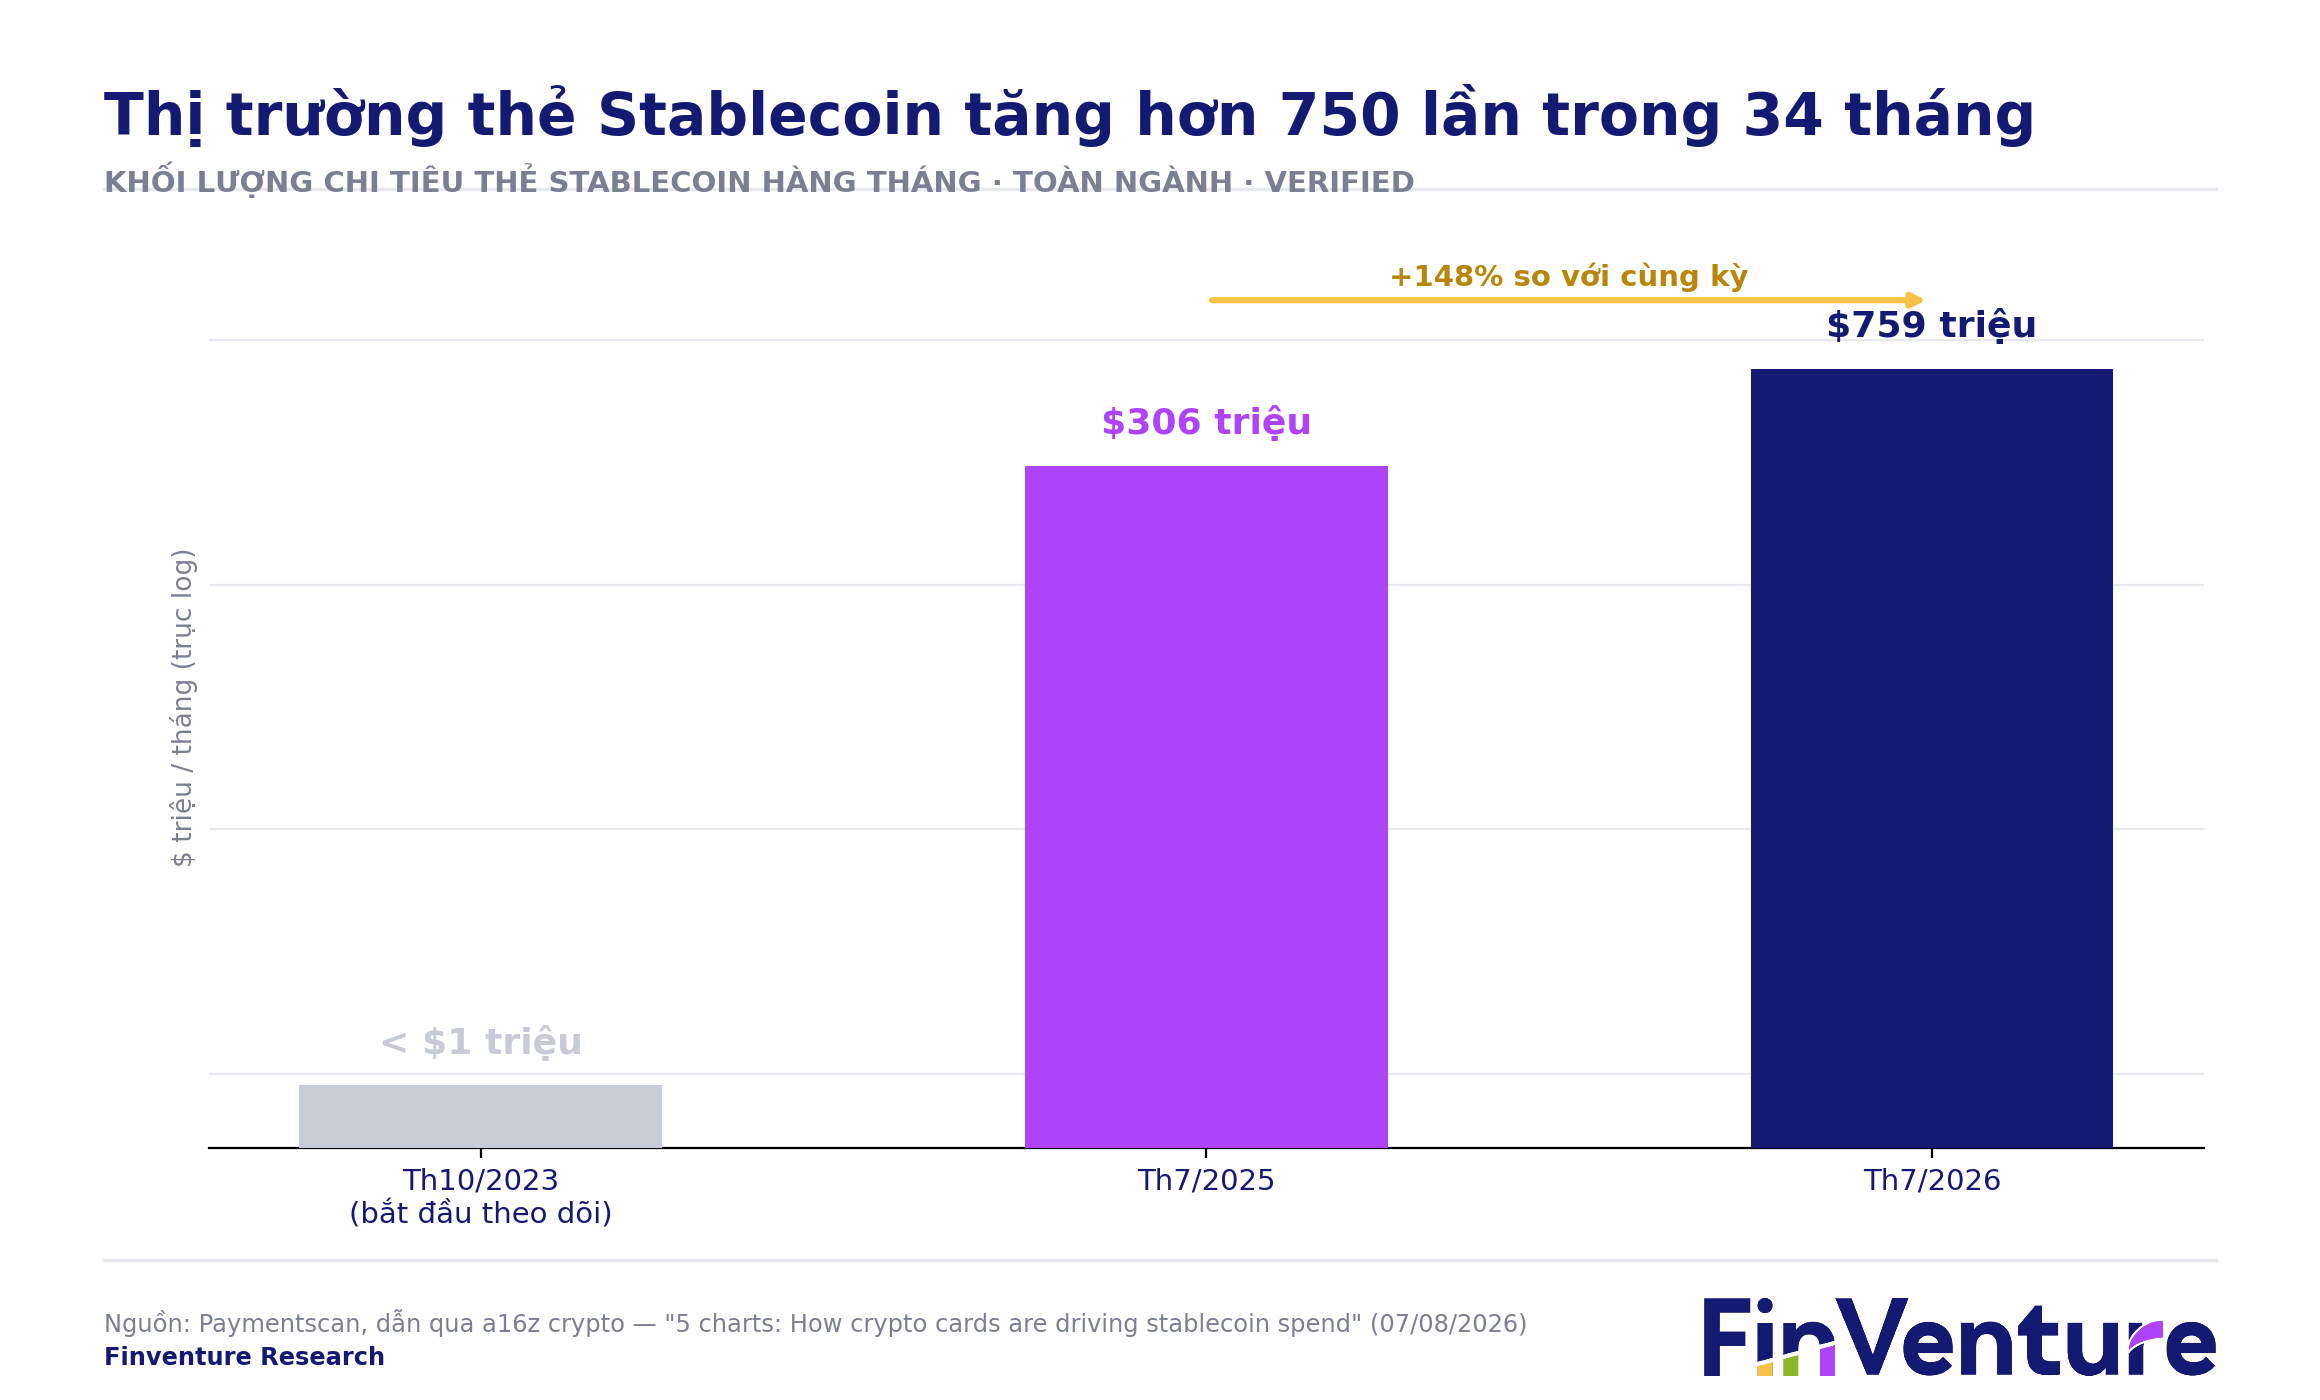
Về bản chất kinh tế, đây là bức tranh tăng trưởng thật. Người dùng — chủ yếu ở các thị trường có hạn chế tiếp cận ngân hàng hoặc đồng nội tệ mất giá như Nigeria, Ấn Độ, Ai Cập, Bangladesh và Brazil — đang dùng stablecoin card như một tài khoản USD di động.
Nhưng để hiểu ai thực sự đang thắng trong cuộc đua này, cần bóc tách theo từng lớp của chuỗi giá trị:
Program → Issuer → Chain → Currency → Network.
Một issuer chiếm khoảng 80% thị trường, nhưng số liệu là “tự khai”
Đây là chi tiết dễ bị bỏ qua nhất khi chỉ nhìn biểu đồ tổng. RedotPay — chương trình card lớn nhất, ước tính chiếm khoảng 80% khối lượng toàn ngành với 2,95 tỷ USD giao dịch trong năm 2025 — không phát hành thẻ qua các issuer hạ tầng như Rain, mà dùng StraitsX làm BIN sponsor theo mô hình neobank độc lập.
Theo a16z/Paymentscan, số liệu chi tiêu của RedotPay là self-reported, không phải được quan sát trực tiếp on-chain như các chương trình còn lại.
Điều này giải thích điểm bất thường khi so sánh các biểu đồ: tổng volume “theo Program” đạt đỉnh khoảng 770 triệu USD, nhưng tổng volume “theo Chain” và “theo Currency” chỉ đạt khoảng 370–400 triệu USD — chưa tới một nửa. Khoảng chênh lệch này gần như trùng với phần đóng góp của RedotPay.
Điều đó không có nghĩa RedotPay gian lận số liệu. Công ty đã được CNBC vinh danh trong Top Fintech 2026 và công bố vượt 1 tỷ USD tổng khối lượng thanh toán hàng tháng, nhưng TPV toàn nền tảng bao gồm cả P2P/remittance và rộng hơn riêng volume thẻ. Với nhà đầu tư, điều quan trọng là hiểu con số 759 triệu USD là một composite giữa dữ liệu on-chain xác thực được và dữ liệu tự báo cáo.
Ai thực sự đang kiểm soát hạ tầng, và tăng trưởng có bền vững không?
Bóc tách các lớp còn lại cho thấy bốn câu chuyện đáng chú ý: issuer, chain, currency và cashback.
1. Cuộc chiến issuer: Rain thắng về diện phủ, Wirex thắng về tích hợp dọc
Rain là Visa principal member, nghĩa là có thể phát hành thẻ trực tiếp mà không cần ngân hàng bảo trợ, hiện phục vụ hơn 200 chương trình card tại 150+ quốc gia, với active card base tăng 30 lần trong năm 2025.
Cả EtherFi Cash lẫn Plasma One đều chọn Rain làm issuer, biến Rain thành hạ tầng mặc định cho làn sóng card thế hệ mới. Ngược lại, Wirex chọn tự vận hành issuer stack cho sản phẩm Wirex One, thay vì thuê ngoài.
2. Chain đã đảo chiều hoàn toàn
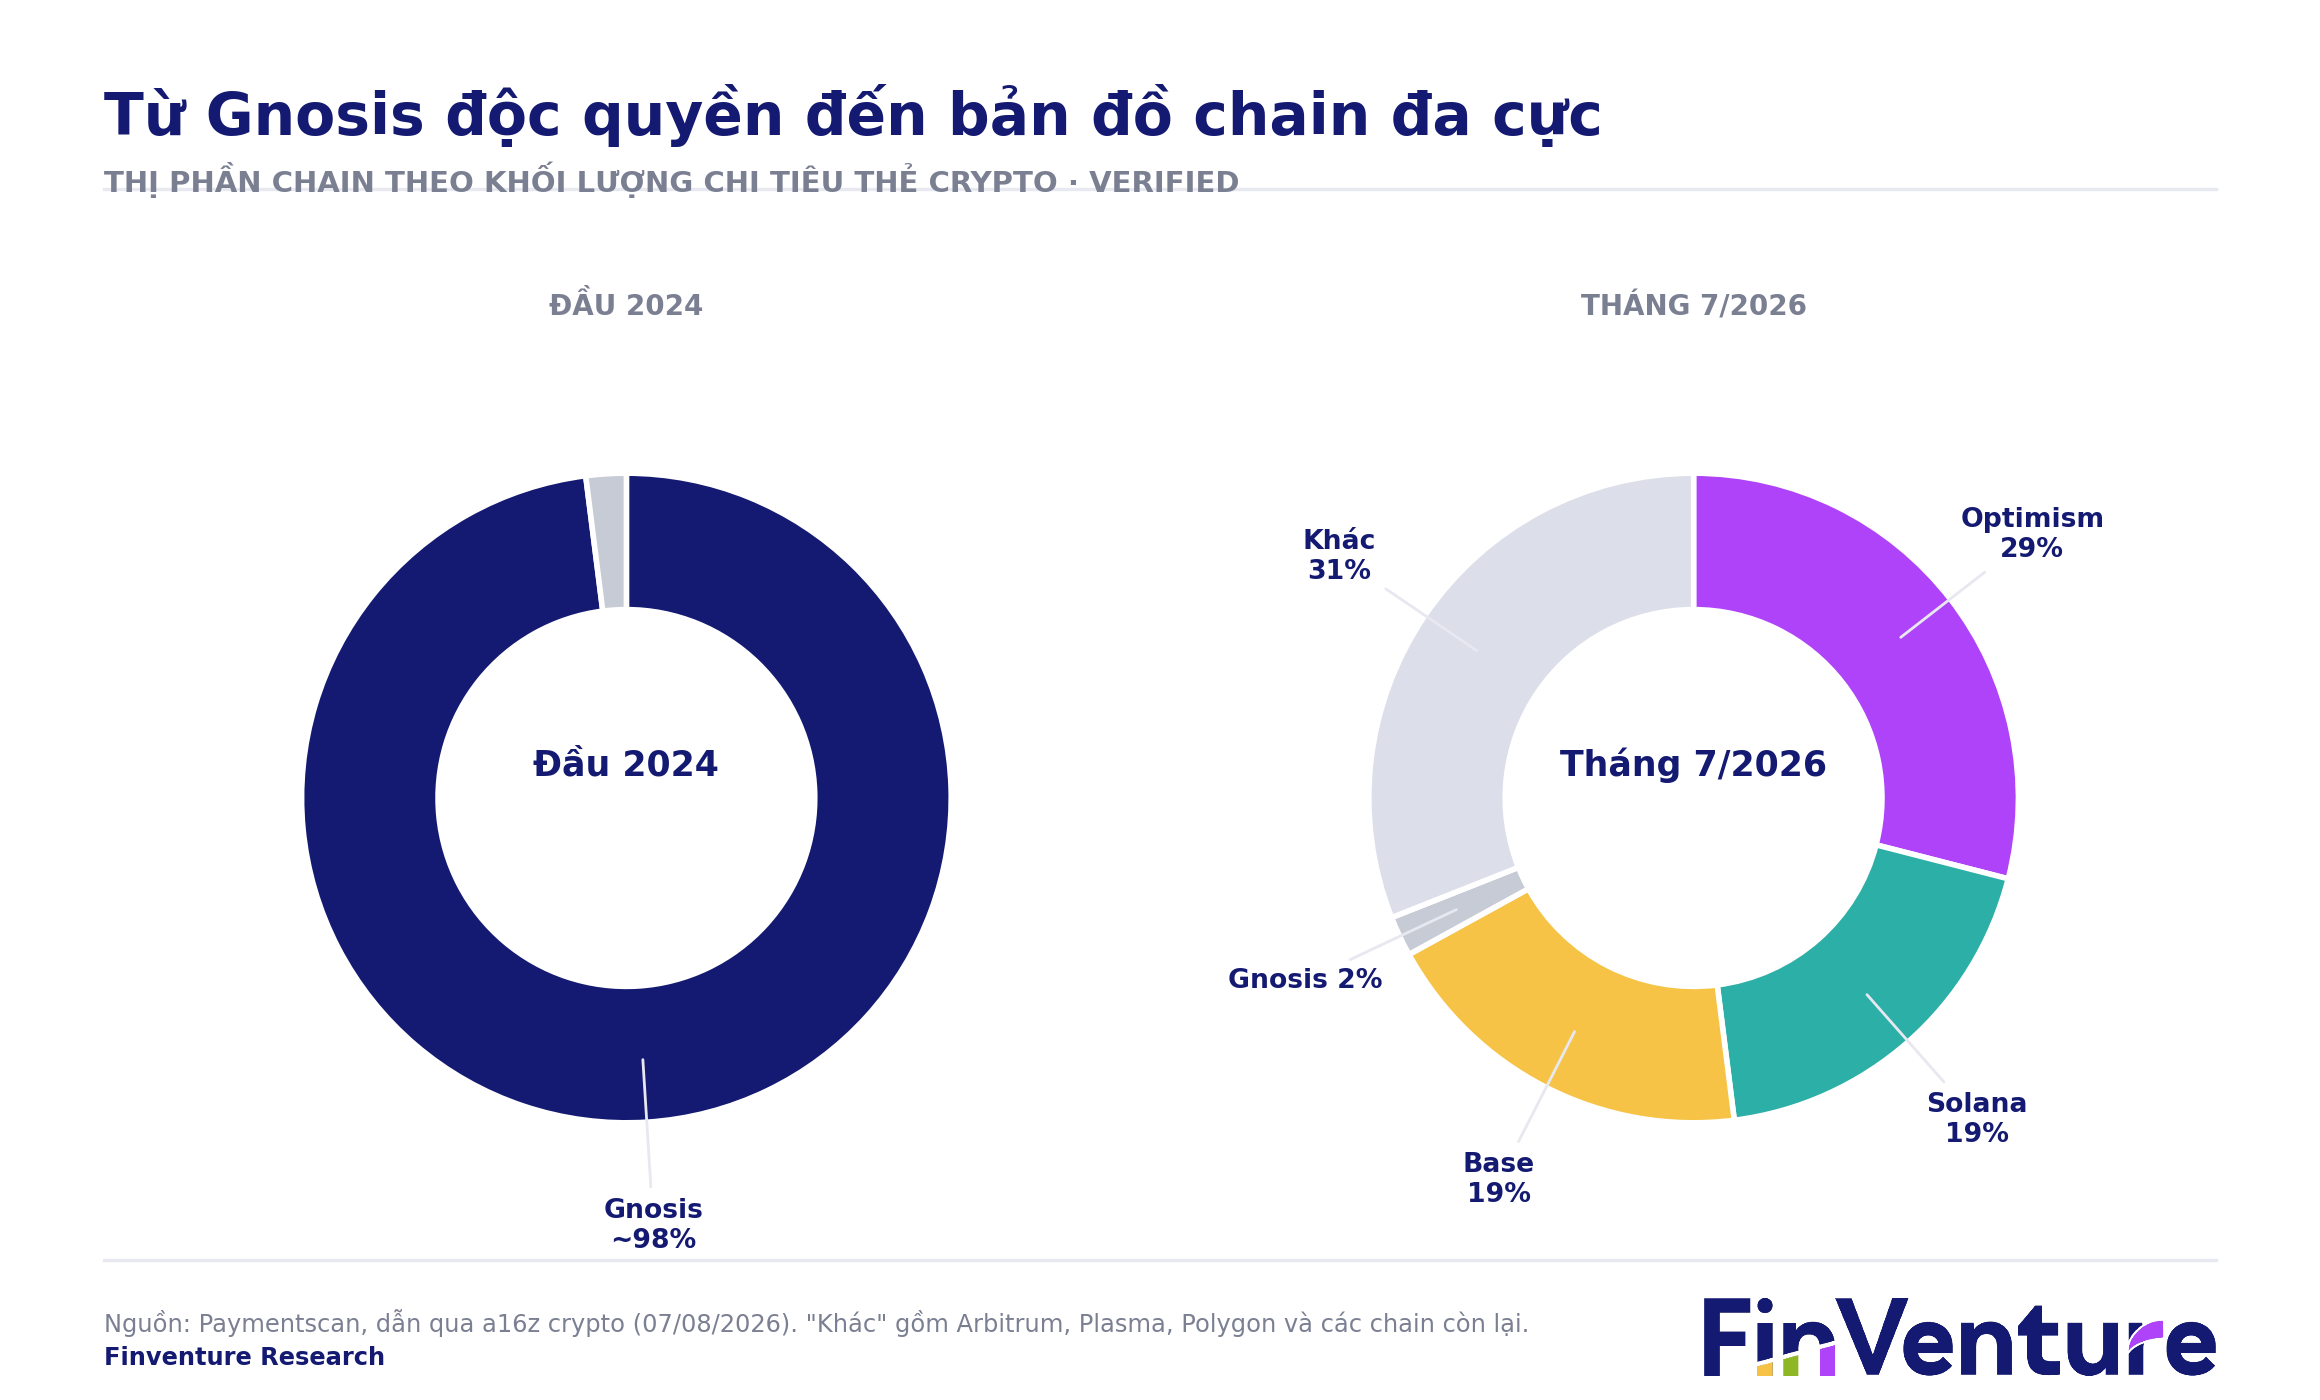
Đầu năm 2024, gần như 100% chi tiêu thẻ crypto chảy qua Gnosis — quê hương của Gnosis Pay. Đến tháng 7/2026, Gnosis chỉ còn khoảng 2% thị phần.
Thay vào đó, Optimism dẫn đầu với khoảng 29%, Solana và Base mỗi bên khoảng 19%. Sự trỗi dậy của Optimism gắn trực tiếp với EtherFi Cash, chương trình tăng trưởng nhanh nhất trong dữ liệu Program, sau khi migrate toàn bộ settlement sang OP Mainnet vào tháng 4/2026.
Plasma cũng bắt đầu đóng góp thị phần chain riêng kể từ khi ra mắt Plasma One vào tháng 6/2026. Việc một layer hạ tầng thanh toán có thể thay đổi hoàn toàn “bản đồ chain” chỉ trong vài quý cho thấy chain lock-in trong stablecoin card còn rất yếu.
3. Currency: cuộc lật đổ Euro và cuộc đua ngầm USDC–USDT
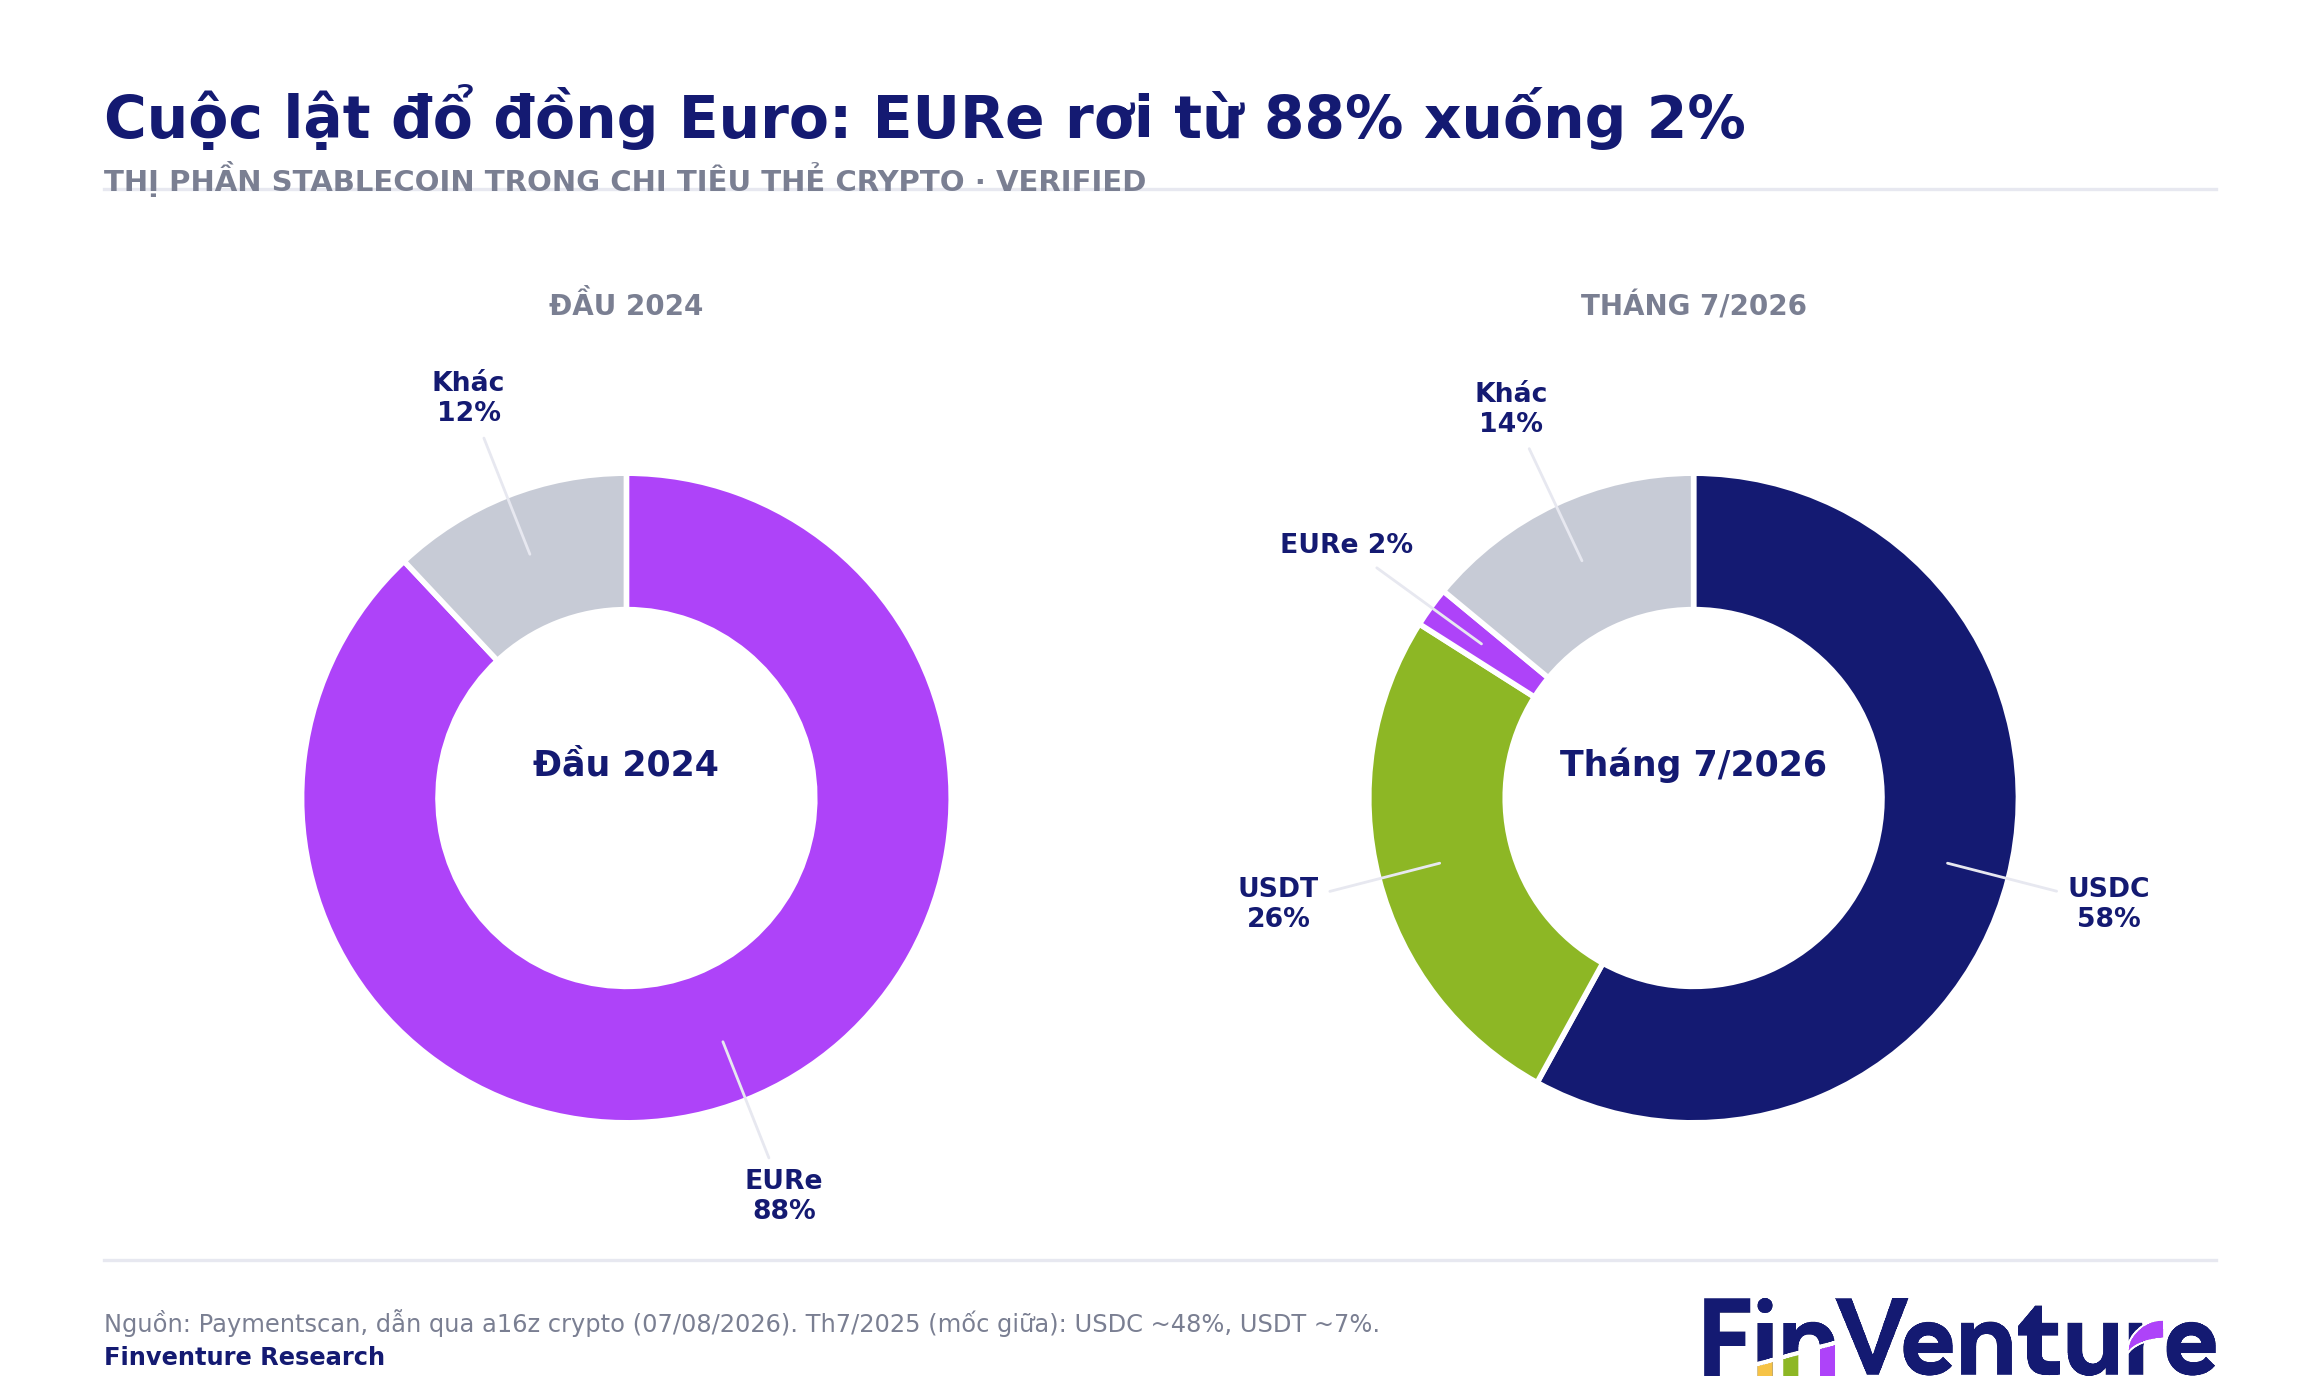
Song song với chain, currency cũng đảo chiều. EURe từ khoảng 88% thị phần đầu 2024 — chủ yếu qua Gnosis — rơi xuống còn khoảng 2%.
USD-denominated stablecoin lên ngôi tuyệt đối. USDC hiện xử lý khoảng 58% chi tiêu thẻ, USDT khoảng 26%, tăng mạnh từ khoảng 7% một năm trước. Đà tăng của USDT nhiều khả năng phản ánh nhóm người dùng cốt lõi của RedotPay tại các thị trường mới nổi, nơi USDT vẫn là stablecoin thanh khoản và quen thuộc nhất — dù phần volume này lại nằm trong dữ liệu self-reported nên khó verify độc lập.
4. Cashback: tăng trưởng có đang được trợ giá?
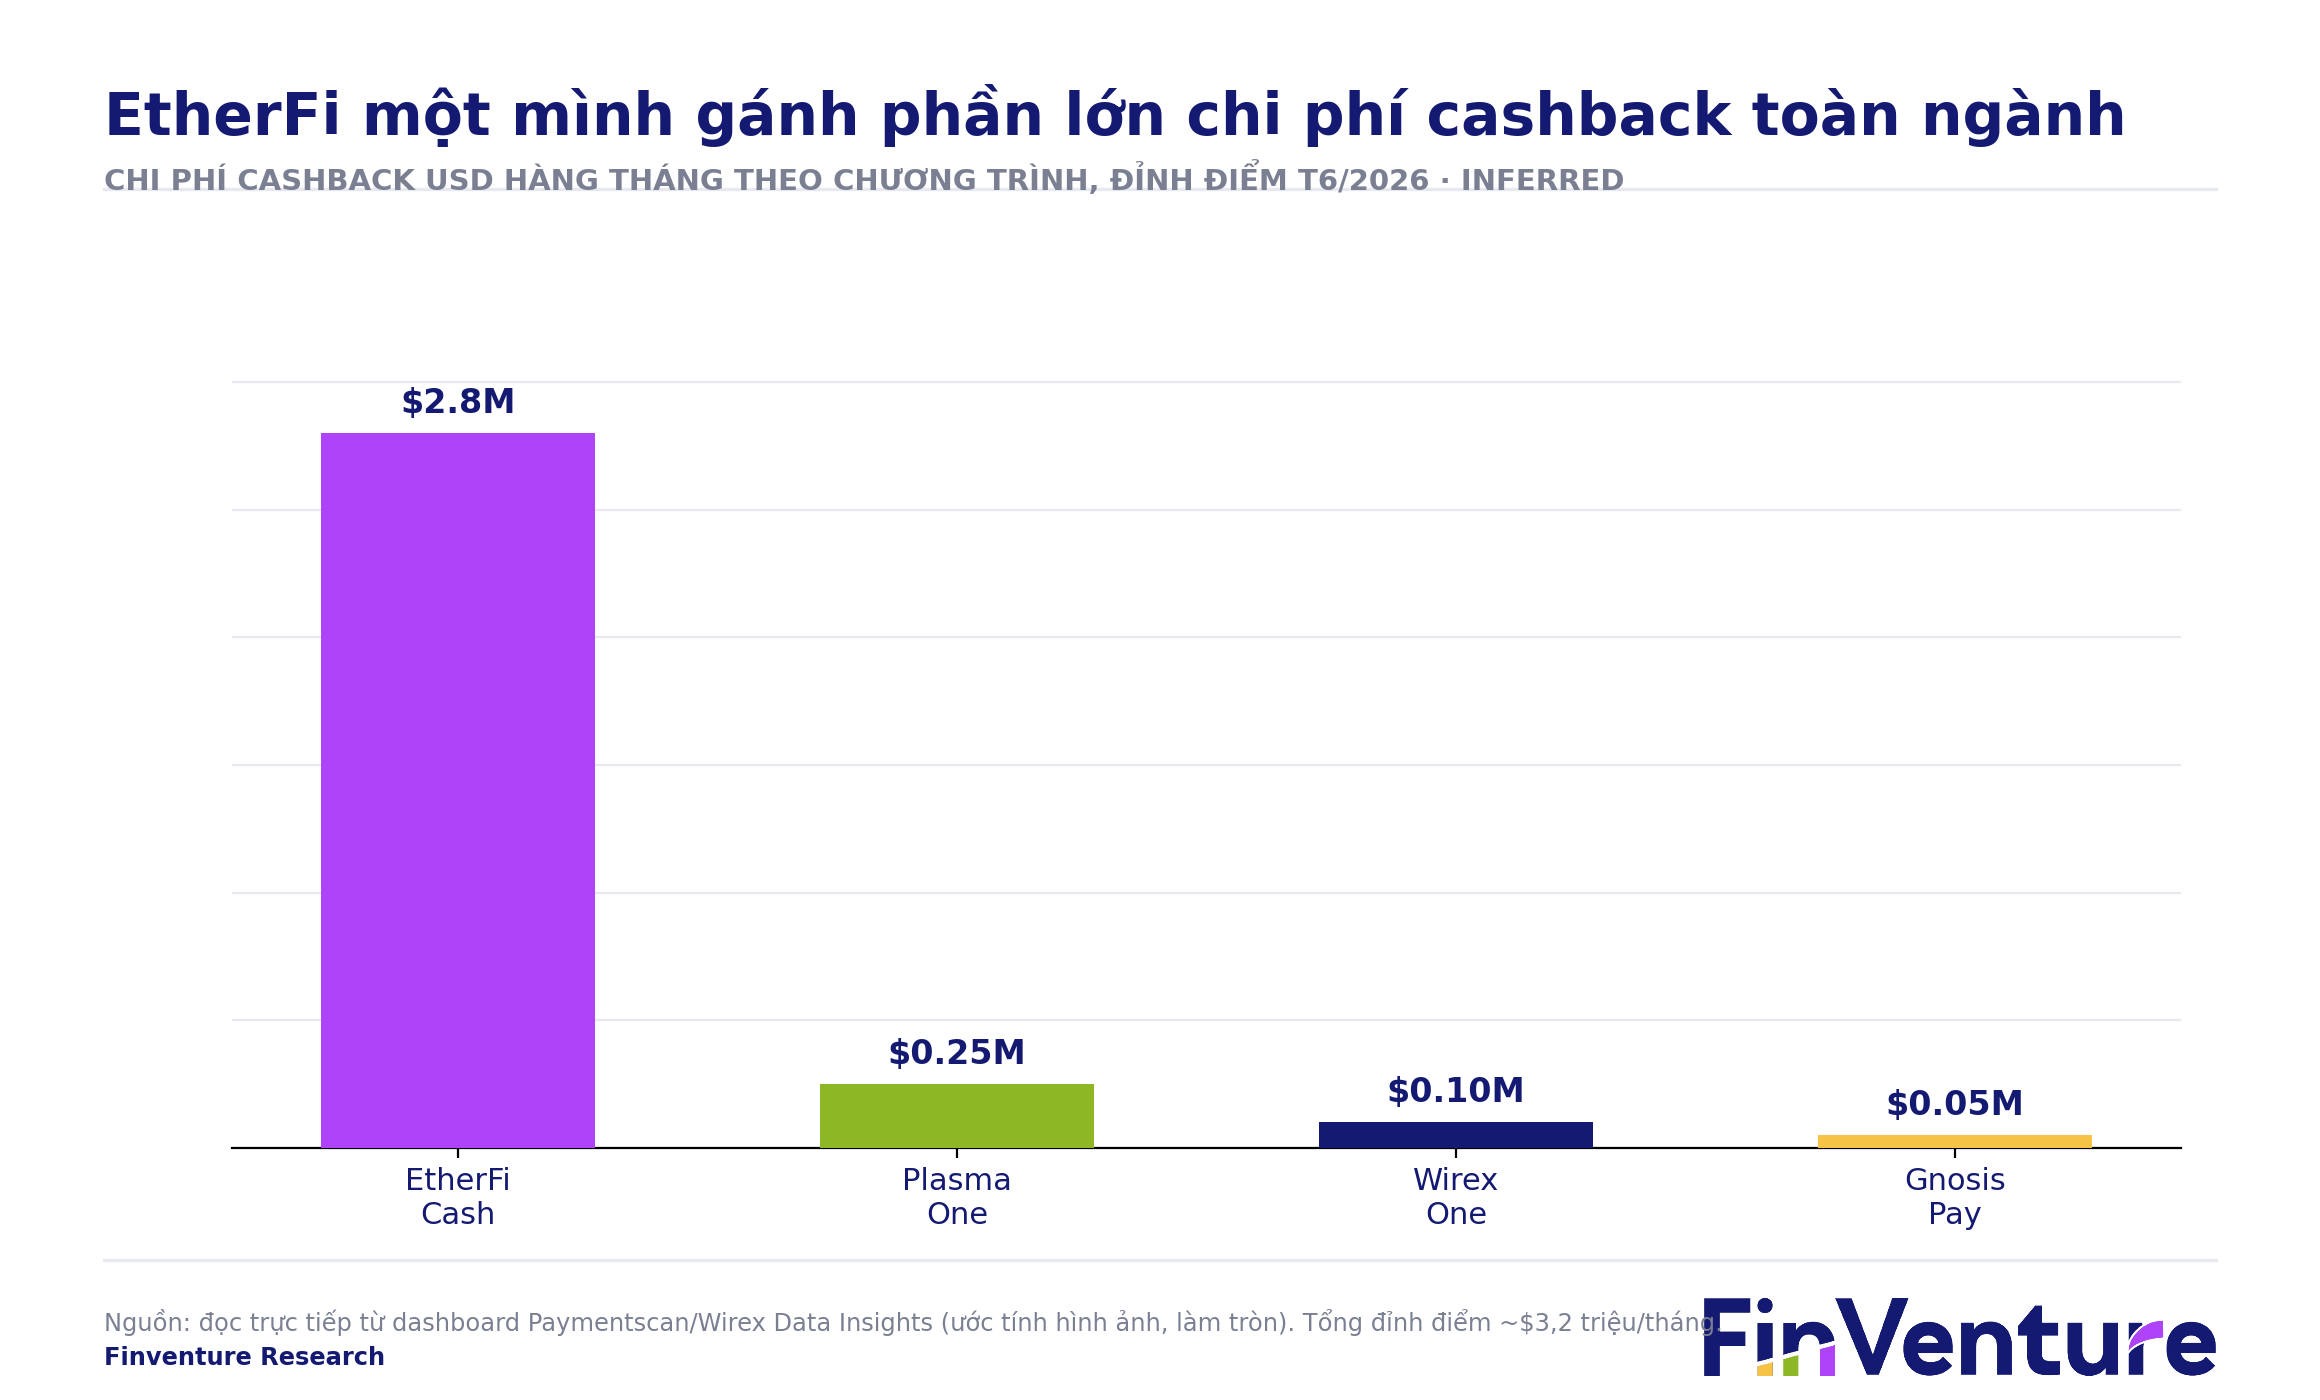
EtherFi Cash trả cashback cơ bản 3% cho tier Core, áp dụng trên 2.000 USD chi tiêu đầu mỗi tháng, nhưng liên tục chạy các campaign thời vụ với mức 10–15%. Chi phí cashback riêng EtherFi đã leo lên đỉnh khoảng 3,2 triệu USD/tháng, đúng vào giai đoạn volume của chương trình tăng nhanh nhất.
Plasma One đi theo mô hình tương tự nhưng trả thưởng bằng token XPL, từ 2–10% tùy tier. Nghĩa là tăng trưởng volume thẻ đang được tài trợ trực tiếp bằng áp lực phát hành token, đúng lúc 2,5 tỷ XPL — tương đương 25% tổng cung — bắt đầu unlock từ tháng 7/2026.
Ba điều nhà đầu tư nên theo dõi tiếp
FinVenture Views: tăng trưởng thật, nhưng chưa thể đọc volume như một con số duy nhất
Stablecoin card rõ ràng đang vượt khỏi phạm vi một thử nghiệm crypto niche. Ticket size khoảng 86 USD, sự mở rộng tại các thị trường mới nổi và tốc độ tăng volume cho thấy nhu cầu thanh toán thực đang hình thành.
Tuy nhiên, cuộc đua phía sau con số 759 triệu USD không chỉ là cuộc đua giữa các app. Nó là cuộc cạnh tranh giữa issuer stack, chain settlement, currency liquidity và incentive design.


 Facebook Comments Plugin