Thị trường crypto đã TẠO đáy CHƯA?
Thị trường đang tiến vào vùng thời gian thường xuất hiện đáy chu kỳ, trong khi mức giảm và áp lực bán tháo nhẹ hơn trước. Tín hiệu phục hồi đã đến sớm, nhưng câu hỏi liệu đáy cuối cùng đã hình thành vẫn chưa có lời giải chắc chắn.
Nguồn tham khảo: Binance Research, “Conviction Over Capitulation”, Kim Lim & Ken Lam, 09/10/2026. Biên soạn: FinVenture.
Điểm nhấn chính
- Thời gian có thể đã hoàn thành phần lớn quá trình điều chỉnh. Vốn hóa crypto đang ở tháng thứ 11,9 sau đỉnh, nằm trong khoảng 11–13 tháng thường ghi nhận đáy ở các chu kỳ trước. Đáy tạm thời xuất hiện sớm hơn, mức giảm nhẹ hơn và đã được nối tiếp bằng nhịp phục hồi 44%.
- Thị trường chưa trải qua mức “đầu hàng” sâu như trước. NUPL chỉ giảm về 0,09, so với −0,31 năm 2022, dù cú sốc giá sau điều chỉnh theo biến động có quy mô tương đương. Điều này có thể phản ánh niềm tin nắm giữ tốt hơn, nhưng cũng chưa loại trừ một đáy thấp hơn phía trước.
- Tín hiệu đảo chiều đến nhanh hơn qua từng chu kỳ. Golden cross xuất hiện sau 2,3 tháng và BTC lấy lại MA 50 tuần trong chưa đầy ba tháng. Đây là tín hiệu hỗ trợ phục hồi, song cũng có thể phản ánh chu kỳ đang co ngắn và ngưỡng xác nhận trở nên dễ đạt hơn.
1 Thời gian có thể đã làm phần lớn công việc
Trong ba chu kỳ đã hoàn tất, tổng vốn hóa thị trường crypto thường chạm đáy sau 11–13 tháng kể từ đỉnh, bình quân 12,3 tháng. Chu kỳ hiện tại đã đi qua 11,9 tháng và bước vào vùng thời gian này. Điểm khác biệt không nằm ở vị trí trên “đồng hồ chu kỳ”, mà ở cách thị trường đi đến đó.
Mức thấp nhất tính đến thời điểm báo cáo xuất hiện vào 01/07/2026, chỉ 8,8 tháng sau đỉnh — sớm hơn thông lệ hơn ba tháng. Độ sâu điều chỉnh cũng nhỏ hơn đáng kể: vốn hóa còn giữ khoảng 48% giá trị tại đỉnh, trong khi các chu kỳ trước chỉ còn 12–27%.
Sau nhịp phục hồi 44%, vốn hóa hiện tương đương khoảng 69% mức đỉnh. Con số này gần gấp đôi tỷ lệ của chu kỳ quá khứ có diễn biến mạnh nhất tại cùng thời điểm tính từ đỉnh. Thị trường vì vậy đang cho thấy sức chống chịu tốt hơn nếu chỉ xét đường đi của vốn hóa.
Một đáy đến sớm và nông hơn phù hợp với giả thuyết rằng nhà đầu tư đã quen với chu kỳ bốn năm và chủ động phản ánh kỳ vọng vào giá sớm hơn. Cơ sở người nắm giữ rộng hơn cũng có thể đã hấp thụ áp lực bán nhanh hơn. Tuy nhiên, đây vẫn là những cách lý giải, không phải kết luận đã được xác nhận.
Đáy tháng 7 chưa thể được coi là đáy cuối cùng của chu kỳ. Ba chu kỳ chỉ gợi ý một mẫu hình, không đủ tạo thành quy luật. Nếu thị trường giảm xuống dưới mức thấp tháng 7, khung thời gian lịch sử sẽ trở lại thành một yếu tố đáng chú ý.
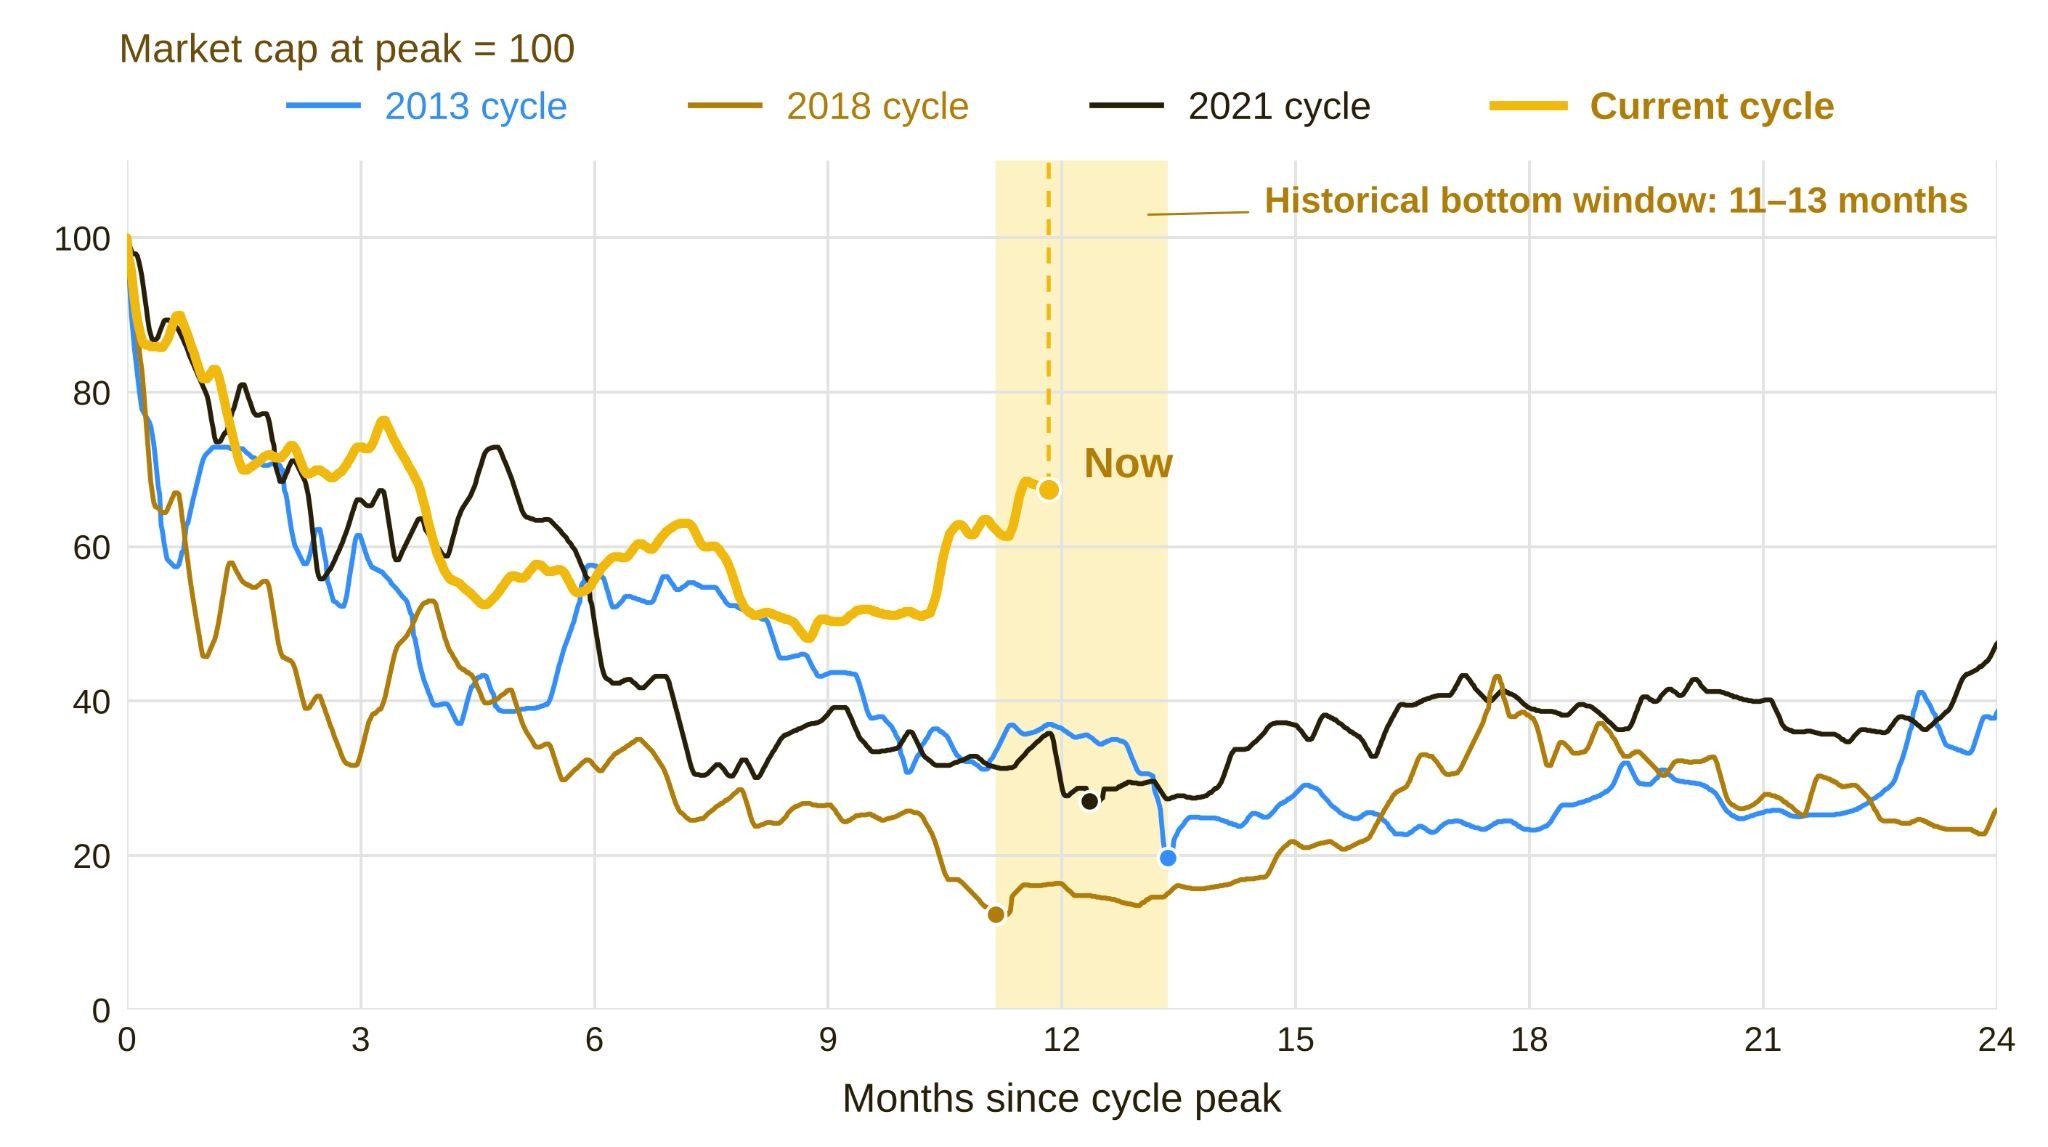
Nguồn: Binance Research, CoinMarketCap; dữ liệu đến 02/10/2026.
2 Chưa có một đợt “đầu hàng” sâu như các chu kỳ trước
Mức giảm 54% của Bitcoin trông có vẻ nhẹ hơn mức 77% ở chu kỳ trước. Tuy nhiên, BTC hiện có biên độ biến động thấp hơn nhiều. Khi điều chỉnh theo mức biến động, quy mô cú sốc giá tương đương các thị trường giá xuống trước đây. Điều đáng chú ý hơn là cách người nắm giữ phản ứng với cú sốc đó.
NUPL — lãi/lỗ chưa thực hiện ròng — cho biết trạng thái lãi hoặc lỗ trên sổ sách của thị trường. Ở các chu kỳ trước, đáy thường hình thành khi người nắm giữ bình quân đang chịu lỗ chưa thực hiện: NUPL giảm xuống −0,43 năm 2018 và −0,31 năm 2022, đồng thời duy trì dưới 0 lần lượt 133 và 179 ngày.
Ngược lại, NUPL trong chu kỳ này chỉ chạm 0,09 và vẫn nằm trong vùng dương. Thị trường chưa trải qua giai đoạn thua lỗ chưa thực hiện trên diện rộng giống các đáy trước. Sự khác biệt này hỗ trợ nhận định rằng niềm tin nắm giữ đã cải thiện, nhưng chưa chứng minh rằng quá trình điều chỉnh đã kết thúc.
Realized price — giá thực hiện, phản ánh giá vốn bình quân của các đồng coin dựa trên lần dịch chuyển gần nhất trên chuỗi, cũng cho thấy bức tranh tương tự. Tại đáy ngày 01/07, giá BTC vẫn cao hơn realized price khoảng 10%; trong năm 2022, giá từng thấp hơn mức này 22%.
Bản thân realized price chỉ giảm 7% từ đỉnh, so với 20–25% trong các chu kỳ trước. Diễn biến này gợi ý rằng ít coin đổi chủ ở vùng giá thấp hơn, thay vì xuất hiện một đợt chuyển giao quy mô lớn do người nắm giữ chấp nhận cắt lỗ.
Hoạt động hiện thực hóa thua lỗ vẫn diễn ra, nhưng tương đối nhẹ. SOPR bình quân 90 ngày — chỉ số phản ánh tỷ lệ giá trị bán so với giá vốn của các coin được chi tiêu — giảm nhẹ xuống dưới 1, đạt 0,993, cao hơn mức đáy 0,987 của chu kỳ trước. Giá trị dưới 1 cho thấy coin được bán ở trạng thái lỗ tính theo chỉ số này.
Việc chưa xuất hiện một đợt đầu hàng sâu có thể phản ánh cơ sở người nắm giữ vững vàng hơn. Dù vậy, cần giữ hai khả năng mở: thị trường đã thay đổi về cấu trúc, hoặc một giai đoạn biến động mạnh hơn vẫn còn ở phía trước.
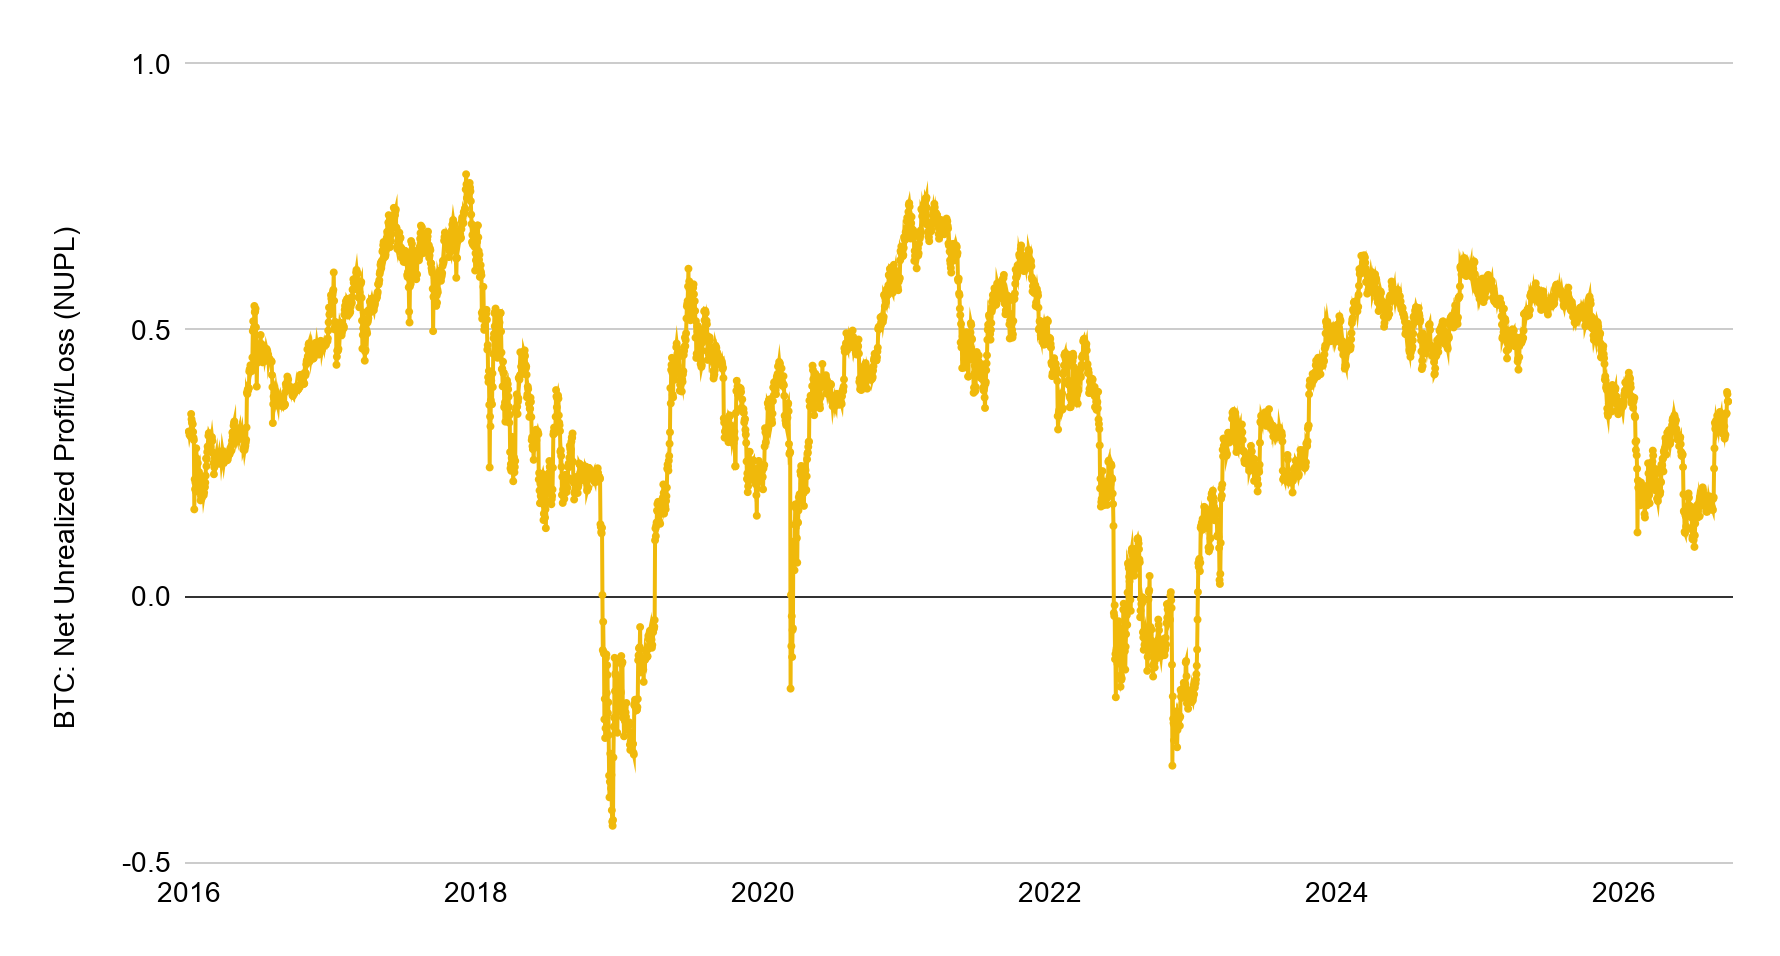
Nguồn: Binance Research; dữ liệu đến 05/10/2026.
3 Tín hiệu đảo chiều xuất hiện nhanh hơn qua từng chu kỳ
Hai tín hiệu được theo dõi rộng rãi khi đánh giá khả năng kết thúc thị trường giá xuống là golden cross — MA 50 ngày cắt lên MA 200 ngày — và việc giá lấy lại MA 50 tuần. Cả hai đang xuất hiện sớm hơn qua từng chu kỳ.
Sau các đáy chu kỳ 2013, 2018 và 2021, golden cross cần khoảng sáu, bốn và ba tháng để hình thành. Lần này, khoảng thời gian chỉ còn 2,3 tháng. Tương tự, thời gian lấy lại MA 50 tuần giảm từ khoảng chín tháng xuống lần lượt 4,5 tháng, bốn tháng và chưa đầy ba tháng trong chu kỳ hiện tại.
Nguyên nhân quan trọng là đáy lần này nằm gần các đường xu hướng hơn. BTC chạm đáy ở mức thấp hơn MA 200 ngày khoảng 22% và thấp hơn MA 50 tuần khoảng 35%. Tại ba đáy trước, các khoảng cách tương ứng lớn hơn nhiều: 33–60% và 51–64%.
Nhịp phục hồi hiện tại không nhanh hơn các chu kỳ 2018 và 2021, với tốc độ khoảng 13–15% mỗi tháng. Thị trường chỉ cần một mức tăng nhỏ hơn để vượt lại các đường trung bình vì điểm xuất phát không nằm quá xa chúng.
Điều này khiến tín hiệu dễ được kích hoạt hơn và có thể làm giảm giá trị xác nhận. Một ví dụ là golden cross sau nhịp điều chỉnh nông vào tháng 4/2019, đã đảo ngược sau khoảng sáu tháng. Vì vậy, xuất hiện sớm không đồng nghĩa với đáng tin cậy hơn.
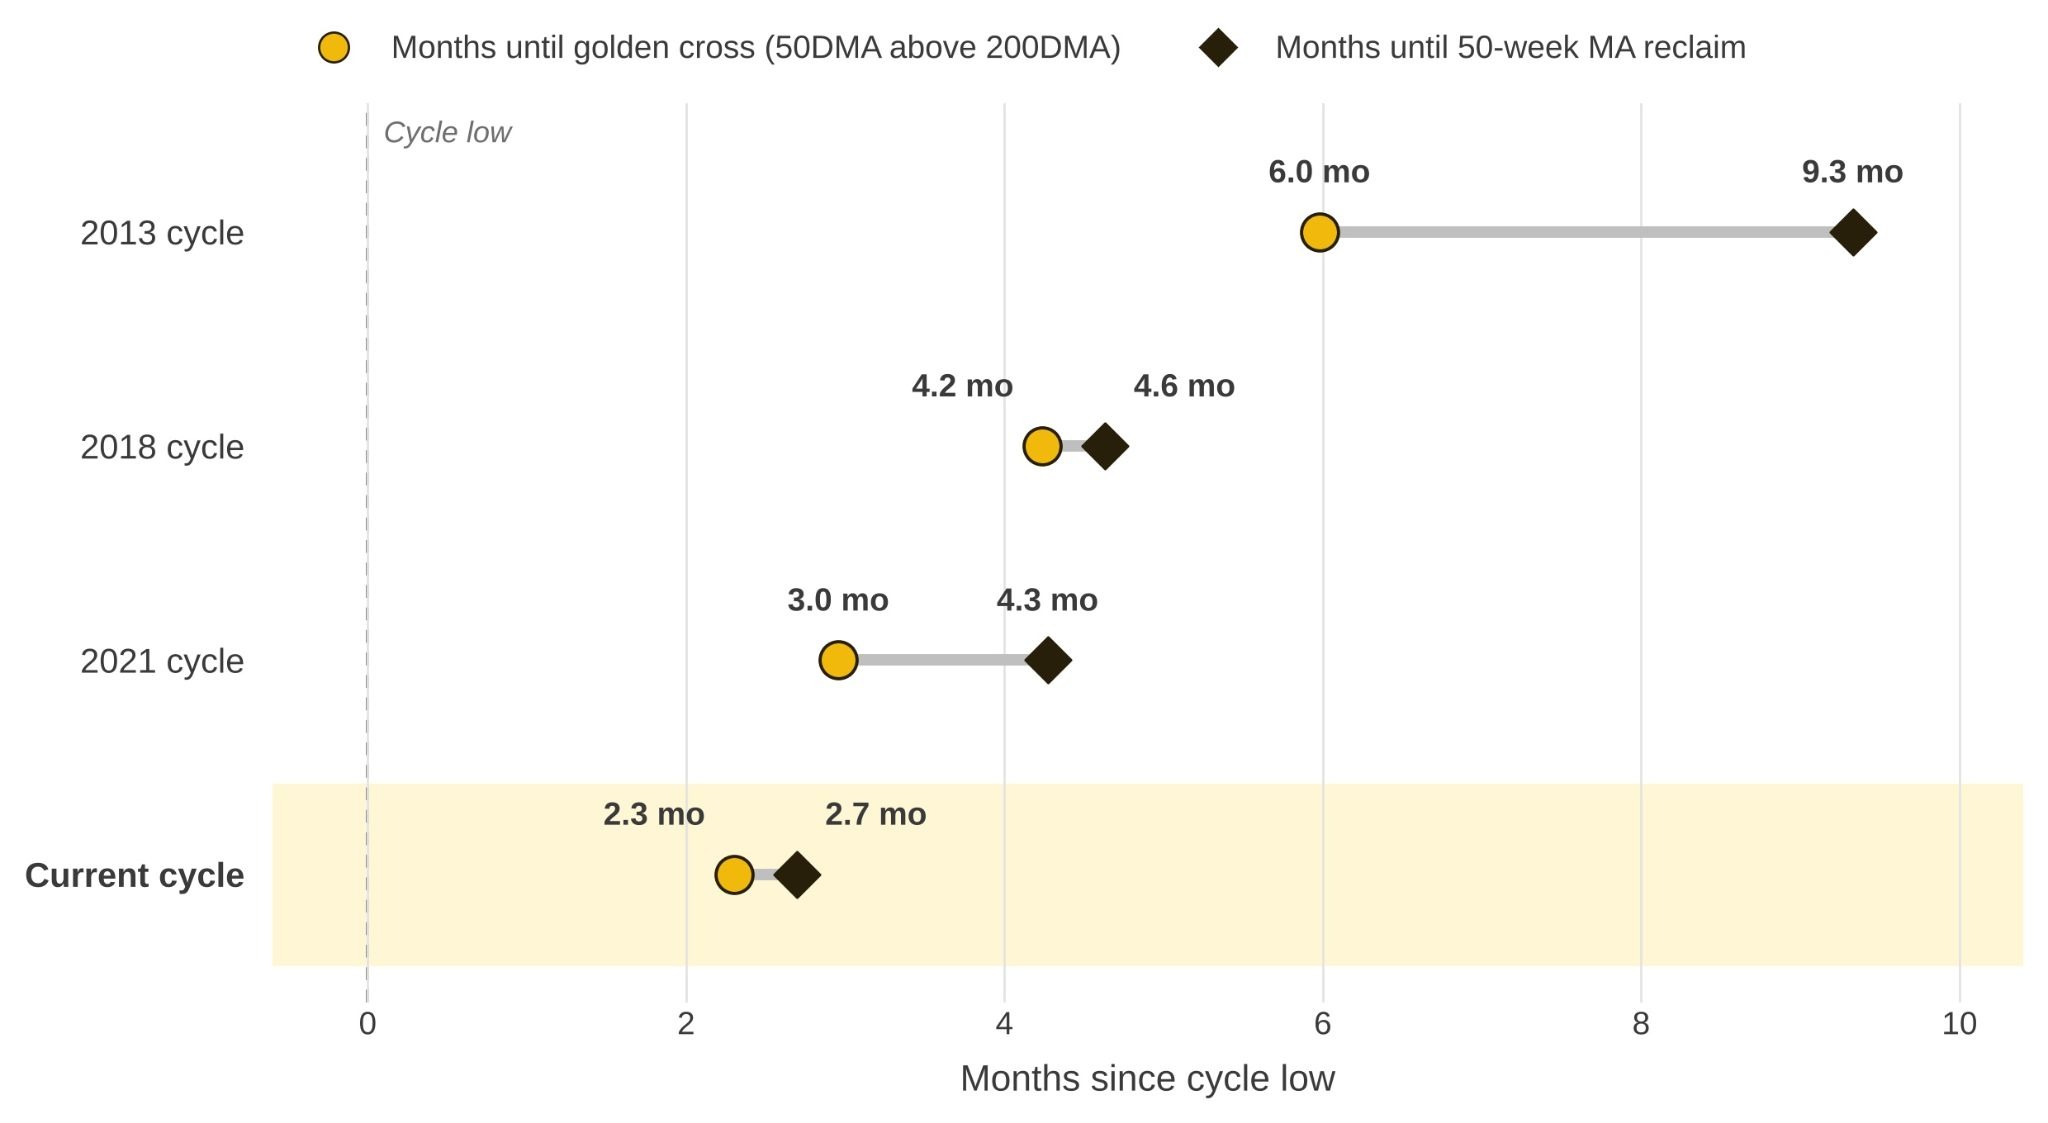
Nguồn: Binance Research; dữ liệu đến 06/10/2026.
Khi đặt cạnh đáy đến sớm và việc thiếu một đợt đầu hàng sâu, các tín hiệu này gợi ý rằng chu kỳ có thể đang co ngắn. Tuy nhiên, thị trường vẫn có thể cần một lần kiểm định hỗ trợ cuối cùng. Rộng hơn, những mốc đánh giá được xây dựng từ các chu kỳ cũ có thể cần được xem xét lại, thay vì áp dụng máy móc.
FinVenture View
1. “Đã đủ thời gian” khác với “đã xác nhận đáy”
Tháng thứ 11,9 giúp luận điểm tạo đáy phù hợp hơn với lịch sử, nhưng không thể thay thế bằng chứng từ diễn biến tiếp theo. Đáy tháng 7 vẫn là mốc quan sát quan trọng: nếu bị phá vỡ, cách đọc chu kỳ hiện tại cần được đánh giá lại.
2. Không có bán tháo sâu vừa là điểm mạnh, vừa là dấu hỏi
NUPL dương và giá vẫn ở trên realized price cho thấy thị trường ít chịu áp lực thua lỗ hơn trước. Tuy nhiên, không nên mặc định rằng mọi chu kỳ đều phải có một đợt đầu hàng, cũng không nên coi việc thiếu đợt đầu hàng là bằng chứng chắc chắn rằng đáy đã qua.
3. Tín hiệu đến sớm cần được đọc cùng khoảng cách tới xu hướng
Golden cross sau 2,3 tháng là một chuyển biến tích cực, nhưng phần lớn xuất phát từ đáy nông hơn so với các đường trung bình. Giá trị của tín hiệu nằm ở khả năng duy trì và kiểm định lại xu hướng, không chỉ ở thời điểm giao cắt.
4. Giữ quan điểm tích cực, nhưng có điều kiện
Ba nhóm dữ liệu — thời gian, trạng thái người nắm giữ và kỹ thuật — cùng hỗ trợ kịch bản phục hồi. Dù vậy, mẫu lịch sử chỉ gồm ba chu kỳ đã hoàn tất. Cách tiếp cận phù hợp là theo dõi sự xác nhận giữa các chỉ báo, thay vì biến một mẫu hình quá khứ thành dự báo chắc chắn.
Khoa Nam
Chuyên viên phân tích tài chính tại FinVenture


 Facebook Comments Plugin